

Guten morgen meine Lieben,
von unserem Japan Experten @PikaPika0105 wurde ich letzte Woche auf ein Unternehmen aufmerksam gemacht, welches sehr interessant für die Zweite Welle sein sollte.
Ich freue mich auf eure Meinung in den Kommentaren.
PKSHA Technology – ein spannender Kandidat für die zweite KI-Welle?
PKSHA Technology könnte für meine Investmentstrategie „Depot 2036 – die zweite KI-Welle“ interessant sein, weil das Unternehmen nicht nur KI entwickelt, sondern zunehmend damit Geld verdient, dass Unternehmen KI in ihre täglichen Arbeitsabläufe integrieren.
Originale Unternehmenspräsentation vom 13. August 2026
🚀 Warum PKSHA spannend ist
1. Von KI-Investitionen zur Monetarisierung
PKSHA bietet KI-Lösungen für Unternehmen, etwa für Kundenkommunikation, Contact Center und die Automatisierung von Arbeitsprozessen. Damit profitiert das Unternehmen von der nächsten Entwicklungsstufe: Unternehmen wollen nicht mehr nur KI testen, sondern damit Kosten senken und ihre Produktivität steigern.
2. Wiederkehrende Umsätze durch KI-Software
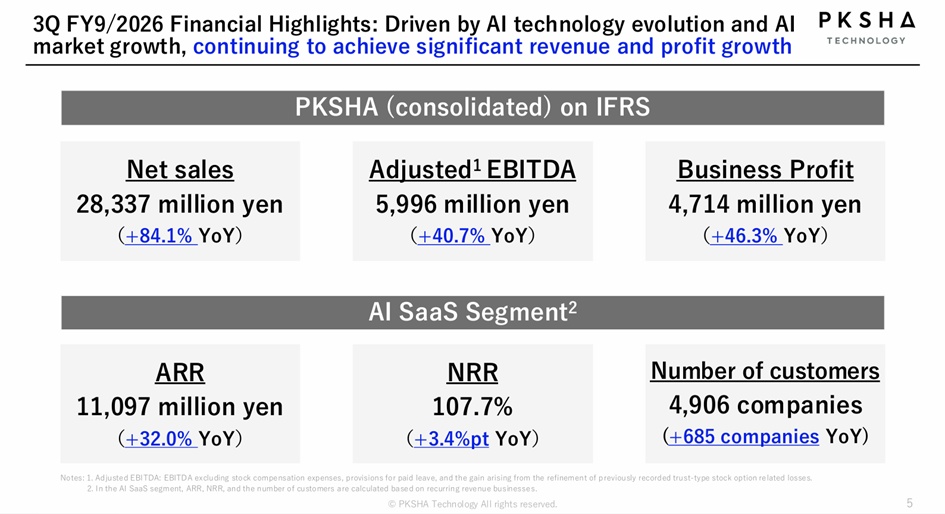
Das KI-SaaS-Geschäft wächst kontinuierlich. Im dritten Quartal des Geschäftsjahres 2026 erreichte der jährlich wiederkehrende Umsatz (ARR) rund 11,1 Milliarden Yen (+32 %). Die Zahl der Kunden stieg auf etwa 4.900 Unternehmen.
3. Eigene Daten schaffen Wettbewerbsvorteile
Laut Präsentation sind bereits mehr als 7.000 KI-Agenten bei Kunden im Einsatz. Die Erkenntnisse aus verschiedenen Branchen helfen, die Lösungen weiterzuentwickeln und ihre Genauigkeit zu verbessern. Das kann einen Wettbewerbsvorteil gegenüber neuen Anbietern und unternehmensintern entwickelten KI-Lösungen schaffen.
4. Wachstum mit steigender Profitabilität
Im dritten Quartal 2026 meldete PKSHA:
- Umsatz: 28,34 Milliarden Yen (+84,1 %)
- Bereinigtes EBITDA: 6,00 Milliarden Yen (+40,7 %)
- Operativer Geschäftserfolg: 4,71 Milliarden Yen (+46,3 %)
Dabei ist zu beachten, dass das Umsatzwachstum auch durch Veränderungen im Konsolidierungskreis beeinflusst wird.
🎯 Meine Einschätzung für das Depot 2036
PKSHA könnte ein Profiteur der zweiten KI-Welle sein, weil das Unternehmen die Brücke zwischen KI-Technologie und wirtschaftlicher Anwendung schlägt.
Während Unternehmen wie Nvidia von der Infrastruktur der KI profitieren, setzt PKSHA auf deren produktiven Einsatz in Unternehmen.
Besonders interessant finde ich:
- KI-Agenten: Automatisierung von Aufgaben und Arbeitsabläufen.
- KI-Monetarisierung: Wiederkehrende Umsätze aus Software und Unternehmenslösungen.
- Skalierbarkeit: Bestehende KI-Lösungen lassen sich bei weiteren Kunden einsetzen.
- Japanischer KI-Markt: Potenzial durch die zunehmende Digitalisierung von Unternehmen.
Die entscheidende Frage für uns Anleger: Kann PKSHA seine Marktposition ausbauen und das Umsatzwachstum langfristig in steigende Gewinne und Cashflows umwandeln?
Das wäre für mich der wichtigste Punkt bei der weiteren Analyse. Auch die Bewertung der Aktie muss zum erwarteten Wachstum passen.
Mein Fazit: PKSHA ist ein interessanter Kandidat für die zweite KI-Welle – weniger als KI-Infrastrukturwert, sondern als Anbieter von KI-Anwendungen, die sich wirtschaftlich rechnen sollen.
PKSHA Holdings ist ein japanischer Software-Konzern und ein Anbieter von Software auf Basis Künstlicher Intelligenz mit Schwerpunkt auf KI-Forschung-und-Lösungen sowie KI-Software-as-a-Service. Das an der Tokyo Stock Exchange notierte Unternehmen (3993) positioniert sich als spezialisierter japanischer Software-Konzern mit der wichtigen Markt-Position für KI-Software über die proprietäre KI-Technologie.
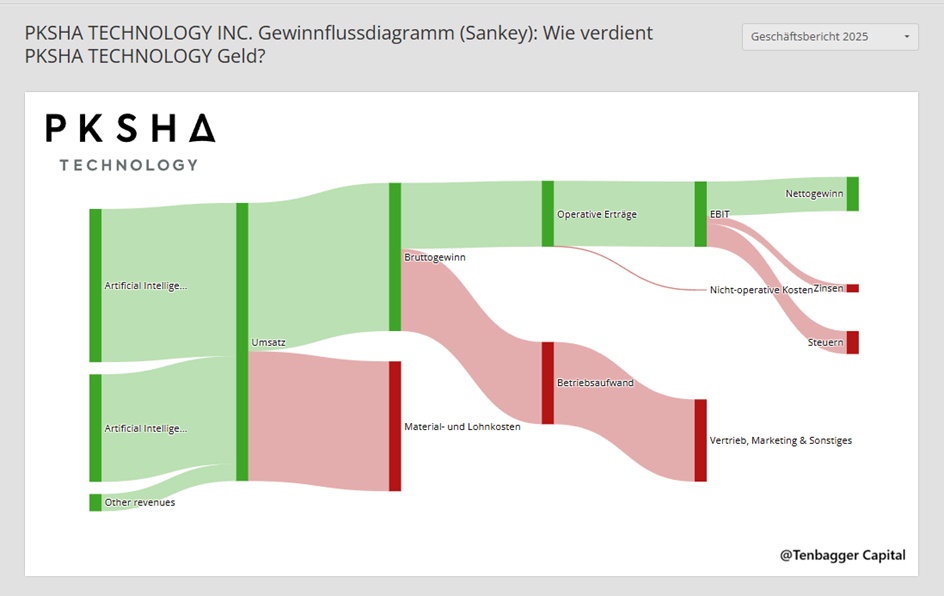
Artificial Intelligence Software as a Service bildet das umsatzstärkste Segment und umfasst das japanische Software-Kerngeschäft mit KI-Software (cloud-basierter Software auf Basis Künstlicher Intelligenz, etwa für Chat-Bots, die Automatisierung von Kunden-Service und die Verarbeitung natürlicher Sprache, die die PKSHA Holdings überwiegend im Abonnement an japanische Unternehmen anbietet, mit wiederkehrenden Erlösen und Nutzen aus dem KI-Trend) für japanische Unternehmen mit Wiederholungs-Erlös-Charakter als wichtige japanische KI-Software-Markt-Position. Artificial Intelligence Research & Solution bündelt die Entwicklung maßgeschneiderter KI-Lösungen und KI-Algorithmen im Auftrag von Unternehmen.
Die Ergebnisse hängen vom japanischen Software-und-KI-Trend (mit dem Trend zum Einsatz von Künstlicher Intelligenz, der Digitalisierung der Unternehmen, dem Wachstum der Abonnenten-Basis und der Automatisierung als wichtige Treiber) sowie der Konkurrenz mit weiteren Software-Anbietern ab.
Das Unternehmen ist hauptsächlich im algorithmischen Lizenzgeschäft tätig. Es ist in zwei Geschäftssegmenten tätig. Das Segment Cloud Intelligence befasst sich mit dem Verkauf von Algorithmusmodulen und der Algorithmussoftware BEDORE und CELLOR im Bereich der intelligenten Verarbeitung im digitalen Raum. Das Segment Mobility & MaaS beschäftigt sich mit dem Verkauf von Algorithmusmodulen im Zusammenhang mit Bild-/Videoanalysen und dem Verkauf der Algorithmussoftware Hrus im Bereich der intelligenten Bedienung des realen Raums für Smart City. Die Algorithmusmodule umfassen Textverständnismodule, Dialogmodule, Bild-/Videoanalysemodule, Empfehlungsmodule, Vorhersagemodule, Anomalieerkennungsmodule und Verstärkungslernmodule.
Mitarbeiterzahl: 1.001
Lösungen nach Branche
- Die Zukunft des Einzelhandels und der Logistik
- Die Zukunft der Automobil- und Stadtentwicklung
- Die Zukunft von Kredit und Bankwesen
- Die Zukunft der Versicherung
- Die Zukunft der Bildung
- Die Zukunft des Gesundheitswesens
Lösungen nach Funktion
Einordnung des Wachstums
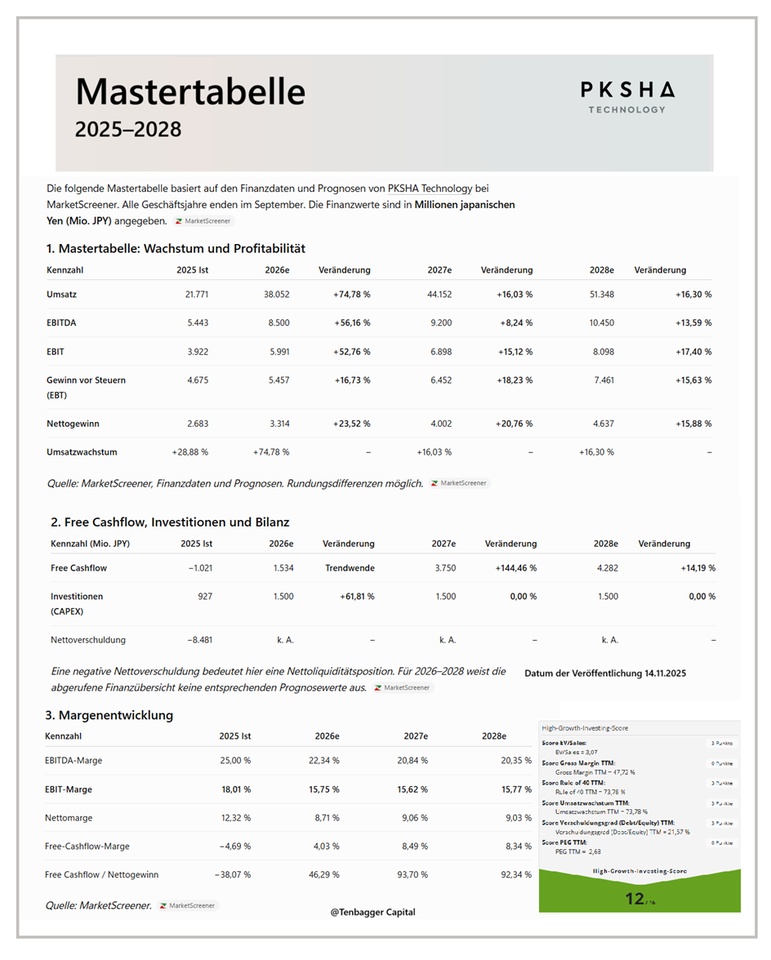
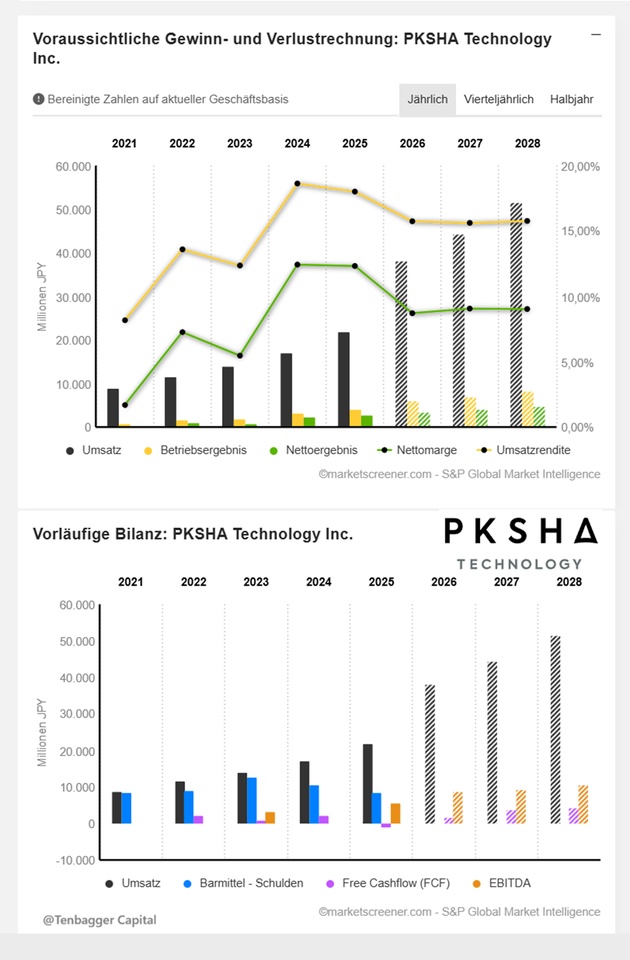
Besonders auffällig ist die Umsatzprognose für 2026. Sie fällt mit knapp 75 % Wachstum außergewöhnlich hoch aus. Danach soll sich das Wachstum auf rund 16 % jährlich normalisieren.
Der entscheidende Punkt: PKSHA soll nicht nur den Umsatz steigern, sondern auch den operativen Gewinn weiter ausbauen. Das spricht grundsätzlich für ein wachsendes KI-Softwaregeschäft. Allerdings sollte man prüfen, inwieweit das außergewöhnliche Wachstum 2026 auf organisches Wachstum oder Veränderungen im Konsolidierungskreis zurückzuführen ist.
Meine Bewertung:
- 2025: Der negative Free Cashflow ist ein Warnsignal, dessen Ursachen man genauer untersuchen sollte.
- 2026: Die Prognose sieht eine Rückkehr zu positivem Free Cashflow vor.
- 2027: Der erwartete Cashflow steigt deutlich. Das wäre ein wichtiger Schritt hin zu einer besseren Innenfinanzierung.
- 2028: Der Free Cashflow soll weiter wachsen, allerdings langsamer als im Vorjahr.
Bei einem KI-Unternehmen ist der Free Cashflow besonders wichtig: Umsatzwachstum allein reicht nicht, wenn die zusätzliche Geschäftstätigkeit dauerhaft hohe Investitionen oder einen hohen Liquiditätsbedarf verursacht.
Was verraten die Margen?
Hier liegt ein wesentlicher Punkt der Analyse:
Der Umsatz wächst deutlich schneller als die prognostizierte Profitabilität.
Die EBITDA-Marge fällt von 25 % im Jahr 2025 auf rund 20 % im Jahr 2028. Die EBIT-Marge stabilisiert sich dagegen bei etwa 15,6–15,8 %.
Das ist nicht zwangsläufig negativ. PKSHA könnte in neue Geschäftsbereiche investieren, Personal aufbauen oder das Geschäft durch Akquisitionen erweitern. Entscheidend ist, ob diese Maßnahmen künftig zusätzliche Erträge liefern.
Positiv wäre, wenn das Unternehmen langfristig den Free Cashflow steigert, ohne dafür immer mehr Kapital einsetzen zu müssen.
5. Mein Fazit für das Depot 2036
PKSHA Technology ist ein interessantes Unternehmen für die These, dass künstliche Intelligenz zunehmend in konkrete Softwareprodukte und Automatisierungslösungen integriert wird.
Drei Punkte gefallen mir an den Prognosen:
Skalierbares Wachstum: Der Umsatz soll bis 2028 auf mehr als 51 Milliarden JPY steigen.
Operative Ertragskraft: Das EBIT soll von 3,9 Milliarden JPY im Jahr 2025 auf rund 8,1 Milliarden JPY im Jahr 2028 wachsen.
Verbesserter Cashflow: Nach dem negativen Free Cashflow 2025 wird eine deutliche Erholung erwartet.
Die zwei größten Prüfsteine sind für mich die sinkenden Margen und die Nachhaltigkeit des Wachstums nach dem außergewöhnlichen Prognosejahr 2026.
Mein Urteil: PKSHA ist ein interessanter KI-Softwarekandidat ür die Watchlist des Depot 2036. Ob die Aktie auch eine attraktive Investition ist, hängt jedoch wesentlich von ihrer Bewertung und der tatsächlichen Entwicklung des Free Cashflows ab.
Kurze Einordnung
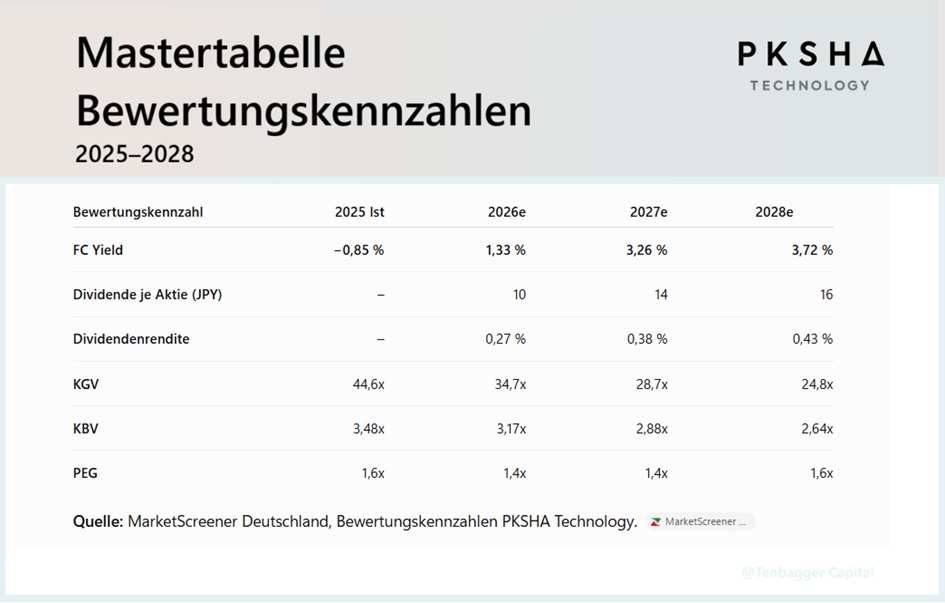
- FC Yield: Die Prognose verbessert sich von −0,85 % auf 3,72 %. Das deutet auf eine erwartete Verbesserung der Cashflow-Generierung hin.
- KGV: Sinkt bis 2028 auf 24,8x. Damit wird die Aktie auf Basis der prognostizierten Gewinne günstiger bewertet.
- KBV: Geht auf 2,64x zurück.
- PEG: Liegt laut MarketScreener zwischen 1,4x und 1,6x.
- Dividende: Steigt laut Prognose von 10 auf 16 JPY je Aktie, bleibt gemessen an der Rendite aber gering.
Mein Fazit: Besonders interessant ist die steigende Free-Cashflow-Rendite bei gleichzeitig sinkendem KGV. Entscheidend bleibt, ob PKSHA die Gewinn- und Cashflow-Prognosen tatsächlich erreicht.
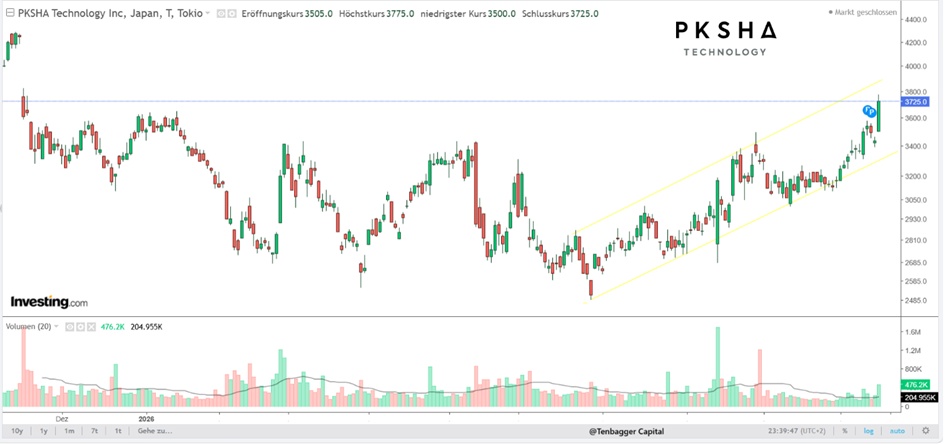
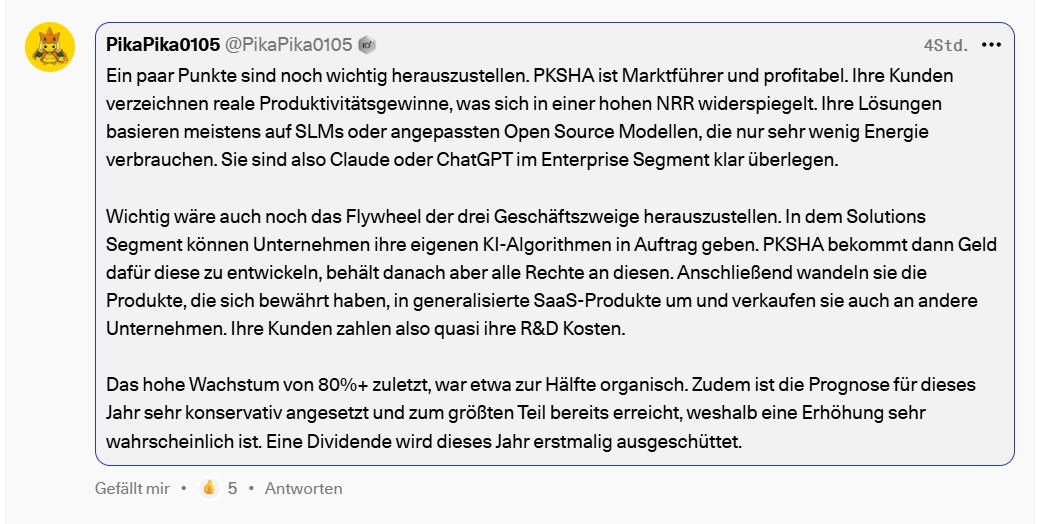
Anbei noch eine wichtige Ergänzung von @PikaPika0105
16.10.2026, 19:02:50 •
Lang & Schwarz (EUR)
20,20 EUR


