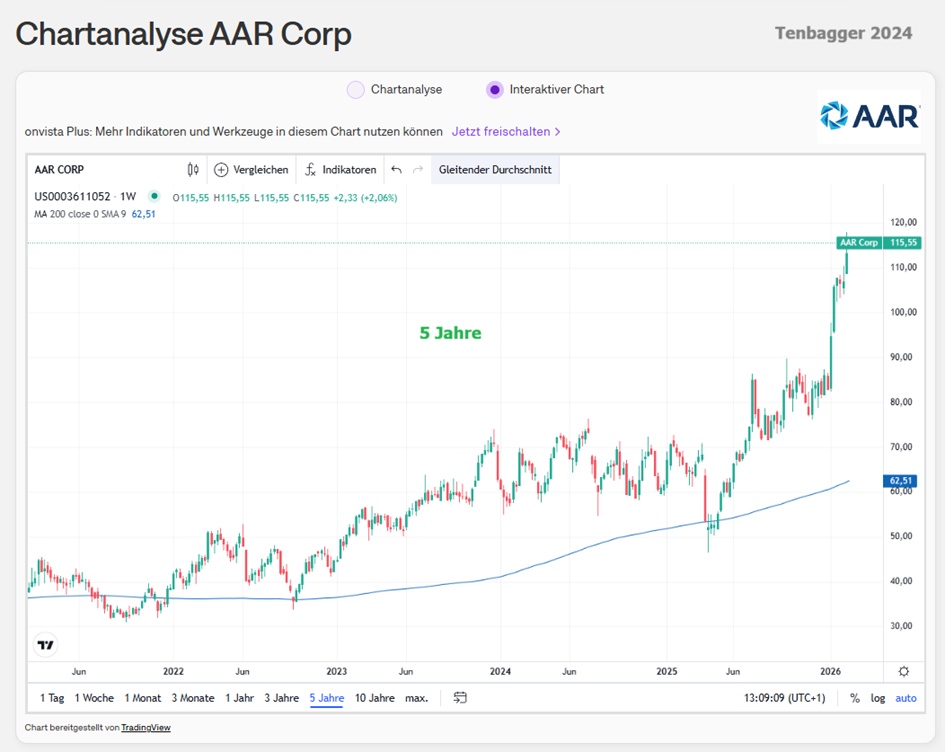
Hallo meine Lieben,
Danke für die tollen Kommentare und vielen 👍zu meinen gestrigen Posts.
Das hat mich motiviert, und deshalb gibt es sofort zum Wochenanfang ein tolles Unternehmen, welches die Flugzeuge am laufen hält. Oder sagen wir wohl eher am fliegen hält.
Ein klassischer Aftermarket‑Spezialist.
Das Unternehmen zählt heute zu den größten unabhängigen MRO‑ und Ersatzteilanbietern weltweit.
Für Airlines bedeutet das: Wenn ein Jet ein Problem hat, Teile fehlen oder eine große Inspektion ansteht, ist das Unternehmen einer der Player, die einspringen – schnell, zuverlässig, weltweit.
Ein Flugzeug verdient nur Geld, wenn es fliegt. Jede Minute am Boden kostet.
Meine Lieben,
Unser Unternehmen ist aber auch, klar ein Defense‑Player – und zwar nicht nur am Rand, sondern als etablierter, strategisch wichtiger Partner für das US‑Militär und verbündete Streitkräfte. Die aktuellen Entwicklungen zeigen sogar, dass sie ihr Defense‑Geschäft aktiv ausbauen .
Bedeutung im Defense‑Ökosystem
Es ist kein klassischer Rüstungshersteller wie Lockheed oder Northrop, sondern ein Aftermarket‑Spezialist für:
- militärische Ersatzteile
- Reparatur und Wartung
- logistische Infrastruktur
- Supply‑Chain‑Management
Damit ist es ein kritischer Enabler militärischer Einsatzbereitschaft – vergleichbar mit einem hochspezialisierten „Wartungs‑ und Logistik‑Backbone“ für Streitkräfte.
Strategische Einordnung für uns Investoren
Das Unternehmen profitiert im Defense‑Bereich von:
- stabilen, langfristigen Regierungsverträgen
- hohen Eintrittsbarrieren (Zertifizierungen, Vertrauen, Track Record)
- wachsendem Bedarf an Outsourcing im militärischen MRO‑Sektor
- globalen geopolitischen Spannungen, die Nachfrage nach Logistik‑ und Wartungsleistungen erhöhen
Gleichzeitig bleibt das Geschäft:
- weniger zyklisch als Commercial Aviation
- margenstark im Aftermarket
- politisch stabil, da DLA und USAF langfristige Partner sind
Meine Lieben, hier interessiert mich natürlich brennend eure Meinung zu AAR
$US0003611052 (-0,31 %)
Wie immer in den Kommentaren.
Luftfahrt-Dienstleister steigert Umsatz um 20 % und erhöht die Gewinnmarge auf 9,6 %!
26.01.2026 um 09 Uhr
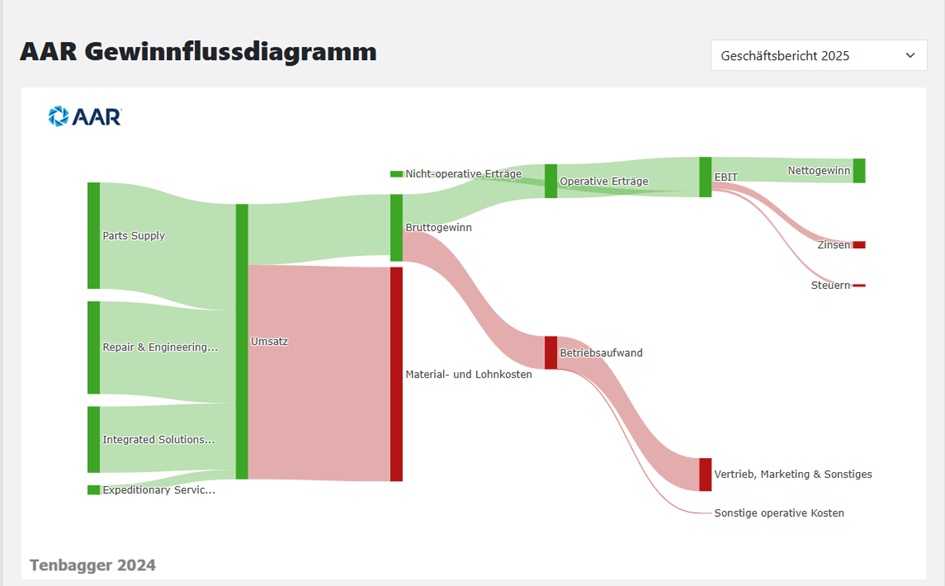
AAR Corp. [AIR | ISIN US0003611052] ist der weltweit größte unabhängige Vertreiber von Flugzeugteilen für die Luftfahrt sowie den Verteidigungsmarkt. Neben dem Vertrieb von Neuteilen und der Wartung von Flugzeugen wird ein weltweiter 24/7-Aircraft-on-Ground-Service angeboten. Zudem werden der Verkauf und das Leasing von gebrauchten Flugzeugen angeboten. Auch Services wie das Flottenmanagement und der Betrieb kundeneigener Flugzeuge für das US-Außenministerium werden übernommen. Die Marktkapitalisierung beträgt aktuell 4,20 Mrd. USD.
AAR Corp. ist ein weltweit tätiges Unternehmen, das Lösungen für den Ersatzteilmarkt in der Luft- und Raumfahrt sowie im Verteidigungsbereich anbietet und in über 20 Ländern tätig ist. Das Unternehmen unterstützt kommerzielle und staatliche Kunden durch vier Segmente: Ersatzteilversorgung, Reparatur & Engineering, Integrierte Lösungen und Expeditionary Services. Das Segment Parts Supply umfasst in erster Linie den Verkauf von gebrauchten Triebwerks- und Zellenteilen und Komponenten sowie den Vertrieb von Neuteilen. Das Segment Repair & Engineering umfasst in erster Linie die Wartung, Reparatur und Überholung von Flugzeugzellen und -komponenten, einschließlich Fahrwerken. Das Segment Integrated Solutions umfasst in erster Linie das Flottenmanagement und den Betrieb kundeneigener Flugzeuge sowie maßgeschneiderte, leistungsbezogene Logistikprogramme für die Lieferkette. Das Segment Expeditionary Services umfasst in erster Linie Produkte und Dienstleistungen, die den Transport von Ausrüstung und Personal durch die Vereinigten Staaten und ausländische Regierungen und Nichtregierungsorganisationen unterstützen.
Was treibt die Aktie aktuell an?
Das Unternehmen profitiert massiv von der Alterung der weltweiten Flugzeugflotten und dem Trend zum Outsourcing komplexer Wartungsarbeiten. Da Fluggesellschaften ihre Bestandsmaschinen länger nutzen, steigt der Bedarf an Ersatzteilen und spezialisierten Serviceleistungen kontinuierlich an. Ein neuer Exklusivvertrag mit Pratt & Whitney zur Distribution von Triebwerksteilen sichert langfristige Cashflows. Zudem treibt die Erholung im Verteidigungssektor und der Ausbau der Kapazitäten in Indien das Wachstum voran. AAR nutzt Skaleneffekte, um die Profitabilität im aktuellen Superzyklus der Luftfahrt weiter zu steigern.
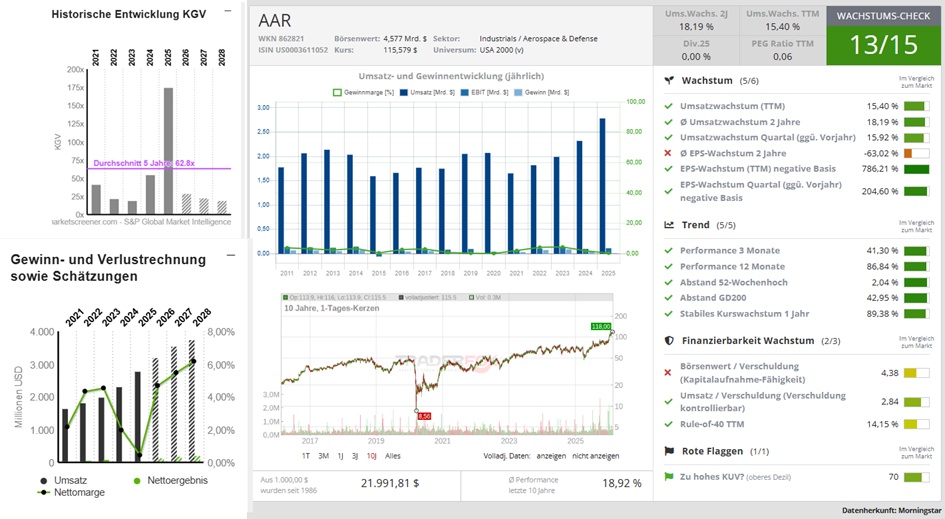
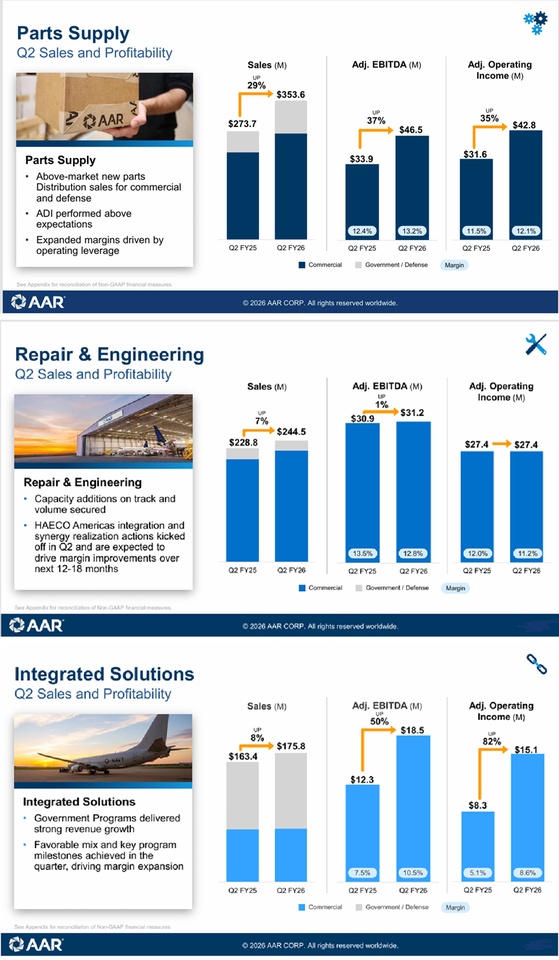
Anfang Januar hat das Unternehmen mit einem Umsatzplus von 20 % auf 712 Mio. USD und einem bereinigten Gewinn pro Aktie von 0,89 USD ein starkes 2. Quartal abgeliefert. Besonders das Segment Parts Supply florierte durch die Integration von Triumph Product Support, was die operative Marge auf ein Rekordniveau von 9,6 % hob. Das Unternehmen profitiert stark von Skaleneffekten: Der globale Footprint (über 20 Länder) erleichtert die Beschaffung. Das Management nennt New Parts Distribution und Trax explizit als höhermargige Wachstumsfelder. Trax ist eine Enterprise-Softwareplattform für den technischen Airline-Betrieb (MRO/Engineering). Sie wird von Airlines, MROs und Leasinggesellschaften genutzt, um Wartung, Lufttüchtigkeit und technische Prozesse durchgängig zu steuern. Trax gehört seit 2016 zu AAR Corp. Das Unternehmen hat zudem mit der Übernahme von HAECO Americas nicht nur wertvolle Kapazitäten in den boomenden Airframe Heavy Maintenance-Bereich gesichert, sondern zugleich einen massiven Auslastungs- und Effizienzhebel angezogen: Die Akquisition brachte neue Verträge über rund 850 Mio. USD ein, die die Standorte in Greensboro und Lake City (North Carolina/Florida) für die kommenden Jahre komplett auslasten. Im TraderFox Wachstums-Check bekommt die Aktie aktuell 13 von 15 Punkten.
Q2 Highlights
- Umsatzwachstum in allen Segmenten Erzielt über dem Marktwachstum bei neuen Teilen Vertrieb Erweiterte operative Margen
- Portfolio durch zwei Übernahmen gestärkt
- ADI beschleunigt das Wachstum im Vertrieb neuer Teile
- HAECO Americas erweitert die Kapazitäten für umfassende Wartung und sichert sich langfristige Aufträge
- Erneuerte exklusive neue Teilevertriebsvereinbarungen mit Collins und Arkwin. Neue Geschäftserfolge mit Trax erzielt und digitale Fähigkeiten weiter ausgebaut.
- Reduzierte Fremdfinanzierung und bewahrte strategische Flexibilität durch proaktives Bilanzmanagement
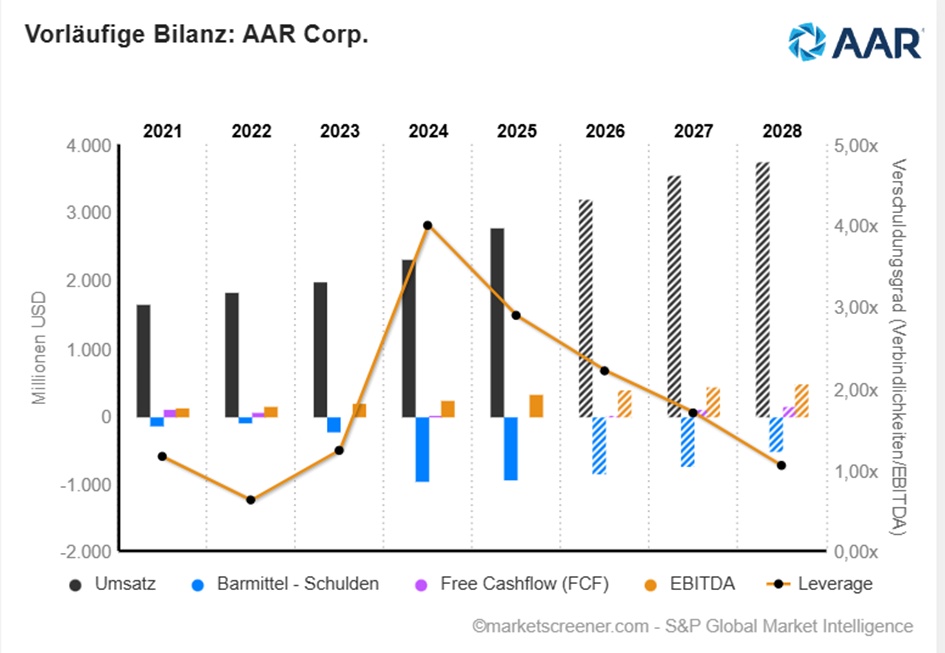
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2024 2.319 16,5 %
2025 2.780 19,91 %
2026 3.212 15,53 %
2027 3.549 10,49 %
2028 3.762 6,01 %
Jahr EBIT Veränderung
2024 129,2 -3,51 %
2025 185,2 43,34 %
2026 312,8 68,88 %
2027 358,2 14,53 %
2028 396,5 10,7 %
Jahr Nettoergebnis Veränderung
2024 46,3 -48,67 %
2025 12,5 -73 %
2026 151 1.108,08 %
2027 194,2 28,62 %
2028 233 19,96 %
Jahr Nettoverschuldung CAPEX
2024 970 29,7
2025 938 34,7
2026 857 36,9
2027 744 39,18
2028 508 44,85
Jahr Free Cashflow Veränderung
2024 13,9 324,19 %
2025 1,4 -89,93 %
2026 21,82 1.458,57 %
2027 102,8 371,13 %
2028 143,5 39,59 %
Jahr EBITDA-Marge EBIT-Marge
2024 10,45 % 5,57 %
2025 11,66 % 6,66 %
2026 12,03 % 9,74 %
2027 12,29 % 10,09 %
2028 12,89 % 10,54 %
Jahr Gewinn p Aktie Veränderung
2024 1,29 -49,01 %
2025 0,35 -72,87 %
2026 3,99 1.040 %
2027 4,937 23,73 %
2028 5,83 18,1 %
Jahr KGV PEG
2024 55x -1,1x
2025 175x 1,8x
2026 29x 0x
2027 23,4x 1x
2028 19,8x 1,1x
Marktwert 4.511
Anzahl der Aktien (in Tausend) 39.037
Datum der Veröffentlichung 16,07,2025
Performance
1 Woche +2,06 %
1 Monat +9,96 %
6 Monate +56,47 %
1 Jahr +79,73 %