

Worum es in diesem Duell wirklich geht
Das offensichtliche Duell kennen wir:
Mounjaro gegen Ozempic im Diabetesmarkt und – genauer – Zepbound gegen Wegovy in der Adipositastherapie.
Genau deshalb möchte ich diesen Teil diesmal bewusst kurz halten.
Interessanter ist die Frage, was von beiden Konzernen übrig bleibt, wenn man die bekanntesten GLP‑1-Marken gedanklich ausblendet.
- Welche zweite Umsatzsäule existiert bereits?
- Welche Pipeline kann in fünf oder zehn Jahren die nächste Wachstumsgeschichte tragen?
- Und wie viel davon bezahlt man heute schon?
Das Ergebnis ist spannender, als es auf den ersten Blick wirkt.
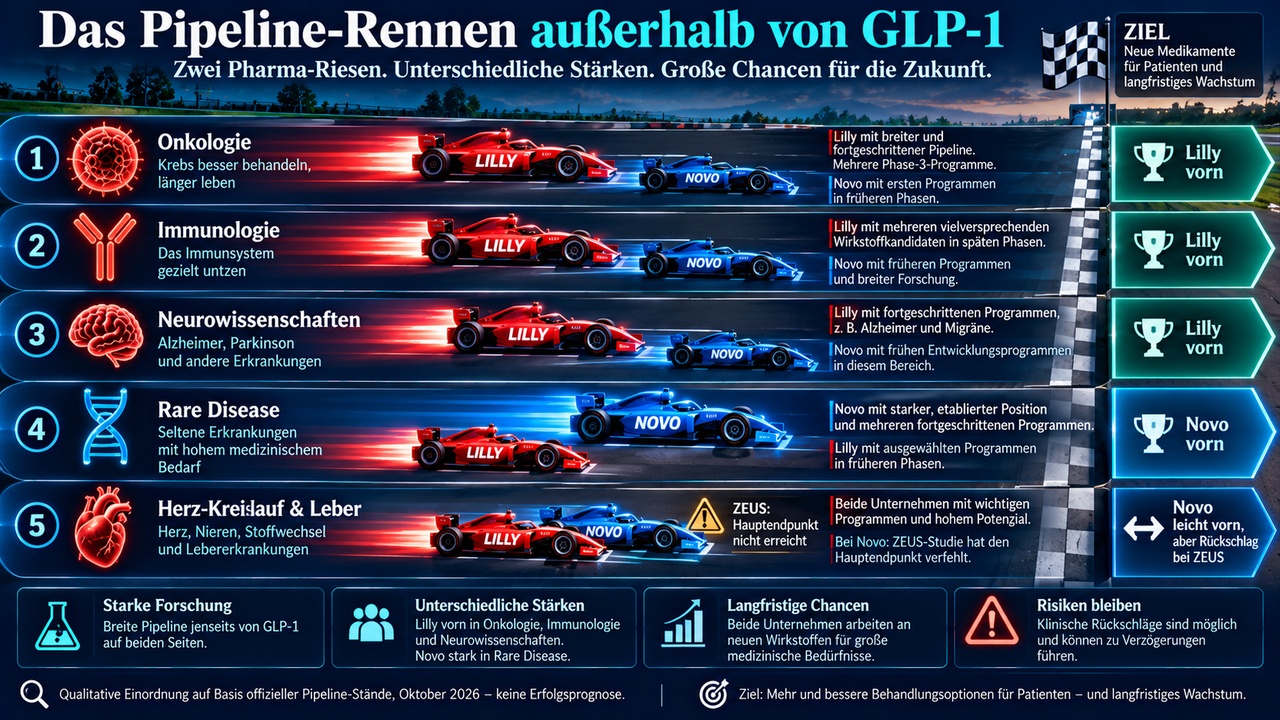
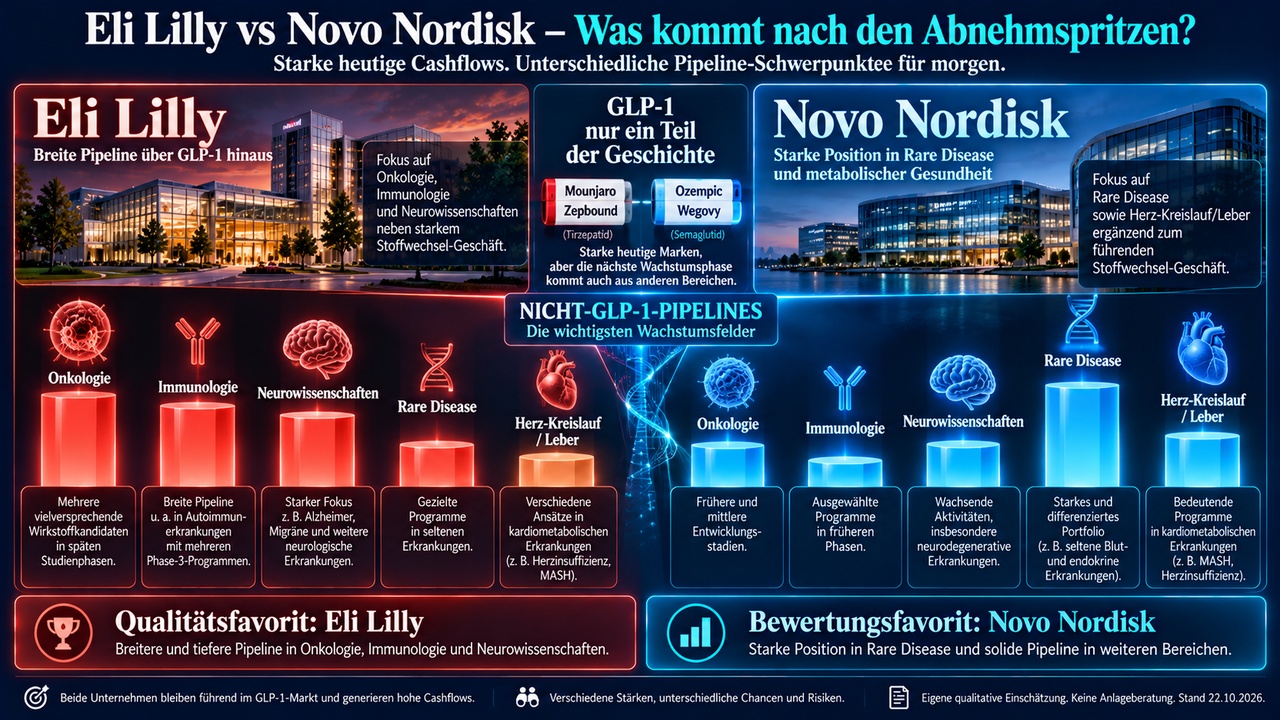
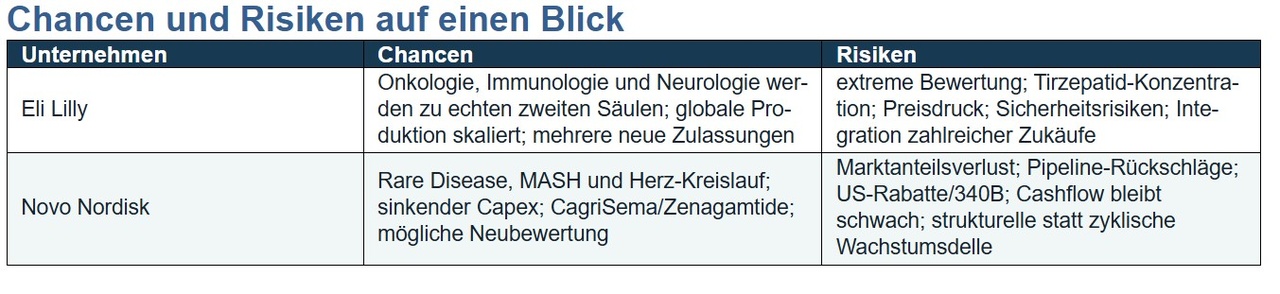
Lilly $LLY (+0,93 %) hat außerhalb von Tirzepatid inzwischen ein breites Portfolio aus Krebsmedikamenten, Immunologie und Neurowissenschaften.
Novo
$NOVO B (-0,61 %) besitzt dagegen eine starke, aber kleinere Rare-Disease-Franchise und setzt zusätzlich auf Leber- und Herz-Kreislauf-Projekte.
Operativ ist Lilly derzeit klar dynamischer. Beim Preis der Aktie sieht es genau umgekehrt aus.
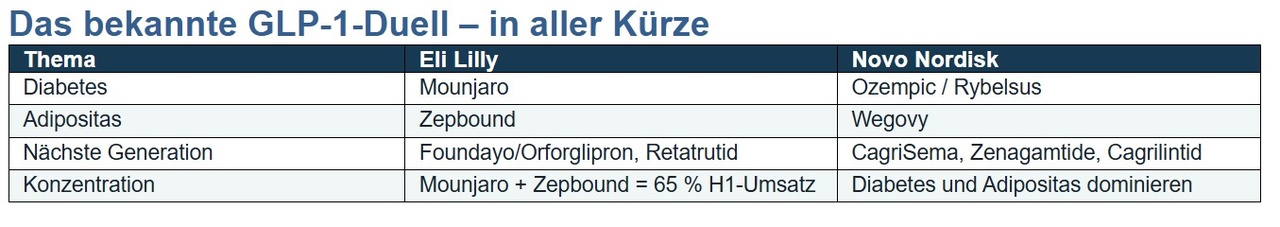
Lilly wächst schneller und gewinnt Marktanteile. Novo hat dafür Jahrzehnte an Erfahrung, eine gewaltige globale Reichweite und neue orale beziehungsweise höher dosierte Varianten. Beide bleiben allerdings stark von Preis, Erstattung, Sicherheit und Produktionskapazität abhängig. Deshalb ist die Qualität der übrigen Pipeline so wichtig.
Eli Lilly außerhalb von GLP‑1
Am stärksten ist Lilly für mich in der Onkologie. Verzenio ist längst etabliert.
Dazu kommen Jaypirca, Retevmo und Inluriyo. Im September 2026 wurde Inluriyo in Kombination mit Verzenio vollständig zugelassen, im Oktober wurde Jaypirca für bestimmte bisher unbehandelte CLL/SLL-Patienten erweitert.
Gleichzeitig entwickelt Lilly mit Sofetabart mipitecan einen Antikörper-Wirkstoff-Konjugat-Kandidaten bei Eierstockkrebs und mit Olomorasib einen KRAS-G12C-Hemmer bei Lungenkrebs. Das ist kein einzelner Hoffnungsträger, sondern eine ganze Reihe voneinander unabhängiger Optionen.
Auch in der Immunologie ist bereits Umsatz da. Taltz, Ebglyss, Omvoh und Olumiant adressieren unterschiedliche entzündliche Erkrankungen. Omvoh erreichte zuletzt bei pädiatrischer Colitis den primären Phase-3-Endpunkt, Olumiant wurde 2026 für schwere Alopecia areata ab zwölf Jahren erweitert. In den Neurowissenschaften ist Kisunla gegen Alzheimer kommerziell noch jung, eröffnet aber zusammen mit Präventionsstudien, Schmerz- und Schlafprojekten sowie Genansätzen bei Parkinson und Hörverlust ein weiteres Feld.
Die Kehrseite ist der Preis dieser Breite. Lilly kauft Plattformen und Projekte aggressiv hinzu. In der ersten Jahreshälfte 2026 belasteten erworbene Forschungsprojekte den Gewinn mit rund 3,36 Milliarden US-Dollar. Nicht jeder Kauf wird funktionieren. Die Pipeline ist breit, aber Kapitalallokation und Integration werden zu einem immer wichtigeren Teil der Investmentthese.
Novo Nordisk außerhalb von Semaglutid
Novos glaubwürdigstes zweites Standbein sind seltene Blut- und Hormonerkrankungen. NovoSeven, Esperoct, Refixia, Alhemo, Rivfloza, Norditropin und Sogroya sind keine Fantasieprojekte, sondern ein vorhandenes Geschäft.
Denecimig ist in wichtigen Märkten eingereicht, Etavopivat hat Phase 3 bei Sichelzellkrankheit abgeschlossen und Zaltenibart erweitert die Pipeline um eine weitere Blutkrankheit.
Darüber hinaus versucht Novo, in Leber- und Herz-Kreislauf-Erkrankungen größer zu werden. Efruxifermin befindet sich in Phase 3 bei MASH. Coramitug läuft in Phase 3 bei ATTR-Kardiomyopathie, CDR132L in Phase 2 bei Herzinsuffizienz.
Das Potenzial ist vorhanden, aber die jüngsten Rückschläge mahnen zur Vorsicht: Ziltivekimab verfehlte im ZEUS-Versuch den primären Endpunkt; in Q2 2026 schrieb Novo 6,3 Milliarden DKK auf Pipelinewerte ab, davon 4 Milliarden DKK auf Monlunabant.
Der Kapitalmarkttag im September 2026 setzt ein ambitioniertes Ziel: mehr als fünf Multi-Blockbuster bis 2030 und über 150 Milliarden DKK risikoadjustierten Pipelineumsatz im Jahr 2035. Das wäre die gewünschte Diversifikation. Im Gegensatz zu Lilly muss Novo aber einen größeren Teil davon noch beweisen.
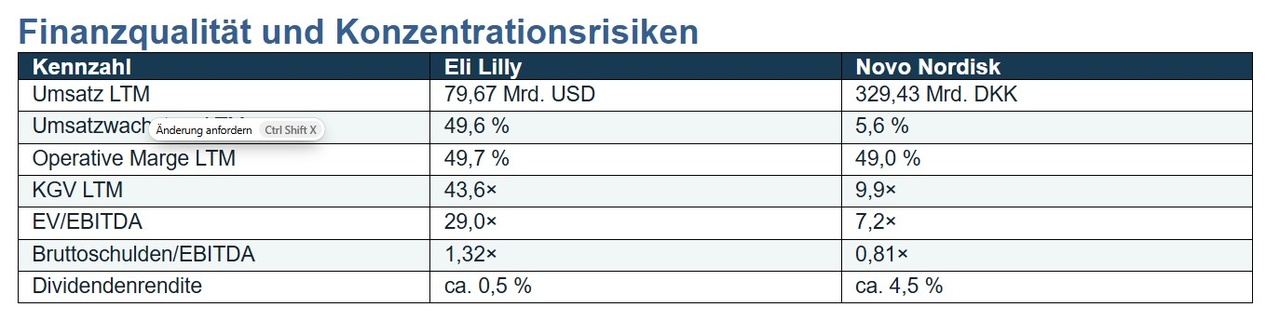
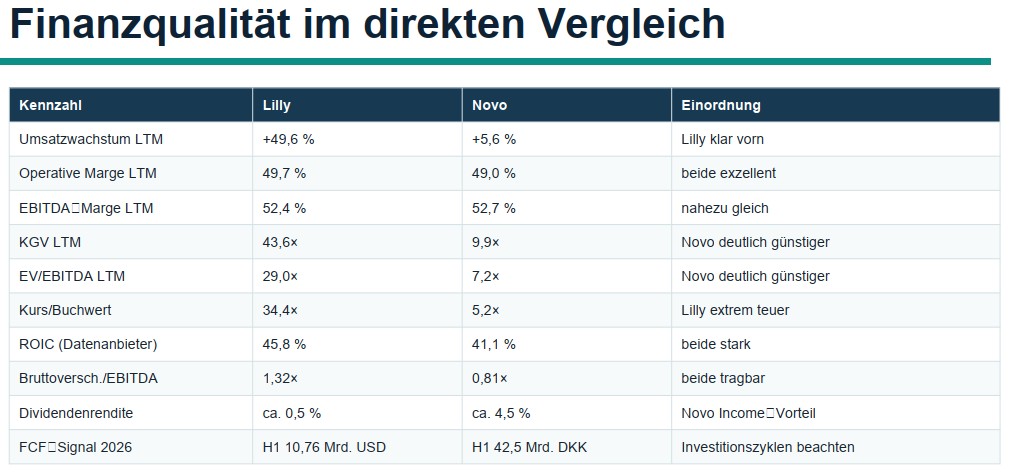
Bei den Margen sind beide Firmen erstaunlich nah beieinander.
Der große Unterschied liegt im Wachstum und in der Bewertung. Lilly liefert fast 50 Prozent LTM-Umsatzwachstum und wird entsprechend teuer bezahlt.
Novo wächst kaum noch und wird fast wie ein reifer Value-Titel bewertet. Bei Lilly kauft man Erwartungen, bei Novo kauft man die Hoffnung auf Stabilisierung.
Beide Unternehmen sind außerdem von wenigen großen US-Großhändlern abhängig.
Bei Lilly entfielen auf die drei größten Wholesaler jeweils 16 bis 24 Prozent des Konzernumsatzes.
Bei Novo standen drei US-Großhändler für 23, 18 und 14 Prozent des Weltumsatzes.
Das ist weniger ein klassisches Ausfallrisiko als ein Hinweis auf Verhandlungsmacht, Rabatte und die Bedeutung der amerikanischen Erstattungsstruktur.
Bilanz, Cashflow und Dividende
Lilly hatte zum Halbjahr rund 54,9 Milliarden US-Dollar Bruttoschulden und etwa 9 Milliarden US-Dollar Cash. Der H1-Cashflow aus dem operativen Geschäft lag bei 16,02 Milliarden US-Dollar, nach Investitionen von 5,26 Milliarden blieben rund 10,76 Milliarden US-Dollar freier Cashflow.
Das ist stark, aber die Firma investiert gleichzeitig aggressiv in Fabriken, Forschung und Akquisitionen.
Novo meldete 140,1 Milliarden DKK Bruttoschulden und für H1 einen freien Cashflow von 42,5 Milliarden DKK. Für 2026 werden 35 bis 45 Milliarden DKK erwartet. Die Belastung kommt vor allem vom massiven Kapazitätsausbau.
Wenn dieser Investitionszyklus in den nächsten Jahren tatsächlich abflaut, liegt darin ein wichtiger positiver Hebel. Wenn nicht, wirkt das niedrige KGV besser als der wirtschaftliche Cashflow.
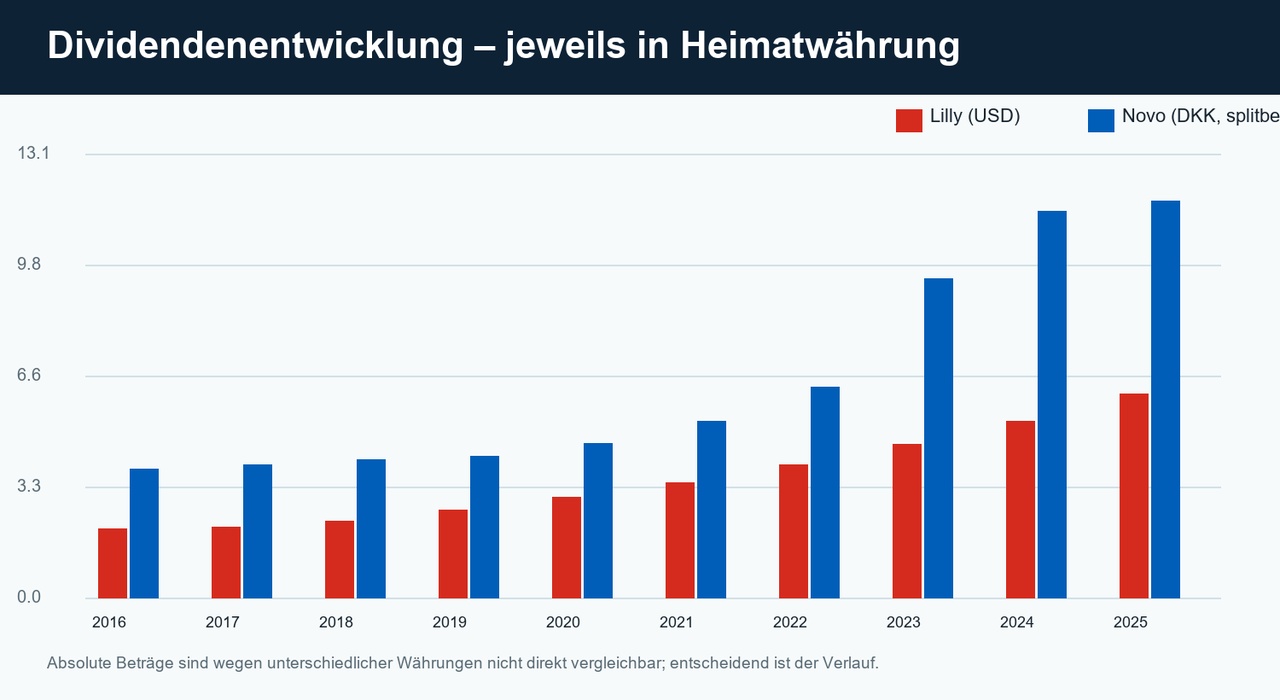
Novo bietet mit 11,70 DKK Jahresdividende 2025 am aktuellen Kurs rund 4,45 Prozent Rendite. Lilly wächst die Dividende schneller, liefert aber wegen des hohen Kurses nur etwa 0,5 Prozent. Wer laufenden Ertrag sucht, bekommt bei Novo eine echte Warteprämie; bei Lilly muss die Kurssteigerung den Großteil der Rendite liefern.
Bewertung: billig ist nicht automatisch günstig
Mein normalisierter DCF kommt bei Lilly auf etwa 570 US-Dollar im Bear-, 1.157 US-Dollar im Base- und 1.813 US-Dollar im Bull-Case.
Der Kurs von rund 1.307 US-Dollar liegt damit über meinem Basisszenario.
Das Unternehmen kann in diese Bewertung hineinwachsen, aber der Sicherheitsabstand ist klein.
Bei Novo ergeben sich etwa 107 DKK im Bear-, 235 DKK im Base- und 483 DKK im Bull-Case. Auch hier liegt der Kurs von rund 263 DKK leicht über dem Base Case.
Das zeigt: Das niedrige KGV allein macht Novo nicht automatisch zu einem Schnäppchen. Die attraktive Asymmetrie entsteht erst dann, wenn sich Umsatz und Cashflow stabilisieren und die Pipeline wieder Vertrauen gewinnt.
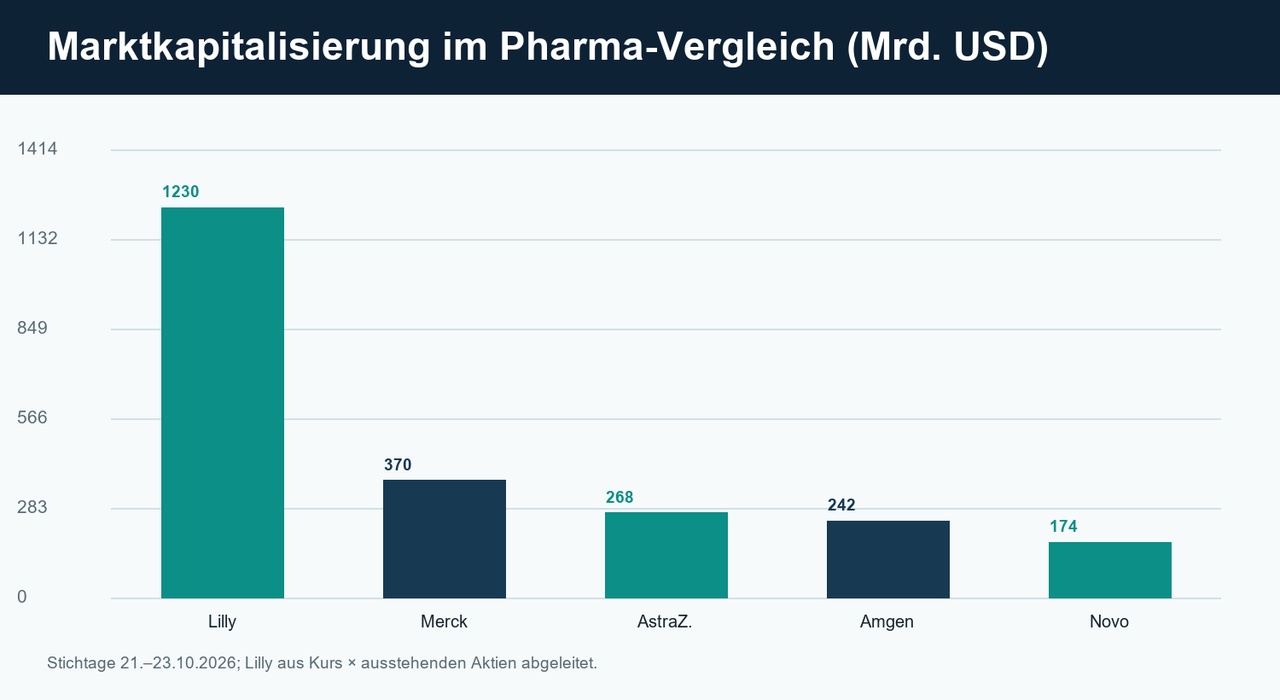
Lilly ist inzwischen größer bewertet als Merck, AstraZeneca, Amgen und Novo zusammen.
Das ist beeindruckend, aber es setzt die Messlatte extrem hoch.
Novo wird dagegen wieder wie ein normaler, reifer Pharmakonzern bewertet.
Genau dieser Bewertungsabstand macht das Duell so offen.
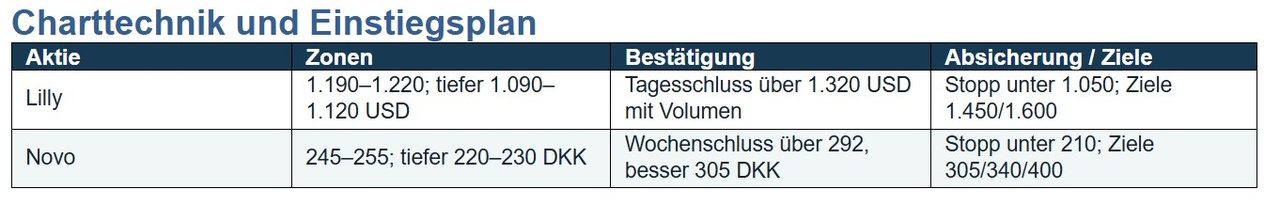
Lilly ist im Tageschart kurzfristig überkauft:
Der RSI liegt um 70, der Kurs notiert oberhalb der wichtigen Durchschnitte und am oberen Bollinger-Band. Der Trend ist stark, aber das Chance-Risiko-Verhältnis am Hoch ungünstig.
Novo zeigt im Tageschart eine Bodenbildung, bleibt im Wochenchart aber unter EMA 50 und EMA 200. Dort möchte ich erst eine bestätigte Rückeroberung sehen.
KI: nützlich, aber kein eigener Burggraben
Beide Unternehmen können KI in der Wirkstoffsuche, beim Studiendesign, in der Patientenselektion, der Produktion und der Nachfrageplanung nutzen.
Ich würde daraus aber keinen separaten Investmentcase machen. KI reduziert Suchkosten, ersetzt jedoch weder klinische Wirksamkeit noch Sicherheit, Zulassung oder industrielle Fertigung.
Lilly hat wegen der größeren Pipeline mehr Anwendungsfelder;
Novo kann seinen engeren Fokus leichter skalieren.
Das direkte Disruptionsrisiko durch KI halte ich bei beiden für niedrig.
Mein Schlussurteil
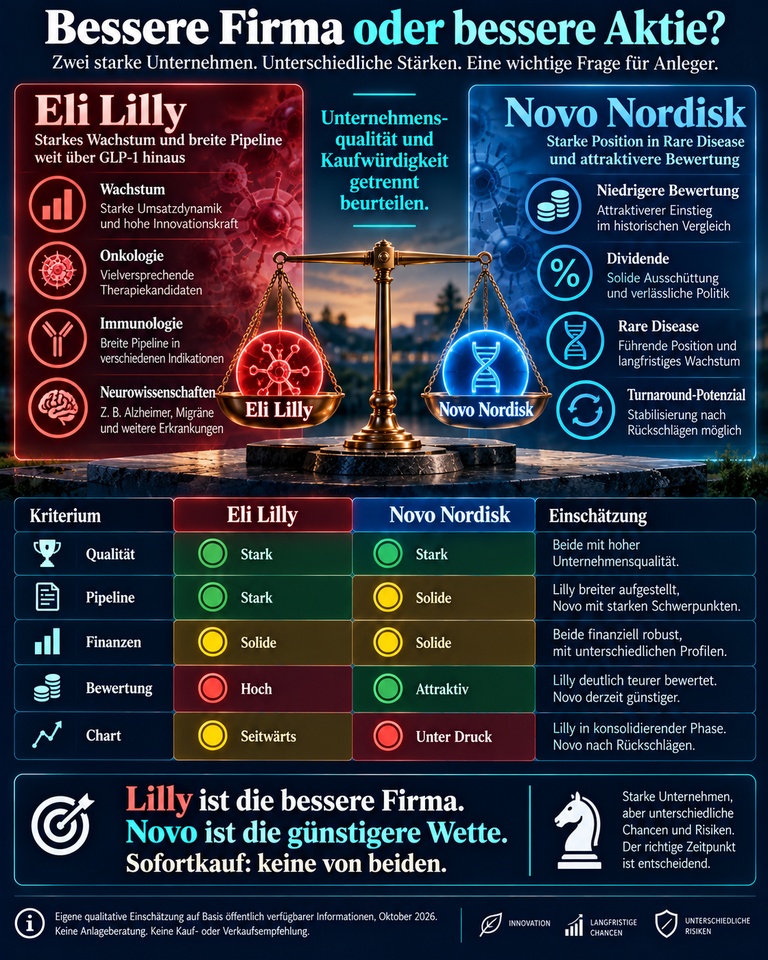
Eli Lilly gewinnt für mich das Unternehmensduell.
Die Firma ist außerhalb von GLP‑1 deutlich breiter aufgestellt, bringt neue Produkte schneller in den Markt und besitzt mehrere realistische Wachstumssäulen.
Novo Nordisk gewinnt dagegen das Bewertungsduell.
Die Erwartungen sind sehr viel niedriger, die Dividende bietet Geduld und schon eine Stabilisierung könnte reichen, um den Markt positiv zu überraschen.
Trotzdem würde ich Novo nicht blind kaufen. Der langfristige Chart ist noch beschädigt und die Pipeline muss nach den jüngsten Rückschlägen Glaubwürdigkeit zurückgewinnen.
Bei Lilly würde ich nicht gegen den Trend wetten, aber dem Kurs auch nicht hinterherlaufen.
Mein bevorzugtes Vorgehen wäre deshalb:
Novo klein und gestaffelt nach Bestätigung, Lilly auf die Watchlist für einen deutlichen Rücksetzer.
Wie seht ihr das?
Ist Lillys Pipelinebreite den enormen Aufpreis wert – oder ist Novo nach dem Absturz die interessantere Turnaround-Wette?
Besonders spannend finde ich eure Einschätzung zu den Nicht‑GLP‑1‑Programmen, denn genau dort dürfte sich entscheiden, wer das Duell in fünf Jahren wirklich gewinnt.
Grüße aus dem NoVo Land Dänemark :)
Raketentoni
Quellen, Annahmen und Haftungshinweis
Primärquellen und Datenbasis
● Eli Lilly Q2 2026 Results, 05.08.2026 –
investor.lilly.com/news-releases/news-release-details/lilly-reports-second-quarter-2026-financial-results-raises-full
● Eli Lilly Q2 2026 Form 10-Q – sec.gov/Archives/edgar/data/59478/
● Eli Lilly 2025 Form 10-K – sec.gov/Archives/edgar/data/59478/000005947826000013/lly-20251231.htm
● Lilly R&D; Pipeline, Stand 05.08.2026 – lilly.com/discovery/clinical-development-pipeline
● Lilly Dividend History – investor.lilly.com/stock-information/dividends-splits
● Novo Nordisk Q2 2026 / Investor Presentation, 04.08.2026 – novonordisk.com/investors/financial-results.html
● Novo Nordisk Annual Report 2025 – annualreport.novonordisk.com/2025/
● Novo R&D; Pipeline – novonordisk.com/science-and-technology/r-d-pipeline.html
● Novo Capital Markets Day 2026, 21.09.2026 –
novonordisk.com/news-and-media/news-and-ir-materials/news-details.html?id=916773
● Bereitgestellte Investing.com Pro Research Reports vom 22./23.10.2026 und vier Chart-Screenshots vom 23.10.2026.
● Marktkapitalisierungen: CompaniesMarketCap / StockAnalysis, 21.–23.10.2026; Lilly zusätzlich aus Kurs × Aktienzahl
plausibilisiert.
DCF-Annahmen: zehn explizite Jahre, danach GordonGrowth. Die Szenarien sind bewusst breit. WACC, Terminalwachstum, normalisierter FCF,
Schulden und Aktienzahl sind Annahmen und keine Unternehmensprognosen.
HAFTUNGSHINWEIS
Diese Unterlage dient ausschließlich Informations und Diskussionszwecken. Sie ist
keine Anlageberatung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf von
Wertpapieren. Kurse, Schätzungen und Pipelineannahmen können sich kurzfristig
ändern
und natürlich alle anderen :)


