

Moin Leute! ☕🍁
Schön, dass ihr alle so zahlreich am Start seid!
Aber bevor wir tief in die Zahlen einsteigen, muss ich euch direkt mal was gestehen:
Tja, das mit den „99 % Klumpenrisiko & Umsatz-Desaster“ war natürlich nur eine fiese Clickbait-Überschrift – und ihr seid alle schön brav drauf reingefallen! 😉
Aber hey, Hand aufs Herz: Ganz erlogen war es leider nicht. Die Zahl steht nämlich felsenfest in den Bilanzen!
Nachdem wir im Wintergarten bei einer frischen Kanne Kaffee die neuesten Berichte gewälzt haben, sind wir auf eine Aktie gestoßen, die gerade einen ziemlich spektakulären Absturz hinlegt.
Die Rede ist von TSS $TSSI Wenn man sich das Ganze auf den ersten Blick anschaut, sieht das nach einem echten Totalschaden aus – aber wer unseren Blick für das Besondere kennt, weiß:
Genau da, wo die Panik am größten ist, versteckt sich manchmal die spannendste Turnaround-Chance. Wieso das Unternehmen trotzdem sehr interessant ist erfahrt Ihr am Ende.
Schnappt euch 'nen heißen Kaffee, setzt euch zu uns in den geheizten Wintergarten und lasst uns die Kiste mal ganz ohne die rosarote KI-Brille zerlegen:
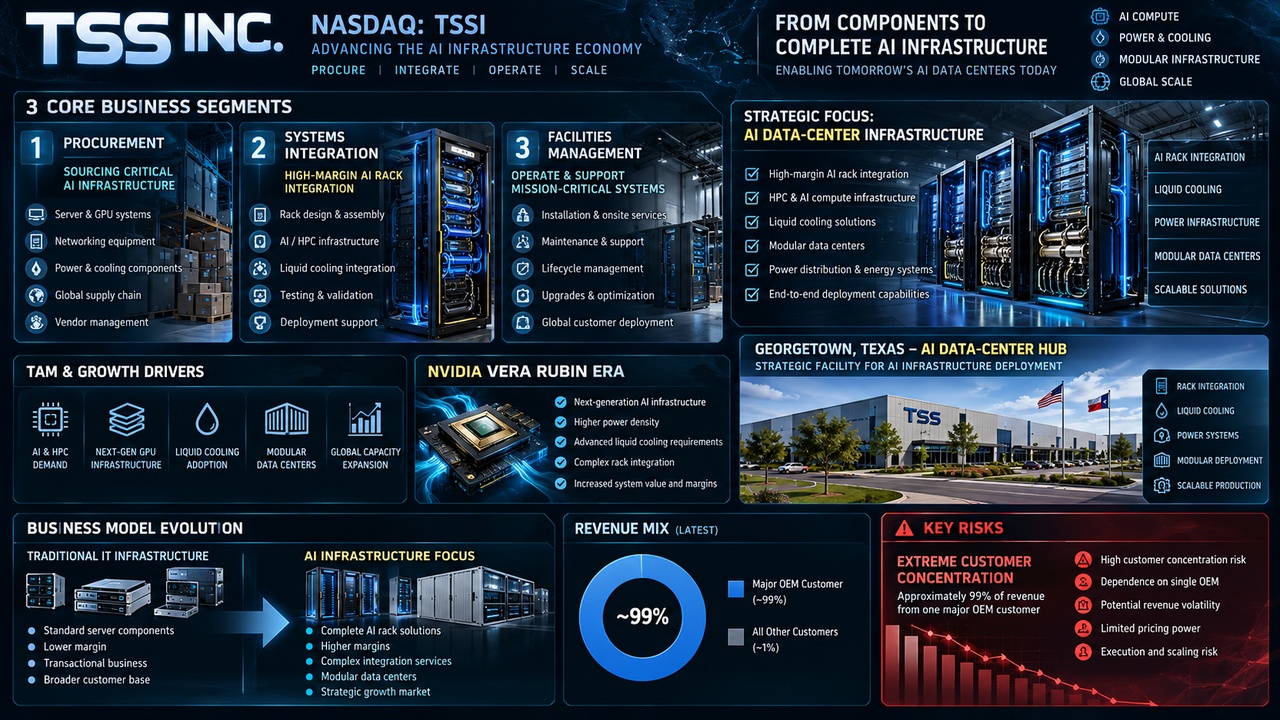
1. Geschäftsmodell – was macht TSS überhaupt?
TSS plant, konfiguriert, integriert und betreibt Rechenzentrums- und IT-Infrastruktur. Das Geschäft gliedert sich im Wesentlichen in:
Procurement: Beschaffung und Weiterverkauf von Hardware. Viel Umsatz, geringe Marge und schwankend.
Systems Integration: Server und insbesondere AI-/HPC-Racks werden konfiguriert, integriert, getestet und für Kunden bereitgestellt.
Facilities Management: Betrieb, Wartung, Logistik sowie Infrastruktur rund um Rechenzentren.
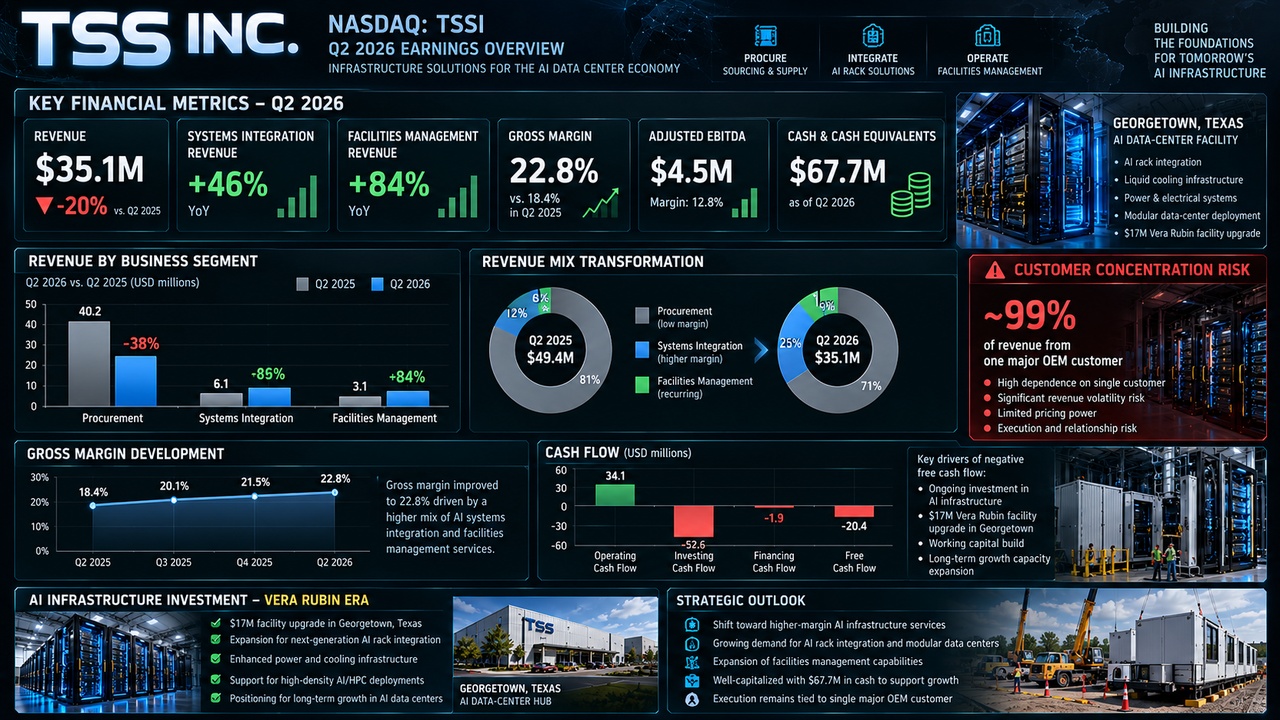
Gerade die letzten beiden Bereiche sind spannend. Im Q2 stieg Systems Integration um 46 % auf 13,9 Mio. USD, Facilities Management sogar um 84 %. Der schwache Procurement-Umsatz drückte dagegen den Gesamtumsatz um 20 %.
TSS ist also weniger „AI-Hardwarehersteller“ und mehr derjenige, der dafür sorgt, dass die Hardware überhaupt installiert und betrieben werden kann.
2. Marktstellung & Burggraben – Moat oder Gartenpforte?
Hier muss die Aufsicht gleich den ersten Eimer kaltes Wasser auskippen:
Einen klassischen Burggraben besitzt TSS nicht.
Es gibt keine proprietäre Chiparchitektur, keine Plattform mit Netzwerkeffekt und keine patentierte Wundertechnologie.
Was TSS besitzt, sind:
- spezialisierte Infrastruktur und Know-how für High-Density-Computing,
- eingespielte OEM-Beziehungen,
- physische Kapazitäten,
- Erfahrung bei komplexen Rack-Integrationen,
- Geschwindigkeit beim Ausbau neuer Plattformgenerationen.
Besonders interessant ist Georgetown, Texas. TSS investiert rund 17 Mio. USD, um die Anlage für NVIDIAs $NVDA (-0,41 %) kommende Vera-Rubin-Plattform vorzubereiten. Das Management erwartete die Fertigstellung Mitte September und zusätzliche Erlöse vor allem ab Q4.
Aber der Elefant sitzt mitten im Raum:
Dell stand zuletzt für ungefähr 99 % des Umsatzes.
Das ist keine normale Kundenkonzentration. Das ist praktisch eine Unternehmensabhängigkeit.
Fällt diese Beziehung weg oder verlagert Dell $DELL (+1,76 %) die Integration, kann hier sehr schnell das Licht ausgehen.
Moat: eher mittel bis schwach.
Customer Stickiness: hoch.
Customer Risk: extrem hoch.
3. Core Quality Formula
Unsere Formel:
Umsatzwachstum + operative Marge
Q2 2026: Gesamtumsatz: 35,1 Mio. USD
YoY-Wachstum: −20 %
GAAP Operating Income laut Quartalstabelle: rund 2,1 Mio. USD.
Operative Marge:
2,1 / 35,1 = ca. 6,0 %
Damit: −20 % + 6 % = −14 Punkte
➡️ Core Quality Score: −14
Nach dem vorgegebenen Raster: <15 = schwach/spekulativ.
Das sieht brutal aus – und mathematisch ist es korrekt.
Man muss allerdings verstehen, warum der Umsatz fällt:
Procurement brach um 45 % ein, während das höherwertige Systems-Integration-Geschäft +46 % wuchs und Facilities Management +84 %. Gleichzeitig sprang die Bruttomarge von 16,4 auf 22,8 %.
TSSI ist momentan also ein Mix-Shift-/Turnaround-Case, kein Quality-Growth-Compounder.
4. Cashflow Quality Formula
Hier wird es wieder ungemütlich.
Im ersten Halbjahr 2026:
Operativer Cashflow: −7,295 Mio. USD
CapEx: 4,609 Mio. USD
Damit:
FCF = −7,295 − 4,609 = −11,904 Mio. USD
Bei rund 262 Mio. USD Market Cap:
FCF-Rendite H1 ≈ −4,5 %
Nicht annualisiert. Die Richtung reicht trotzdem.
Auch der Pro-Report zeigt eine negative LTM-FCF-Rendite.
➡️ Cashflow-Qualität aktuell schwach.
Allerdings fließen gerade erhebliche Mittel in den Kapazitätsausbau für Vera Rubin. Deshalb ist negativer FCF hier erklärbar, aber nicht ignorierbar.
Das Unternehmen hat genügend Liquidität, um sich diesen Ausbau momentan leisten zu können.
5. Dividenden-Filter
Ganz kurz:
Dividende: 0 USD.
Damit:
❌ keine 3,5 % Rendite
❌ kein Income-Titel
❌ kein Cashflow-Investment
Hier gibt es nichts schönzureden. TSSI ist eine Wachstums-/Sondersituationswette.
6. KGV
Aktuell werden je nach Datenanbieter ungefähr folgende Werte ausgewiesen:
Trailing P/E: ca. 18x
Forward P/E: ca. 27x.
Der Pro-Report vom 18. September lag bei 16,9x trailing und 37,4x forward; bei einem Unternehmen mit sehr geringer Analystenabdeckung schwanken die Forecast-Multiples deutlich.
18x trailing ist für einen AI-Infrastrukturwert nicht teuer.
27x forward ist allerdings auch kein offensichtliches Schnäppchen, wenn der Gesamtumsatz aktuell schrumpft.
Das Bewertungsargument lautet deshalb nicht: „Billige Aktie.“
Sondern:
„Wenn das höhermargige AI-Integrationsgeschäft stark skaliert, kann die heutige Bewertung rückblickend günstig sein.“
Das ist ein wichtiger Unterschied.
7. KCV
Beim Cashflow funktioniert das klassische KCV derzeit kaum sinnvoll.
LTM operativer Cashflow im Pro-Report: ungefähr −9,4 Mio. USD.
Bei rund 262 Mio. USD Market Cap würde daraus mathematisch ungefähr:
KCV ≈ −28 entstehen.
Aber ein negatives KCV hat keine sinnvolle klassische Bewertungsinterpretation.
➡️ KCV aktuell nicht brauchbar / Warnsignal.
8. KUV
TTM-Umsatz: 193,3 Mio. USD
Market Cap: ca. 262 Mio. USD
Damit: KUV ≈ 1,36
Das ist für einen AI-Infrastrukturwert interessant.
Wenn Systems Integration und Facilities Management künftig einen größeren Anteil des Umsatzmixes stellen, könnte bei steigender Gesamtmarge ein KUV von rund 1,3 durchaus attraktiv sein. Aber nur dann.
9. KBV
Eigenkapital zum 30.06.: rund 80,3 Mio. USD.
Market Cap rund 262 Mio.
Damit: KBV ≈ 3,3
Kein Deep Value.
Aber auch keine absurde AI-Bewertung.
Für TSSI ist der Buchwert ohnehin deutlich weniger wichtig als die Frage, wie viel EBITDA seine neue Infrastruktur erwirtschaften kann.
10. Aktuelle Zahlen & Katalysatoren
Q2 war auf den ersten Blick mies: Umsatz 35,1 Mio. USD, −20 % YoY
Erwartung etwa 47,1 Mio. USD
EPS 0,05 statt erwarteter 0,06 USD.
Deshalb wurde die Aktie nach den Zahlen auch massiv abgestraft.
Unter der Motorhaube sah es besser aus:
Systems Integration +46 %
Facilities Management +84 %
Gross Margin 22,8 % vs. 16,4 %
Adjusted EBITDA +12 % auf 4,5 Mio. USD
Das Management hielt zudem die FY2026-Adjusted-EBITDA-Guidance am oberen Ende von 20–22 Mio. USD aufrecht.
Der wichtigste Katalysator heißt: NVIDIA Vera Rubin
TSS investiert etwa 17 Mio. USD in Strom- und Kühlungsinfrastruktur für die nächste NVIDIA-Generation. Das Unternehmen erwartete den größeren Umsatzbeitrag daraus hauptsächlich ab Q4 2026.
Und genau hier muss die Aufsicht pingelig sein:
Eine offizielle Meldung, dass der Umbau inzwischen vollständig abgeschlossen wurde, konnte ich Stand heute noch nicht finden.
Die letzte IR-Meldung vom 21. September betrifft lediglich eine Investorenveranstaltung. TSS, Inc.
Also kein erfundener grüner Haken. Das muss noch bestätigt werden.
11. Wettbewerb & Risiken
Die Risiken sind nicht kosmetisch.
Dell-Abhängigkeit: Rund 99 % Umsatzanteil eines OEMs ist das größte Problem.
Execution Risk: Der Vera-Rubin-Ausbau muss funktionieren und ausgelastet werden.
Supply Chain: Speicher, Kabel und andere Rack-Komponenten begrenzen teilweise den Durchsatz.
Volatiles Procurement: Ein einzelnes Quartal kann dadurch extrem schwanken.
Wettbewerb: Größere IT-Integratoren wie CDW, IBM, Accenture oder Rackspace verfügen über wesentlich mehr Ressourcen.
Technologiesprünge: AI-Infrastruktur verändert sich extrem schnell; TSS muss permanent investieren.
Aktie selbst: Beta etwa 2 – hier wird nicht gemütlich Dividende eingesammelt.
Und nochmals: Die größte rote Fahne ist nicht Bewertung oder Verschuldung.
Es ist die Kundenkonzentration.
12. Zukunftsaussichten
Die zentrale Story lautet: Heute dominiert noch ein schwankendes Procurement-Geschäft.
Morgen soll ein größerer Anteil aus: AI Rack Integration + Facilities Management + Modular Data Centers kommen.
Das wäre fundamental sehr attraktiv, weil diese Bereiche höhere Margen erzeugen.
Der CEO erklärte im Q2-Call sogar, man verfüge in den aktuellen Anlagen über 2–3x die Kapazität des vertraglich zugesicherten Mindestvolumens; der Engpass sei eher operative Effizienz bzw. Supply Chain als Nachfrage.
Zusätzlich plant TSS weitere Modular Data Center und versucht ausdrücklich, die Kundenbasis über den derzeit dominierenden OEM hinaus zu erweitern.
Wenn das gelingt, könnte sich TSSI fundamental erheblich verändern.
Wenn nicht, besitzen wir weiterhin einen kleinen Dienstleister, der praktisch an einem einzigen Großkunden hängt. Das ist die Wette.
13. Charttechnik – Wochenchart
Der langfristige Hype ist komplett bereinigt.
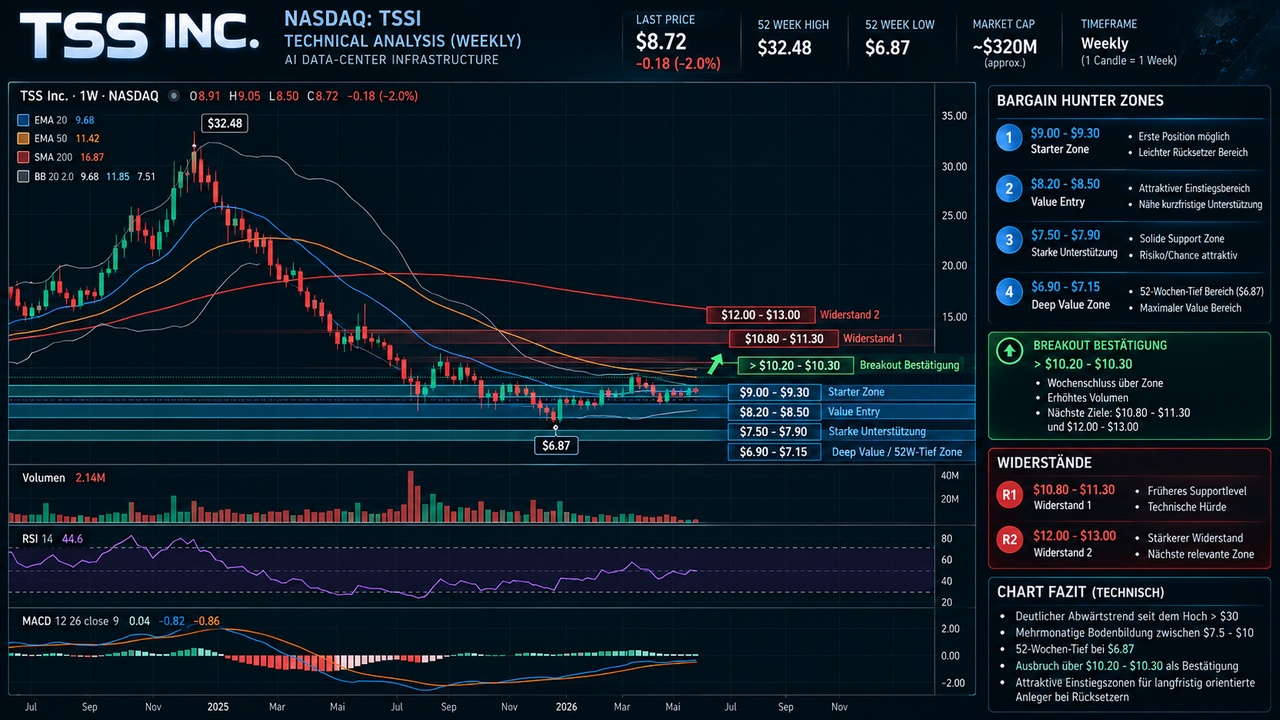
Vom Bereich um 30 USD ging es brutal nach unten. Danach folgte über Monate eine Serie tieferer Hochs, bis sich zuletzt ungefähr zwischen 7,5 und 9 USD erstmals eine vernünftige Basis gebildet hat.
Im Wochenchart sehe ich aktuell:
Kurs: wieder ungefähr 9–10 USD
RSI: etwa Mitte 40 – neutral, nicht überkauft
MACD: weiterhin unter Null, aber Abwärtsmomentum lässt nach
50-Wochen-Trend: weiterhin problematisch
langfristige Unterstützung: intakt
Volatilität/ATR: deutlich zurückgekommen.
Kurz gesagt:
Bodenbildung ja. Neuer langfristiger Aufwärtstrend noch nein.
Das ist für eine spekulative Turnaround-Aktie eigentlich genau die Phase, die interessant wird.
Der Tageschart sieht bereits besser aus: MACD dreht nach oben, RSI hat sich erholt und seit Anfang September sehen wir höhere Tiefs.
Der erste wichtige Widerstandsbereich liegt ungefähr bei: 9,50–10,30 USD.
Danach: 10,8–11,3 USD
und anschließend die deutlich schwerere Zone: 12–13 USD.
Ein nachhaltiger Bruch dieser Bereiche würde das Chartbild erheblich verbessern.
14. Bargain Hunter's List – Einstiegszonen
Jetzt kommt der Bereich, den die Wintergarten-Aufsicht normalerweise mit dem Zollstock ausmisst.
Zone 1 – Starter: 9,00–9,30 USD
Hier liegt die aktuelle Base. Für einen kleinen Einstieg akzeptabel.
Zone 2 – guter Abstauber: 8,20–8,50 USD
Hier verlief mehrfach Nachfrage. Das CRV wird deutlich attraktiver.
Zone 3 – starke Supportzone: 7,50–7,90 USD
Das ist die eigentliche September-Bodenregion.
Zone 4 – Katastrophenlimit: 6,90–7,15 USD
Nahe dem 52-Wochen-Tief von 6,87 USD. Dort würde die Bewertung ausgesprochen interessant – vorausgesetzt, es gibt keinen fundamentalen Grund für den Rückgang.
Und daneben gibt es die Momentum-Variante:
>10,20–10,30 USD mit überzeugendem Volumen
Dann bezahlt man etwas mehr, bekommt dafür aber eine bestätigte Auflösung der aktuellen Base.
Nicht mein Lieblingsspiel:
10–11 USD hinterherrennen, wenn die Aktie morgens schon +10 oder +15 % steht.
15. Mein persönliches Fazit
So, Füße vom Gartentisch. Jetzt der Reality-Check.
$TSSI gefällt mir deutlich besser als viele AI-Microcaps, weil hier bereits:
- reales Geschäft,
- reale Umsätze,
- Profitabilität,
- viel Cash,
- überschaubare Verschuldung,
- echte AI-Infrastruktur,
- ein konkreter Vera-Rubin-Katalysator
vorhanden sind.
Zum 30. Juni hatte TSS rund 67,7 Mio. USD Cash. Die Bilanz ist damit für eine Gesellschaft mit nur rund 262 Mio. USD Börsenwert ziemlich ordentlich.
Was mir besonders gefällt, ist der Qualitätswechsel innerhalb des Geschäfts:
Gesamtumsatz runter – aber höhermargige AI-Integration massiv rauf.
Das kann der Anfang einer vernünftigen Transformation sein.
Aber: Die 99-%-Dell-Abhängigkeit ist kein kleiner Schönheitsfehler.
Das ist der Grund, warum ich TSSI niemals wie einen sicheren AI-Compounder behandeln würde.
Außerdem ist der Free Cashflow aktuell negativ und der langfristige Wochenchart noch nicht repariert.
Damit lautet das Urteil der Terrassenaufsicht:
🟡🟢 TSSI – spekulativ interessant, aber noch kein Qualitätsinvestment.
Kein „all in“. Kein FOMO-Kauf.
Aber im Bereich 8–9,5 USD halte ich das Chance/Risiko für interessant.
Wenn Vera Rubin planmäßig hochläuft, Systems Integration weiter zweistellig wächst und TSS gleichzeitig einen zweiten relevanten Kunden gewinnt, könnte sich der Case deutlich verbessern.
Genau dieser zweite Großkunde wäre für mich möglicherweise sogar wichtiger als der nächste schöne Umsatzrekord.
Denn:
Dell von 99 % auf beispielsweise 70–80 % herunterzubekommen würde das Unternehmen fundamental qualitativ verändern.
Kleinere Alternativen im selben erweiterten AI-Infrastrukturfeld wären beispielsweise Silicom, POET Technologies oder Navitas Semiconductor. Die haben teilweise mehr Technologiehebel, sind dafür aber entweder deutlich spekulativer oder inzwischen wesentlich höher bewertet.
TSSI sitzt für mich momentan in einer interessanten Mitte:
klein genug für echte Asymmetrie, aber groß und operativ genug, dass wir hier nicht ausschließlich PowerPoint-Folien kaufen.
Und damit darf TSSI erst einmal einen Stuhl im Wintergarten behalten.
und natürlich alle anderen :)

