
Ich habe nach Namen gesucht, die Folgendes sind:
• hinken dem Gesamtmarkt hinterher
• stark unterbewertet
• immer noch grundlegend stark
• und sitzen auf perfekten Charts, die kurz vor Ausbrüchen stehen
Wenn Kapital defensiv umgeschichtet wird, sind diese Werte genau dafür positioniert.👇
$JD (-3,68 %) — JD.com 🛒
Geschäftsüberblick 🧬
Eine der größten E-Commerce- und Logistikplattformen Chinas mit landesweitem Lieferservice und starker Präsenz im chinesischen Konsumverhalten.
Grundlagen 🧾
• Der Handel erfolgt ca. 46,9 % unter dem geschätzten fairen Wert
• Kurs-Umsatz-Verhältnis ≈ 0,24 — stark rabattiert
• Gewinnprognose: ~14,4 % Wachstum pro Jahr
• China hinkt den USA hinterher – und JD hinkt China hinterher → eine große Divergenz zeichnet sich ab.
Diagramm 📊
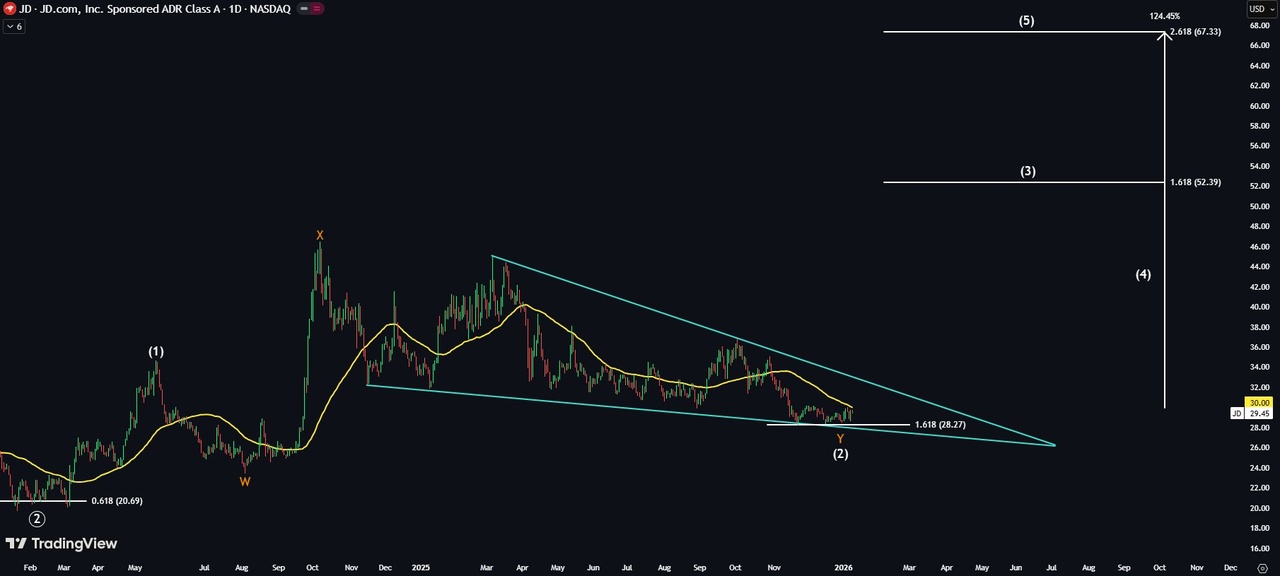
• Welle 2 gerade abgeschlossen
• Konsolidierung in einem absteigenden Keil
• Aktuell wird aktiv akkumuliert, mit einem sichereren Einstiegspunkt beim Umschwung des 50-Tage-Durchschnitts zur Unterstützung.
• Ziel der Welle 5 = ~124 % Aufwärtspotenzial
Schlussfolgerung 💡
So sieht eine falsche Preisgestaltung aus.
Der Wert ist extrem hoch. Das Wachstum ist real.
$US60855R1005 (-1,55 %) — Molina Healthcare 🏥
Geschäftsüberblick 🧬
US-Anbieter von Managed-Care-Programmen für einkommensschwache Familien über Medicaid, Medicare und staatliche Marktplätze – ein Hauptnutznießer der ACA-Subventionen.
Grundlagen 🧾
• ~77 % unter dem fairen Wert
• Gewinnwachstum ~9,6 %/Jahr
• Nicht-zyklische Nachfrage
• Einnahmen, die durch staatliche Programme abgesichert sind
• Michael Burry ist lang
Diagramm 📊
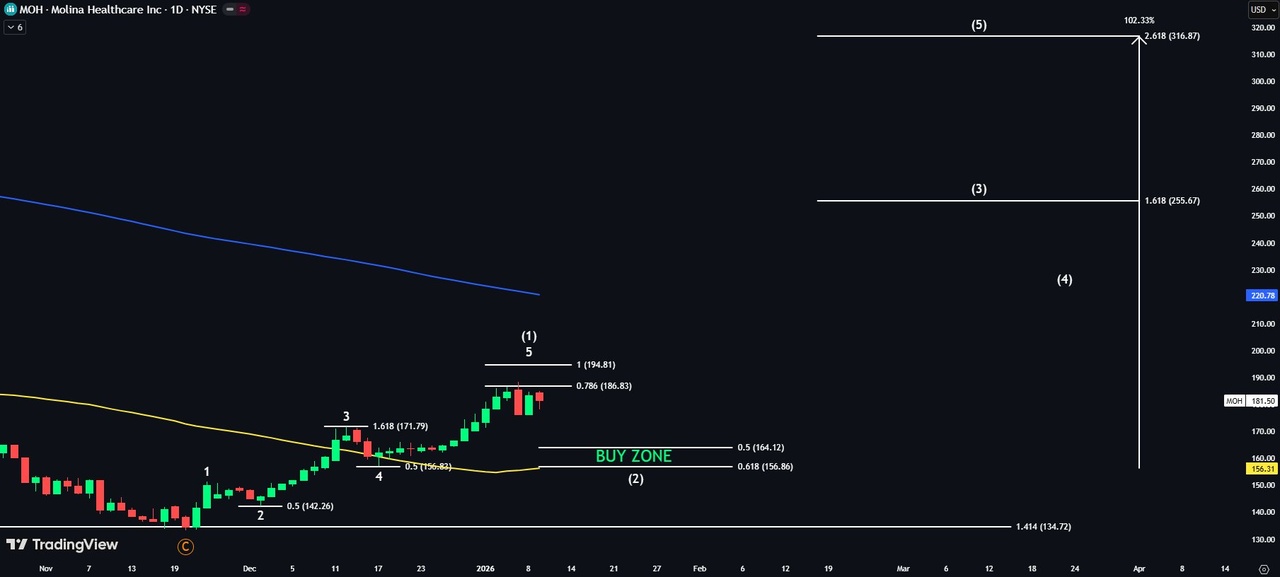
• ~68 % unter dem Allzeithoch
• Unterstützung der zweiten Welle bei 200-MMA
• Beobachtung der zweiten Subwelle nahe der 50-Tage-Linie.
• Monatlicher RSI ~37
Schlussfolgerung 💡
Hoher Wert + durch den Affordable Care Act (ACA) gestützte Nachfrage.
Gebaut, um auch bei wechselnden Belastungen standzuhalten.
$PEP (+0,22 %) — PepsiCo 🥤
Geschäftsüberblick 🧬
Globaler Lebensmittel- und Getränkegigant mit Marken wie Pepsi, Gatorade, Lay's und Doritos – Grundnahrungsmittel, die die Menschen unabhängig von der Wirtschaftslage kaufen.
Grundlagen 🧾
• Der Handel erfolgt ca. 43,3 % unter dem geschätzten fairen Wert
• Die Gewinne sollen voraussichtlich um ca. 11,1 % pro Jahr steigen.
• Rund 23 % unter dem Allzeithoch und hinkt dem breiteren US-Markt hinterher.
• Zahlt eine Dividende von ca. 4 %
Diagramm 📊
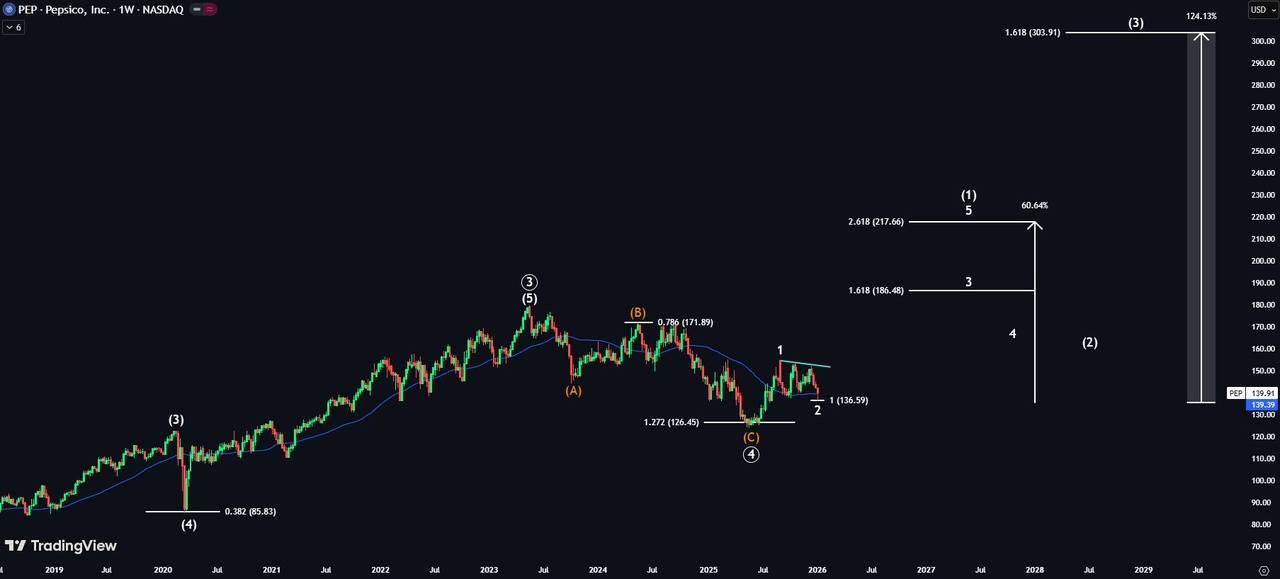
• In Welle 1 innerhalb einer Primärwelle 5
• Sub-Wave 2 fand Unterstützung im 200-DMA-Bereich.
• Hier wird Position A ★ akkumuliert, mit einem sichereren Einstiegspunkt bei einem Trendlinienbruch.
• Die kurzfristige Struktur deutet auf ein Aufwärtspotenzial von ca. 60 % hin – in diesem Jahr durchaus erreichbar.
Schlussfolgerung 💡
Unterbewertet, defensiv und dafür bezahlt, dass Sie warten.
Genau das, was ich mir für den späten Zyklus 2026–27 wünsche.
Welche unterbewerteten, defensiven Aktien beobachtet ihr aktuell für die späte Zyklusphase?
👉 Lieber Value + Cashflow oder wartet ihr noch auf tiefere Einstiege?
👇 Bin gespannt auf eure Takes.


