
Cashflowstarker Spezialist oder breiter Wissenschaftsausrüster
Nach Johnson & Johnson $JNJ (+0,9 %) gegen Abbott $ABT (+0,07 %) schauen wir heute auf zwei Unternehmen, die hinter vielen medizinischen Fortschritten stehen.
Danaher $DHR (-0,31 %)
und Thermo Fisher
$TMO (+1,3 %) liefern die Geräte, Materialien und Dienstleistungen, mit denen andere forschen, Diagnosen stellen und Medikamente entwickeln oder produzieren. Ihre Namen stehen selten auf der fertigen Therapie. Ihre Produkte werden auf dem Weg dorthin trotzdem immer wieder gebraucht.
Genau das macht dieses Duell spannend.
Wer auf den Erfolg eines einzelnen Medikaments setzt, muss dessen Studien, Zulassung und Konkurrenz sehr genau beurteilen. Bei diesen Ausrüstern verteilen sich die Chancen auf viele Kunden und Projekte.
Das schützt allerdings nicht vor einem gemeinsamen Abschwung: Wenn Biotechfirmen sparen, Forschungsgelder fehlen oder Produktionskapazitäten zu großzügig geplant wurden, spüren das auch Danaher und Thermo Fisher.
Wie die beiden ihr Geld verdienen
Danaher wurde unter den Brüdern Steven und Mitchell Rales über Jahrzehnte durch Zukäufe und operative Verbesserungen aufgebaut. Mit den Abspaltungen von Fortive und Veralto verlagerte sich der Schwerpunkt auf Gesundheit und Life Sciences. Heute tragen Biotechnology, Life Sciences und Diagnostics das Geschäft. Cytiva und Pall helfen bei der Produktion biologischer Medikamente; Beckman Coulter, Cepheid und Leica bedienen Labore und Diagnostik. Abcam und Aldevron ergänzen Antikörper, Reagenzien und Ausgangsmaterialien für moderne Therapien.
Thermo Fisher entstand 2006 aus Thermo Electron und Fisher Scientific. Mit Life Technologies, Patheon, PPD und inzwischen Clario wurde daraus ein Anbieter, der große Teile des Forschungs- und Entwicklungsprozesses abdeckt. Das Unternehmen verkauft Laborverbrauchsmaterial, Analysegeräte und Reagenzien, organisiert klinische Forschung und produziert im Auftrag von Pharmakunden. Ein Kunde kann deshalb mit einem kleinen Laborauftrag beginnen und später zahlreiche weitere Leistungen beziehen.
Der Unterschied zeigt sich in den Umsätzen:
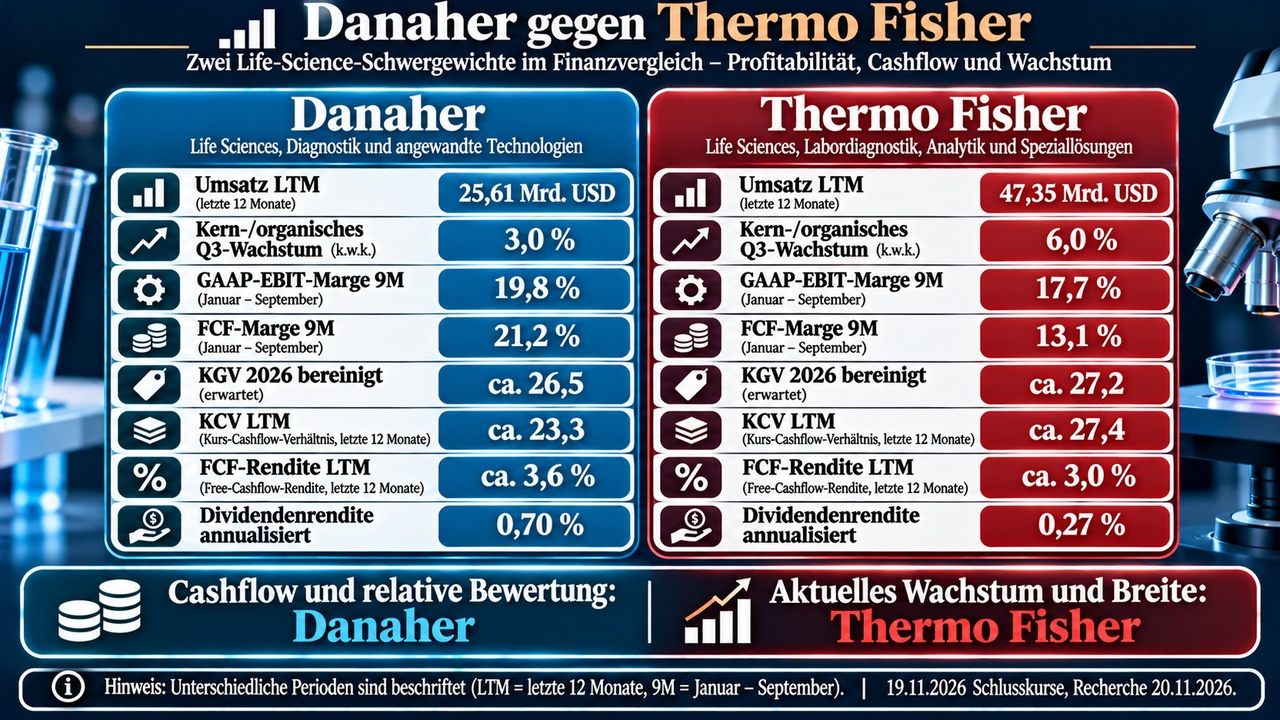
Danaher kam in den letzten zwölf Monaten auf etwa 25,6 Milliarden USD, Thermo Fisher auf 47,4 Milliarden USD. Die Größe von Thermo Fisher schafft Einkaufsmacht und Kundenzugang. Danahers fokussierterer Mix lässt mehr Umsatz in freien Cashflow übergehen. Diese Unterschiede sind wirtschaftlich wichtiger als die absolute Größe.
Danaher bei Wachstum und Finanzqualität
Danahers Erholung läuft, aber sie ist noch ungleichmäßig. Im dritten Quartal stieg der Umsatz auf 6,55 Milliarden USD. Das bereinigte Kernwachstum betrug drei Prozent; ohne Atemwegstests waren es 5,5 Prozent. Dieser Zusatz ist wichtig, denn das Geschäft mit respiratorischen Tests bremst weiterhin. Eine bereinigte Wachstumszahl beschreibt einen nützlichen Teil des Geschäfts, bezahlt aber nicht allein die Rechnung des Konzerns.
Der bessere Teil der Geschichte liegt im Bioprocessing. Verbrauchsmaterialien und qualifizierte Prozesse können über lange Zeit an die Herstellung eines Medikaments gebunden bleiben. Ein Wechsel kostet Validierungsarbeit und erhöht das
Produktionsrisiko. Die im Research beschriebenen wachsenden Bestellungen stützen die Erholungsthese; entscheidend bleibt deren Umwandlung in Umsatz. Die Bestellung einer Anlage ist noch kein dauerhaft höherer Verbrauch an Filtern oder Reagenzien.
Die Cashflow-Qualität ist die stärkste Zahl in diesem Vergleich. Aus 18,77 Milliarden USD Neunmonatsumsatz entstanden 3,98 Milliarden USD freier Cashflow, also rund 21,2 Prozent. Der freie Cashflow lag deutlich über dem ausgewiesenen Gewinn. Die operative GAAP-Marge für diese neun Monate betrug 19,8 Prozent. Für das dritte Quartal nennt Danaher bereinigt 29 Prozent; diese beiden Margen dürfen nicht ohne Kennzeichnung vermischt werden.
Masimo erweitert die Diagnostik um kontinuierliche Patientenüberwachung. Gleichzeitig ist der Kauf ein Belastungstest für die Kapitalallokation. Nach der Übernahme stiegen die Schulden deutlich. Mein Teilurteil ist deshalb positiv für das Geschäftsmodell und den Cashflow, aber vorsichtiger für die Bilanz. Danaher muss beweisen, dass die höhere Verschuldung mit Wachstum und Integration wieder zurückgeht.
Thermo Fisher bei Wachstum und Finanzqualität
Thermo Fisher wächst aktuell schneller. Im dritten Quartal erreichte der Konzern 12,14 Milliarden USD Umsatz und sechs Prozent organisches Wachstum. Besonders stark waren Laboratory Products and Biopharma Services. Life Sciences Solutions wuchs organisch dagegen nur schwach. Die Erholung erfasst also noch nicht alle Geschäfte im gleichen Tempo.
Diese Breite kann ein Vorteil sein: Klinische Forschung und Pharma Services können wachsen, bevor Kunden wieder mehr hochwertige Reagenzien bestellen. PPD und Clario verstärken die Verbindung zu klinischen Studien. Clario liefert digitale Mess- und Endpunktdaten, die für die Beurteilung einer Therapie gebraucht werden. Thermo Fisher kann dadurch mehr Leistungen entlang desselben Kundenprojekts anbieten.
Der höhere Dienstleistungsanteil erklärt einen Teil des Margenabstands. In den ersten neun Monaten lag die GAAP-Betriebsmarge bei 17,7 Prozent. Aus 35,14 Milliarden USD Umsatz wurden 4,62 Milliarden USD freier Cashflow, eine Marge von rund 13,1 Prozent. Absolut ist das mehr als bei Danaher, relativ zum Umsatz jedoch weniger. Die bereinigte Q3-Marge von 24,5 Prozent ist eine andere Betrachtung und liegt ebenfalls unter Danaher.
Beim jüngsten Gewinnsprung ist Zurückhaltung angebracht: Der Research-Report nennt einmalige Zollerstattungen als Teil des positiven Effekts. Solche Rückflüsse werden nicht als dauerhafte operative Verbesserung fortgeschrieben.
Mein Teilurteil: Thermo Fisher gewinnt bei Breite und gegenwärtigem Wachstum. Für einen höheren Preis müsste sich die Verbesserung zusätzlich in nachhaltigem Cashflow je Aktie zeigen.
Produktentwicklung und Wachstum der kommenden Jahre
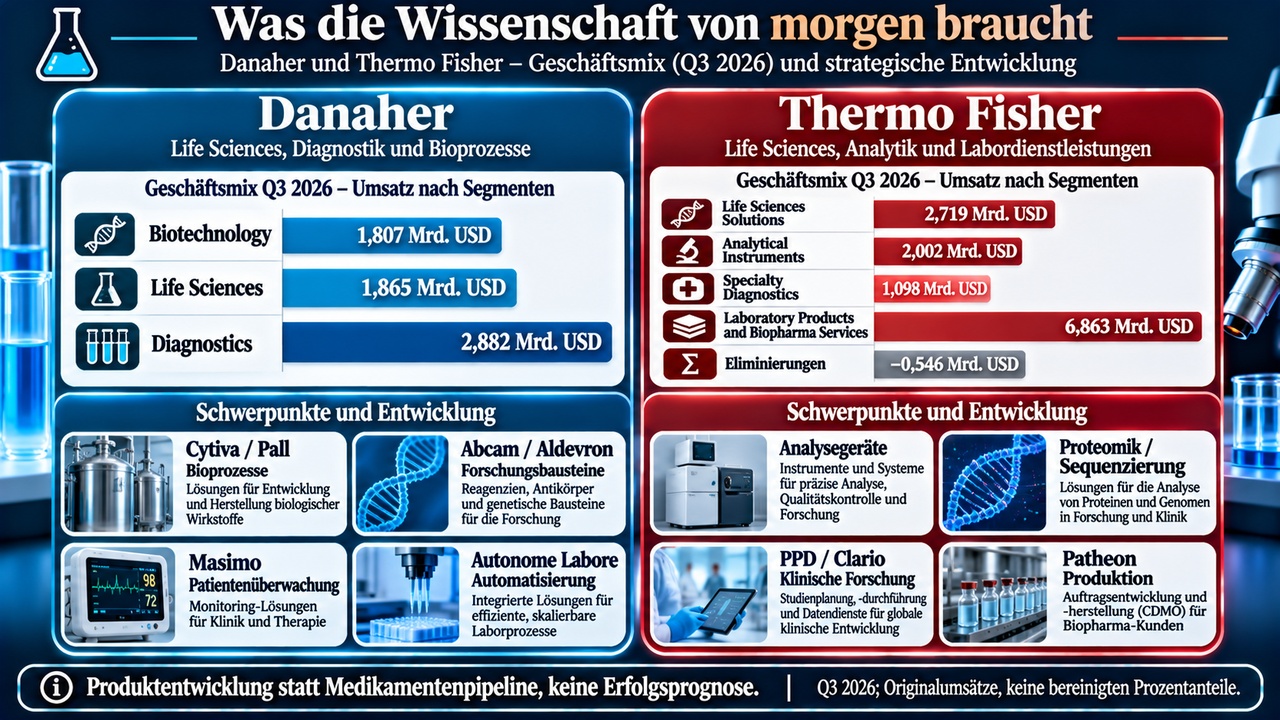
Eine klassische Medikamentenpipeline wäre bei diesen Firmen die falsche Darstellung. Ihre Zukunft liegt in neuen Geräten, Reagenzien, digitalen Werkzeugen, Produktionskapazitäten und dem Ausbau bereits installierter Systeme. Für Anleger zählt, ob daraus wiederkehrender Verbrauch und eine bessere Rendite auf das eingesetzte Kapital entstehen.
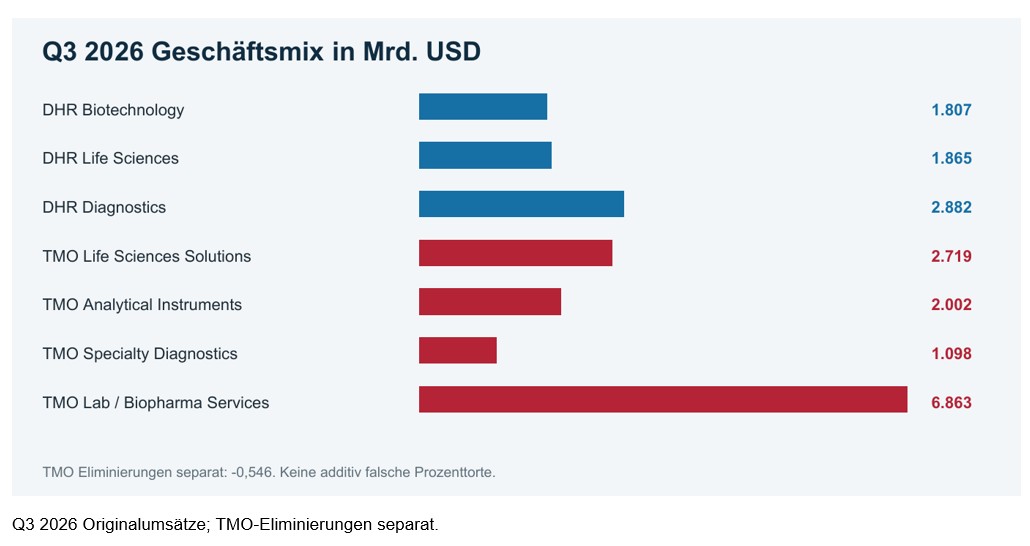
Bei Danaher sind Bioprozesse, Protein- und Antikörperforschung sowie Diagnostik die wichtigen Felder. Cytiva kann von mehr biologischen Therapien profitieren; Abcam und Aldevron liefern Bausteine für Forschung und neue Therapieformen. Masimo vergrößert das Diagnostikangebot. Der Hebel ist besonders groß, wenn neue Anlagen später zusätzlichen Verbrauch an Materialien auslösen. Scheitert die erwartete Kapazitätsauslastung, bleibt dieser Hebel kleiner als erhofft.
Thermo Fisher kombiniert neue Analysegeräte mit Proteomik, Sequenzierung und Dienstleistungen. Zu den jüngsten Produkten zählen Orbitrap Isora, der EMPAD G2-Detektor und der Ion 560 Chip. PPD, Patheon und Clario erweitern zugleich die Möglichkeiten, einen Kunden von der Studie bis zur Produktion zu begleiten. Die Plattform bietet viele Ansatzpunkte, verlangt aber auch sorgfältige Integration und eine verlässliche Qualität in der Auftragsfertigung.
Ich sehe Danaher als den fokussierteren Weg, an der nächsten Welle biologischer Therapien teilzunehmen. Thermo Fisher ist die breitere Beteiligung an Forschungsausgaben und ausgelagerten Entwicklungsaufgaben.
Der größere adressierbare Markt allein macht Thermo Fisher noch nicht zur besseren Aktie; dafür muss die zusätzliche Breite in Cashflow je Aktie ankommen.
Bewertungskennzahlen verständlich eingeordnet
Für die Bewertung verwende ich den letzten abgeschlossenen US-Handelstag, den 19. November 2026.
Danaher schloss bei 227,56 USD, Thermo Fisher bei 688,75 USD. Die auf den Screenshots orange markierten Vorbörsenwerte von 226,64 beziehungsweise 689,36 USD sind separate Momentaufnahmen. Die oben links sichtbaren historischen Werte gehören zum Fadenkreuz und sind keine aktuellen Schlusskurse.
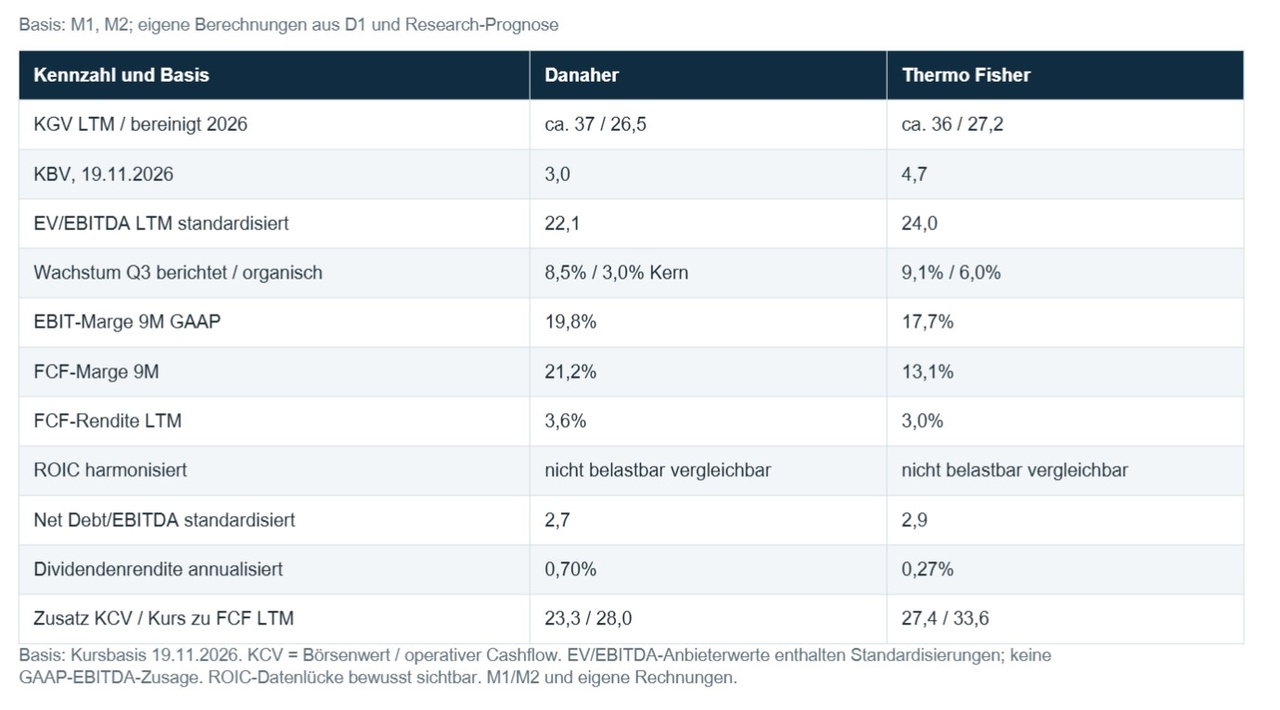
Danahers rückblickendes Kurs-Gewinn-Verhältnis liegt bei rund 37. Auf Basis der Unternehmensprognose von 8,57 bis 8,62 USD bereinigtem Gewinn je Aktie für 2026 ergibt sich ein KGV von etwa 26,5.
Thermo Fisher liegt rückblickend bei rund 36; mit dem im Research dokumentierten Prognosemittel von 25,28 USD beträgt das bereinigte 2026er KGV etwa 27,2. Der Abstand zwischen rückblickendem und bereinigtem KGV zeigt, wie stark Abschreibungen, Zukaufkosten und andere Anpassungen das Bild verändern.
Beim Kurs-Cashflow-Verhältnis, kurz KCV, rechne ich mit dem operativen Cashflow der letzten zwölf Monate. Daraus folgen etwa 23,3 für Danaher und 27,4 für Thermo Fisher.
Der operative Cashflow berücksichtigt jedoch noch nicht die Investitionen in Anlagen und Geräte. Auf den freien Cashflow bezogen kosten die Aktien ungefähr das 28-Fache beziehungsweise das 34-Fache. Die zugehörigen freien Cashflow-Renditen liegen bei rund 3,6 und 3,0 Prozent. Hier hat Danaher den greifbareren Bewertungsabstand.
Das Kurs-Buchwert-Verhältnis beträgt ungefähr 3,0 bei Danaher und 4,7 bei Thermo Fisher. Beide Bilanzen enthalten erhebliche Werte aus Übernahmen. Ein niedrigeres KBV ist deshalb kein eigenständiger Beweis für ein Schnäppchen. Auch die Unternehmenswerte zum standardisierten EBITDA von rund 22 beziehungsweise 24 zeigen hohe Erwartungen. EBITDA entfernt Abschreibungen und sagt wenig darüber, ob ein teuer gekaufter Unternehmenswert langfristig eine gute Rendite erzielt.
Danahers Nettoverbindlichkeiten einschließlich der vom Datenanbieter erfassten Leasingpositionen liegen bei rund 22,1 Milliarden USD, Thermo Fishers bei rund 35,3 Milliarden USD. Gemessen am standardisierten EBITDA sind das etwa 2,7 beziehungsweise 2,9. Beide können die Finanzierung aus ihrem Geschäft tragen, haben nach großen Zukäufen aber weniger Spielraum als in einer schuldenarmen Bilanz.
Ein exakt gleich definierter ROIC ist aus den verfügbaren Anbieterwerten nicht belastbar ableitbar; die dort genannten ROI-Werte von etwa 6,4 und 8,4 Prozent werden ausdrücklich nicht als sauber vergleichbarer ROIC ausgegeben.
Wettbewerb und Kundenstruktur
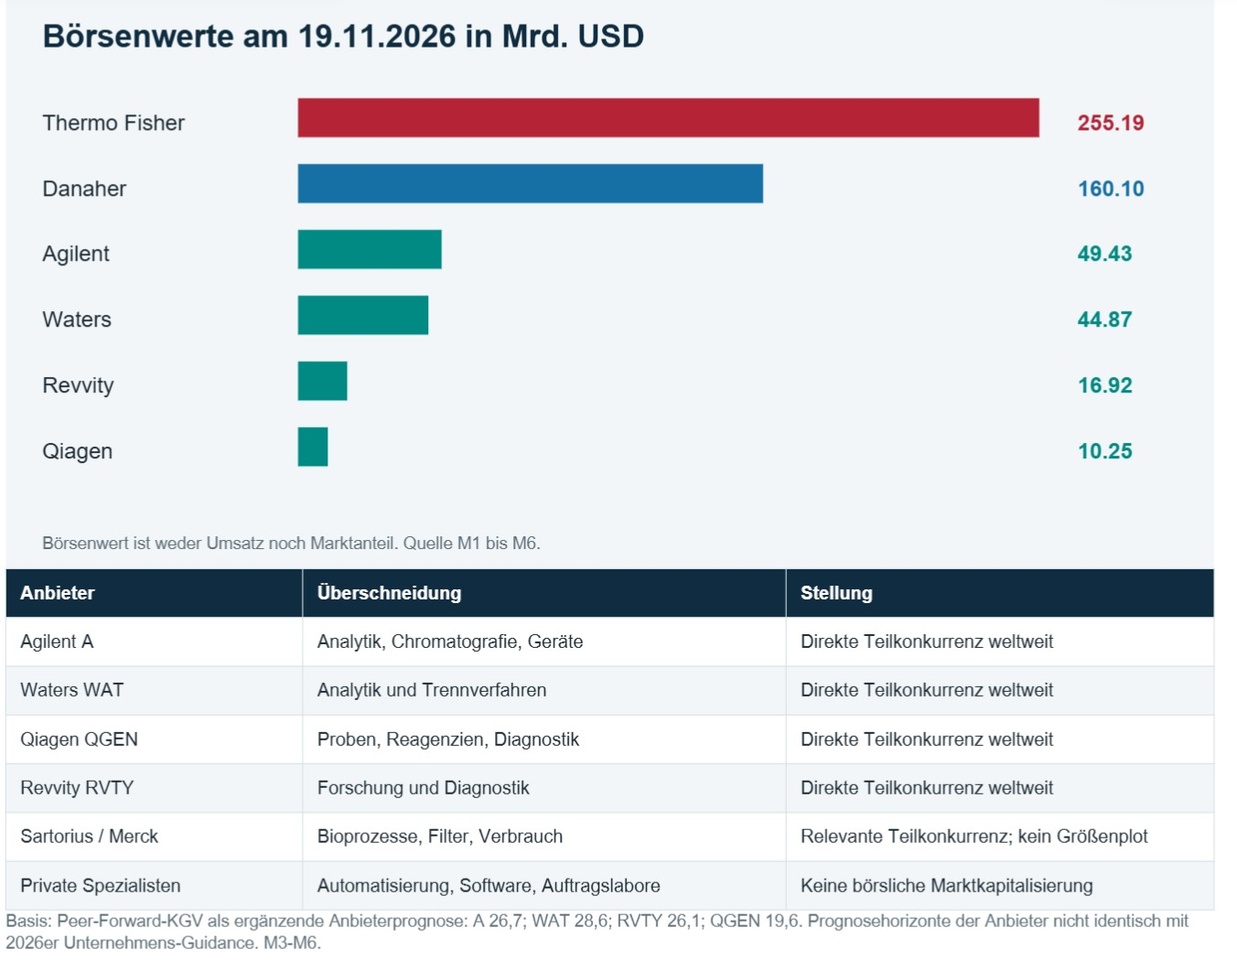
Beide Unternehmen konkurrieren miteinander, aber nicht in jedem Segment. Agilent und Waters sind besonders bei Analytik wichtig. Qiagen und Revvity überschneiden sich bei Probenvorbereitung, Reagenzien und Diagnostik.
Im Bioprocessing kommen Sartorius und Merck mit MilliporeSigma hinzu; bei Thermo Fishers Dienstleistungen außerdem große Auftragsforscher und Auftragshersteller. Wettbewerb findet weltweit statt, mit zusätzlichen lokalen Anbietern und Beschaffungsvorgaben in China.
Danahers Schutz entsteht aus qualifizierten Prozessen, installierten Geräten, Verbrauchsmaterialien und Anwendungserfahrung.
Thermo Fishers Stärke ist die Kombination aus Sortiment, Vertrieb, Service und tiefen Kundenbeziehungen. Standardprodukte bleiben preissensibel.
Hochspezialisierte Anwendungen sind schwieriger austauschbar, aber auch dort müssen die Anbieter technisch mithalten.
Eine aktuelle Top-5- oder Top-10-Kundenquote wird in den geprüften Unterlagen bei keinem der beiden Konzerne belastbar ausgewiesen. Ich behandle das als Datenlücke. Die größere Abhängigkeit ist ohnehin häufig ein gemeinsamer Endmarkt: Pharma- und Biotechbudgets, Klinikbeschaffung sowie akademische und staatliche Forschung. Viele Kunden können gleichzeitig sparen, auch wenn kein einzelner Kunde besonders groß ist.
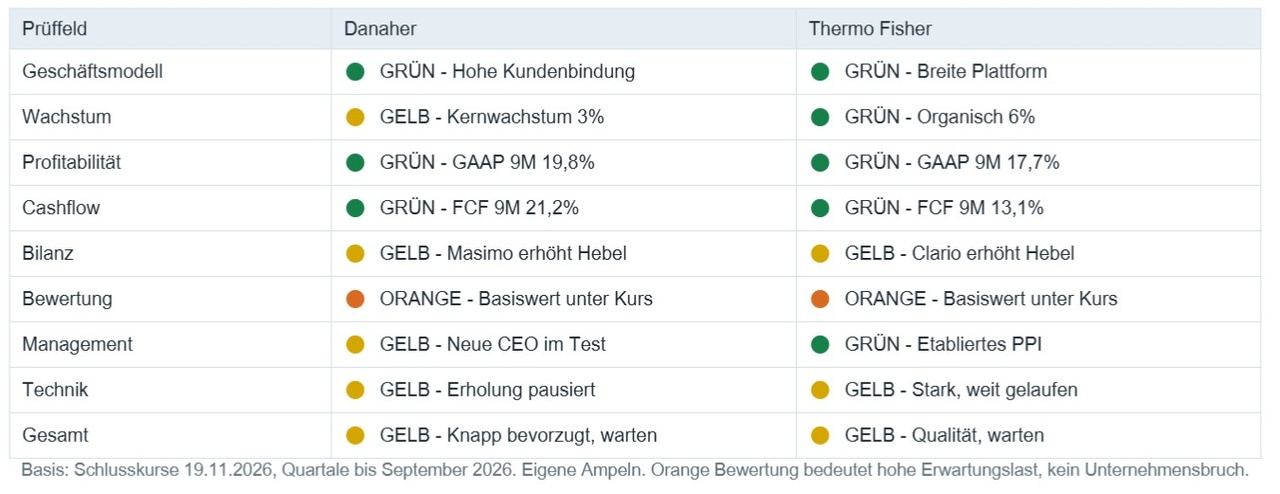
Verbrauchsmaterialien können wiederkehrend sein, ohne vertraglich garantierte Jahresabnahme. Studien können verschoben, Aufträge geändert und Produktionsprogramme eingestellt werden. Deshalb ist der Begriff wiederkehrend nicht mit einem sicheren Abonnement gleichzusetzen. Mein Teilurteil bleibt positiv für die Kundenbindung, aber nur gelb für die Transparenz der Einzelkundenkonzentration.
KI als Chance und als Wettbewerbsrisiko
KI kann bessere Moleküle vorschlagen und Versuche gezielter auswählen. Das erhöht die Bedeutung verlässlicher experimenteller Daten.
Danahers Zusammenarbeit mit NVIDIA und das geplante autonome Labor bei Abcam passen in diesen Zusammenhang. Die Kooperation selbst belegt allerdings noch keinen zusätzlichen Umsatz und keine dauerhaft höhere Marge.
Thermo Fisher kann KI in Analysegeräten, klinischen Studien und Laborabläufen nutzen. Ein sinnvoller Vorteil entsteht, wenn Kunden Messungen schneller auswerten, Studien effizienter organisieren oder Fehler vermeiden. Eine Softwarefunktion ohne messbaren Nutzen schafft dagegen wenig Preissetzungsmacht.
Die direkte Bedrohung durch einen vollständigen Ersatz der Geräte und Verbrauchsmaterialien halte ich bei beiden für gering. Größer ist über drei bis fünf Jahre das Risiko, dass offene Schnittstellen, automatisierte Labore oder spezialisierte Softwareanbieter einen Teil der Kundenbeziehung übernehmen. Zusätzlich könnten bessere Modelle weniger erfolglose Experimente pro Kandidat nötig machen. Ob mehr Projekte diesen Effizienzgewinn überkompensieren, ist offen.
Danaher erhält für die direkte KI-Bedrohung Grün, Thermo Fisher wegen der größeren Daten- und Dienstleistungsschnittstellen Gelb. Das sind qualitative Urteile. Warnsignale wären sinkende Preise für Auswertung, schlechtere Gerätebindung, weniger Verbrauch je aktivem Kunden und steigende Softwarekosten ohne höhere Kundenrendite. Für die Bewertung unterstelle ich keinen pauschalen KI-Umsatzbonus.
Dividende und Ausschüttungsdeckung
Danaher zahlt derzeit 0,40 USD je Quartal, annualisiert 1,60 USD. Beim Schlusskurs ergibt das rund 0,70 Prozent Rendite.
Thermo Fisher zahlt 0,47 USD je Quartal, annualisiert 1,88 USD und rund 0,27 Prozent Rendite. Beide Dividenden sind aus dem freien Cashflow gut tragbar.
Mit der aktuellen Aktienzahl entspricht die annualisierte Belastung ungefähr 20 Prozent des letzten Danaher-FCF und neun Prozent des Thermo-Fisher-FCF.
Die tatsächlich in den Kalenderjahren 2021 bis 2025 gezahlten Beträge stiegen bei Danaher von rund 0,81 auf 1,23 USD je Aktie und bei Thermo Fisher von 1,00 auf 1,68 USD. Das entspricht über vier Jahresabstände etwa elf beziehungsweise 14 Prozent jährlichem Wachstum. Danahers Abspaltung von Veralto beeinflusst die Vergleichbarkeit: 2024 wurde je Danaher-Aktie etwas weniger als 2023 gezahlt; die separat erhaltene Veralto-Aktie ist in dieser Reihe nicht enthalten.
Die aktuellen Ausschüttungen erhalten bei beiden Grün. Für einen Anleger, der laufenden Ertrag sucht, ist Danaher der relative Favorit. Absolut sind beide Renditen niedrig. Die Rendite dieser Investments muss überwiegend aus wachsendem Cashflow je Aktie und einem vernünftigen Einstiegspreis kommen.
Was die Aktien aus eigener Bewertung wert sein könnten
Ich bewerte beide Unternehmen zusätzlich mit einem Cashflow-Modell.
Ausgangspunkt sind die jüngsten freien Cashflows von etwa 5,7 Milliarden USD bei Danaher und 7,6 Milliarden USD bei Thermo Fisher.
Für aktienbasierte Vergütung, Sondereffekte und Normalisierung reduziere ich diese im Modell auf 5,2 beziehungsweise 6,7 Milliarden USD. Das ist eine eigene konservative Annahme, keine Unternehmensprognose.
Im Basisszenario steigt dieser normalisierte Cashflow zehn Jahre lang um acht Prozent jährlich. Danach wächst er dauerhaft um 2,5 Prozent. Bei 8,5 Prozent Eigenkapitalkosten ergibt sich ein Wert von ungefähr 192 USD je Danaher-Aktie und 468 USD je Thermo-Fisher-Aktie. Die Nettoverbindlichkeiten werden nicht noch einmal abgezogen, weil hier ein Cashflow nach Finanzierungskosten als Eigenkapital-Näherung bewertet wird. Das Modell unterstellt eine langfristig tragfähige Verschuldung und keine zusätzliche schuldenfinanzierte Wachstumswelle.
Das vorsichtige Szenario arbeitet mit fünf Prozent Wachstum, 9,5 Prozent Kapitalkosten und zwei Prozent Endwachstum. Das optimistische Szenario setzt zehn Prozent Wachstum, 7,5 Prozent Kapitalkosten und drei Prozent Endwachstum voraus. So entstehen Bandbreiten von 125 bis 296 USD für Danaher und 304 bis 722 USD für Thermo Fisher. Die breite Spanne ist die ehrliche Folge langfristiger Annahmen.
Beide Aktien liegen über meinem Basiswert. Danaher ist relativ näher an einer tragfähigen Bewertung. Thermo Fisher braucht mehr nachhaltiges Wachstum oder bessere Cashflow-Konversion, um den heutigen Kurs zu rechtfertigen.
Eine technische Einstiegszone kann deshalb für einen Trade brauchbar sein, ohne schon eine große fundamentale Sicherheitsmarge zu bieten. Für eine echte Sicherheitsmarge von 15 Prozent zum Basiswert lägen meine rechnerischen Langfristpreise bei ungefähr 163 beziehungsweise 398 USD.
Chartbild und Einstiegsplan für Danaher $DHR (-0,31 %)
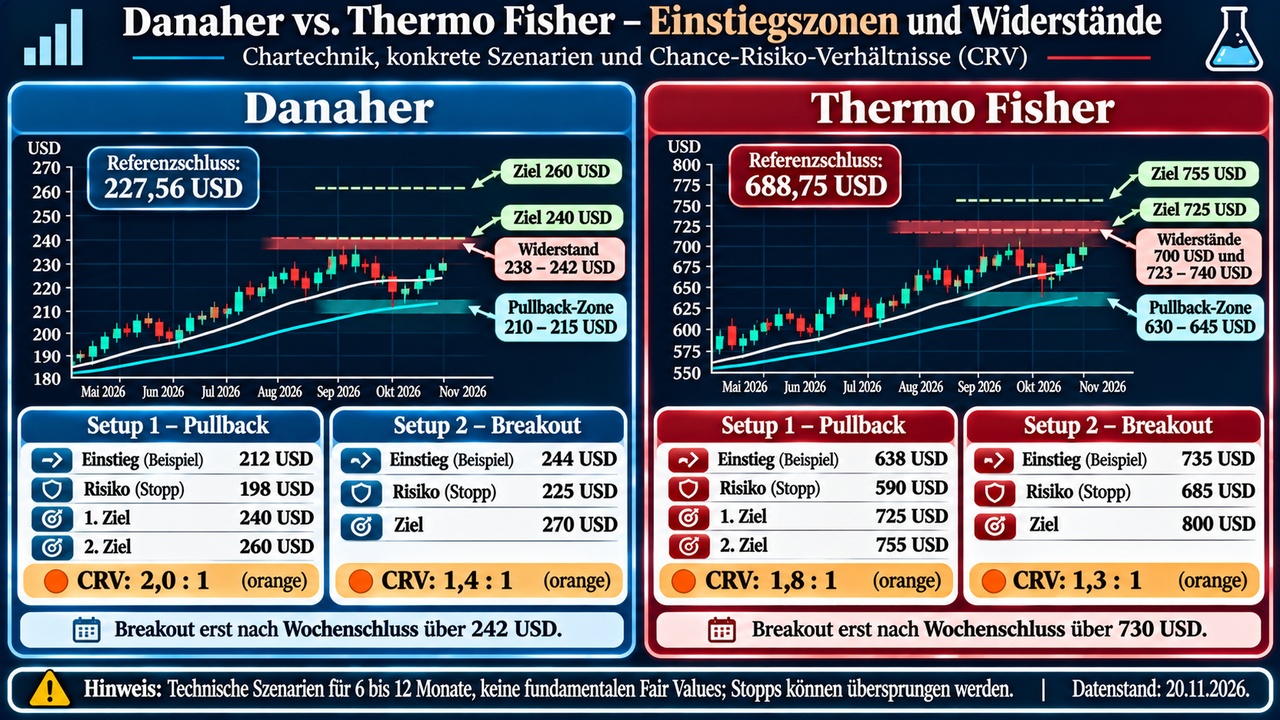
Danaher hat sich vom Frühjahrstief deutlich erholt. Im Tageschart liegen die wichtigen Durchschnitte ungefähr bei 224 USD und 210 USD. Der RSI um 48 und ein nachlassender MACD zeigen eine Pause im Aufwärtslauf. Der Wochenchart bleibt konstruktiv, mit RSI um 59 und einem positiven, aber etwas schwächeren Momentum. Bei 238 bis 242 USD liegt die Widerstandszone.
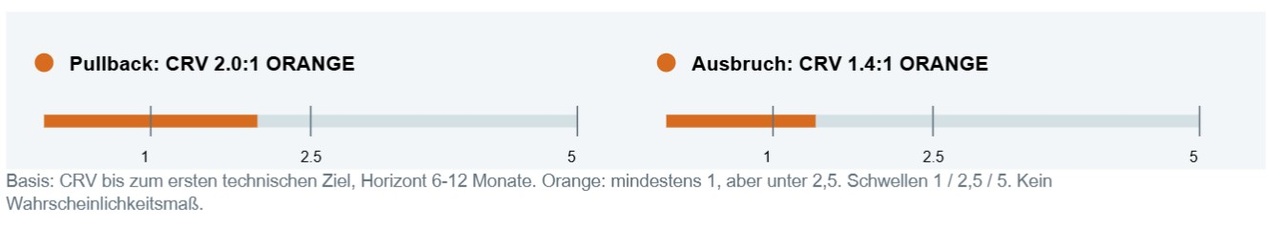
Für einen antizyklischen Einstieg beobachte ich 210 bis 215 USD. Mit einem Rechenbeispiel bei 212 USD, einer Risikomarke bei 198 USD und dem ersten Ziel bei 240 USD beträgt die Chance 28 USD bei 14 USD Risiko, also 2,0 zu 1. Das entspricht einer orangen CRV-Ampel. Bis zu einem zweiten Ziel von 260 USD wären es rechnerisch 3,4 zu 1, aber dieses weiter entfernte Ziel ist weniger sicher.
Die prozyklische Alternative wäre ein bestätigter Wochenschluss oberhalb von 242 USD. Ein Beispiel bei 244 USD, Risiko 225 USD und Ziel 270 USD ergibt nur etwa 1,4 zu 1. Diese Variante ist teurer und hat das schlechtere rechnerische Verhältnis. Ich bevorzuge den Rücklauf und würde nicht allein wegen eines Analystenziels auf einen Ausbruch springen.
Für einen Trade von sechs bis zwölf Monaten wäre ein Rückfall unter 198 USD eine technische Neubewertung; bei Erreichen von 240 USD kann eine erste Gewinnmitnahme sinnvoll sein. Beim langfristigen Investment über drei bis fünf Jahre zählt dagegen, ob Kernwachstum, Cashflow je Aktie und Entschuldung die These bestätigen. Eine technische Marke ersetzt diese Prüfung nicht.
Chartbild und Einstiegsplan für Thermo Fisher $TMO (+1,3 %)
Thermo Fishers langfristiger Aufwärtstrend ist derzeit stärker, aber auch weiter fortgeschritten. Im Tageschart verläuft eine erste Unterstützung um 670 USD. Darunter folgen der Bereich 630 bis 640 USD und tiefer etwa 590 USD. Der Tages-RSI um 50 zeigt eine Konsolidierung, während der Wochen-RSI um 67 noch ein kräftiges, relativ weit gelaufenes Momentum signalisiert. Widerstände liegen bei 700 und 723 bis 740 USD.
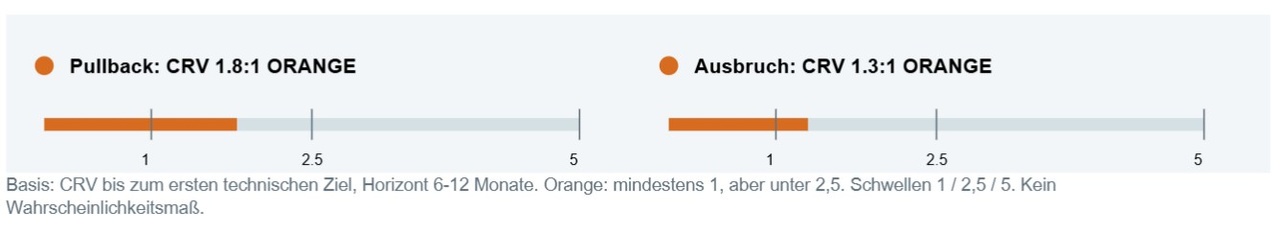
Ein bevorzugter Rücklaufbereich liegt für mich bei 630 bis 645 USD. Rechne ich mit 638 USD Einstieg, 590 USD Risikomarke und 725 USD erstem Ziel, ergibt sich etwa 1,8 zu 1 und damit Orange. Ein zweites Ziel bei 755 USD käme auf etwa 2,4 zu 1. Das passt zu einer Beobachtungsliste, liefert aber noch keine außergewöhnliche Auszahlungsstruktur.
Ein bestätigter Wochenschluss über 730 USD wäre die Ausbruchsalternative. Bei 735 USD Einstieg, 685 USD Risiko und 800 USD Ziel beträgt das CRV rund 1,3 zu 1. Der stärkere Trend allein gleicht den höheren Kaufpreis nicht aus. Auch hier gefällt mir der Rücklauf besser.
Buy-Limit und Buy-Stop wären alternative Wege. Ein gewöhnlicher Buy-Stop wartet nicht automatisch auf den Wochenschluss.
Wer eine Schlusskursbestätigung verlangt, muss sie erst abwarten und danach eine passende Order wählen. Bei einer möglichen OCO-Verknüpfung würde die Ausführung des einen Einstiegs den anderen aufheben; die konkrete Brokerunterstützung ist nicht geprüft. Stopps können bei Kurslücken schlechter als geplant ausgeführt werden.
Mein Schlusswort und das nächste Duell
Danaher gewinnt für mich knapp. Der hohe Anteil wiederkehrender Umsätze, die stärkere Cashflow-Marge und das niedrigere Verhältnis von Kurs zu freiem Cashflow geben den Ausschlag. Thermo Fisher bleibt beim aktuellen Wachstum, bei der Breite des Angebots und im langfristigen Chart vorn. Wer diese Punkte höher gewichtet, kann zu einem anderen Sieger kommen.
Mein praktisches Urteil lautet bei beiden abwarten.
Die Qualitätsgeschichte ist überzeugender als der heutige Preis. Bei Danaher beobachte ich zunächst 210 bis 215 USD, bei Thermo Fisher 630 bis 645 USD. Diese Bereiche sind technische Rücklaufideen. Für ein langfristiges Investment würde ich zusätzlich einen Abschlag zum eigenen inneren Wert verlangen.
Wie seht ihr das? Bevorzugt ihr Danahers fokussiertes Geschäft mit Bioprozessen und Verbrauchsmaterialien oder Thermo Fishers breitere Plattform vom Labor bis zur klinischen Forschung und Produktion? Und wie viel Aufpreis ist euch diese Qualität aktuell wert?
Als Nächstes folgt Vertiv $VRT (-3,97 %)
gegen Eaton $ETN (-3,14 %)
. Dann schauen wir auf Stromversorgung, Kühlung und Rechenzentren und vergleichen, wie die beiden Unternehmen am Ausbau der KI-Infrastruktur verdienen.
Quellen und Hinweise
[D1] Danaher Q3 2026 Ergebnisse und Cashflow
https://investors.danaher.com/2026-10-21-Danaher-Reports-Third-Quarter-2026-Results
[D2] Danaher Q3 2026 Form 10-Q
https://www.sec.gov/Archives/edgar/data/313616/000031361626000199/dhr-20260925.htm
[D3] Danaher Geschäftsbericht 2025
https://www.sec.gov/Archives/edgar/data/313616/000031361626000062/dhr-20251231.htm
[D4] Danaher Proxy Statement 2026
https://www.sec.gov/Archives/edgar/data/313616/000031361626000101/dhr-20260325.htm
[D5] Danaher und NVIDIA Zusammenarbeit
[D6] Danaher autonomes Labor bei Abcam
[D7] Danaher Dividendenhistorie
https://stockanalysis.com/stocks/dhr/dividend/
[T1] Thermo Fisher Q3 2026 Ergebnisse
[T2] Thermo Fisher Geschäftsbericht 2025
https://www.sec.gov/Archives/edgar/data/97745/000009774526000018/tmo-20251231.htm
[T3] Thermo Fisher Proxy Statement 2026
https://materials.proxyvote.com/Approved/883556/20260323/NPS_629003.PDF
[T4] Thermo Fisher Abschluss Clario Übernahme
[T5] Thermo Fisher Dividendenhistorie
https://ir.thermofisher.com/investors/stock-information/dividends/default.aspx
[T6] Thermo Fisher Investor Day 2026
[M1] Danaher Markt und Handelsdaten
https://stockanalysis.com/stocks/dhr/statistics/
[M2] Thermo Fisher Markt und Handelsdaten
https://stockanalysis.com/stocks/tmo/statistics/
[M3] Agilent Markt und Bewertungsdaten
https://stockanalysis.com/stocks/a/statistics/
[M4] Waters Markt und Bewertungsdaten
https://stockanalysis.com/stocks/wat/statistics/
[M5] Revvity Markt und Bewertungsdaten
https://stockanalysis.com/stocks/rvty/statistics/
[M6] Qiagen Markt und Bewertungsdaten
https://stockanalysis.com/stocks/qgen/statistics/
Bewertung, Ampeln, CRV und Einstiegszonen sind eigene Modellannahmen. Keine persönliche Anlageberatung.
und natürlich alle anderen :)