
Hallo meine Lieben,
wie bereits angekündigt, die Unternehmensvorstellung zu Lilly
Die Pharmarevolution fürs Depot
Mit den Kassenschlagern Mounjaro und Zepbound besetzt Eli Lilly den attraktivsten Wachstumsmarkt der Pharmageschichte. Warum der Konzern aus Indianapolis trotz hoher Bewertung das Basisinvestment für das Gesundheitsdepot bleibt. Eli Lilly hat sich von einem klassischen Pharmakonzern zum dynamischen Wachstumswert entwickelt.
Wie sagte Charlie Munger schon „Qualität hat seinen Preis“
lieber ein großartiges Unternehmen zu fairem Preis als ein mittelmäßiges zum Schnäppchenpreis.
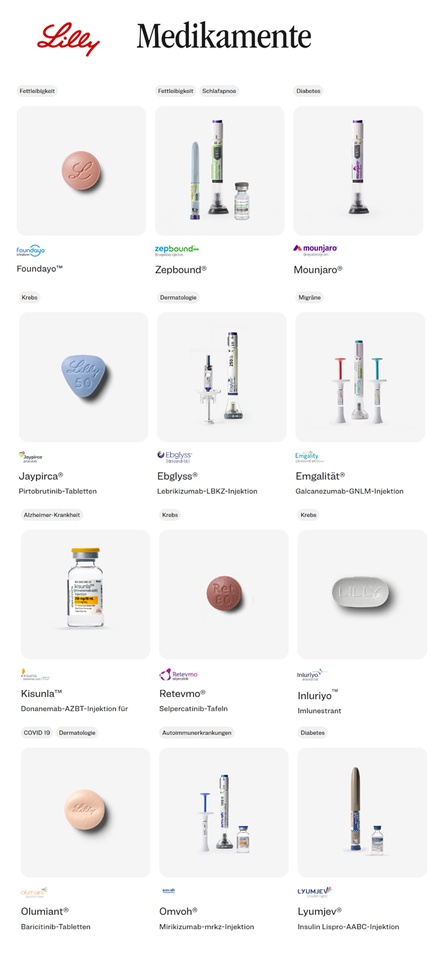
Lilly profitiert enorm vom strukturellen GLP-1-Trend. Gerade aktuell zeigt sich, wie stark die Nachfrage ist: Lillys neues orales Abnehmmedikament Foundayo hat laut Reuters bereits mehr als 30 % der neuen US-Patienten bei oralen Adipositasmedikamenten gewonnen. Gleichzeitig läuft Zepbound/Mounjaro sehr stark.
Noch wichtiger: Mounjaro hat im August eine FDA-Zulassung zur Reduzierung des Herzinfarkt- und Schlaganfallrisikos bei bestimmten Diabetespatienten erhalten. Das erweitert den adressierbaren Markt erheblich
Und genau hier könnte ein Demokraten-Sieg sogar einen interessanten positiven Effekt haben:
Mehr staatliche Finanzierung + mehr Medicare-Abdeckung + niedrigere Zugangshürden → mehr Patienten → mehr GLP-1-Volumen.
Denn Lilly hat einen entscheidenden Vorteil gegenüber vielen klassischen Pharmaunternehmen:
Das Unternehmen verkauft Medikamente, bei denen die Nachfrage extrem hoch und der medizinische Anwendungsbereich noch stark ausbaufähig ist.
Lilly erwartet für 2026 bereits einen Umsatz von 85–87 Mrd. $, und Analysten sehen weiterhin erhebliches Potenzial durch Zepbound, Mounjaro, Foundayo und die nächste Generation wie Retatrutide.
Der Markt für Adipositasmedikamente könnte laut aktuellen Analystenschätzungen bis 2030 auf über 100 Mrd. $ jährlich wachsen
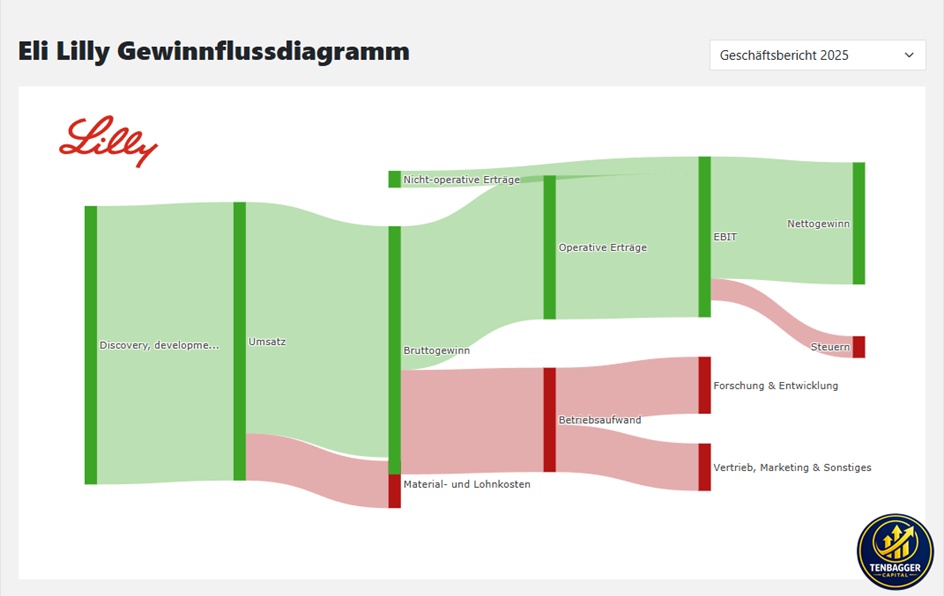
Eli Lilly and Company ist einer der weltweit führenden Pharmakonzerne. Der Nettoumsatz verteilt sich wie folgt auf die einzelnen Therapiebereiche:
- Endokrinologie (74 %): Produkte zur Behandlung von Osteoporose, Diabetes und Wachstumsstörungen;
- Onkologie (14,4 %);
- Immunologische Erkrankungen (8,1 %);
- Neurologie (2,1 %): vor allem Medikamente zur Behandlung von Depressionen und Schizophrenie;
- Sonstiges (1,4 %).
Der Nettoumsatz verteilt sich geografisch wie folgt: Vereinigte Staaten (66,7 %), Europa (17,7 %), Japan (3,2 %), China (3 %) und Sonstige (9,4 %).
Mitarbeiterzahl: 50.000
Neueste Nachrichten
15. September 2026
11. September 2026
1. September 2026
31.08.2026
Lilly wird Merida Biosciences übernehmen, um Behandlungen für schwere Autoimmun- und Allergieerkrankungen voranzutreiben
Finanzen
Die Antikörper-Engineering-Plattform von Merida ist darauf ausgelegt, eine präzise, dauerhafte Entfernung krankheitserregender Antikörper zu ermöglichen und gleichzeitig die normale Immunfunktion zu erhalten. Erste Daten aus Phase 1 zeigen, dass MER511 robuste Reduktionen pathogener, schilddrüsenstimulierender Antikörper mit einer günstigen Anfangssicherheit erreicht hat.
28.08.2026
Die FDA genehmigt Lilly's Mounjaro (Tirzepatid) zur Senkung des kardiovaskulären Risikos bei Erwachsenen mit Typ-2-Diabetes
Produkt
Mounjaro ist der erste und einzige GIP- und GLP-1-Rezeptor-Agonist, der nachweislich das Herzinfarkt-, Schlaganfall- oder Herz-Kreislauf-Todesrisiko bei Erwachsenen mit Typ-2-Diabetes mit hohem Risiko für diese Ereignisse senkt – zusätzlich zu den etablierten A1C- und Gewichtsverlustvorteilen. Es wird geschätzt, dass bis zu einer von drei
05.08.2026
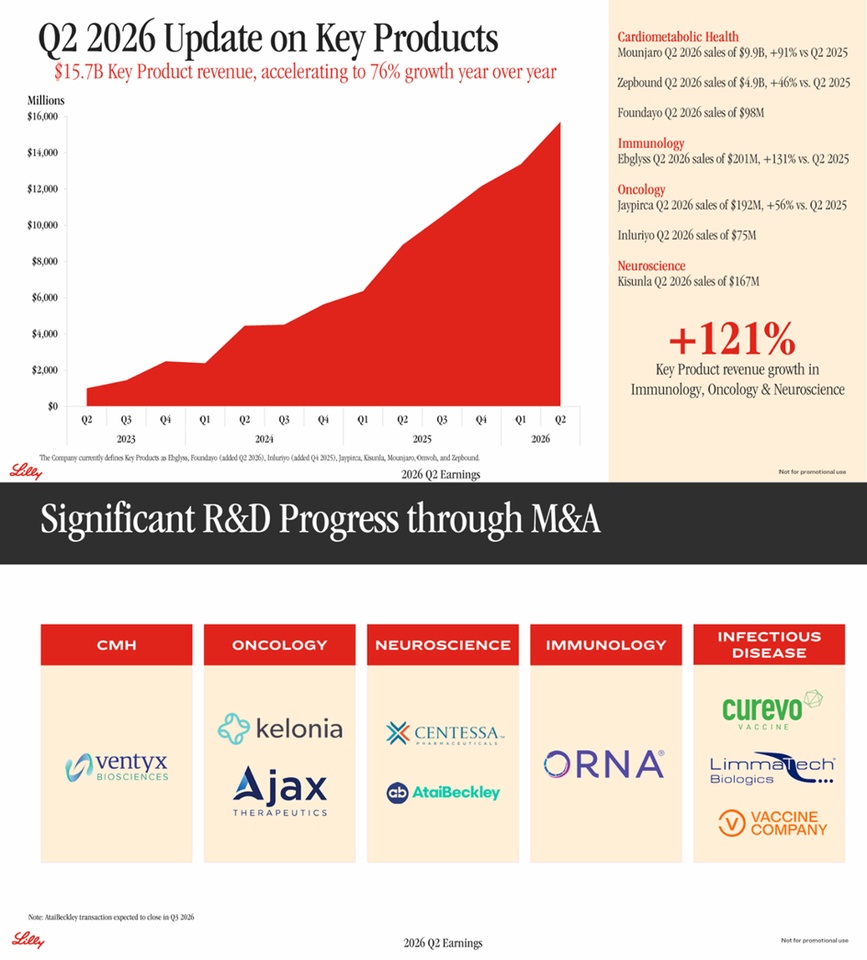
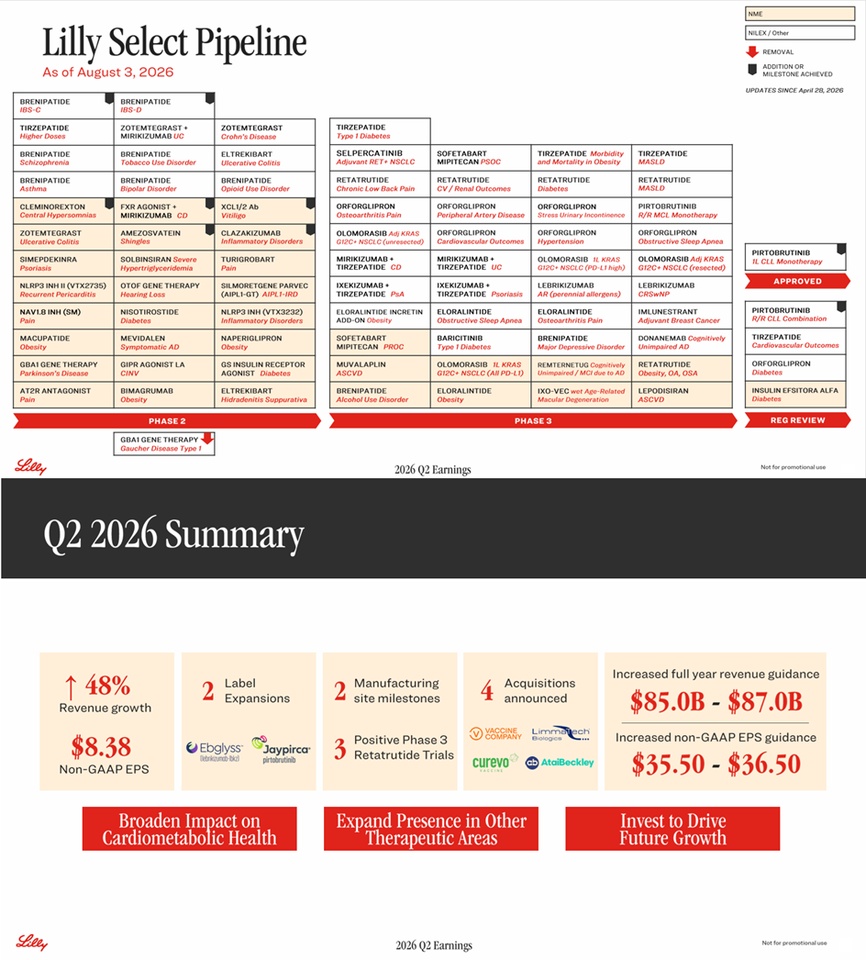
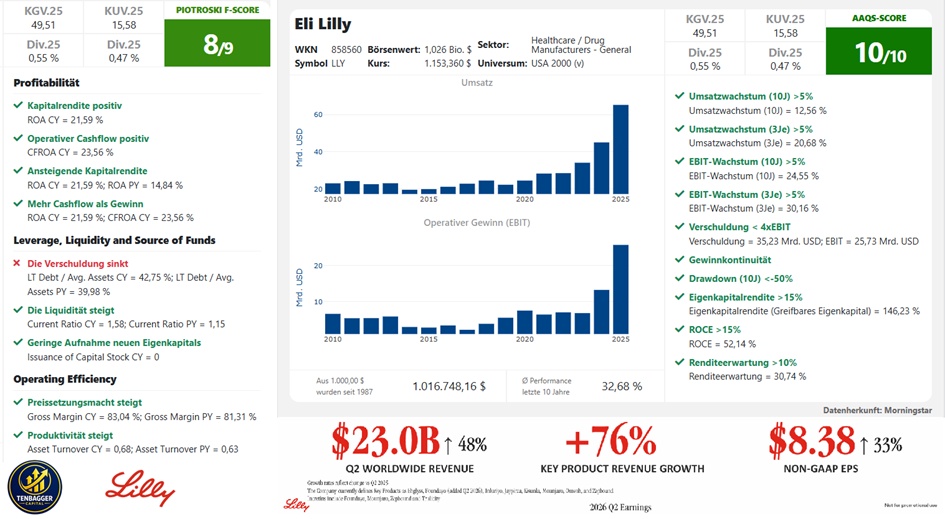
Lilly berichtet über die Finanzergebnisse des zweiten Quartals 2026, erhöht die Prognose für das ganze Jahr und hebt das fortgesetzte Wachstum sowie den Fortschritt der Pipeline hervor
Finanzen
Der Umsatz im zweiten Quartal 2026 stieg um 48 % auf 23,0 Milliarden US-Dollar, hauptsächlich angetrieben durch das Volumen von Mounjaro und Zepbound. Der Gewinn pro Aktie pro Aktie im zweiten Quartal 2026 stieg gemeldet um 26 % auf 7,94 US-Dollar und stieg auf Non-GAAP-Basis um 33 % auf 8,38 US-Dollar. Das berichtete und nicht-GAAP EPS im zweiten Quartal 2026 enthielten 3,03 US-Dollar erworbener IPR&D-Gebühren im Vergleich zu
🔎 Entwicklung auf einen Blick
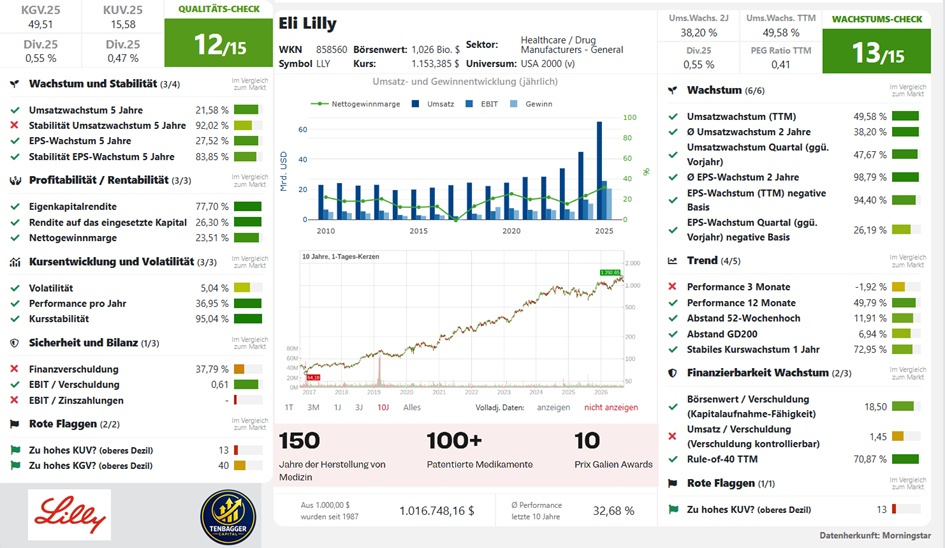
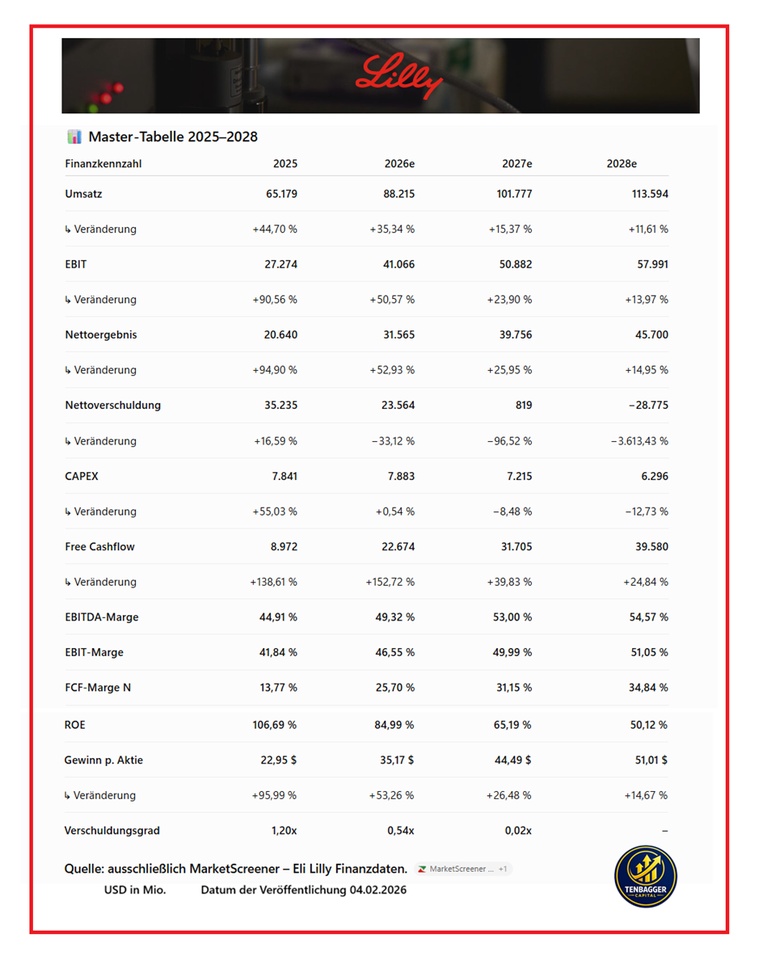
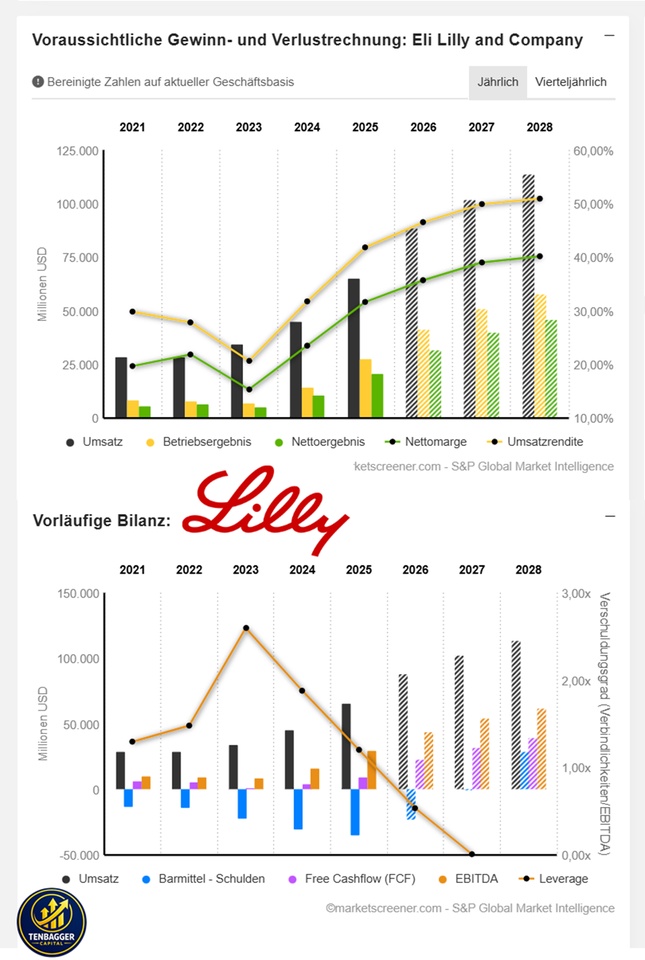
🚀 Umsatz: 65,2 Mrd. $ → 113,6 Mrd. $ bis 2028. Das entspricht einem sehr starken Wachstumspfad.
💰 Gewinn: Das Nettoergebnis steigt von 20,6 Mrd. $ auf 45,7 Mrd. $. Besonders stark sind 2025–2026 mit +94,9 % bzw. +52,9 %.
📈 Margen: Die EBIT-Marge verbessert sich von 41,84 % auf 51,05 %, die FCF-Marge sogar von 13,77 % auf 34,84 %.
💵 Cashflow: Der FCF explodiert von 9,0 Mrd. $ 2025 auf 39,6 Mrd. $ 2028.
🏦 Bilanz: Besonders beeindruckend ist die erwartete Entschuldung: 35,2 Mrd. $ Nettoverschuldung 2025 → Netto-Cashposition von 28,8 Mrd. $ 2028.
⚠️ ROE: Der ROE sinkt zwar von 106,69 % auf 50,12 %, bleibt aber außergewöhnlich hoch. Gleichzeitig fällt der Verschuldungsgrad von 1,20x auf 0,02x.
Fazit: Die MarketScreener-Prognosen zeichnen für Eli Lilly ein außergewöhnlich starkes 2025–2028-Szenario: starkes Umsatz- und Gewinnwachstum, massiv steigender FCF, steigende Margen und eine dramatische Verbesserung der Verschuldung.
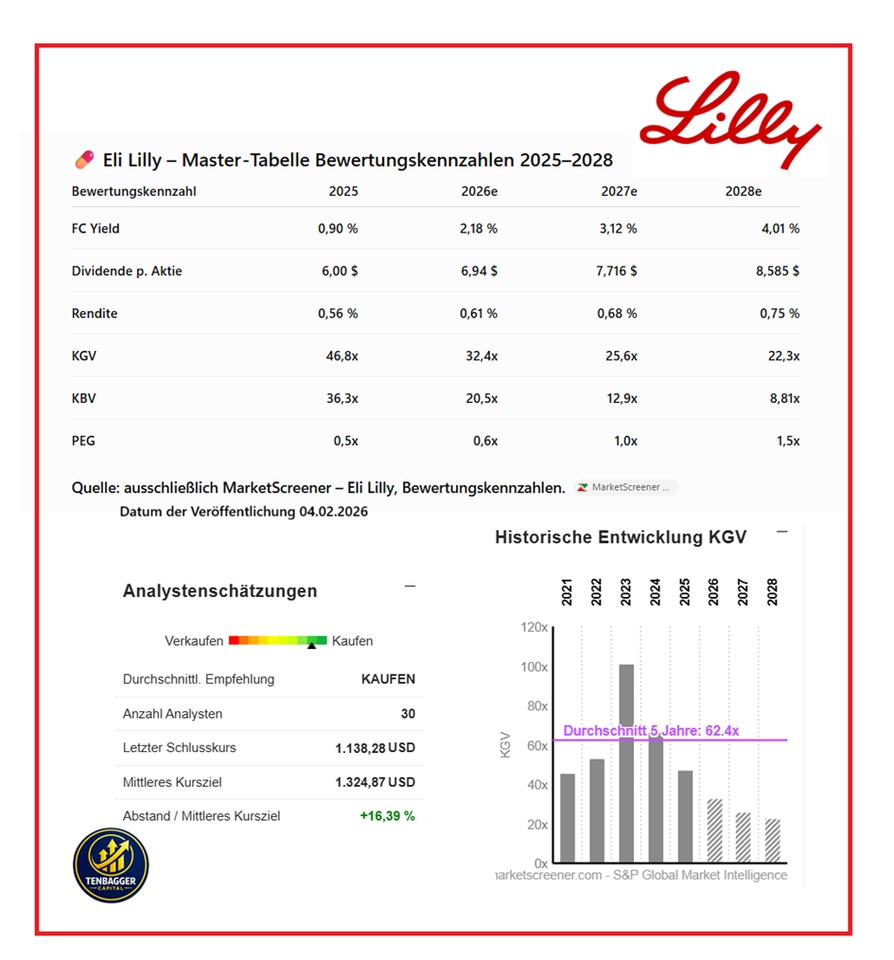
- KBV: 36,3x → 8,81x – ebenfalls starke Kompression.
- FC Yield: 0,90 % → 4,01 % – der erwartete freie Cashflow wächst wesentlich schneller als die Bewertung.
- Dividende: 6,00 $ → 8,585 $ je Aktie.
- PEG: 0,5x → 1,5x – das erwartete Gewinnwachstum wird im Zeitverlauf zunehmend höher bewertet.
Fazit: Nach den MarketScreener-Prognosen wird Eli Lilly bis 2028 trotz weiterhin hoher Multiples fundamental deutlich günstiger, insbesondere beim KGV und beim KBV. Gleichzeitig steigt die FCF-Rendite kräftig.
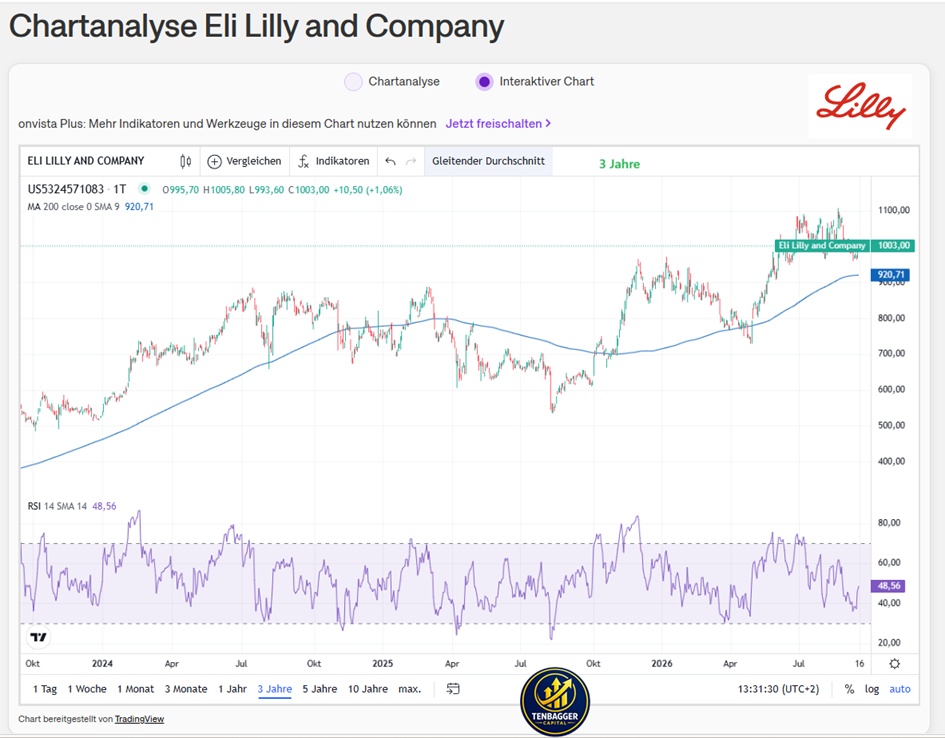
Performance:
1 Woche +0,45 %
1 Monat -3,06 %
6 Monate +14,78 %
1 Jahr +55,01 %
3 Jahre +77,56 %
5 Jahre +398,12 %
7 Jahre +889,93 %
10 Jahre +1318,26 %
15 Jahre + 2.993,99 %
(@topicswithhead , @Raketentoni )
15.09.2026, 17:07:53 •
Lang & Schwarz (EUR)
988,10 EUR
+4,50 EUR+0,46 %

