1. Die Aussage zu Texas stimmt
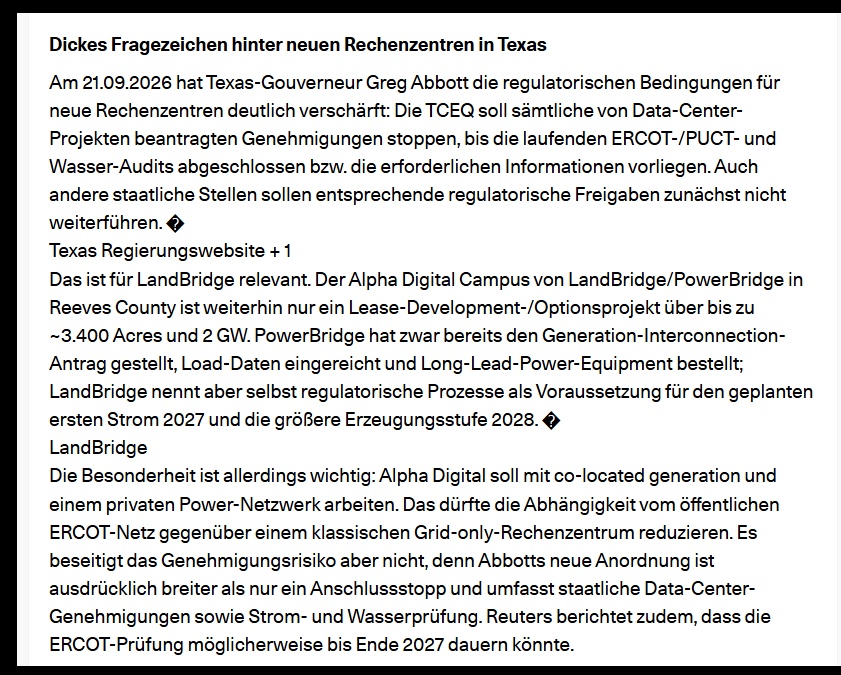
Am 21.09.2026 hat Gouverneur Abbott tatsächlich angeordnet, dass TCEQ keine neuen Data-Center-Genehmigungen weiterbearbeiten soll, bis die laufenden Prüfungen von ERCOT, PUCT und TWDB genügend Informationen zu Strom- und Wasserverbrauch liefern.
Wichtig ist aber: Das ist kein generelles Verbot von Rechenzentren in Texas. Es handelt sich um einen Genehmigungsstopp bzw. eine zusätzliche regulatorische Hürde während der Prüfungen. TCEQ soll bis zum 19. Oktober über die Umsetzung berichten.
2. Für LandBridge ist der Text interessanter, als es auf den ersten Blick aussieht
Der Screenshot schreibt:
„Das ist für LandBridge relevant.“
Ja – definitiv.
Denn LandBridge hat mit PowerBridge die Vereinbarung für den Alpha Digital Campus getroffen:
- bis zu 3.400 Acres
- bis zu 2 GW
- Co-located Power Generation
- private Power-Infrastruktur
- erste Stromlieferung laut aktueller Planung 2027
- größere Stromerzeugung 2028
- allerdings ausdrücklich vorbehaltlich regulatorischer Prozesse und kommerzieller Gespräche.
Und genau dieser letzte Punkt wird im Screenshot meines Erachtens zu wenig hervorgehoben.
3. Der wichtigste Punkt: „private Power Network“ schützt LandBridge nicht vollständig
Der Screenshot sagt sinngemäß:
Das private Power-Netz reduziere die Abhängigkeit vom ERCOT-Netz.
Das ist plausibel und entspricht der Projektstruktur.
PowerBridge hat laut LandBridge bereits seinen Generation Interconnection Request eingereicht, Load-Daten übermittelt und langfristige Ausrüstung bestellt. Die Versorgung des Campus soll über ein private-use network erfolgen.
Aber daraus folgt nicht, dass das Projekt von der aktuellen Regulierung komplett unabhängig wäre.
Genau hier ist der Screenshot sogar etwas zu optimistisch formuliert.
Die aktuelle Anordnung Abbotts ist ausdrücklich breiter geworden: Sie betrifft nicht nur klassische ERCOT-Netzanschlüsse, sondern soll auch verhindern, dass andere staatliche Genehmigungen für Data-Center-Projekte weiterlaufen, bevor die relevanten Informationen vorliegen.
Texas pausiert die Genehmigung einer Umweltgenehmigung für Rechenzentren
4. Der entscheidende Unterschied für die LandBridge-These
Ich würde deshalb die Situation so einordnen:
🔴 Kurzfristig: negatives regulatorisches Signal
Der Zeitplan für den Alpha Digital Campus kann durch zusätzliche Prüfungen und Genehmigungen unsicherer bzw. langsamer werden.
Das betrifft insbesondere die Annahme:
2027 → erste Power
und
2028 → größere Power-Erzeugung
Diese Termine sind keine garantierten Termine. LandBridge selbst stellt sie unter den Vorbehalt laufender regulatorischer Prozesse und kommerzieller Gespräche.
🟢 Mittel-/langfristig: die LandBridge-Story ist dadurch nicht zerstört
Und das halte ich für den wesentlich wichtigeren Punkt.
Texas versucht gerade nicht, Data Center grundsätzlich abzuschaffen. Die Regierung versucht vielmehr, Strom-, Wasser-, Infrastruktur- und Kostenfragen vor dem weiteren Ausbau zu klären.
Für ein Unternehmen wie LandBridge kann das sogar zu einer Art Qualitätsfilter werden:
Projekte mit gesicherter Energieversorgung, geeigneter Fläche und eigener Infrastruktur könnten gegenüber spekulativen Projekten besser positioniert sein.
Das ist allerdings eine mögliche Folge, keine bereits nachgewiesene Entwicklung.
5. Eine Sache im Screenshot würde ich unbedingt ändern
Der Satz:
„Es beseitigt das Genehmigungsrisiko aber nicht“
ist sehr wichtig und sollte sogar stärker herausgestellt werden.
Denn genau hier liegt momentan das Investment-Risiko bei LandBridge.
Ich würde es sogar so formulieren:
„Das private Power-Netz reduziert die Abhängigkeit vom ERCOT-Netz, beseitigt jedoch nicht das regulatorische Risiko. Die aktuellen Maßnahmen der texanischen Regierung können den Zeitplan für Genehmigungen und damit den Übergang des Alpha Digital Campus von der Entwicklungsoption zum operativen Projekt verzögern.“
Das ist wesentlich präziser.
6. Und damit kommen wir zum Chart
Hier wird es für mich besonders interessant.
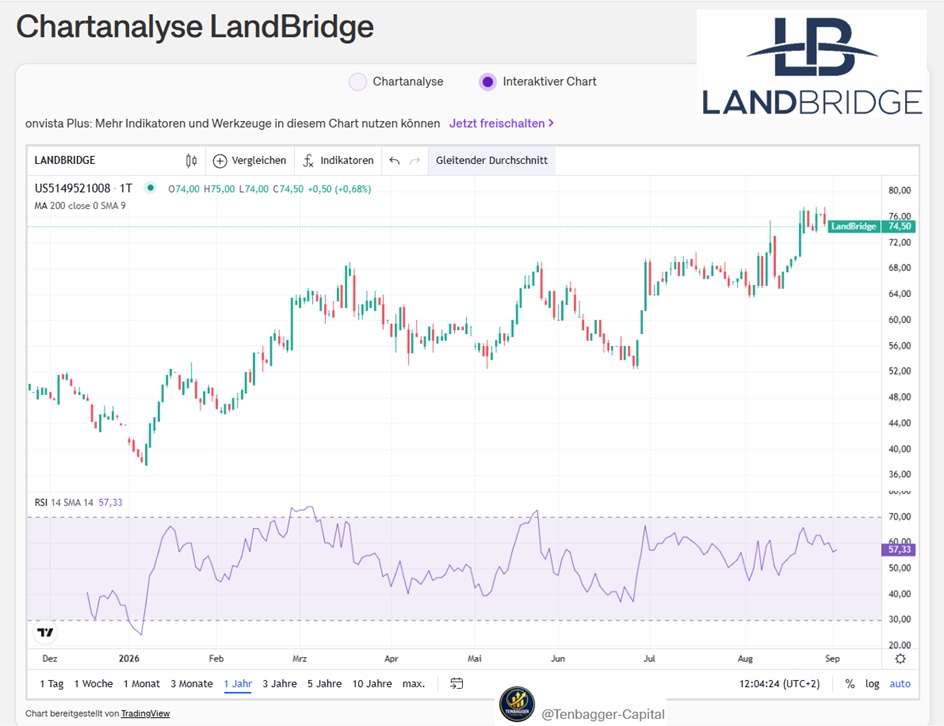
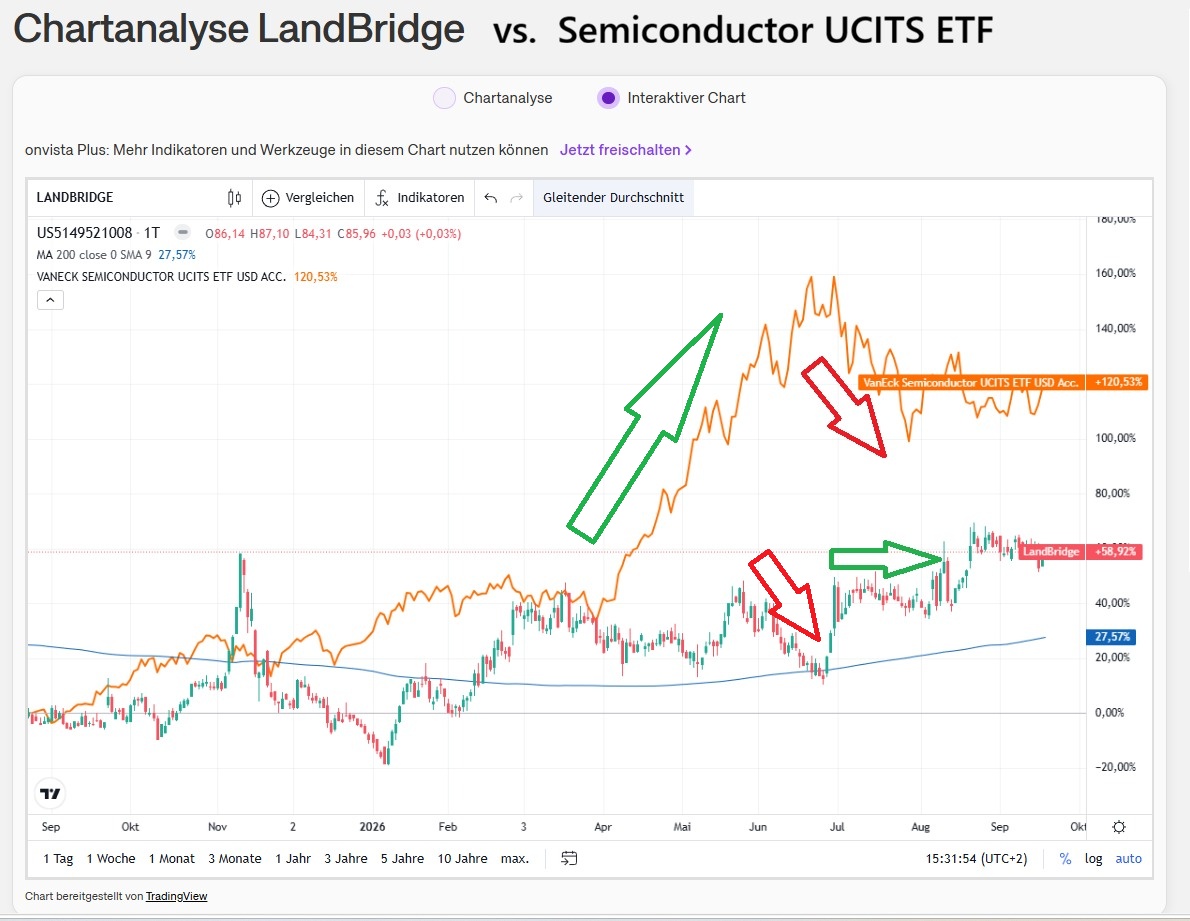
Der Chart zeigt keinen typischen KI-Hype bei LandBridge.
Und jetzt gibt es dafür einen zusätzlichen Grund:
Der Markt muss momentan gleichzeitig drei Dinge verarbeiten:
LandBridge heute
→ bestehendes Land-/Infrastrukturgeschäft
LandBridge 2027/28
→ Alpha Digital Campus / Data Center
LandBridge-Risiko
→ regulatorische Verzögerungen in Texas
Das erklärt, warum der Kurs nicht einfach wie ein Halbleiter-/AI-Wert nach oben läuft.
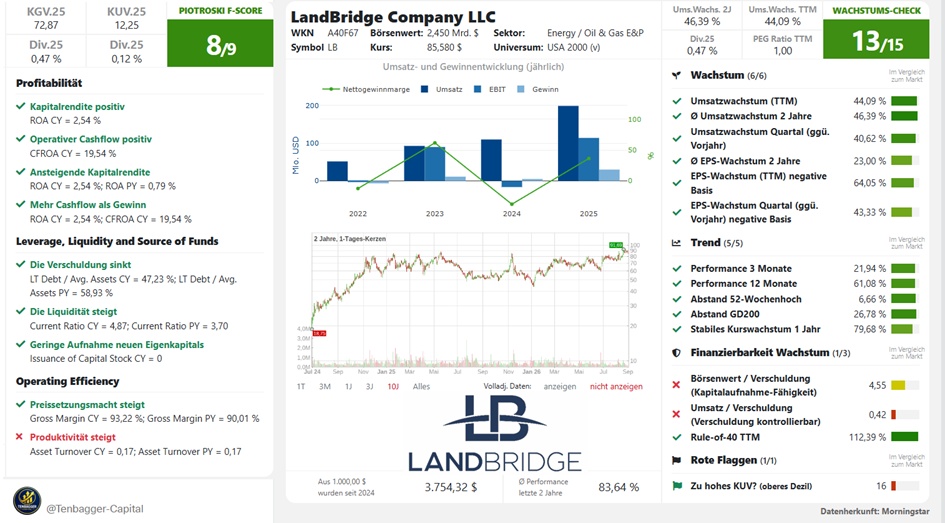
LandBridge ist damit momentan eher eine Infrastruktur-/Land-Story mit einer sehr großen AI/Data-Center-Option als ein klassischer KI-Wert.
Mein Fazit zum Screenshot:
Der Text ist grundsätzlich gut und aktuell, aber ich würde die Schlussfolgerung nicht als „LandBridge bekommt jetzt ein Problem“ interpretieren.
Vielmehr:
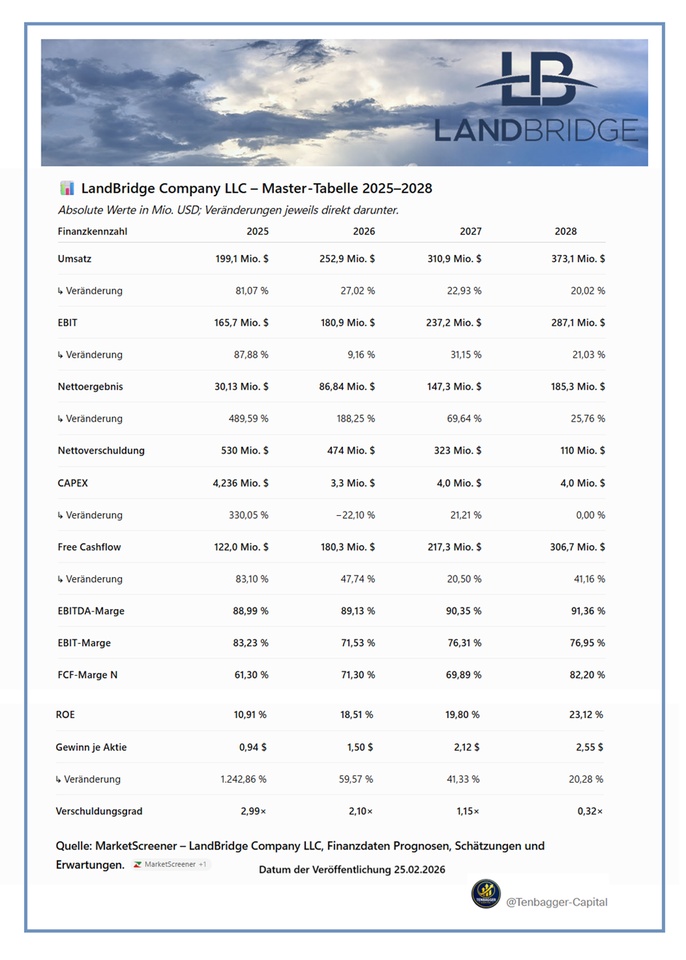
Die Rechenzentrum-Story ist real, aber noch nicht vollständig in Cashflows übersetzt. Gleichzeitig ist das regulatorische Risiko gestiegen. Der Markt hat die Story offenbar teilweise eingepreist, bewertet LandBridge aber noch nicht wie einen klassischen AI-Wert.
Und genau deshalb finde ich denn Chartvergleich sehr interessant.
Was der Chart tatsächlich zeigt
Im dem gezeigten Zeitraum liegt LandBridge ungefähr bei +58 %, während der Semiconductor-ETF bei rund +120 % liegt. Gleichzeitig hat LandBridge zwar im Sommer deutlich angezogen, aber die Bewegung ist nicht annähernd so stark und dynamisch wie bei klassischen KI-/Halbleiterwerten.
Das spricht eher dafür, dass der Markt LandBridge momentan nicht wie einen reinen KI-Wert bewertet.
Ist die Rechenzentrum-Story schon eingepreist?
Teilweise ja – aber meiner Einschätzung nach noch nicht vollständig als Ergebnisstory.
Der entscheidende Punkt:
- LandBridge hat bereits im April die Vereinbarung für den bis zu 2-GW-Alpha-Digital-Campus bekanntgegeben.
- Das Projekt umfasst zunächst rund 3.400 Acres.
- Erste Stromlieferungen werden für 2027, größere Stromerzeugung für 2028 erwartet.
- Im Juli kam mit Liberty Energy zusätzlich ein konkreter Partner für die Energieversorgung hinzu. Die erste Phase soll über 300 MW verfügen und später erweitert werden.
- LandBridge hat darüber hinaus auf seinem Investor Day die gesamte Digital-Infrastructure-Story sehr deutlich als langfristige Wachstumsperspektive positioniert.
Der Markt kennt die Story also definitiv.
Aber: Die entscheidenden Cashflows aus den Rechenzentren sind noch Zukunft. LandBridge weist selbst darauf hin, dass die Realisierung von regulatorischen Genehmigungen und kommerziellen Vereinbarungen abhängt
Und genau hier wird der Chart interessant
Ich würde LandBridge momentan eher als:
Land + Energie + Wasser + Permian Basin + zukünftige Digital-Infrastruktur
betrachten – und nicht als klassischen KI-Wert.
Das erklärt auch, warum sich LB anders als der Semiconductor-ETF bewegt.
Faktor / Situation bei LandBridge
Klassischer KI-Chip
❌
AI-Rechenzentrum
🟡 zukünftige Option
Land für Rechenzentren
🟢 bereits vorhanden
Energieversorgung
🟢 wird konkret entwickelt
2-GW-Projekt
🟢 angekündigt
Erste Power 2027
🟡 Zukunft
Große Cashflows aus DC
🟡 noch nicht realisiert
Öl-/Gas-/Wasser-Geschäft
🟢 heutiges Kerngeschäft
Und das ist für mich der entscheidende Unterschied.
Besonders interessant: Der Markt bewertet noch nicht 2 GW Umsatz
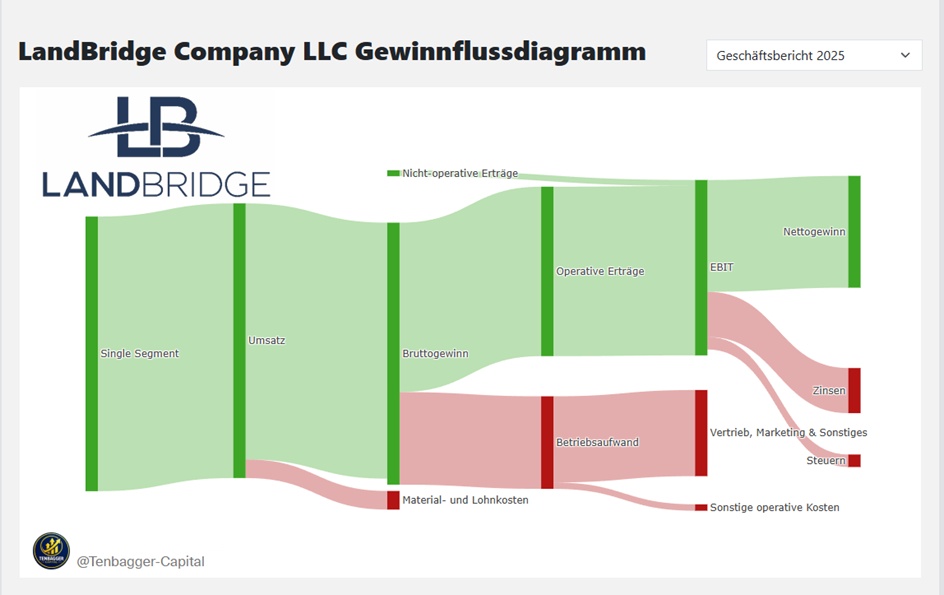
Das Alpha-Projekt ist momentan kein 2-GW-Umsatzprojekt für LandBridge. LandBridge stellt vor allem das Land bzw. die Infrastruktur bereit und profitiert über die entsprechenden Leasing-/Entwicklungsstrukturen.
Das heißt:
2 GW angekündigte Kapazität ≠ 2 GW Umsatz für LandBridge.
Aber wenn sich daraus langfristige, hochwertige Leasingverträge entwickeln, könnte sich der Wert des bislang eher als Land-/Infrastrukturunternehmen betrachteten Portfolios erheblich verändern.
Hinzu kommt, dass LandBridge nach eigenen Angaben rund 25.000 Acres als für Data-Center-Entwicklung geeignet identifiziert hat, mit einem theoretischen Potenzial von bis zu 18 GW.
LandBridge & PowerBridge Partner für den 2GW-Rechenzentrumscampus in Westtexas – DCD
🔎 Meine wichtigste Beobachtung zu dem Chartvergleich
Der Markt hat die Story erkannt, bewertet sie aber noch überwiegend als Option auf zukünftige Infrastruktur-Cashflows.
Das passt sehr gut zum Kursbild.
Wenn LandBridge in den nächsten 12–24 Monaten aus „Option auf Rechenzentren“ → „unterzeichnete langfristige Verträge → tatsächliche Bau-/Power-Fortschritte → steigende wiederkehrende Einnahmen“ kommt, könnte sich auch die Art der Bewertung verändern.
Das wäre dann der interessante Re-Rating-Punkt – nicht die heutige Schlagzeile „2 GW Data Center“.
Und genau deshalb finde ich den Chartvergleich mit dem Semiconductor-ETF sehr aufschlussreich: LandBridge läuft bislang nicht wie ein KI-Hype-Trade.
Der entscheidende nächste Schritt wäre für mich jetzt nicht der nächste allgemeine AI-Hype, sondern eine konkrete Meldung von LandBridge/PowerBridge zum Genehmigungsfortschritt, zur endgültigen Projektstruktur oder zu einem langfristigen Data-Center-Lease. Dann könnte man wesentlich besser beurteilen, wie viel der heutigen Bewertung bereits auf Alpha Digital entfällt.