5Mon.·

🏥 Sotera Health US - Vorstellung & Einblick - Kein Hype Wert, kein Value Dividenden Compounder aber großes Potential für Skalierbarkeit? 📈

Dann legen wir mal los, heute ist wieder etwas cash ins Depot gewandert und eine neue Position wurde eröffnet. Hier habe ich wirklich lange überlegt ob ich nun einsteigen sollte oder nicht - schwups jetzt isses soweit.


Willkommen ☢️
$SHC (-2,99 %) ☢️
attachment

Abseits langweiliger Dividendenwerte könnte das hier sogar vielleicht das Interesse des ein oder anderen wecken, was sich hinter dieser unscheinbaren Bude versteckt.

Deswegen gibt es hier jetzt mal von mir einen kleinen Überblick was Sotera Health so treibt und warum es zumindest bei mir gut ins Portfolio passt.


*Bitte keine qualitativ super ausgearbeitet Präsenation erwarten, ich versuche dann doch alles selbst irgendwie zamm zu schreiben, habe mir aber etwas Unterstützung mit der Erstellung von Grafiken erlaubt - kam irgendwie zufällig raus und hat mir gefallen*


Wo ordnen wir $SHC (-2,99 %) ein?

Es handelt sich hier um ein Unternehmen in der Healthcare sparte und noch besser, deswegen auch für mich so interessant, ein richtiges Infrastruktur Play im Healthcare Bereich.


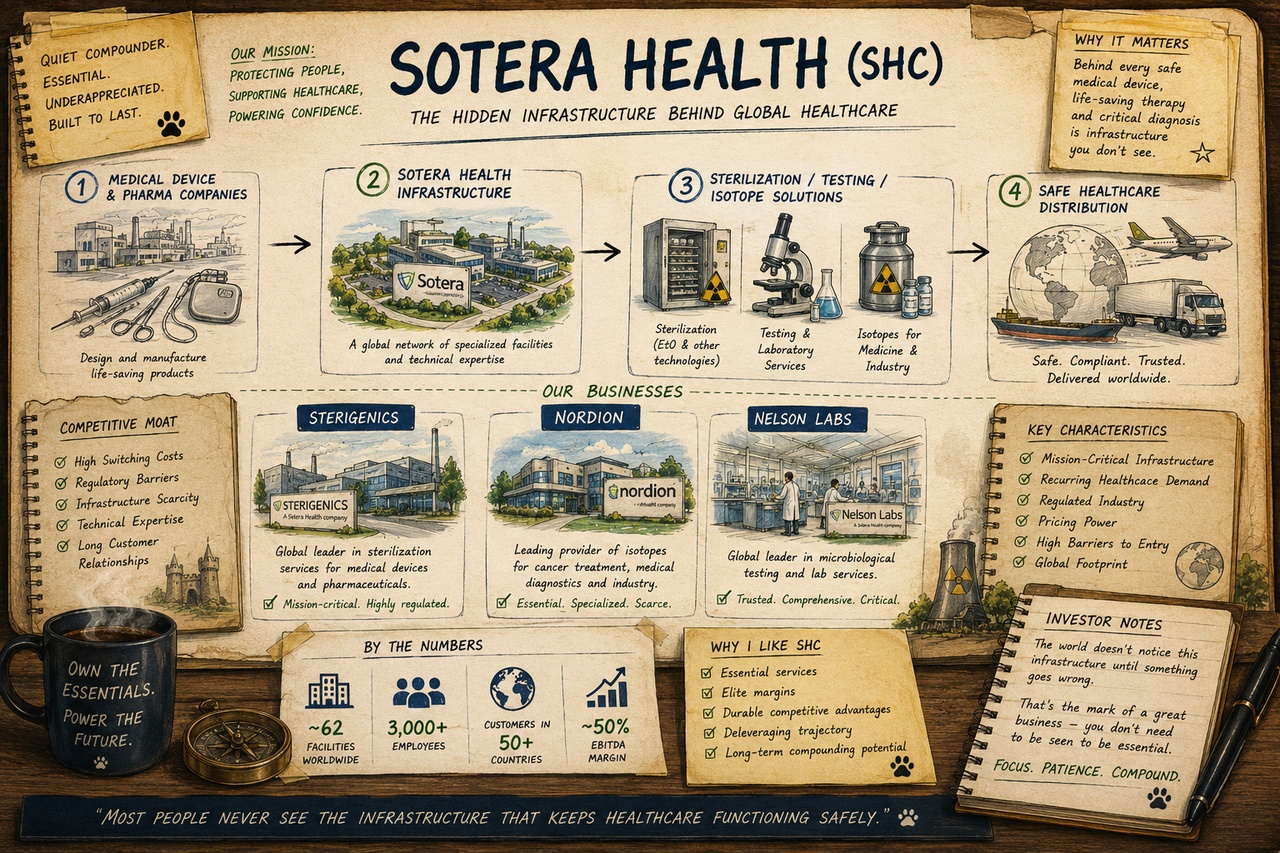
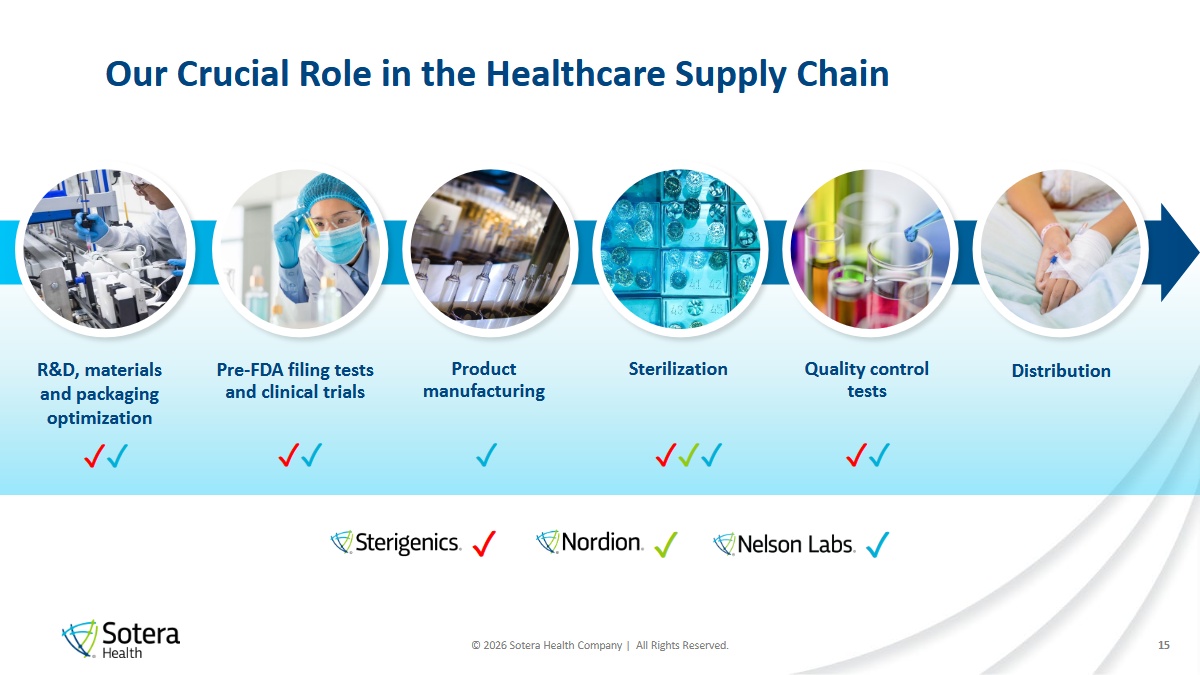
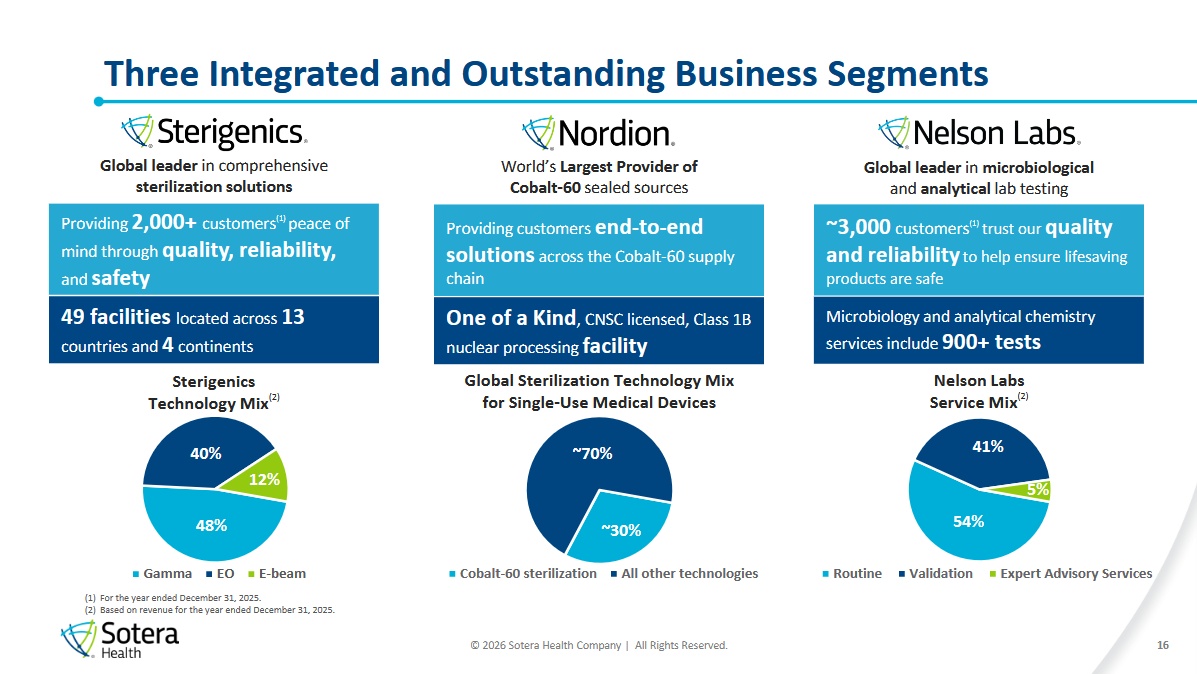
Es werden keine Produkte oder Hardware vertrieben - Sotera sterilisiert, testet und unterstützt über seine 3 Unternehmen - Sterigenics, Nordion und Nelson Labs weltweit die Bereitstellung von unabdingbaren Service um die moderne Medizin am laufen zu halten.


Wenn man sich folgende Produkte von anderen Herstellern mal ansieht, alle haben einen anderen Sinn, sind heutzutage unabdingbar, aber teilen eine Eigenschaft - beziehungsweise sollten sie das zumindest 🫚

attachment
  • Chirurgische Instrumente
  • Katheter/Spritzen/Herzschrittmacher
  • Orthopädische Implantate
  • Stents/Gefäßstützen
  • Handschuhe, usw.
  • Wundversorgungsprodukte
  • Gewebeimplantate
  • usw...

Sie müssen steril sein! 💉 Und hier kommt Sotera ins Spiel, denn ohne Sie könnte ein Großteil der Gesundheitsversorgung seine Dienstleistungen und Produkte gar nicht sicher vertreiben.


Der globale Bedarf an Healthcare wächst Jahr für Jahr strukturell weiter und mit zunehmender Nachfrage steigt die Bedeutung von Sotera´s Infrastruktur kontinuierlich weiter.


  • Medizintechnik
  • Pharma-Produkte
  • sterile Lieferketten
  • regulatorische Validierung


Warum ist das Unternehmen aber für mich Interessant? Hier sind ein paar Fakten die für mich herausgestochen sind & mich zum Kauf bewegt haben:


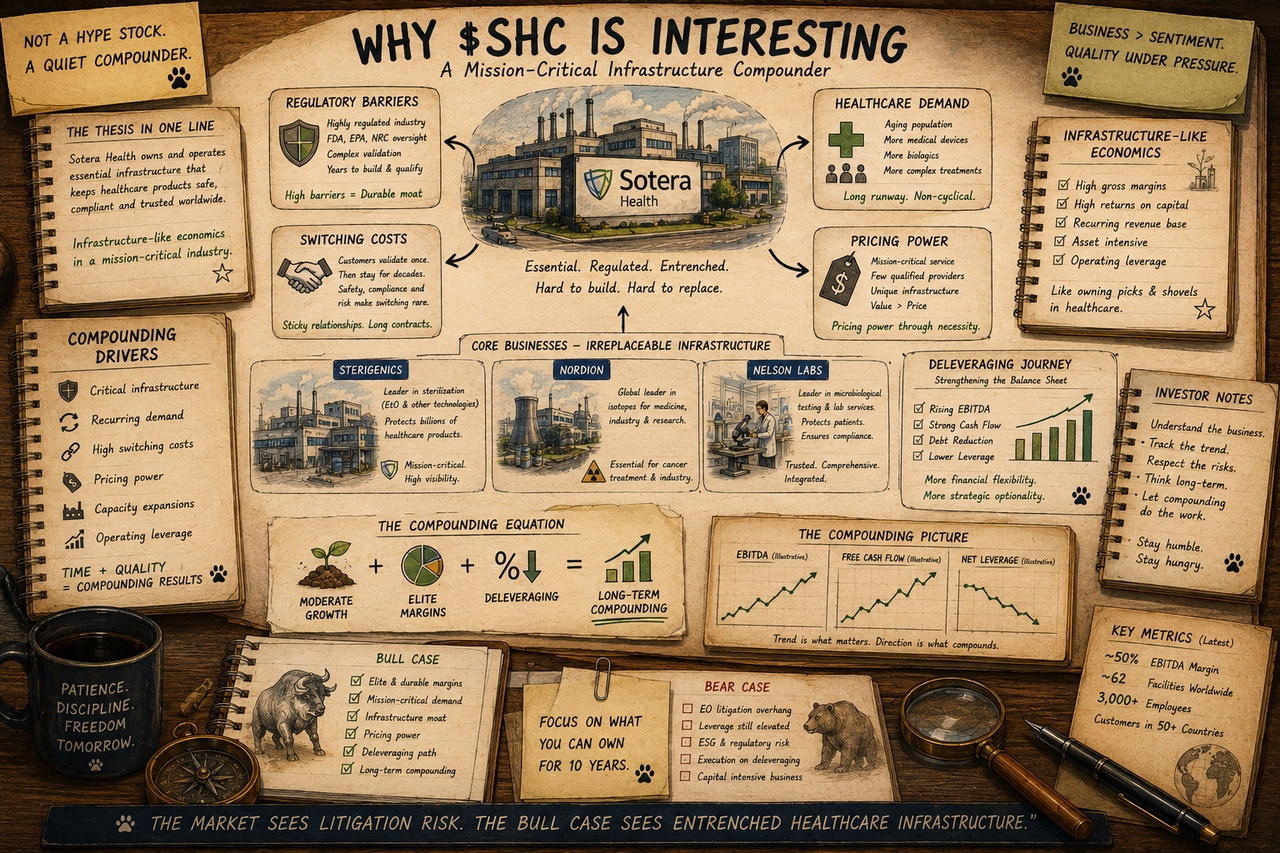
  • ~50% adj. EBITDA Marge
  • ~20-23% FCF Marge
  • ~20%+ operative Marge
  • ~45% Bruttomarge
  • Starke Cashflow Konvertierung
  • Net Debt/EBITDA verbessert sich kontinuierlich & positive Interest coverage Entwicklung
  • Hohe Kundenbindung und echte switching costs
  • Hohe Regulierung & Validierungsprozesse schaffen massive Eintrittsbarrieren
  • Pricing Power


attachment

Die massive EBITDA Marge inklusive der anderen Werte lässt unschwer durchblicken, dass hier ein massiver Moat für $SHC (-2,99 %) vorliegt.

Sotera hat sich direkt unter dem globalen Healthcare System eingenistet und kassiert mit, wenn andere Ihre Waren verkaufen wollen.

Alle Produkte müssen sterilisiert werden, getestet werden, validiert werden was enorme workflow bindung schafft. Jeder Prozess ist individuell und benötigt volle Aufmerksamkeit, hier gibt es kein wirkliches copy-paste.


Wer von Sotera zu einem anderen Anbieter wechseln möchte muss:


  • Sein Produkt erneut validieren lassen
  • Den kompletten Prozess neu ausrichten
  • Braucht das regulatorische OK
  • Muss seine Logistik umstellen
  • Hat dadurch sehr hohe Kosten & ggf. unterbrechungen in der Lieferkette

attachment

Außerdem wer Sotera an den Kragen möchte um die Margen zu schmälern, muss sich das sehr gut überlegen und einen großen Geldbeutel mitbringen. Denn die erschaffene Infrastruktur, die man kopieren muss ist nicht ohne:


  • Sterilisationsanlagen
  • Expertise in radioaktivität/gammastrahlung & Ethylene Oxide
  • Regulatorische Freigaben
  • Logistiksysteme (Waren Ein- & Ausgang)
  • Vertrauen in die Validierung der Produkte
  • Kundenbindung


Um all das zu bewerkstelligen braucht es wohl Jahre, einiges an Kapital und vorallem Kompetenzen.

Der weitere Vorteil von Sotera, man bietet dem Kunden ein komplettes System. Es wird sterilisiert, getestet, validiert und man kann sich selbst mit Co-60 versorgen. Mit $SHC (-2,99 %) gibt es quasi alles unter einem Dach.

Konkurrenz ist also rar gesäht, mit $STE (-1,93 %) gibt es zwar einen größeren Mitspieler, der aber bei weitem nicht so konzentriert unterwegs ist und wohl keine große Gefahr darstellen wird.
attachment

Wenn man sich u.a. die Rule of 40 als Bewertung heranziehen möchte, geht das bei Sotera nur bedingt, da das Wachstum auf den ersten Blick niedrig erscheint.


-> Mid single to high single digits, haut wohl keinen von den Socken.


Ich würde $SHC (-2,99 %) aber auch eher über ihre EBITDA Marge & den Moat Einordnen um zu sehen ob das Geschäft läuft - hier handelt es sich wirklich eher um einen Infrastruktur Play.

Wenn die Margen außergewöhnlich hoch bleiben oder sogar wachsen, EBITDA schneller als die Verschuldung wächst, die Nachfrage stabil bleibt und die Cashflows weiter skalieren - kann auch moderates Wachstum einen ordentlichen Compounder hervorbringen.


-----------> Negatives gibt es natürlich auch, ich kann es von weitem hören 👂<-----------


1) "Der Kurs sieht grauenhaft aus, das wird nen Rohrkrepierer" 🛝📉


Tatsächlich hat das Unternehmen aktuell noch Probleme mit Gerichtsverfahren.

Es werden einige Produkte mit Ethylenoxid sterilisiert, das Problem hier:

In hohen Konzentrationen gilt dieses als potentiell krebserregend

Aktuell leidet also das Unternehmen unter den möglichen weiteren Klagen & Schadensersatzforderungen, die der Markt auf dem Schirm hat.


2) "Der Quatsch hat doch bestimmt Auswirkungen auf die Umwelt!" 🦖


Wie so ziemlich alles ja, aber das Geschäft von Sotera könnte unter regulatorischen Umsetzungen/Gesetzesgebungen leiden bzw. die Kapazitäten einschränken.


3) "Das Balance Sheet sieht aus als würde $SHC (-2,99 %) lieber Debt als Revenue sammeln" 🆘


Absolut auch ein Kernrisiko, das nicht zu verarchten ist, hier ist ebenfalls eigentlich auch schon meine Schmerzgrenze erreicht. Zusätzliche oder immer wiederkehrende Kosten für Rechtsstreitigkeiten oder ähnliches würdem dem de-leveraging natürlich zusetzen und die Zukunft behindern.


4) "Bei dem ROIC bekommt mein KI-Prompt bakteriellen Reizhusten" 😮‍💨


Zugegeben der ROIC ist nicht ganz schlecht aber im Verhältnis zum WACC gerade eben kein Grund um freudestrahlend aus dem Koma zu erwachen.


5) "Wenn Ich interesse an der Bumsbude hätte, dann könnte ich noch mehr Salz in die Wunde streuen, sterilisiert sowieso besser" 🧂


  • Ein guter Teil des Moats stützt auf EtO
  • Große Kunden (Konzentration)
  • Infrastruktur Kosten
  • Weniger Growth
  • Re-rating bleibt aus
  • Kürzlicher CEO Wechsel


---------------------------------------------------------------------------------------------------------


Warum investiere Ich dennoch?

Kein richtiger growth play, keine Dividende & keine weiße Weste wegen dem Gericht 🔨


Ich finde die Diskrepanz zwischen der Geschäftsqualität, dem Moat und der Marktstimmung super interessant. Ganz klar spekuliere ich darauf, dass das Geschäft von $SHC (-2,99 %) weiterhin unheimlich systemrelevant bleibt, kein anderer so schnell den business case attackiert und die Sorge um die Rechtsstreitigkeiten bald ein Ende finden -> Re-rating vom Markt!


Das könnte nach meiner bescheidenen Meinung den Kurs ordentlich beflügeln, denn das Geschäftsmodell ist unabdingbar und tief in unserer Gesellschaft verankert.

Niemand möchte nach seiner eigentlich erfolgreichen OP oder medizinischen Behandlung die doppelte, dreifache oder gar noch länger im Krankenhaus bleiben, weil da son kleines grünes Ding auf dem Besteck war 🦠🧫


Was sagt Ihr?👍oder eher👎?


Fragen, Anregungen, Richtigstellungen oder KI Prompt Gütesiegel immer gerne in die Kommentare.


Bis dahin und einen schönen Abend euch allen 👋


*Das ist wohl etwas ausgeartet, aber ich hoffe Ich konnte das Unternehmen für alle die es interessiert kurz und knackig umreißen. Bitte und vorallem nicht die KI erstellten Grafiken für voll nehmen, da kann es schon zu Fehlern gekommen sein oder nicht ganz akkurate Daten haben sich eingeschlichen :) Ebenso bei mir selbst und meiner Recherche. Ansonsten sind die Quellen wohl die üblichen Plattformen, die $SHC (-2,99 %)
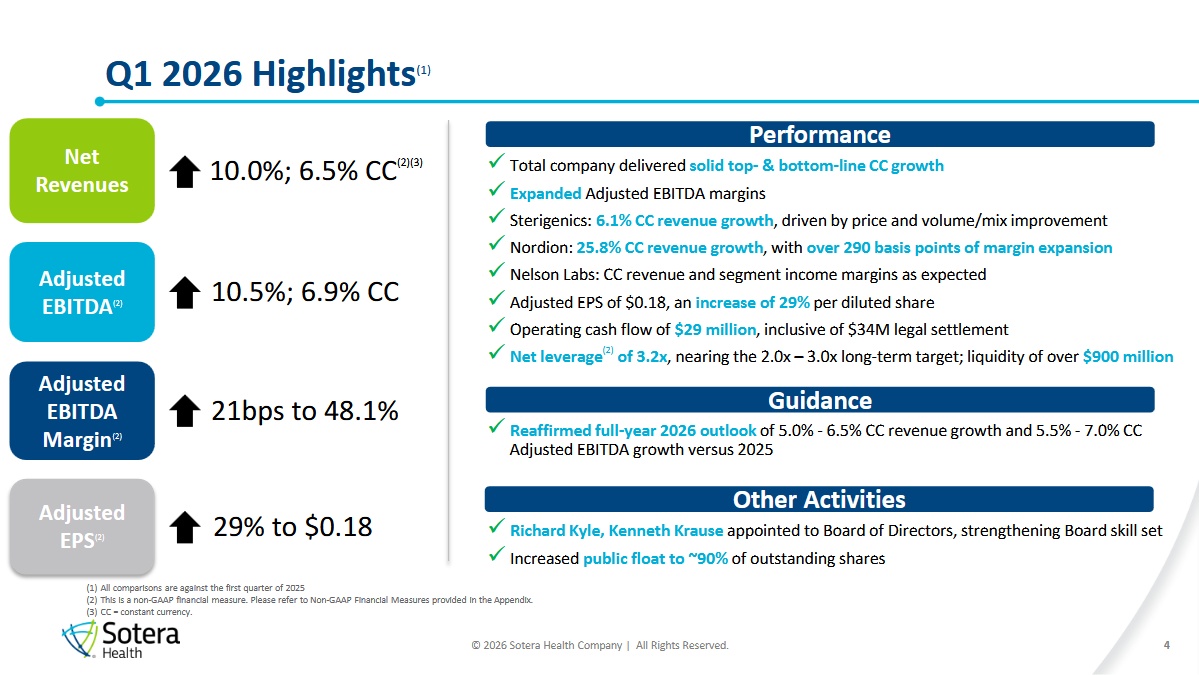
Q1/26 Präsentation natürlich & KI Stützräder. Beim besten Willen keine Anlagenberatung, verbrennt euer Geld woanders 😶‍🌫️*

27.05
Sotera Health US logo
Kauf x100 zu 13,78 €
1.378,33 €
13
10 Kommentare

Profilbild
Danke für die Vorstellung. Nach Vergleich beider von dir angeführten Konkurrenten würde ich persönlich (und ich hab sie mir direkt mal auf die Watch gelegt) absolut eher für $STE entscheiden.😅 So unterschiedlich können Entscheidungen doch ausfallen.

Warum? CEO-Wechsel, Verschuldung, Rechtsrisiken, regelmäßige FCF-Belastungen aus Schadenersatzzahlungen wegen dem Ethylenoxid-Kram und die Aktionärsstruktur.

Ich wünsche dir trotzdem natürlich viel Erfolg mit dem Investment.👌🏻
•
3
•
Profilbild
@Get_Rich_or_Die_Tryin Vielen Dank, ebenfalls für deine ehrliche Einschätzung! Ich habe auch sehr lange für die Entscheidung gebraucht, da die Sorgen vom Markt doch etwas dunkle Wolken bringen.

Bei $SHC gibt es aber für mich das bessere Verhältnis WENN sie natürlich weiterhin ihrer Spur folgen. Von den Schulden los kommen, ihre dominanz beibehalten und keine Katastrophalen Rechtsstreitigkeiten mehr dazu kommen. Ich denke hier wurde in den letzten Jahren ein solider Grundstein gelegt, vorallem dank der Arbeit des vorherigen CEOs.

Das interessante an Sotera, trotz solch hoher Belastungen zeigen Sie sich stur und die Zahlen sprechen doch für sich. Die FCF Marge wird zwar belastet, ist aber trotzdem noch sehr gut :)

Edit:
Bei $STE ist die EBITDA leider um einiges schlechter, vorallem wahrscheinlich weil das Tagesgeschäft viel kostenintensiver ist. Die FCF Marge bleibt auch hinter $SHC zurück. Für Steris hat bei mir eigentlich nur die größere Market Cap, eine gewisse "Sicherheit" gesprochen und das leicht höhere Wachstum YoY. Aber ganz ehrlich bei einer fast 50% schlechteren EBITDA Marge könnte das ganz schnell aufgeraucht werden 😅

Interessant ist auch, beim letzten mal hattest du eher zu spezialisierten Unternehmen tendiert. Hier würdest du aber den Play bevorzugen, der mehrere Baustellen hat? 😁

Aber ja aktuell gibt es einige Punkte die an Sotera nagen könnten, was aber auch dementsprechend in die andere Richtung gehen kann.
•
3
•
Profilbild
@Stocktective es kommt immer darauf an, ob ich den Pure-Play bevorzuge oder den breiteren Generalisten. Beim direkten Vergleich hier, würde ich auf Grund der Störfaktoren, die ich für weiterhin nicht ausgemerzt und schon schwerwiegend halte, eher zum „solideren“ Generalisten neigen (da ich beide vorher nicht kannte, hatten beide für mich erst einmal die gleichen Startbedingungen).

Vor allem entscheidend ist aber für mich: was bleibt am Ende zählbares hängen. Im Vergleich ist Soteras FCF-Marge etwa 5bp höher, das ist richtig (die EBIT-Marge mal außen vor, die ist natürlich erste Sahne aber das bleibt eben so ja nicht 1 zu 1 als Cash hängen). Wenn der FCF allerdings regelmäßig in unregelmäßigen Abständen durch Schadenersatzzahlungen belastet wird (was die Marge ja zwangsweise drückt), spricht das für mich als Investor für wenig verlässlich vorhersehbare echte Cashflows und da mangelt es mir dann auch schlicht an Phantasie für echtes, langfristiges Compounder-Potenzial.

Und das mag ich tatsächlich nicht.🤷🏼‍♂️😅
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin kann ich gut verstehen ja, die litigation risks hängen wie ein Damoklesschwert über $SHC und das wird auch noch eine gewisse Zeit so bleiben, bis das verschwindet, denke aber schon. Das hat natürlich auch Auswirkung auf den Kurs, der kommt so erstmal nicht richtig in Gang.

Die Weichen sind aber gut gestellt und das Management verhält sich sehr konservativ, allokiert das Kapital vernünftig und arbeitet doch eher shareholder friendly. Nach dem PE IPO muss sich natürlich noch einiges einpendeln, die letzten massiven second offerings wurden aber verkauft.

Mal sehen was so in Zukunft passiert, ich bin gespannt :)
•
2
•
Profilbild
Danke für die Vorstellung mein lieber.
Ich jage dir einfach mal Jack’s Analyse durch die Kommentare

Hallo Stocktective, Jack hier ✌️schön das wir mal das Vergnügen haben. Bist du bereit für die Exekution?

Das unzerstörbare Duopol im Würgegriff:

Sotera Health agiert nicht im Rampenlicht, sondern als kritischer, systemrelevanter Infrastrukturanbieter für die Healthcare-Industrie. Mit den Segmenten Sterigenics und Nordion betreibt das Unternehmen zusammen mit dem Konkurrenten Steris ein faktisches Duopol für die Sterilisation von medizinischen Geräten und Pharma-Verpackungen in den USA. Wer OP-Besteck oder Spritzen auf den Markt bringen will, kommt an Soteras Validierungs- und Strahlenanlagen regulatorisch nicht vorbei.

🛠️DNA-Check
Verlässliche operative Margen: Das Unternehmen glänzt mit einer GAAP-Operativen Marge von ca. 24,4 % und stabilen Bruttomargen von 55,5 %.
Solide Cashflow-Generierung: Sotera konvertiert das Geschäft in eine reale FCF-Marge von ca. 17,1 % ⁠ (bereinigt um SBC und Einmaleffekte), was die inhärente Stärke des operativen Modells unterstreicht.
Kapitaleffizienz mit Makel: Der normalisierte ROIC von 13,25% ⁠ liegt zwar über den Kapitalkosten, verfehlt jedoch unsere harte 20%-Qualitätsgrenze aufgrund einer goodwill-schweren Bilanz.
Wachstums-Zähigkeit: Das historische 5-Jahres-EPS-CAGR von mageren ~5,4 % beweist, dass das organische Wachstum kein Selbstläufer ist.

🚀 Wachstums-Hebel & Katalysatoren
Extreme Wechselkosten: Ist ein Medizinprodukt einmal bei der FDA in Kombination mit einer Sotera-Anlage validiert, wechselt der Kunde den Anbieter praktisch nie. Das Risiko von Produktionsausfällen blockiert jeden Anbieterwechsel.
Demografischer Rückenwind: Der steigende Bedarf an medizinischen Prozeduren weltweit sorgt für ein krisensicheres, volumenbasiertes Basiswachstum von prognostizierten 5,0 % bis 6,5 % für das Gesamtjahr 2026.
Deleveraging-Potenzial: Gelingt es dem Management, den aktuellen Verschuldungsgrad (Net Leverage von ~3,2x EBITDA) durch die starke Cash-Generierung zügig abzubauen, winkt ein signifikantes Multiples-Rating.

⚠️ Bewertung & Risiken
Das Kläger-Kryptonit: Die sterilisierenden Gase (Ethylenoxid) stehen im Fokus von Krebserkrankungs-Vorwürfen. Auch nach den teuren Illinois-Vergleichen drohen durch die US-Klägerindustrie permanente, unberechenbare Sonderbelastungen (allein $65 Mio. im FY25). Der Moat schützt vor Konkurrenz, aber nicht vor Juristen.
Erdrückende Schuldenlast: Über $2,2 Mrd. langfristige Schulden lasten auf der Bilanz. Das aktuelle Zinsumfeld macht die Refinanzierung in den kommenden Jahren teuer und drückt auf den Netto-FCF.
Symmetrisches Upside: Ein Reverse-DCF zeigt, dass der Markt beim aktuellen Kurs von $15,55 ein jährliches FCF-Wachstum von 7,2 % einpreist. Das ist fair, lässt aber wenig Spielraum für operative Enttäuschungen.

🎯Mein Verdict für Sotera Health:
„Sotera Health ist eine operative Gelddruckmaschine, die in einer juristischen und finanziellen Zwangsjacke steckt. Das Business-Modell ist dank des regulatorischen Duopols fast untötbar, aber die Kombination aus Kläger-Risiken und hohem Leverage verlangt nach einer dicken Sicherheitsmarge. Es ist kein Core-Investment, sondern ein defensiver Spezialwert. Wer die unberechenbare US-Litigation-Komponente aussitzen kann, wartet diszipliniert auf den Rücksetzer.“

Reaper-Rating: BEOBACHTEN
Reaper Score: 5,2/10
•
3
•
Profilbild
@Aktienhauptmeister danke für die Rückmeldung und das durchspielen :)
Immer interessant zu sehen nach was oder wie gefiltert/bewertet wird.

EPS habe ich z.B. hier ziemlich vernachlässigt, da es nicht wirklich ausschlaggebend ist und bereinigt wohl eher bei ca. 10% CAGR liegt, wenn man versucht auf einen durschnitt zu kommen.

Habe mich hier eher auf EV/EBITDA & FCF, sowie die Margen selbst konzentriert und den leverage trend. Robuster cashflow ist schon vorhanden und stark implementiert.
•
2
•
Profilbild
@Stocktective ich wünsch dir natürlich viel Erfolg mit deinem Investment 👍 halte uns auf dem laufenden 😬
•
2
•
Profilbild
@Stocktective Mich würde deine Einschätzung zu meiner Vorstellung zu UCB interessieren 🤔
••
Vielen Dank für den Einblick und deine Arbeit ☺️
•
1
•
Profilbild
•
1
•
Werde Teil der Community