
Hallo meine Lieben,
jetzt haben die Analysten auch die zweite Welle auf dem Schirm, und schon werden die Kursziele erhöht.
So wie bei meiner heutigen Unternehmensvorstellung.
Jefferies sieht bei Dynatrace eine mögliche Ausweitung der Nachfrage: Mehr KI-Agenten könnten zusätzliche Monitoring-Agenten und damit mehr zu überwachende Workloads erforderlich machen. Das höhere Kursziel von 75 US-Dollar signalisiert, dass die Analysten dem Unternehmen zutrauen, von diesem Bedarf zu profitieren. Die Einstufung bleibt bei „Buy“.
Matthew Hedberg, Analyst bei RBC Capital, hob sein Kursziel für die Dynatrace-Aktie von 59 auf 73 US-Dollar an und bekräftigte die Einstufung "Outperform". Die Anpassung spiegele positive Channel-Checks und die Erwartung einer anhaltenden operativen Dynamik wider, die auf ein starkes erstes Geschäftsquartal mit einem organischen, währungsbereinigten Wachstum der jährlich wiederkehrenden Netto-Neuumsätze von 41 % folgt.
Hedberg merkte an, dass das Unternehmen eine anhaltende Nachfrage bei seinen Log-Management-Angeboten verzeichne, unterstützt durch eine starke Go-to-Market-Strategie, die zu einer robusten Neukundengewinnung führe. Auch die KI-Fähigkeiten entwickelten sich zu einem spürbaren Wachstumstreiber für das Geschäft, da die Nachfrage von Unternehmen nach einheitlicher Observability und Sicherheit zunehme.
Dynatrace, Inc. ist eine auf künstlicher Intelligenz (KI) basierende Observability-Plattform. Das Unternehmen treibt die Observability für digitale Unternehmen voran und wandelt die Komplexität moderner digitaler Ökosysteme in Vermögenswerte um. Es ermöglicht Unternehmen die Analyse und Automatisierung. Die Plattform kombiniert umfassende und tiefgehende Observability, kontinuierliche Anwendungssicherheit während der Laufzeit sowie fortschrittliche KI, um IT-Betrieb, Entwicklung, Sicherheit und Geschäftsteams zu unterstützen. Dadurch können Unternehmen ihren Cloud- und IT-Betrieb optimieren, die sichere Softwarebereitstellung beschleunigen und die digitale Performance verbessern. Zu den Lösungen der Plattform gehören Infrastruktur-Observability, Anwendungs-Observability, KI-Observability, Digital Experience, Business Analytics, Softwarebereitstellung, Bedrohungs-Observability, Anwendungssicherheit und Protokollverwaltung. Die Anwendungssicherheit erkennt, analysiert und behebt Schwachstellen und Angriffe auf Anwendungen in Echtzeit.
Mitarbeiterzahl: 5.600
FINAL_Dynatrace+Arize+Investor+Presentation+August+2026.pdf
Dynatrace + Arize: Der nächste Wachstumsschritt in der KI-Welle
Meine Kurzfassung der Investorenpräsentation vom August 2026: Dynatrace will nicht mehr nur überwachen, ob Software technisch funktioniert. Das Unternehmen will auch sicherstellen, dass KI-Anwendungen und autonome KI-Agenten zuverlässig, effizient und wirtschaftlich arbeiten. Dafür wurde Arize übernommen.
Was macht die Kombination so interessant?
Die beiden Unternehmen ergänzen sich:
- Dynatrace: Überwacht Anwendungen, Cloud-Infrastruktur, Softwareleistung und Sicherheit.
- Arize: Analysiert und bewertet KI-Modelle, Large Language Models (LLMs) und KI-Agenten. Dazu gehört beispielsweise die Erkennung fehlerhafter oder erfundener KI-Antworten.
- Gemeinsames Ziel: Den gesamten Lebenszyklus einer KI-Anwendung überwachen – von der Entwicklung über Tests bis zum produktiven Einsatz.
Ein Beispiel: Ein Unternehmen setzt einen KI-Agenten für den Kundenservice ein. Dieser funktioniert technisch einwandfrei, liefert aber falsche Antworten. Klassische Infrastrukturüberwachung allein erkennt dieses Problem nicht zuverlässig. Die Kombination aus KI-Evaluierung und Observability soll solche Fehler sichtbar machen und ihre Ursachen schneller identifizieren.
2. Die wichtigsten Zahlen aus der Präsentation
Kennzahl
Angabe
Kaufpreis der Arize-Transaktion:
915 Mio. USD
Davon Barkomponente:
ca. 815 Mio. USD
Geschätztes Marktpotenzial für KI-Observability bis 2030:
über 10 Mrd. USD
Erwarteter zusätzlicher ARR-Wachstumsbeitrag 2027::
ca. 2 Prozentpunkte
Erwarteter Effekt auf die bereinigte operative Marge 2027:
−1,75 Prozentpunkte
Geplanter Abschluss:
inzwischen abgeschlossen
Die Übernahme wurde am 1. Oktober 2026 abgeschlossen.
(ARR steht für Annual Recurring Revenue, also den annualisierten wiederkehrenden Umsatz.)
3. Warum passt das zur zweiten KI-Welle?
Die erste KI-Welle war stark von Infrastruktur geprägt: Rechenzentren, GPUs, Speicher und Netzwerktechnik.
In der zweiten Welle rückt eine andere Frage in den Mittelpunkt:
Wie können Unternehmen KI tatsächlich produktiv einsetzen und damit Geld verdienen?
Dafür benötigen sie unter anderem:
- Zuverlässigkeit: Funktionieren KI-Anwendungen und Agenten auch unter realen Bedingungen?
- Qualitätskontrolle: Erzeugen sie richtige, hilfreiche und sichere Ergebnisse?
- Kostenkontrolle: Wie hoch sind die Kosten pro Anfrage oder ausgeführtem Agentenprozess?
- Fehleranalyse: Liegt ein Problem am Modell, am Prompt, an der Anwendung oder an der Infrastruktur?
- Automatisierung: Können Fehler schneller erkannt und teilweise selbstständig behoben werden?
Genau an dieser Schnittstelle positioniert sich Dynatrace mit Arize.
Die Übernahme ist strategisch nachvollziehbar. Entscheidend wird allerdings sein, ob Dynatrace aus der erweiterten Plattform tatsächlich zusätzliche wiederkehrende Umsätze und langfristig höhere Gewinne erzielt.
4. Mein Fazit für das Depot 2036
Ich finde die strategische Richtung von Dynatrace überzeugend.
Das Unternehmen setzt nicht einfach auf einen weiteren KI-Assistenten. Es positioniert sich bei einer zentralen Voraussetzung für die breite Nutzung von KI: Unternehmen müssen nachvollziehen können, ob ihre KI-Systeme zuverlässig arbeiten, welche Kosten sie verursachen und welchen geschäftlichen Nutzen sie liefern.
Besonders interessant finde ich drei Punkte:
Monetarisierung: Dynatrace kann zusätzliche Funktionen an bestehende Unternehmenskunden verkaufen.
Strukturelles Wachstum: Mit zunehmender Verbreitung von KI-Agenten steigt der Bedarf, deren Verhalten und Ergebnisse zu kontrollieren.
Plattformvorteil: Die Verbindung von KI-Evaluierung, Anwendungsüberwachung und Infrastrukturdiagnose könnte Dynatrace stärker im Arbeitsablauf seiner Kunden verankern.
Mein Urteil: Dynatrace ist ein interessanter Kandidat für die zweite KI-Welle. Die Arize-Übernahme verbessert die strategische Positionierung. Ob daraus auch ein attraktives Investment wird, hängt aber weiterhin von Umsatzwachstum, Margenentwicklung und der bereits im Aktienkurs enthaltenen Erwartung ab.
Die wichtigste Kennzahl, die wir in den kommenden Quartalen beobachten sollten, ist deshalb das ARR-Wachstum im Zusammenspiel mit der operativen Marge. So lässt sich erkennen, ob die zusätzlichen KI-Funktionen tatsächlich Wachstum erzeugen, statt nur die Kosten zu erhöhen.
Q1 FY 2027 Financial Results
Q1+FY27+Investor+Deck+-+FINAL+8.5.2026.pdf
Dynatrace Q1 FY2027 – die wichtigsten Punkte
Mein Kurzfazit: Dynatrace profitiert von der zunehmenden Komplexität von Cloud- und KI-Systemen. Besonders interessant ist, dass das Unternehmen nicht nur das Wachstum der KI-Infrastruktur begleitet, sondern mit der Überwachung und Optimierung von KI-Anwendungen auch an der zweiten KI-Welle – der Monetarisierung – verdienen kann.
Die wichtigsten Zahlen
Umsatz:
555 Mio. US-$
+16 %
Subscription-Umsatz:
530 Mio. US-$
+16 %
Wiederkehrender Jahresumsatz (ARR):
2,136 Mrd. US-$
+17 %
Operatives Ergebnis (Non-GAAP):
162 Mio. US-$
–
Operativer Cashflow
: 306 Mio. US-$
–
Bereinigter Free Cashflow:
309 Mio. US-$
Dynatrace erzielt den Großteil seines Umsatzes mit wiederkehrenden Software-Abonnements. Das sorgt für eine vergleichsweise gut planbare Umsatzbasis.
Wichtig: Im August senkte das Unternehmen seine Jahresprognose für das Geschäftsjahr 2027. Die aktuelle Umsatzprognose liegt bei 2,306 bis 2,320 Mrd. US-Dollar. Als Gründe nennt Dynatrace unter anderem veränderte Wechselkursannahmen. Das sollte man trotz des starken ersten Quartals im Auge behalten.
Durch die Übernahme von Arize AI will Dynatrace seine Möglichkeiten zur Überwachung und Bewertung von KI-Modellen und KI-Agenten ausbauen. Das Unternehmen sieht im Bereich AI Observability ein Marktpotenzial von mehr als 10 Mrd. US-Dollar bis 2030.
Bestehen Abhängigkeiten von einzelnen Kunden?
Die gute Nachricht: Laut dem Geschäftsbericht besteht keine wesentliche direkte Umsatzabhängigkeit von einem einzelnen Endkunden.
Der Geschäftsbericht für das Geschäftsjahr 2026 enthält folgende Angaben:
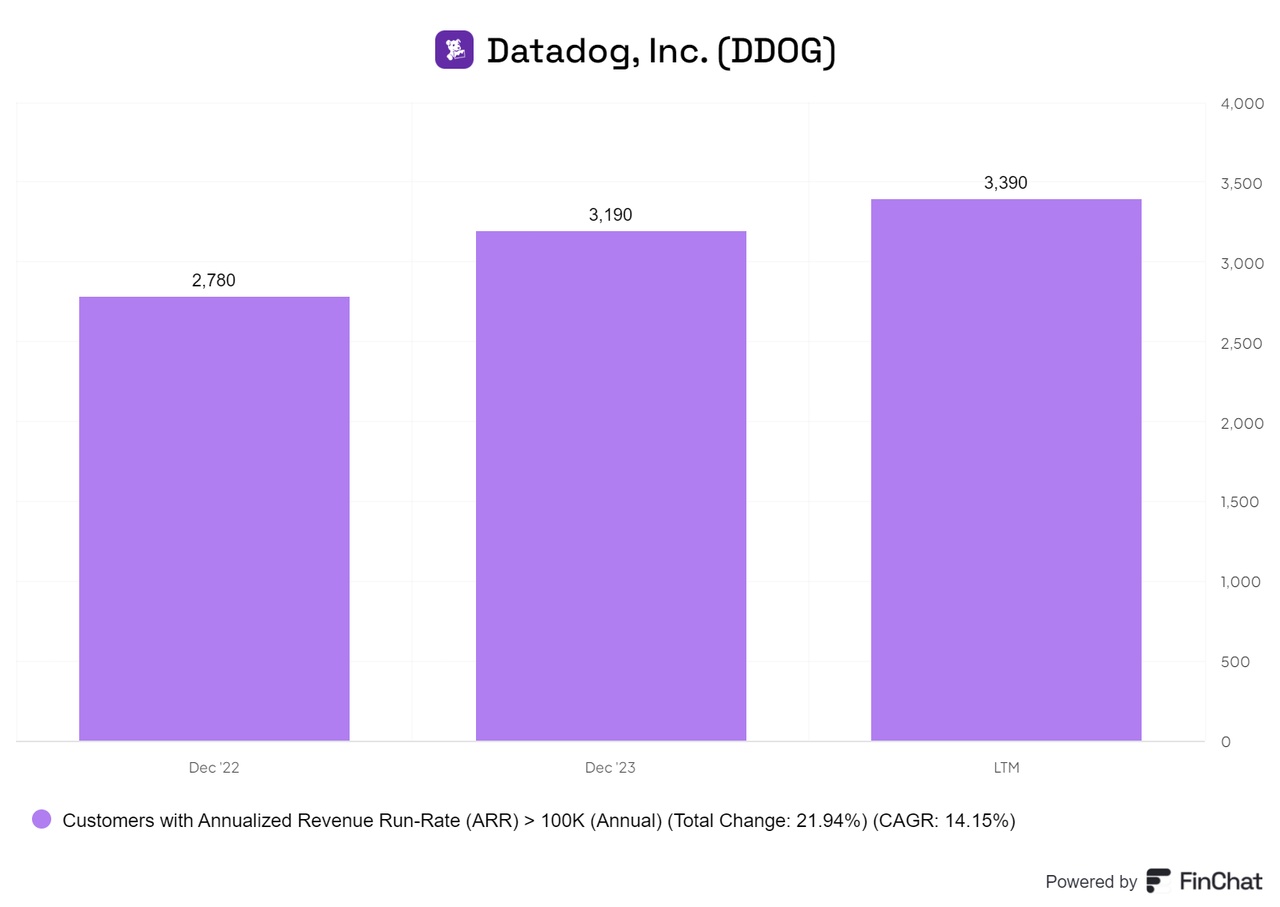
Zahl der Kunden: Rund 4.100 (Breite Kundenbasis)
Kein Endkunde über 10% des Umsatzes
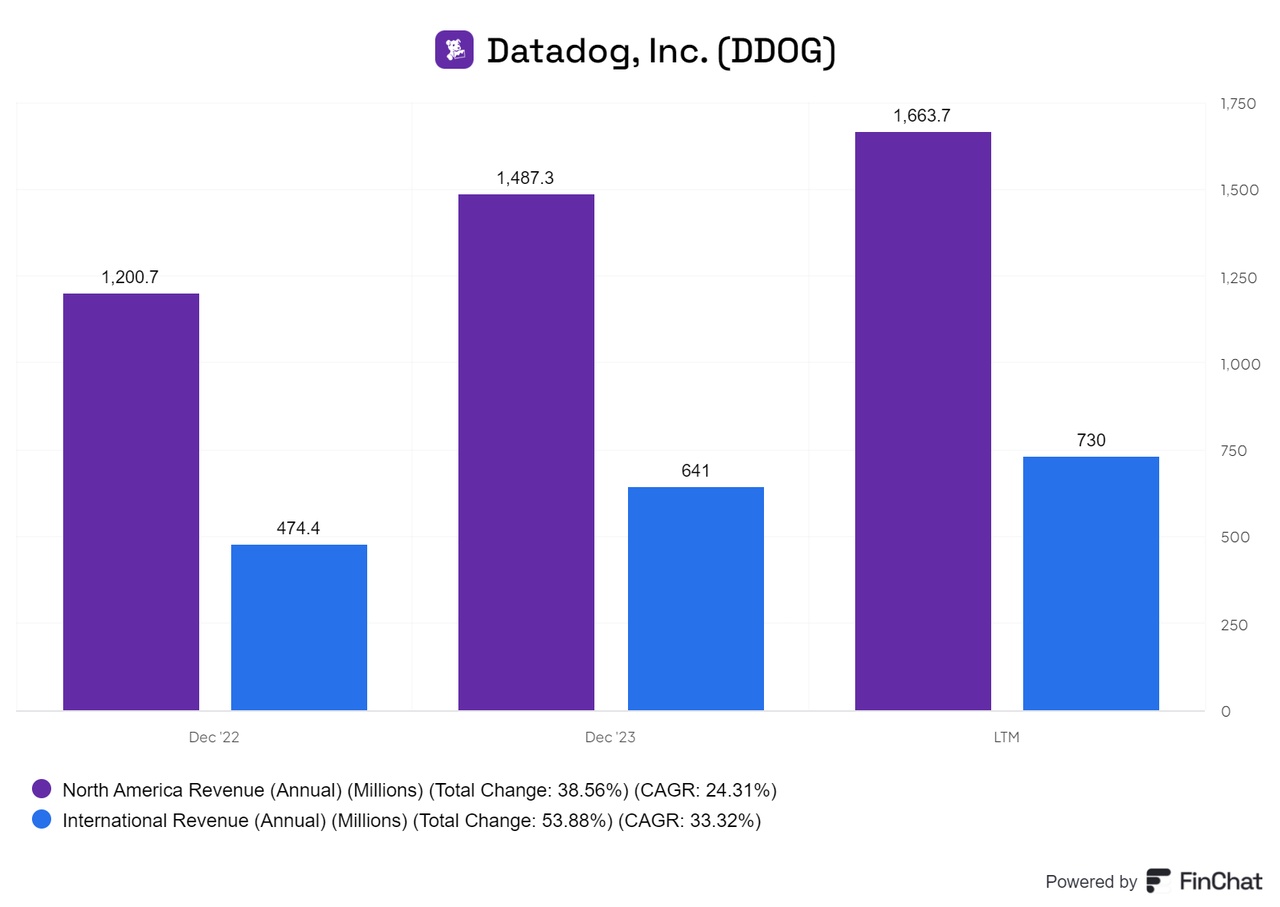
Internationale Präsenz: Über 110 Länder (Geografische Diversifikation)
Umsatzmodell: Überwiegend Abonnements
Die Angaben beziehen sich auf das Geschäftsjahr bis zum 31. März 2026.
Die Abhängigkeit von großen Cloud-Plattformen ist eine andere Frage
Dynatrace integriert sich in große Cloud- und Technologie-Ökosysteme, unter anderem AWS, Microsoft Azure und Google Cloud. Das ist wichtig für die technische Reichweite und den Kundenzugang. Daraus folgt aber nicht automatisch, dass einer dieser Anbieter einen großen Anteil am Dynatrace-Umsatz ausmacht. Eine solche Abhängigkeit ist von der direkten Kundenkonzentration zu unterscheiden.
Mein Fazit: Die Kombination aus wiederkehrenden Umsätzen, breiter Kundenbasis und KI-Observability ist attraktiv.
Aktuelle Nachrichten
12. Okt. 2026 9:00 Uhr EDT
1. Okt. 2026 16:05 Uhr EDT
18. Aug. 2026 6:30 Uhr EDT
5. August 2026 6:30 Uhr EDT
Dynatrace berichtet Finanzergebnisse des ersten Haushaltsjahres 2027
29. Juli 2026 6:30 Uhr EDT
Dynatrace ernennt den KI- und Technologieführer Chandu Thota in seinen Vorstand
27. Juli 2026 9:00 Uhr EDT
Dynatrace bringt autonome Abläufe in Unternehmens-KI und entwickelt sich von Einsicht zu Handlung
8. April 2026 16:05 Uhr EDT
Geografische Umsatzverteilung:
2026 (USD)
United States 928 Mio.
Europe, Middle East and Africa 649 Mio.
Asia Pacific 193 Mio.
Latin America 159 Mio.
North America (Excluding United Sates) 89,76 Mio.
5. Meine kurze Einschätzung für Dynatrace
Die Prognose zeigt ein wachsendes Softwareunternehmen mit starkem Free Cashflow. Drei Punkte fallen besonders auf:
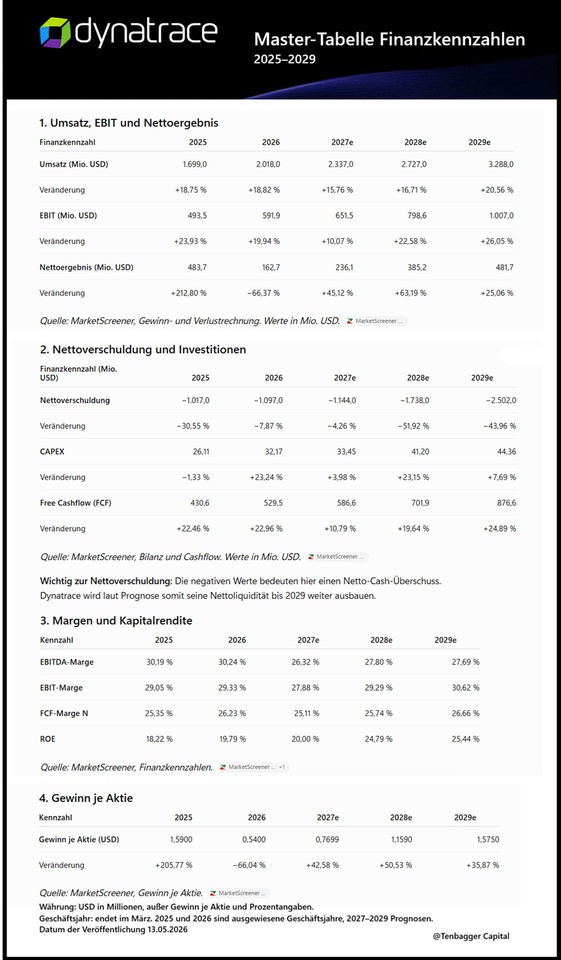
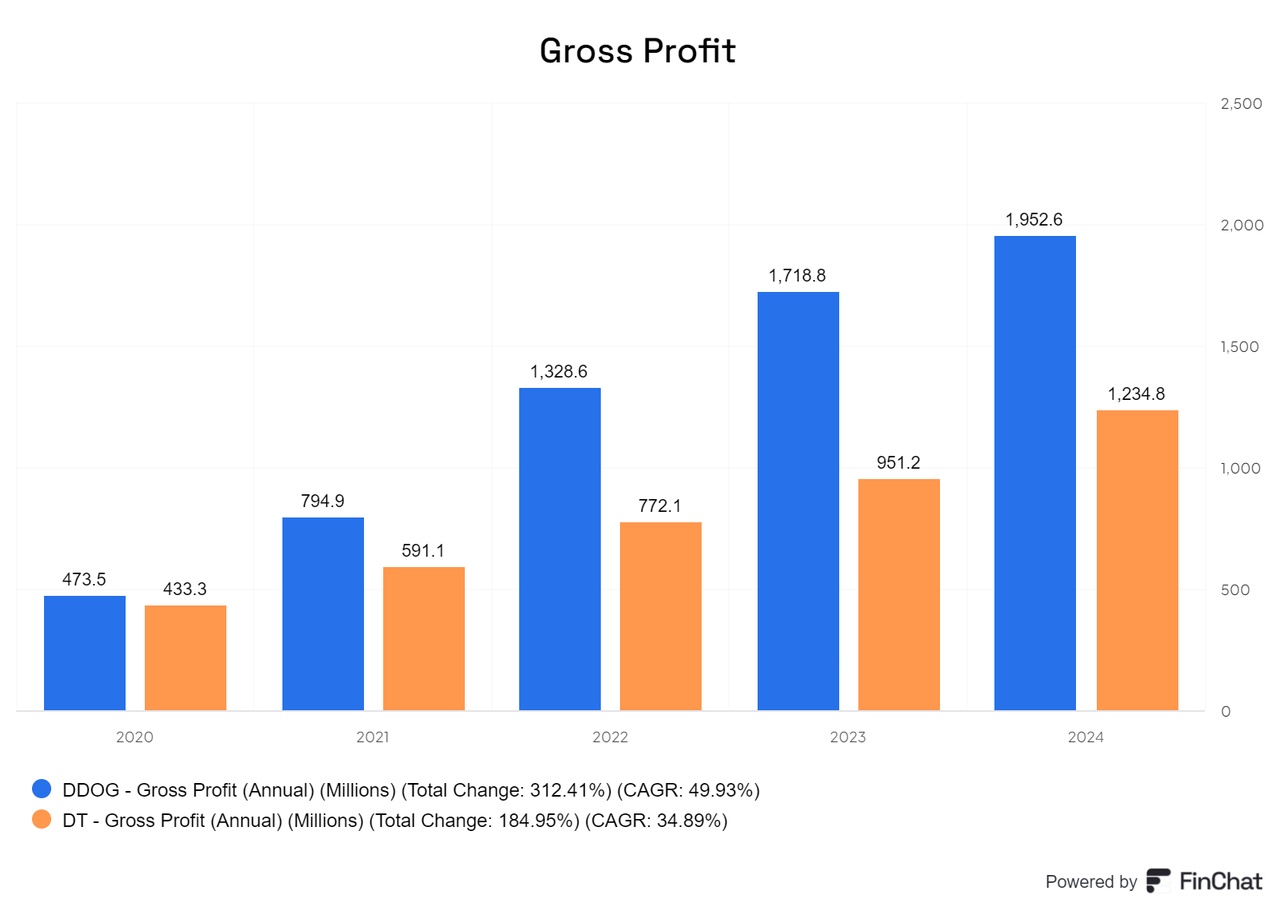
- Wachstum: Der Umsatz soll von 1,70 Mrd. USD im Geschäftsjahr 2025 auf 3,29 Mrd. USD im Jahr 2029 steigen. Das entspricht nahezu einer Verdoppelung.
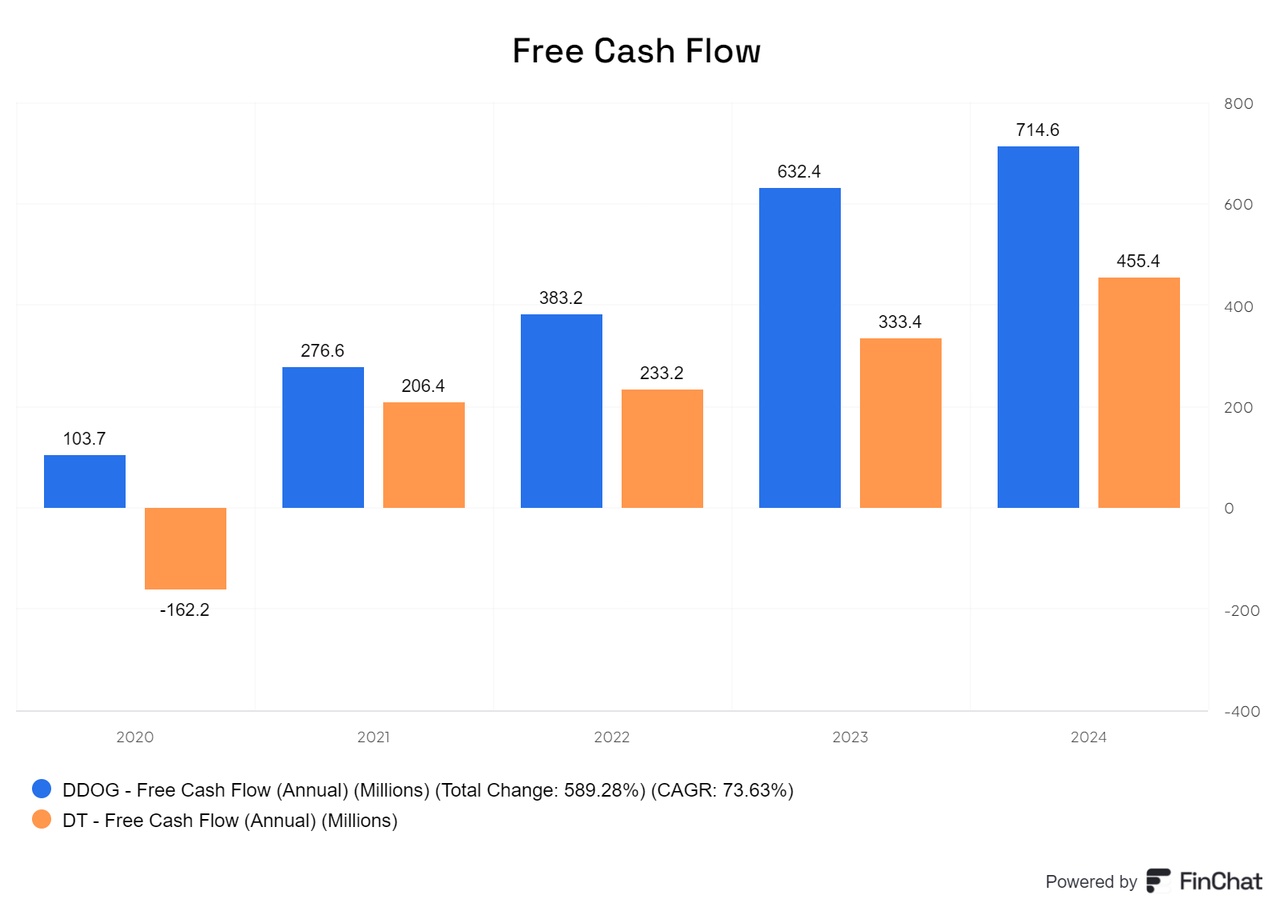
- Cashflow: Der Free Cashflow soll von 430,6 Mio. USD auf 876,6 Mio. USD wachsen. Damit könnte Dynatrace erhebliche Mittel für Produktentwicklung, KI-Funktionen und weitere Expansion erwirtschaften.
- Profitabilität: Die EBIT-Marge soll 2029 bei 30,62 % liegen. Das deutet auf ein skalierbares Geschäftsmodell hin.
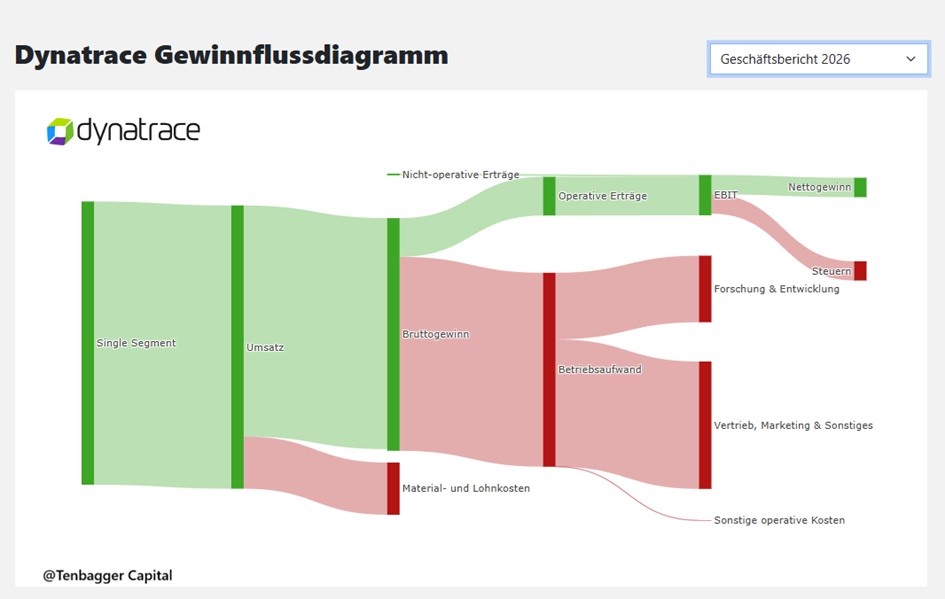
Der größte Prüfpunkt ist das Nettoergebnis: Der starke Rückgang von 483,7 Mio. USD im Jahr 2025 auf 162,7 Mio. USD 2026 fällt auf. Da der EBIT gleichzeitig steigt, sollte man den Sondereffekt beziehungsweise die Zusammensetzung des Nettoergebnisses genauer untersuchen, bevor man daraus einen operativen Einbruch ableitet.
Kaufpreis der Arize-Transaktion
915 Mio. USD
Die Übernahme wurde am 1. Oktober 2026 abgeschlossen.
Fazit: Dynatrace ist anhand dieser Prognosen vor allem wegen des Umsatzwachstums, der hohen Cashflow-Marge und der steigenden EBIT-Marge interessant. Für eine Anlageentscheidung muss man diese Qualität allerdings noch mit der aktuellen Aktienbewertung vergleichen.
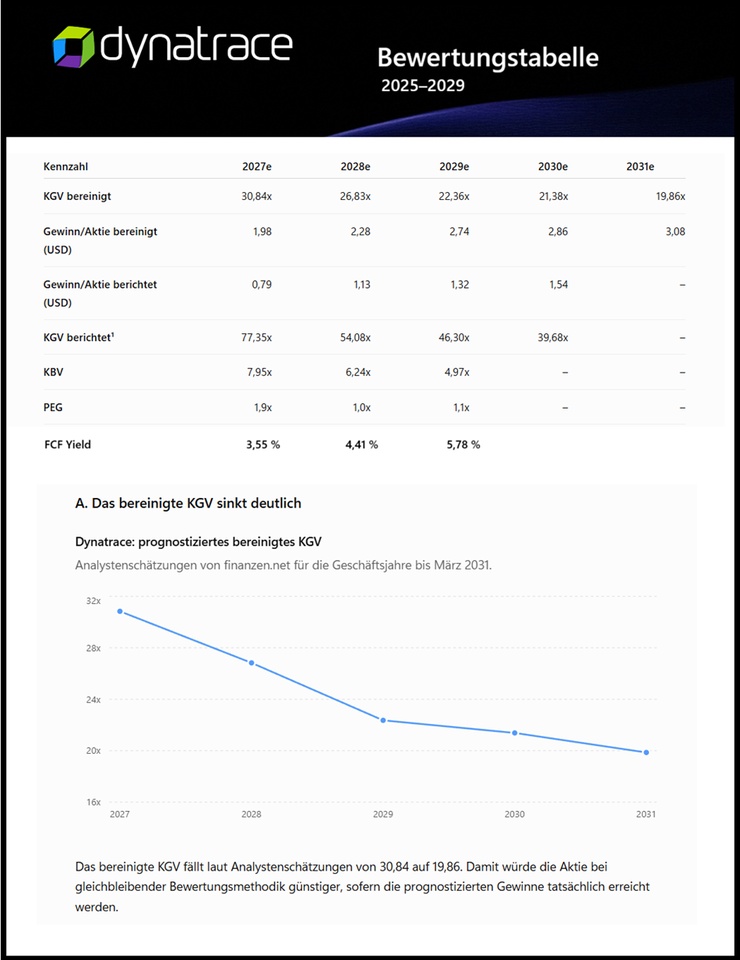
Das berichtete KGV ist deutlich höher
Der Unterschied zwischen bereinigtem und berichtetem Gewinn ist erheblich. Für 2027 stehen beispielsweise 1,98 USD bereinigter Gewinn je Aktie nur 0,79 USD berichtetem Gewinn je Aktie gegenüber.
Deshalb würde ich bei Dynatrace immer beide Größen im Blick behalten. Ein niedriges bereinigtes KGV allein reicht nicht aus, um die Aktie als günstig einzustufen.
Die Kennzahl mit der höchsten Stabilität ist bei der Dynatrace Aktie der bereinigte Gewinn, der nachfolgend für die Bewertung verwendet wird. Das aus dieser Kennzahl berechnete KGV (Kurs-Gewinn-Verhältnis) liegt bei 34,81 und damit um 18,13 Punkte unter dem historischen Durchschnitt von 52,94 der letzten 7 Jahre. Die Dynatrace Aktie scheint aus dieser Perspektive günstig bewertet zu sein
(Quelle: AKTIENFINDER)
Offizielle Prognose von Dynatrace als Gegenkontrolle
Dynatrace veröffentlichte am 5. August 2026 seine Ergebnisse für das erste Quartal des Geschäftsjahres 2027 und aktualisierte die Jahresprognose.
Kennzahl für GJ 2027
Offizielle Prognose
Umsatz
2.306–2.320 Mio. USD
Wachstum des Umsatzes, ausgewiesen
14–15 %
Non-GAAP-Betriebsergebnis
682–690 Mio. USD
Non-GAAP-Betriebsmarge
29,5–29,75 %
Bereinigter Gewinn je Aktie
1,97–1,99 USD
Bereinigter Free Cashflow
610–615 Mio. USD
Bereinigte FCF-Marge
26,5 %
Die Unternehmensprognose für den bereinigten Gewinn je Aktie liegt damit praktisch auf Höhe der Analystenschätzung von 1,98 USD. Das ist eine nützliche Plausibilitätskontrolle.
Beachtet jedoch, dass die Non-GAAP-Kennzahlen bereinigte Größen darstellen und nicht mit den berichteten IFRS-/GAAP-Ergebnissen gleichgesetzt werden dürfen.
Mein Fazit: Dynatrace wird anhand der bereinigten Analystenschätzungen mit zunehmendem Prognosehorizont günstiger bewertet. Besonders attraktiv ist die Kombination aus erwartetem Gewinnwachstum und steigendem Free Cashflow.
Ich würde Dynatrace deshalb als interessanten Kandidaten für die zweite KI-Welle beobachten. Entscheidend ist, ob das Unternehmen KI-Funktionen erfolgreich monetarisiert und die Margen sowie Cashflows nachhaltig ausbauen kann.
Für eine Kaufentscheidung fehlt noch der letzte Schritt: eine Bewertung mit einem einheitlichen, aktuellen Aktienkurs und eine Gegenüberstellung des erwarteten Gewinnwachstums mit den Risiken. Die Tabelle oben trennt deshalb bewusst die bereinigte Bewertung von der Bewertung auf Basis des berichteten Gewinns.
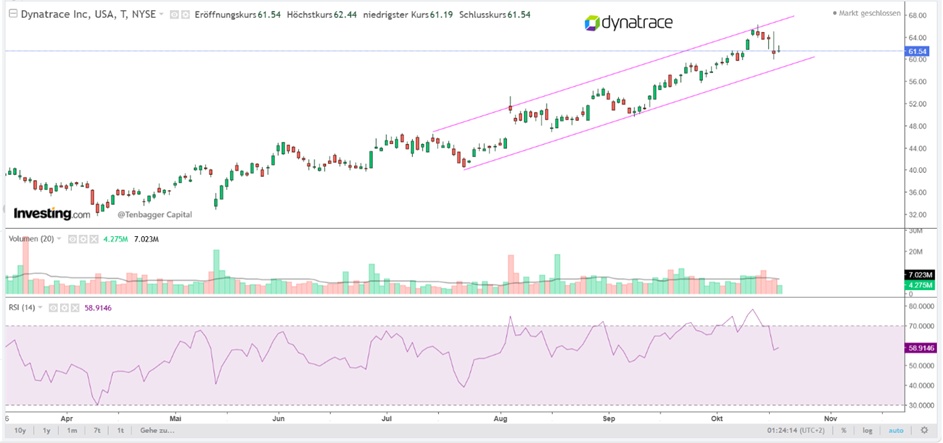
Dynatrace Aktie
54,50 EUR
61,52 USD