Sé que AT&T no es el valor favorito de nadie. El recorte de dividendo de 2022 tras el spin-off de WarnerMedia dejó cicatriz. Muchos inversores de ingresos la abandonaron y no han vuelto a mirarla.
Pero desde entonces, la historia ha cambiado:
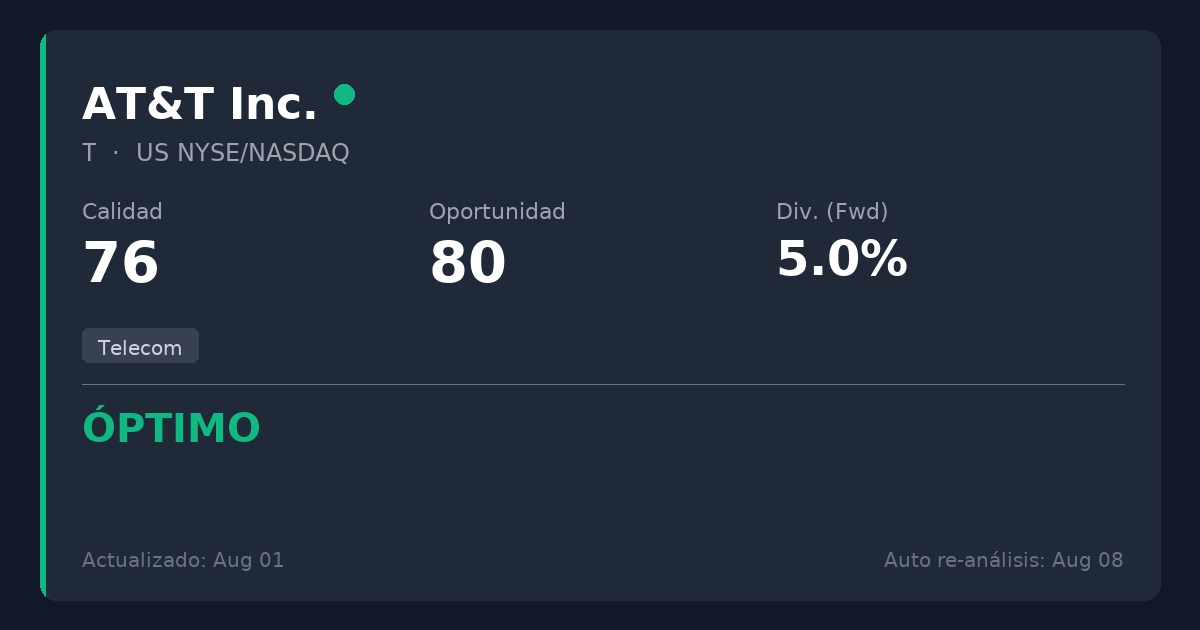
🟢 ÓPTIMO en DividendQuad | Quality 76, Opportunity 80
- Yield: 4,79%
- P/E: 7,67x
- P/FFO: 4,1x (fair value estimado $56-84 vs $23 actual)
- Cash Flow Payout: 20,1% (el dividendo está blindado)
- Cobertura FCF: 2,20x
- Deuda Neta/EBITDA: 2,7x
El negocio ya no es el desastre de hace 4 años. AT&T es hoy una telecom pura: fibra, 5G, movilidad. El legacy de cobre se está jubilando. Los litigios del plomo se desestimaron. La violación de datos de 2024 se ha resuelto. Y la FCC está facilitando el apagado del cobre.
No es la acción más emocionante del mundo. Pero llevo años cobrando este dividendo trimestre a trimestre, y a P/E 7,7x con un yield del 4,8% cubierto 5 veces por cash flow, no me planteo venderla.