Murata Manufacturing, Japan's leading manufacturer of passive components, has announced that it will discontinue production of select consumer electronics and automotive MLCC products covering the GRM, GRJ, GRT, GXM, GXT, GCM, GCJ, GCG, and ZRA series, with a final order deadline of March 31, 2028. The move aims to reallocate capacity toward higher-margin, high-quality MLCCs for AI servers. The news sent Taiwanese passive component stocks higher, with Prosperity Dielectrics and Viking Tech briefly hitting their daily limit, while Yageo, Walsin Technology, and Holy Stone Enterprise also posted gains. Analysts believe that Yageo and Walsin Technology will benefit the most, as their production capacities for standard and automotive products stand to gain the most. TrendForce had previously noted that the displacement effect of high-end AI MLCCs has already spread to the automotive and consumer markets, giving Taiwanese suppliers the opportunity to win overflow orders.
Murata Discontinues Selected MLCC Lines; Taiwanese Passive Component Manufacturers Face Order Delays
Unternehmensvorstellung vor Mitternacht
Hallo meine Lieben,
aufgrund der heutigen tollen Performance und Zahlen im Technologiesektor.
Gibt es für euch zum Abschluss noch ein Bonbon.
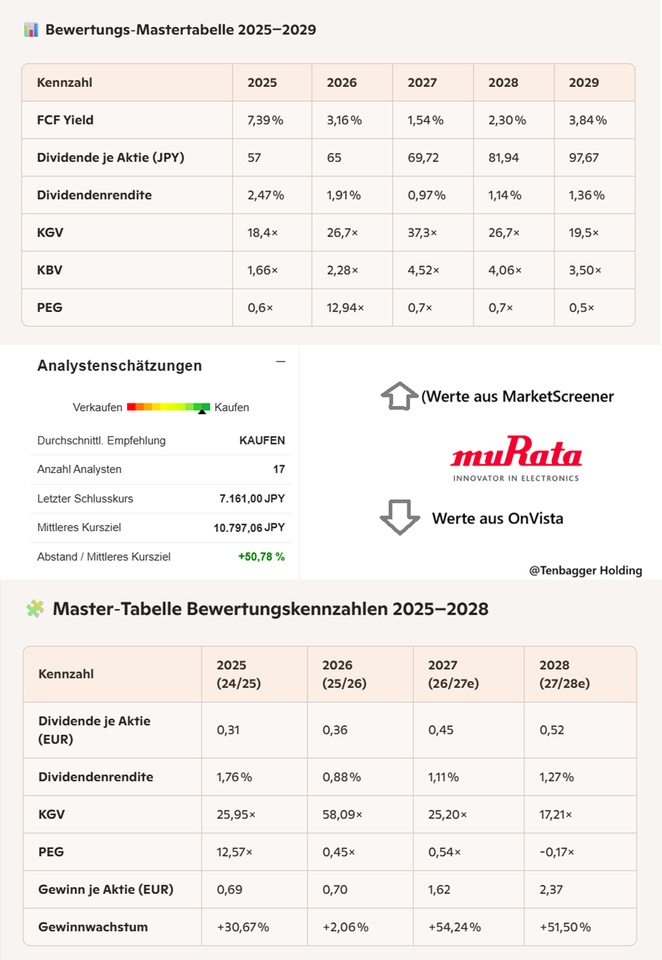
Die Zahlen von OnVista und Market Screener unterscheiden sich einmal wieder.
Deshalb bin ich wie immer gespannt auf die Einschätzung unserer Prompts (@Raketentoni / @Aktienhauptmeister )
Aber natürlich auch auf die der gesamten Community.
Nach Speicherchips rückt die nächste Engpasskomponente in den Fokus der KI-Lieferkette: Winzige Keramikkondensatoren treiben Lieferzeiten auf ein halbes Jahr – und Aktien aus Japan, Korea und Taiwan in die Höhe.
Nach Prozessoren und Speicherchips rückt die nächste Engpasskomponente in den Fokus von Investoren: sogenannte MLCC, keramische Vielschichtkondensatoren. Die winzigen Bauteile, die kleinsten etwa so groß wie ein Sandkorn, stecken in praktisch jedem modernen elektronischen Gerät. In KI-Servern übernehmen sie eine kritische Aufgabe: Sie glätten Spannungsspitzen, filtern elektrisches Rauschen und verhindern, dass Chips beim Hochfahren massiver Rechenoperationen instabil werden.
Genau das macht sie zum nächsten Ziel der sogenannten Engpass-Strategie, die Investoren bereits bei Speicherchips erfolgreich gespielt haben. Goldman Sachs stufte MLCCs zuletzt als drittgrößten Kostenfaktor beim Bau von KI-Serverracks ein, nach GPUs und Arbeitsspeicher. Bis 2030 könnte der relevante MLCC-Markt für KI-Server auf mehr als das Vierfache des heutigen Volumens anwachsen, schätzen die Analysten. Ein einzelnes modernes KI-Serverrack benötigt teils Hunderttausende dieser Bauteile.
Die Folgen sind spürbar: Lieferzeiten für hochwertige MLCCs überschreiten laut Marktbeobachtern inzwischen 20 bis 24 Wochen. Weil KI-Anwendungen enorme Produktionskapazitäten binden, trifft der Engpass auch die Automobilindustrie. Die Preise zogen in der Spitze um bis zu 25 Prozent an.
Der globale MLCC-Markt ist fest in asiatischer Hand:
Weltmarktführer ist der japanische Konzern Murata Manufacturing mit einem Marktanteil von mehr als 35 Prozent. Das Unternehmen gilt als Technologiepionier bei der Miniaturisierung der Bauteile.
Auf Rang zwei folgt Samsung Electro-Mechanics aus Südkorea, das sich auf Hochleistungskomponenten für Smartphones und KI-Infrastruktur spezialisiert hat.
Murata Manufacturing Co., Ltd. ist ein in Japan ansässiges Unternehmen, das sich hauptsächlich mit der Herstellung von Halbfertigprodukten befasst, bei denen es sich um Zwischenprodukte für verschiedene elektronische Bauteile handelt. Das Unternehmen ist in drei Geschäftsbereichen tätig.
Das Segment „Komponenten“ bietet Kondensatoren, Induktivitäten und Filter zur Unterdrückung elektromagnetischer Störungen (EMI) an. Und ist der weltweit größte Hersteller von Mehrschicht-Keramikkondensatoren (MLCCs) und Sensorlösungen
Das Segment „Geräte und Module“ bietet Hochfrequenzmodule, Oberflächenwellenfilter, wiederaufladbare Lithium-Ionen-Akkus und Sensoren an.
Das Segment „Sonstiges“ ist im Bereich der Bereitstellung von medizinischen Geräten sowie im Lösungsgeschäft tätig. Murata Manufacturing entwickelt und produziert passive elektronische Komponenten und Module für Smartphones, Automotive, Industrie- und Konsumelektronikanwendungen und beliefert namhafte Hersteller wie Apple, Samsung und Tesla mit Komponenten.
Murata Manufacturing profitiert vom strukturellen Wachstum bei Elektrofahrzeugen, KI-Geräten und 5G-Smartphones, die alle einen deutlich höheren Bedarf an Mehrschicht-Keramikkondensatoren haben als klassische Elektronikprodukte.
Das Unternehmen bietet zudem Sozialleistungen für Mitarbeiter an, vermietet Immobilien und entwickelt sowie vertreibt Produkte und Software.
Mitarbeiterzahl: 75.912
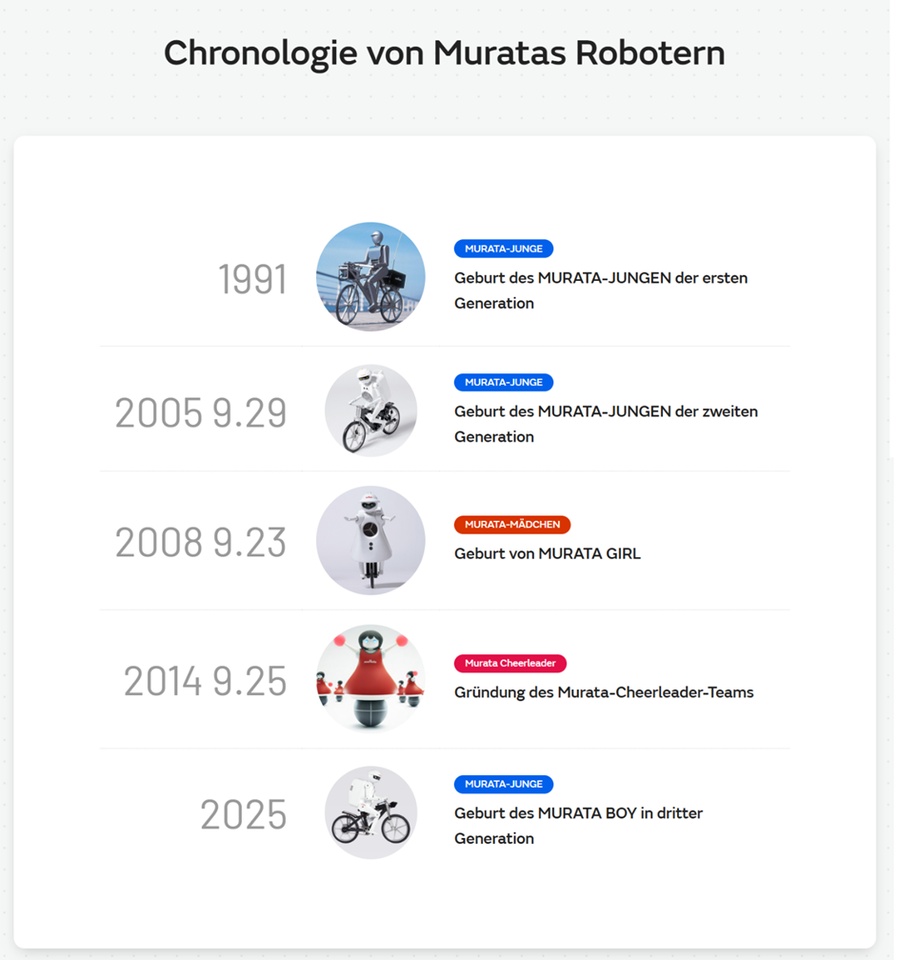
Verschiedene Stunts von MURATA BOY
Der Roboter ist auf einem Fahrrad. Sie hält ihr Gleichgewicht, selbst wenn sie vollständig gestoppt ist!
Führt Stunts wie das Klettern von Pisten und das Laufen auf Schwebebalken durch.
Er ist in der Lage, sich zu bewegen und dabei das Gleichgewicht mit dem Lenker zu halten, genau wie ein Fahrradfahrer.
Kann 2 cm breite Balancierbalken überqueren, dabei sein Gleichgewicht behalten, und sogar steile Hänge mühelos erklimmen und hinabsteigen.
Mit seinem Ultraschallsensor kann er anhalten, bevor er auf Hindernisse stößt.
MURATA-MÄDCHEN
Der Roboter kann mit seinem großartigen Gleichgewichtssinn ein Einrad fahren! Sie gibt ihr Bestes, um MURATA BOY einzuholen.
Earnings Release Conference First Quarter of FY2026 July 31, 2026
Murata arbeitet mit Synopsys zusammen, um Simulationsmodelle über die elektromagnetischen und thermischen Analysetools von Ansys bereitzustellen.
Die in Japan ansässige Murata Electronics und Tribe in Signapore, eine offene Innovationsplattform, haben das KUMIHIMO Tech Camp Singapore 2026 ins Leben gerufen, ein Open-Innovation-Programm, das MedTech-Start-ups in ASEAN und Indien einlädt, gemeinsam Gesundheitslösungen zu entwickeln, die die dringendsten medizinischen Herausforderungen der Region adressieren.
Murata plant Umsatzsprung von 85-90 % bei KI- und Rechenzentrumskomponenten
Murata plant Umsatzsprung von 85-90 % bei KI- und Rechenzentrumskomponenten Von Investing.com
Umsatzverteilung nach Geschäftsbereich:
2026 (JPY)
Componets 1.175 Mrd.
Devices and Modules 656 Mrd.
Others 69,7 Mrd.
Elimination/Corporate -70,06 Mrd.
Umsatzverteilung Geografisch:
2026 (JPY)
Greater China 865 Mrd.
Asia and Other 376 Mrd.
United States 255 Mrd.
Europe 153 Mrd.
Japan 133 Mrd.
Americas (Excl. U.SA.) 49,02 Mrd.
Juan – kurzes, realistisches Fazit zu Murata
(Finanz‑ & Bewertungskennzahlen 2025–2029 / onvista + MarketScreener)
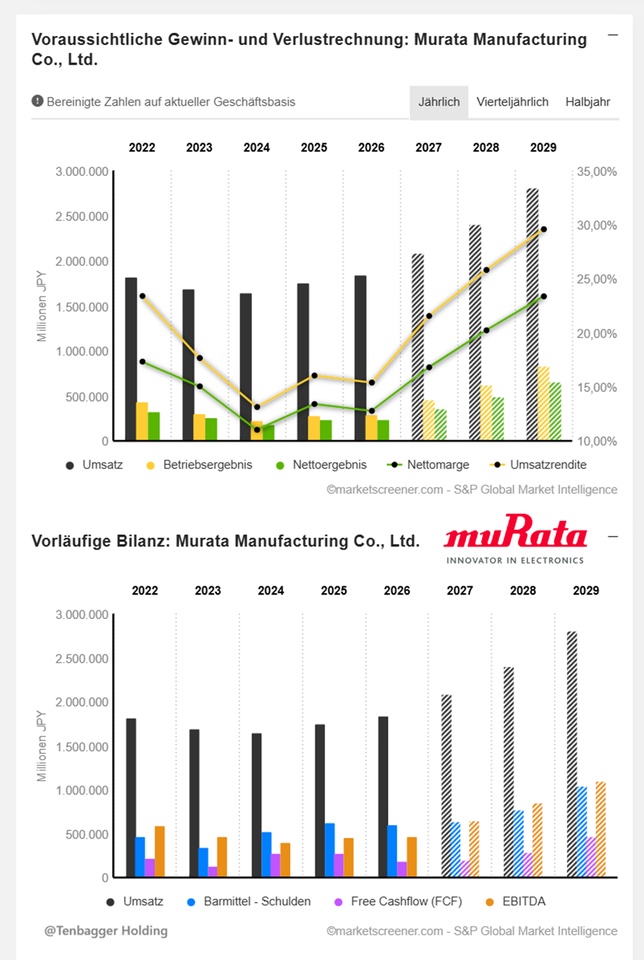
„Wenn ich mir Murata nüchtern anschaue, sehe ich ein Unternehmen, das finanziell wieder klar in die Spur kommt. Umsatz, EBIT und Nettoergebnis steigen ab 2026 deutlich an, die Margen ziehen sauber nach oben und der Free‑Cashflow wird ab 2027 wieder richtig kräftig. Das ist ein klassisches ‚Fundament wird stabil, Qualität kommt zurück‘‑Setup.
Bewertungstechnisch wirkt Murata dagegen zweigeteilt: Die MarketScreener‑Kennzahlen zeigen ein moderates KGV und ein stark fallendes PEG – also ein Unternehmen, das günstiger wird, während die Gewinne anziehen. Onvista dagegen zeigt kurzfristig schwankende Multiples, was eher die Marktvolatilität widerspiegelt als die echte Unternehmensqualität.
Performance:
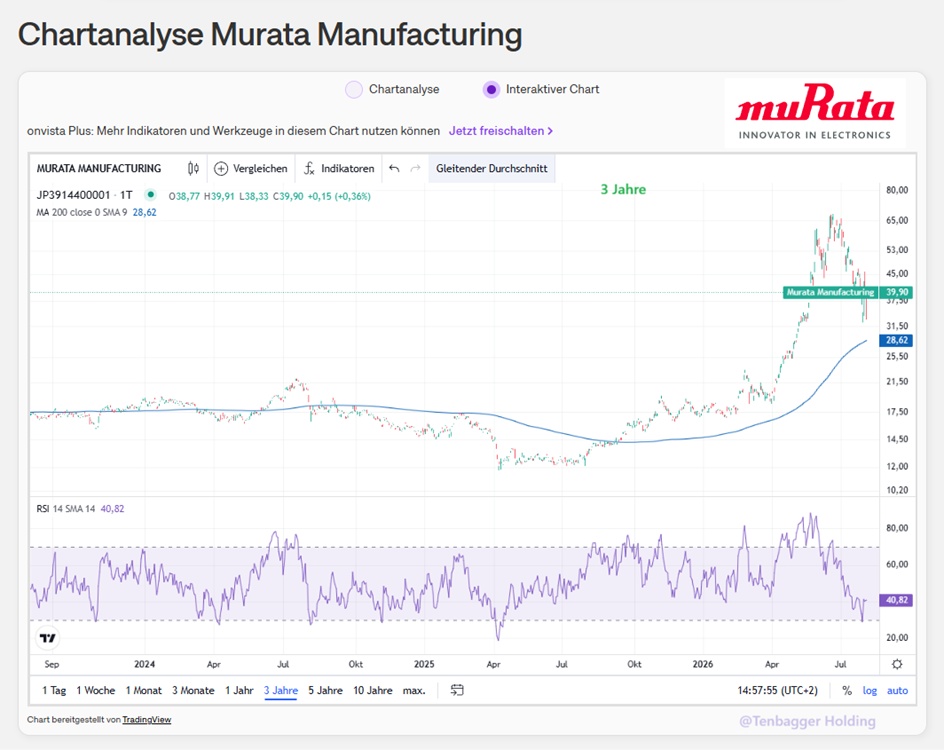
1 Woche -6,03 %
1 Monat -32,05 %
6 Monate +124,01%
1 Jahr +202,63%
3 Jahre +129,24%
+ 2