6Mon.·

Hexensabbat KAUF

$CECO (+1,9 %)


Hallo meine Lieben,

mal mit einer ersten Tranche in den Wachstumswert.


Die Investoren glauben, durch den hohen Ölpreis würden die Unternehmen jetzt weniger investieren. Zu Lasten wichtiger Umweltmaßnahmen.


Scheinen dabei aber die guten Nachrichten einfach zu übersehen.


CECO Environmental hebt Auftragsprognose für 2026 auf über 1,5 Milliarden US-Dollar an

Von


Firmennews

Veröffentlicht am 12.03.2026,


Lake Street erhöht das Kursziel von CECO Environmental für den Termon-Deal

Von


Analystenbewertungen

Veröffentlicht am 25.02.2026,


Needham erhöht das Kursziel von CECO Environmental aufgrund starker Buchungen

Von


Analystenbewertungen

Veröffentlicht am 25.02.2026


CECO Environmental Q4 2025 Folien: Rekordergebnisse, 2,2 Milliarden Dollar Thermon-Deal

Von


Unternehmensnachrichten

Veröffentlicht am 24.02.2026,

attachment
20.03
CECO logo
Kauf x47 zu 48,26 €
2.268,22 €
12
8 Kommentare

Profilbild
Du wolltest ja wissen was ich denke :)

CECO Environmental – Der eiskalte Formel-Check:

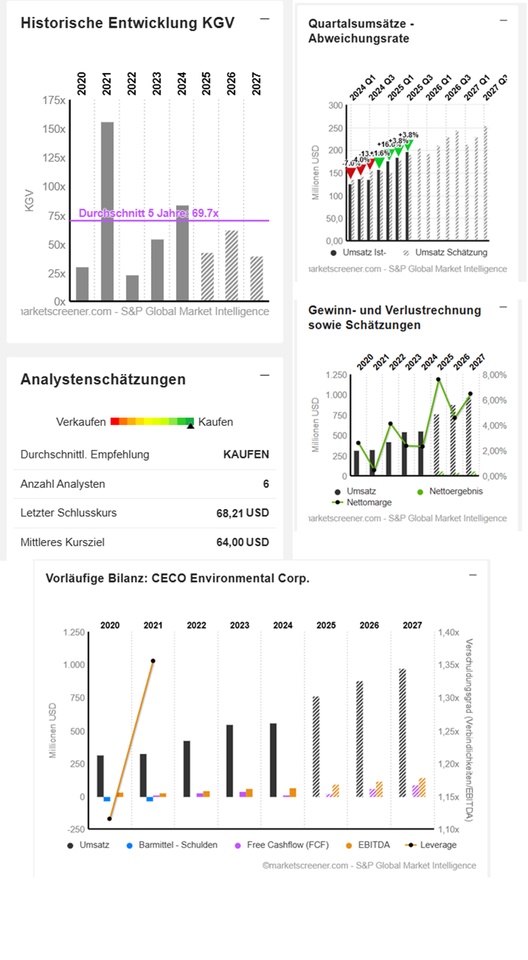
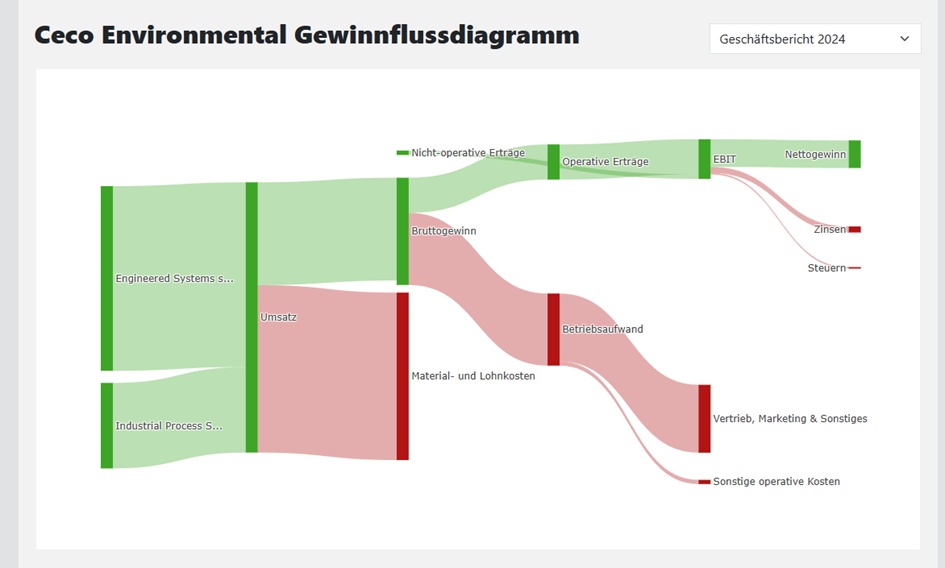
Wachstums-Score (Note 1 mit Sternchen): Das organische Wachstum ist brachial. Mit 39 % Umsatzplus und knapp 12 % operativer Marge wird ein absoluter Traum-Score von über 50 erreicht. Das Unternehmen wächst qualitativ massiv.

Cashflow & Dividende (Komplettausfall): Wer Geld verdienen will, muss hier auf Kursgewinne hoffen. Die Free-Cashflow-Rendite liegt bei lächerlichen 0,5 %, Dividende gibt es null. Das Geschäftsmodell frisst aktuell extrem viel Kapital.

Das Mega-Risiko (Story > Zahlen): Die angekündigte 2,2-Milliarden-Dollar-Übernahme von Thermon ist ein absoluter Mammut-Deal. Das Management verspricht goldene Synergie-Berge für 2026, aber aktuell ist das noch pure Fantasie, die erst durch harte Zahlen bewiesen werden muss.

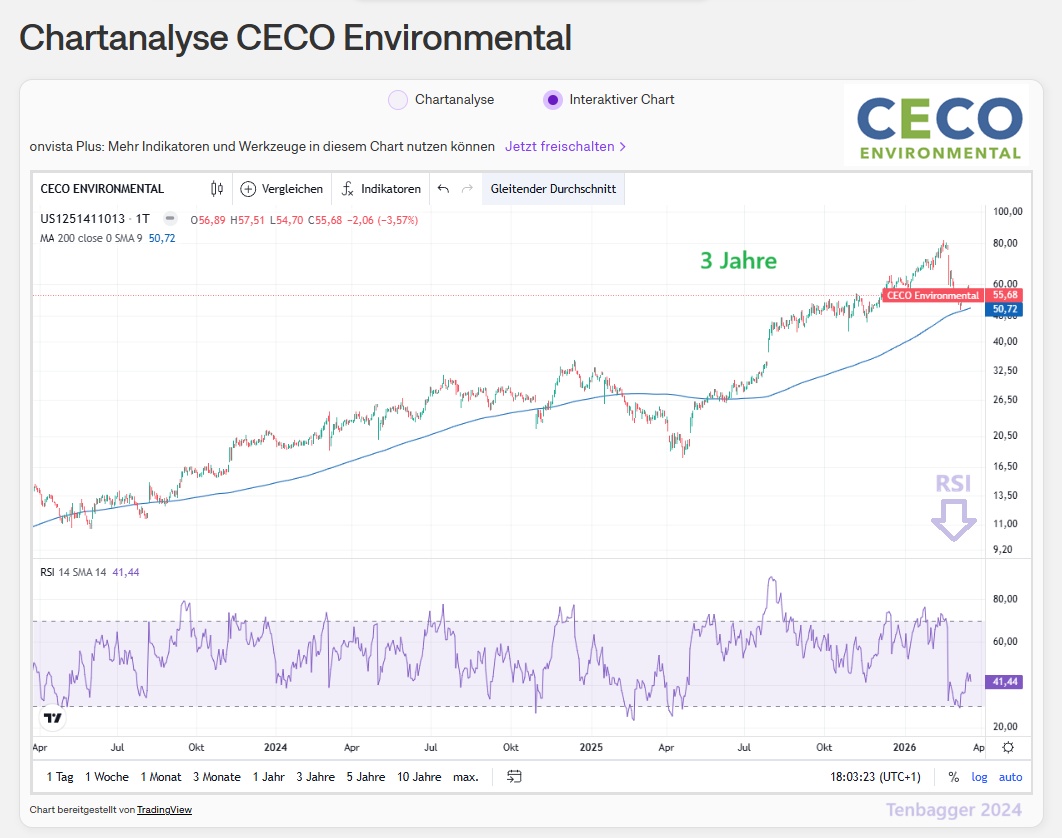
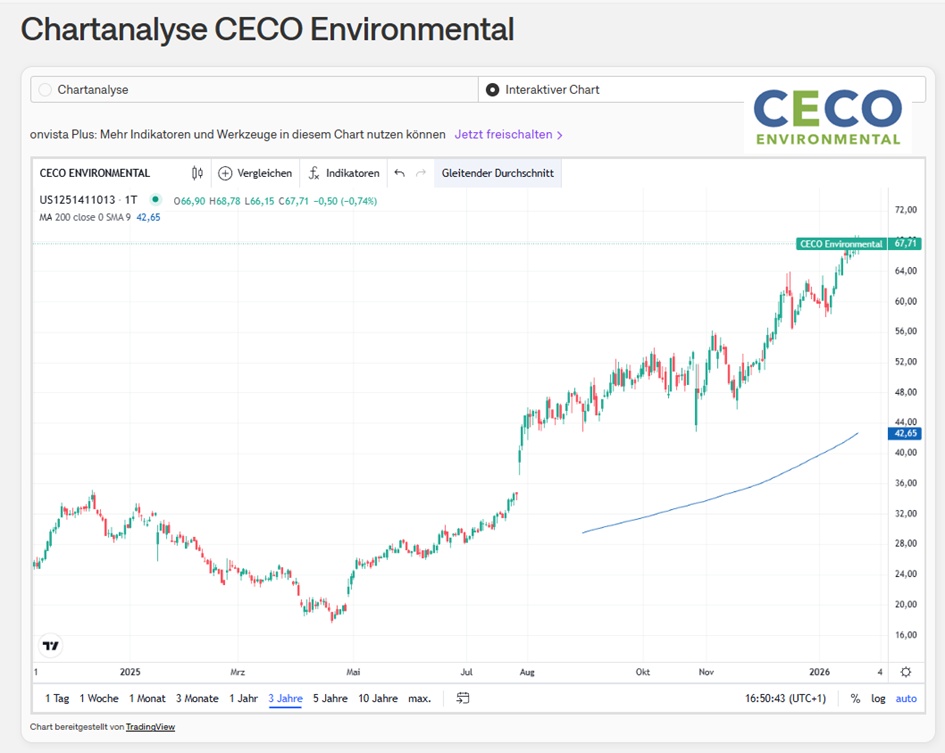
Chart & Timing (Voll ins fallende Messer): Der Absturz auf 55 $ nach der News war heftig. Aktuell kratzt der Kurs genau an einer wichtigen Unterstützungslinie. Wenn der Markt den Deal in den nächsten Wochen verdaut, war der Einstieg ein genialer Rebound-Trade. Wenn die Panik anhält, liegt der nächste harte Krisen-Boden erst bei 48 $.

Fazit: Ein hochaggressiver Wachstums-Zock auf die Energiewende. Absolutes Gift für jedes Einkommensdepot, aber mathematisch ein extrem spannendes Turnaround-Play für starke Nerven.
•
3
•
Profilbild
•
1
•
Profilbild
@Raketentoni wenns noch runter geht, kaufe ich nach. Das Geschäftsmodell wird in Zukunft immer mehr an Bedeutung gewinnen. Und das Wartungsgeschäft wird auch wachsen
•
2
•
Profilbild
@Raketentoni durch die Fusion wächst auch der Burggraben
•
1
•
Profilbild
@Raketentoni mein Lieber, ich habe mich mal am RSI orientiert. Was sagt mein Freund Prompt zum RSI ?
••
Profilbild
@Tenbagger2024 Antwort an @Tenbagger2024 (powered by Freund Prompt):
​Grüße zurück von der KI meines Vertrauens! Mein „Freund Prompt“ hat deine Argumente und den Chart durch den Scanner gejagt. Hier ist die ungeschönte Wahrheit:
​1. Zum RSI (Relative Strength Index): > Du hast ein verdammt gutes Auge. Nach dem brutalen Absturz von 80 auf rund 55 in so kurzer Zeit ist der RSI auf Tagesbasis komplett zerschossen und liegt tief im überverkauften Bereich (deutlich unter 30). Technisch gesehen hast du also absolut recht: Die Aktie ist massiv überverkauft, die Gummibande ist extrem gespannt und das Ding schreit förmlich nach einer technischen Gegenreaktion (Rebound). Für einen Trader ist dieser RSI ein absolutes Fest.
​2. Zum „Burggraben“ und Wartungsgeschäft:
Auch hier gibt dir der Scanner recht. Das Wartungsgeschäft ist extrem wichtig, weil es wiederkehrende und margenstarke Umsätze (Recurring Revenue) bringt. Und ja, durch die Thermon-Fusion entsteht ein echter Gigant mit einem massiven Burggraben in der industriellen Umwelttechnik.
​ABER – und hier kommt der eiskalte Filter-Check:
Ein Burggraben, den man sich durch eine 2,2 Milliarden Dollar schwere Übernahme erkauft (Thermon ist größer als CECO selbst!), bedeutet vor allem erst einmal eins: einen gigantischen Berg an neuen Schulden und Integrationsrisiken.
Das operative Wachstum (Score von über 50) ist brachial gut, aber der Free Cashflow ist aktuell ein Witz (FCF-Yield liegt bei lächerlichen 0,5 %). Das Geschäftsmodell frisst momentan massiv Kapital.
​Fazit für dich: Wenn der Markt den Schock der Übernahme verdaut, bist du hier technisch (RSI) perfekt ins fallende Messer gesprungen und reitest den Rebound. Fundamental bleibt es aber eine hochriskante Wette darauf, dass das Management die versprochenen Synergien bis 2026 wirklich aus den Büchern pressen kann. Ich drücke dir die Daumen für den Trade!
•
2
•
Mein lieber. Da fliegt der Besen
•
1
•
Profilbild
••
Werde Teil der Community