Hast Du dich jemals gefragt, warum manche Investoren scheinbar mühelos Milliarden scheffeln, während andere trotz hunderter Excel-Tabellen auf der Stelle treten?
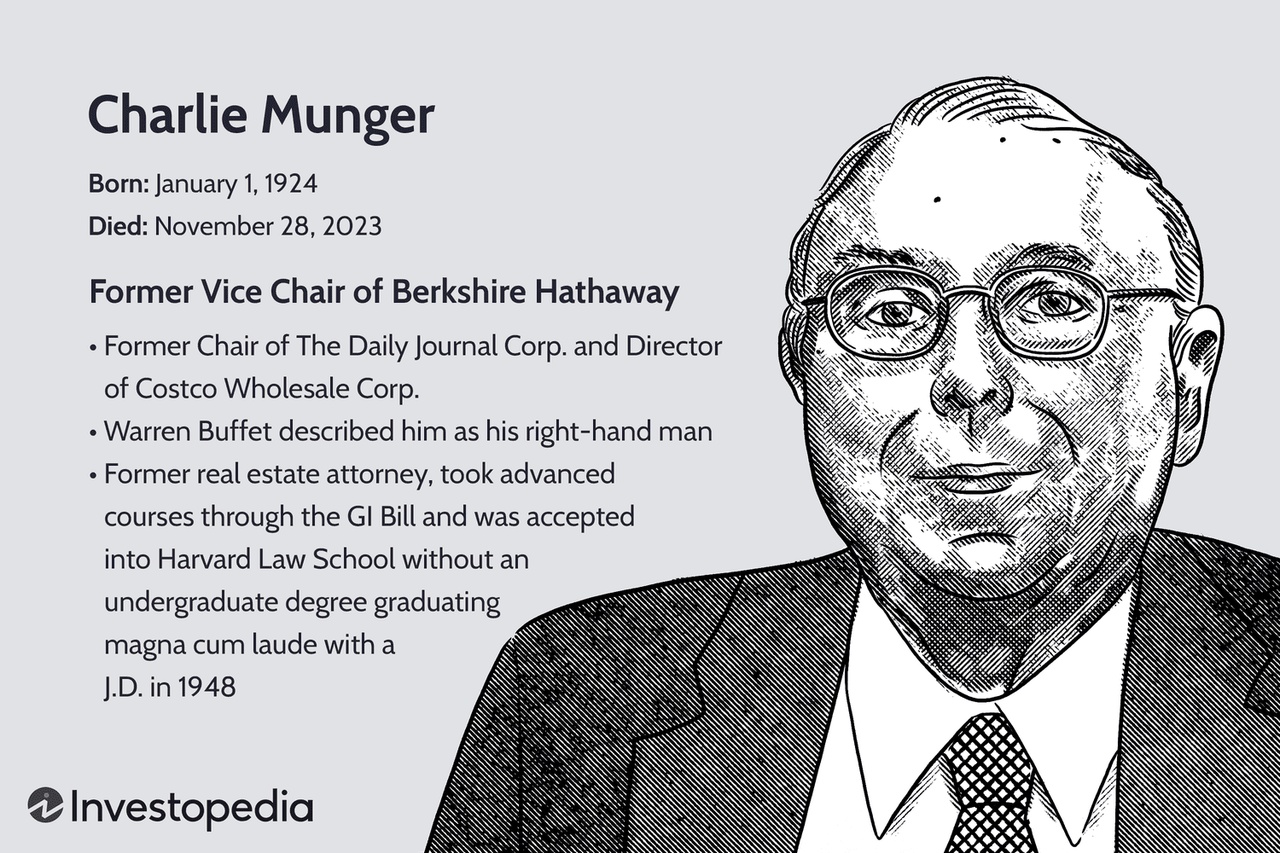
Charlie Munger, der legendäre Partner von Warren Buffett bei Berkshire Hathaway $BRK.A (+0,07 %)
$BRK.B (-0,02 %), hatte darauf eine verblüffende Antwort: "Du musst erst weltklug werden, bevor Du an der Börse erfolgreich sein kannst."
Munger nennt seinen Ansatz das „Latticework of Mental Models“, also ein gedankliches Gittermodell aus verschiedenen Disziplinen.
Er warnte eindringlich davor, nur ein oder zwei Modelle zu nutzen, denn für den Mann mit dem Hammer sieht jedes Problem wie ein Nagel aus – ein Phänomen, das er humorvoll mit einem Chiropraktiker verglich, der jede Krankheit allein durch Einrenken heilen will.
Um ein wirklich kluger Anleger zu werden, benötigst Du etwa 80 bis 90 dieser Modelle aus Bereichen wie Mathematik, Psychologie, Biologie und Physik, wobei nur eine Handvoll wirklich das Gewicht trägt. Diese Modelle müssen in Deinem Kopf ein Netzwerk bilden, auf dem Du Deine Erfahrungen – ob selbst erlebt oder angelesen – einordnest.
Der absolute Grundpfeiler Deines Erfolgs ist die Mathematik, genauer gesagt die Wahrscheinlichkeitsrechnung nach Fermat und Pascal.
Wenn Du die Grundlagen der Permutationen und Kombinationen – also die Lehre von der Anordnung und Auswahl von Objekten – nicht beherrschst und sie nicht routinemäßig in Deinem Alltag anwendest, gehst Du laut Munger wie ein „einbeiniger Mann durch einen Arschtritt-Wettbewerb“.
Du musst lernen, automatisch in Entscheidungshäufigkeiten und Wahrscheinlichkeitsbäumen zu denken. Ein Wahrscheinlichkeitsbaum ist ein grafisches Werkzeug, um Wahrscheinlichkeiten von aufeinanderfolgenden Ereignissen zu visualisieren.
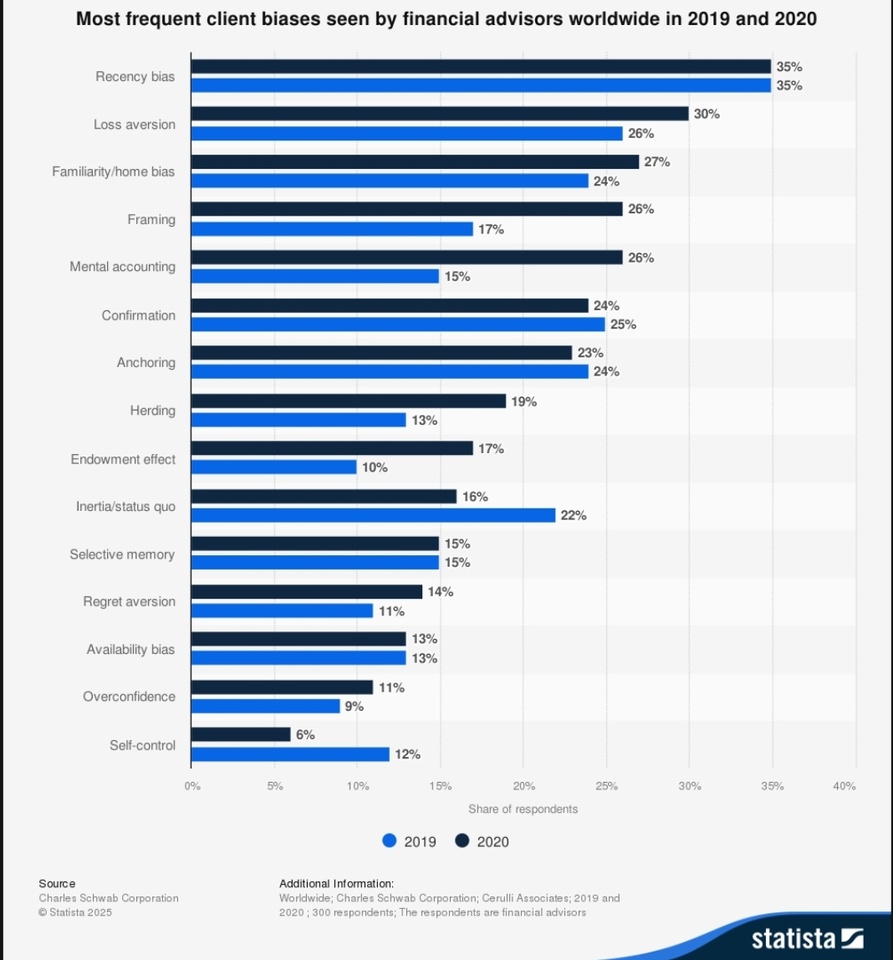
Schau Dir die nackten Fakten von Berkshire Hathaway an, um zu verstehen, was dieser multidisziplinäre Ansatz bewirkt:
Zwischen 1965 und 2024 erzielte die Holding eine Gesamtrendite von unglaublichen 19,9 % pro Jahr. Zum Vergleich: Der S&P 500, der US-amerikanische Leitindex, kam im selben Zeitraum auf 10,4 %. Munger hat also fast die doppelte jährliche Rendite über sechs Jahrzehnte eingefahren.
Sein bestes Jahr war 1989 mit einem Plus von 84,57 %, während das Krisenjahr 2008 mit -31,78 % sein schlechtestes war.
Es ist jedoch auffällig, dass sein Vorsprung gegenüber dem Markt in seinen letzten Jahren geschrumpft ist, da es mit zunehmender Größe immer schwerer wird, den Durchschnitt zu schlagen.
Ein weiteres kritisches Modell ist die Psychologie der Fehlurteile, die Munger als „Psychology of Misjudgment“ bezeichnete.
Unser Gehirn nutzt oft Abkürzungen, die uns täuschen können. Ein Beispiel ist der „Social Proof“, also der soziale Beweis, bei dem wir unterbewusst das tun, was alle anderen tun.
Das führt dazu, dass Anleger in Massen überteuerte Aktien kaufen, nur weil die Nachbarn es auch tun.
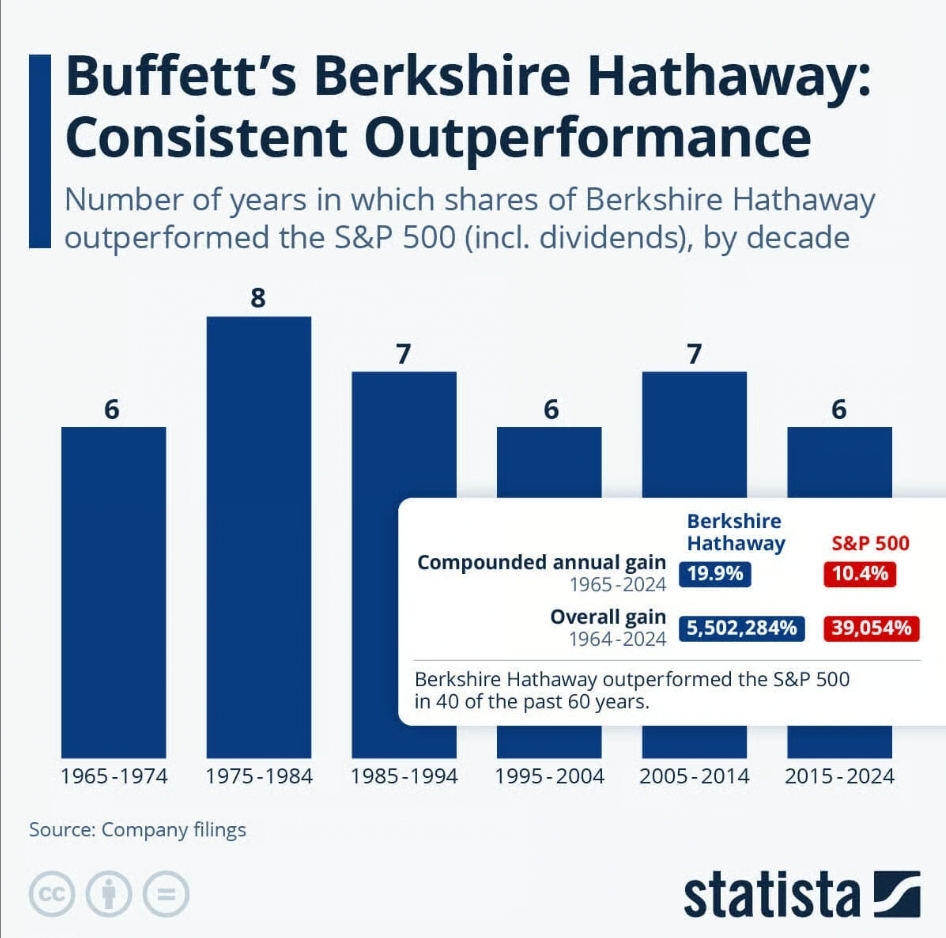
Statistiken zeigen, dass 64 % der Investoren ihr eigenes Wissen überschätzen (Overconfidence Bias) und Verluste etwa 2,5-mal stärker schmerzen als Gewinne (Loss Aversion), was oft zu fatalen Fehlentscheidungen führt.
Munger nutzte zudem Modelle aus der Biologie und Mikroökonomie, wie das Konzept der Nischen in einem Ökosystem.
Genau wie Tiere in der Natur spezialisieren sich erfolgreiche Unternehmen auf bestimmte kleine Bereiche, um dort eine dominante Stellung einzunehmen und von „good economics“ zu profitieren.
Hier kommen Skaleneffekte, also Kostenvorteile durch Größe, ins Spiel. Große Firmen wie Coca-Cola $KO (+0,52 %) oder Procter & Gamble $PG (+0,16 %) nutzen ihre gewaltigen Volumina, um die Kosten pro Einheit drastisch zu senken oder Werbemethoden wie das Fernsehen so effizient zu nutzen, dass kleine Konkurrenten kaum eine Chance haben.
Ein weiterer wichtiger Faktor für Deinen Erfolg ist zudem der „Circle of Competence“, Dein persönlicher Kompetenzkreis.
Du musst genau wissen, wo Du einen Vorteil hast und wo nicht.
Munger gab offen zu, dass er und Buffett den Hightech-Sektor mieden, weil sie die technischen Entwicklungen bei Software oder Computerchips nicht besser verstanden als andere.
Es ist also nicht wichtig, wie groß Dein Kreis ist, aber es ist notwendig, seine Grenzen zu kennen.
Wenn Du ein Spiel spielst, in dem andere die Begabung haben und Du nicht, wirst Du verlieren. Es ist viel einfacher, der beste Klempner in einer Kleinstadt zu werden, als der weltweit beste Schachspieler.
Um die Theorie in die Praxis umzusetzen, solltest Du auch die Sprache des Geschäftslebens beherrschen: die Buchhaltung.
Aber Vorsicht: Munger warnte immer wieder, dass Bilanzen nur grobe Annäherungen sind.
Er erzählte gern die Geschichte von Carl Braun, der alle Buchhalter feuerte und seine Ingenieure ein eigenes System entwickeln ließ, weil die Standardmethoden für den Bau von Ölraffinerien aus seiner Sicht vollkommen schwachsinnig waren.
Du musst die Grenzen der Zahlen also verstehen, wie zum Beispiel die Schätzung der Lebensdauer eines Jets, die oft mehr Raterei als Wissen ist, auch wenn sie in hübschen Tabellen steht.
》FAZIT《
Wenn Du Zahlen und Fakten nur isoliert auswendiglernst, wirst Du an der Börse wahrscheinlich scheitern. Nur wer die großen Ideen der Welt verinnerlicht, kann die komplexen Dynamiken des Aktienmarktes wirklich durchdringen.