

In unserer Serie „Aktien mit 20 % CAGR-Potenzial“ schauen wir uns heute einen wahren „Compounder“ an: Copart $CPRT (+1,96 %)
Während viele nur auf KI-Hypes schauen, hat Copart den Markt für die Verwertung von Unfallfahrzeugen durch seine Online-Auktionsplattform revolutioniert. Hier sind die Gründe, warum diese Aktie in die engere Auswahl für die nächsten fünf Jahre fällt:
---
Warum Copart überzeugt
Eigentümer-Mentalität:
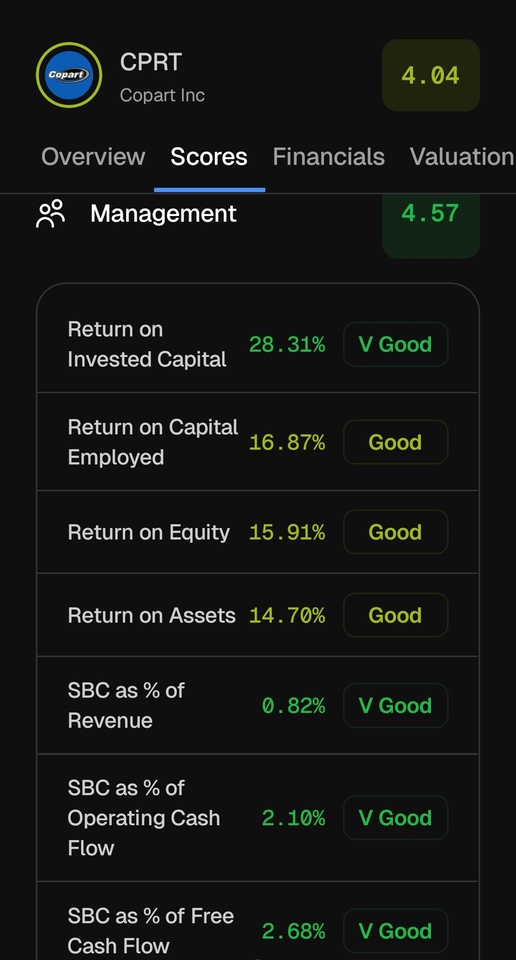
Der Gründer ist nach wie vor an Bord und das Management hält rund 6 % der Anteile. Das sorgt für eine langfristige Perspektive statt kurzfristigem Quartalsdenken.
Finanzielle Festung:
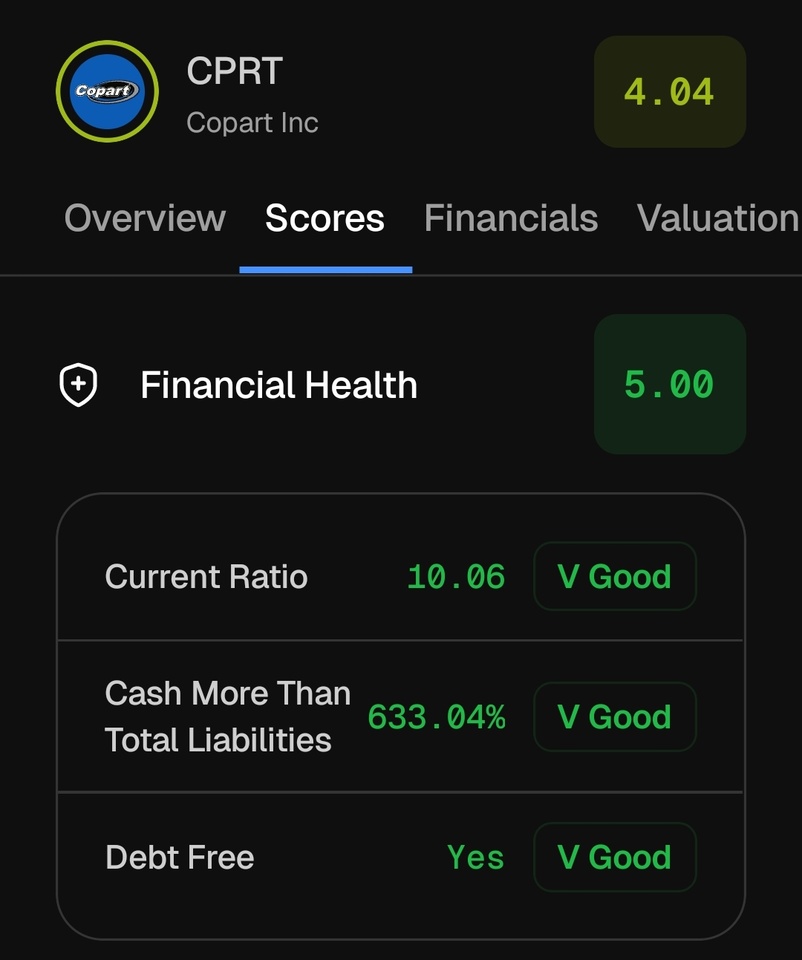
Das Unternehmen ist nahezu schuldenfrei und verfügt über ein Cash-Polster von etwa 20 % der Bilanz. Dadurch entsteht enorme Flexibilität, auch in schwierigen Marktphasen weiter zu investieren.
Starke Margen:
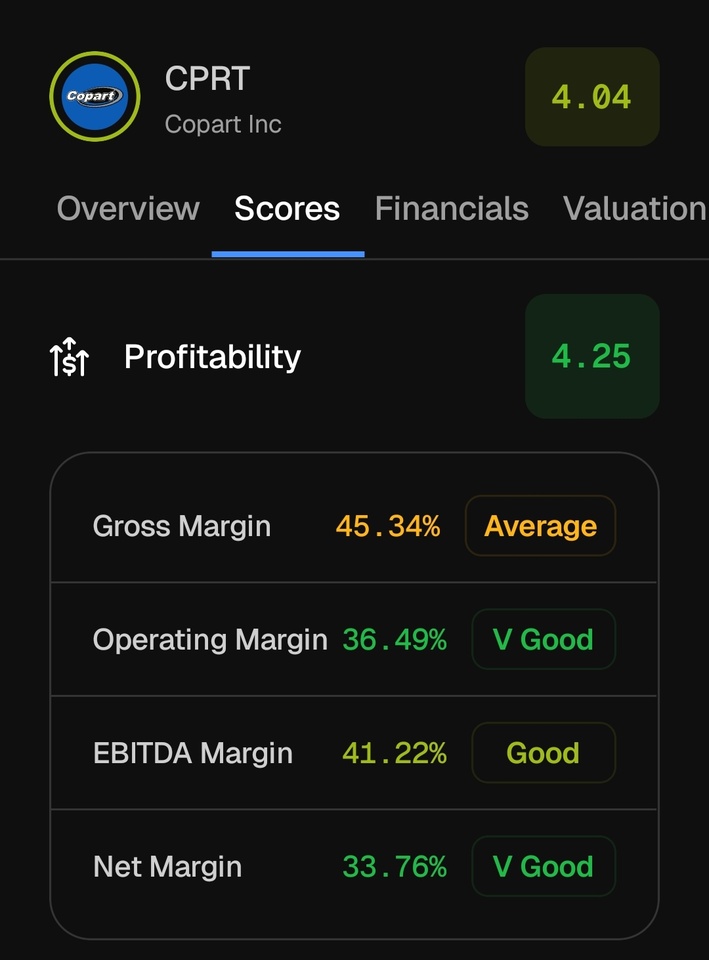
Mit einer operativen Marge von ca. 36 % zeigt sich die ausgeprägte Preismacht des Marktführers.
---
Bewertung & Rendite-Aussicht
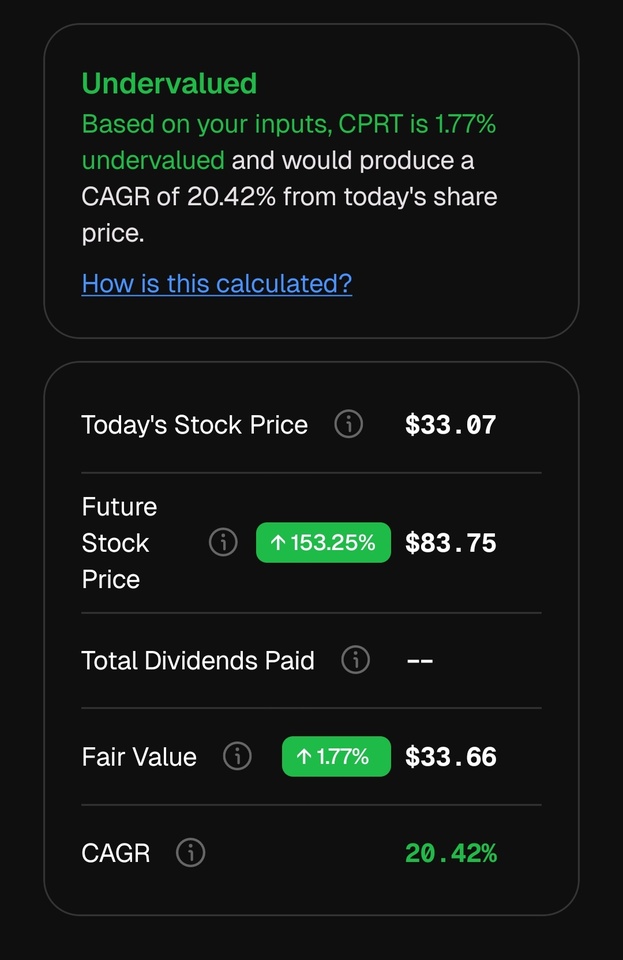
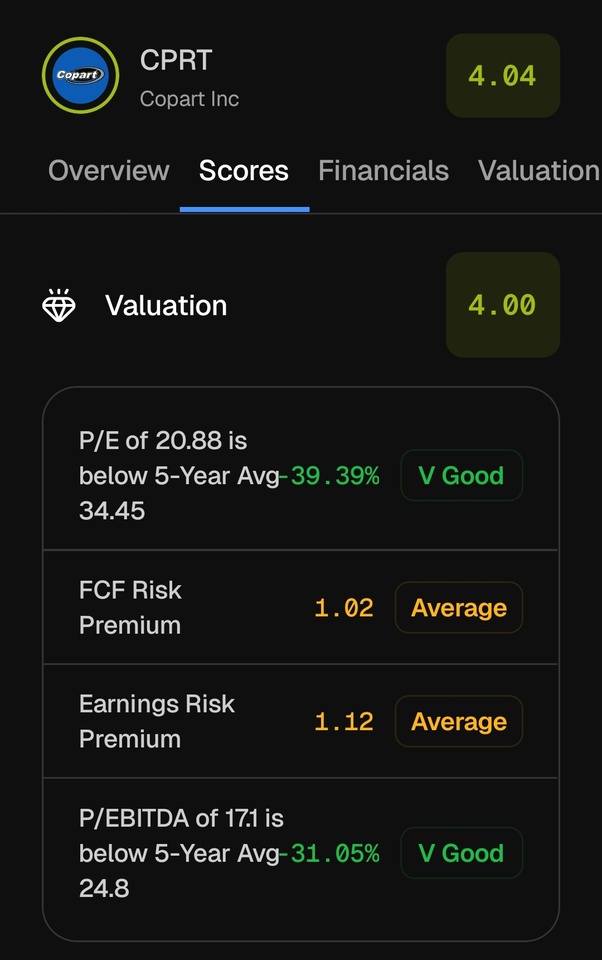
Die Analyse mit StockUnlock deutet darauf hin, dass trotz der hohen Qualität weiterhin attraktives Aufwärtspotenzial besteht.
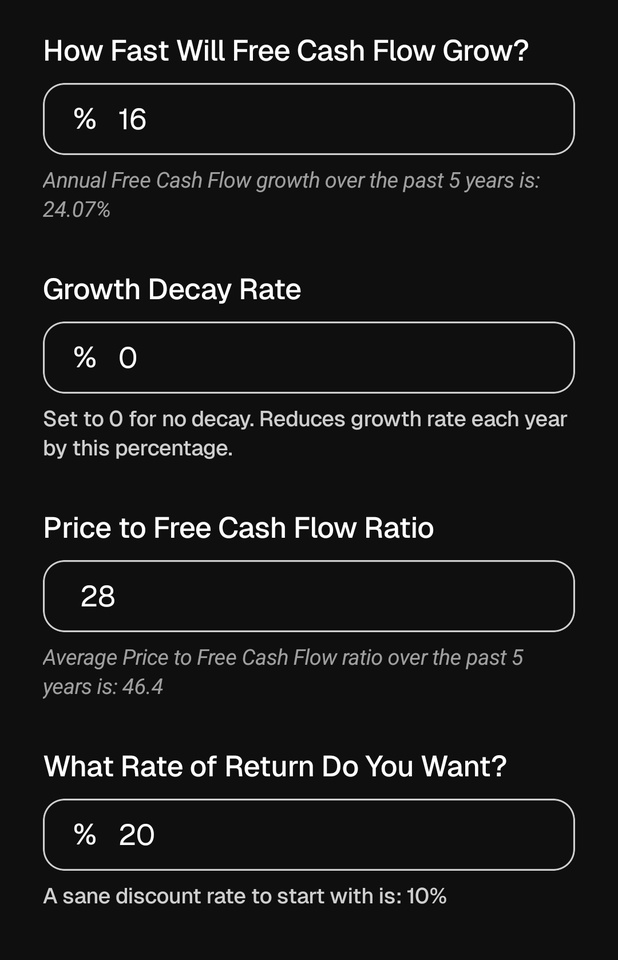
Bei einem konservativen Wachstum des Free Cashflows von etwa 16 % ergibt sich eine erwartete Performance, die das Ziel von rund 20 % CAGR über die nächsten fünf Jahre unterstützen kann.
---
Pro & Kontra im Überblick
Pro :
Dominante Marktposition: Copart besitzt die Infrastruktur und das Auktionsnetzwerk, das kaum von Wettbewerbern repliziert werden kann.
Antizyklisches Geschäft: Wenn die Wirtschaft schwächelt, steigen oft die Unfallzahlen oder die Leute reparieren ihre Autos weniger – das spielt Coparts Modell (Verwertung von Unfallwagen) in die Hände.
Asset-Light-Modell: Sobald die Auktionsstandorte etabliert sind, kann jede weitere Transaktion mit extrem hohen Margen abgewickelt werden.
Kontra :
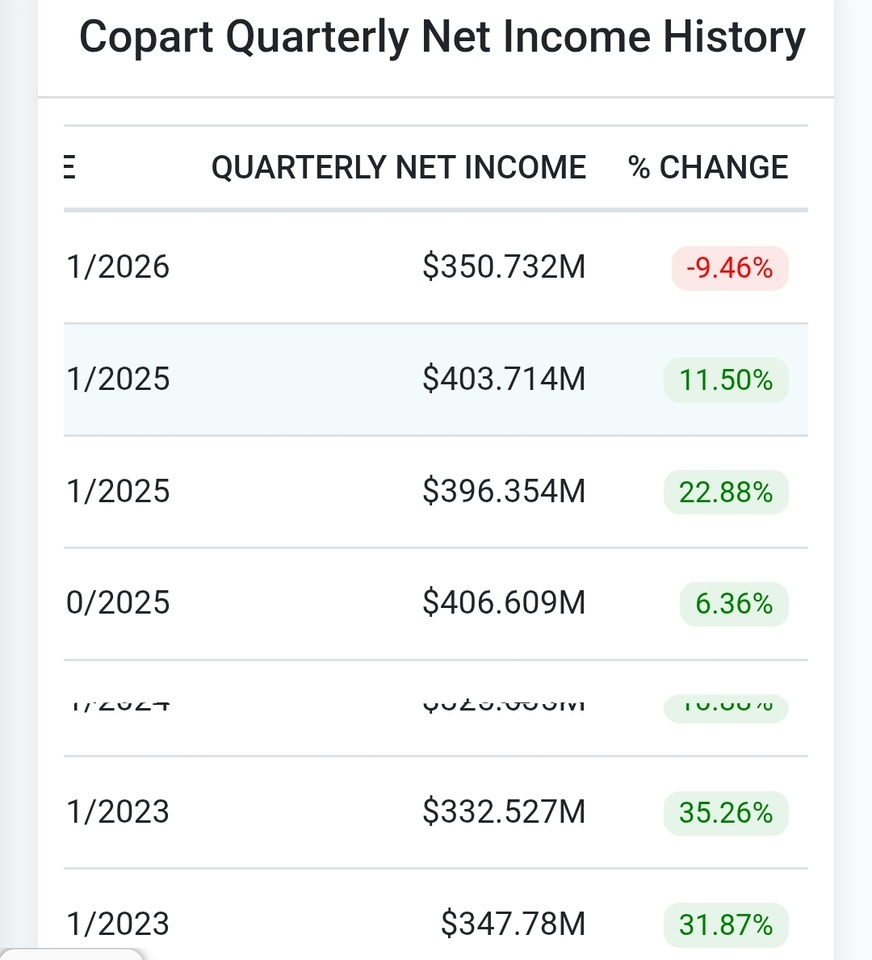
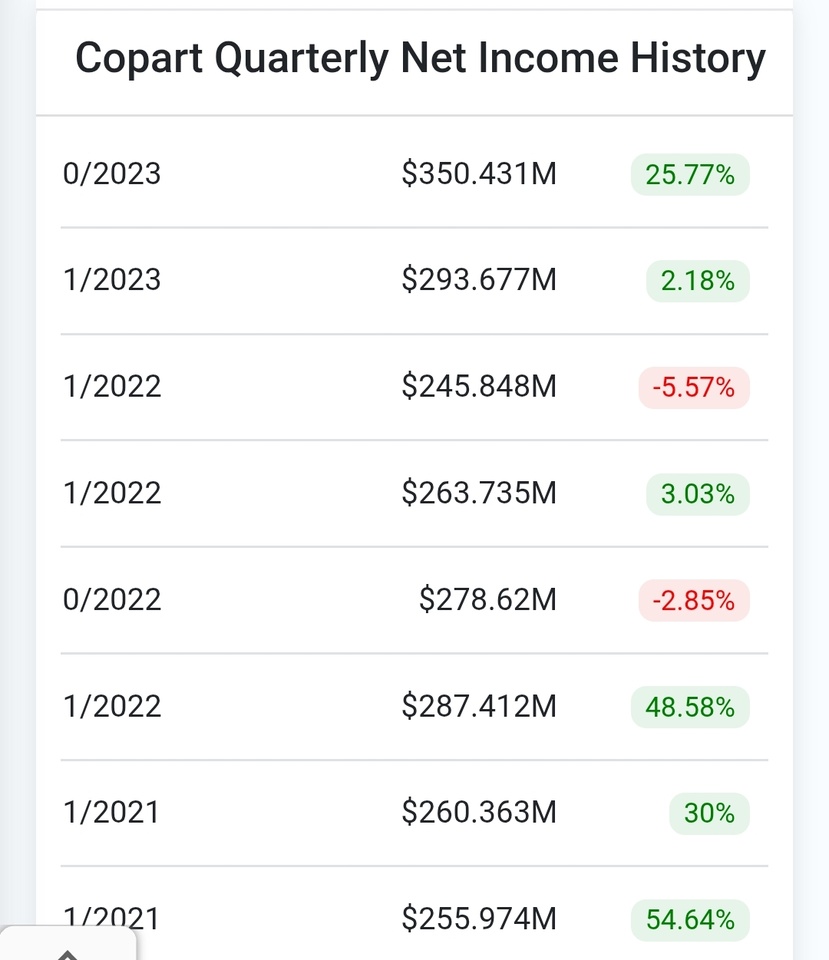
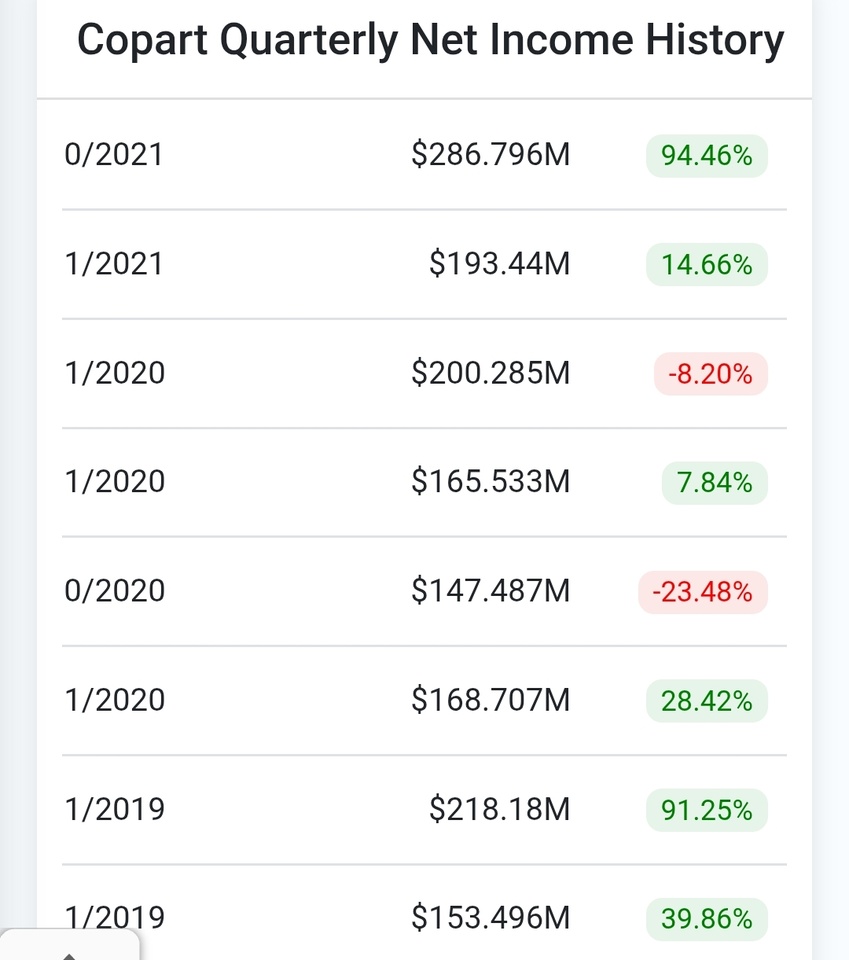
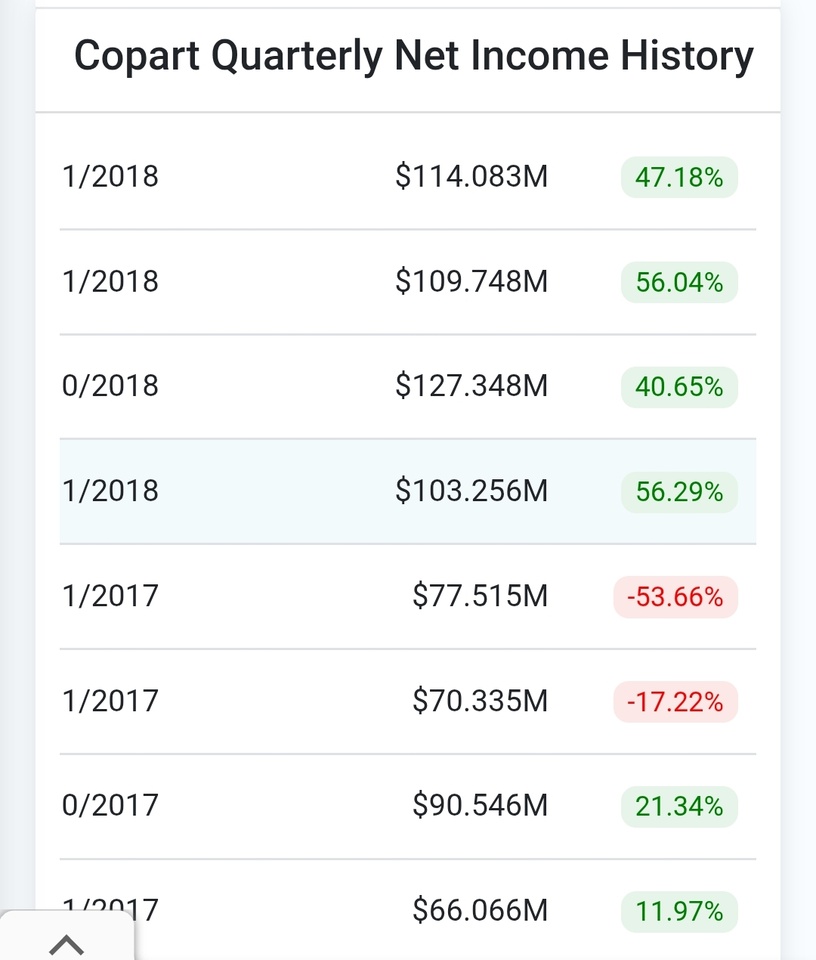
Schwankendes Wachstum: Wie die Quartalszahlen zeigen, ist das Wachstum des Nettoergebnisses volatil. Das schreckt kurzfristige Investoren ab, bietet aber für uns als langfristige Anleger oft Einstiegschancen.
Abhängigkeit von Versicherungen: Copart ist darauf angewiesen, dass Versicherungen ihre Fahrzeuge über Copart verwerten. Die Machtverhältnisse zwischen großen Versicherern und Copart sind ein kritischer Faktor.
---
Fazit
Copart ist kein „Schnell-reich-werden“-Investment, sondern ein klassischer Qualitäts-Compounder für langfristig orientierte Anleger.
Die Kombination aus dominanter Marktstellung, hoher Cash-Position und Gründerprägung bietet eine robuste Grundlage für nachhaltiges Wachstum.
---
Diskussion:
Ist Copart mit seinem nahezu schuldenfreien Modell für dich ein Basis-Investment – oder schreckt dich das ungleichmäßige Wachstum ab?
Ich bin investiert und besitze 345 Aktien
Hier ist eine ausführliche Analyse: