10Mon.·

Entdecken die Investoren gerade eine Biotechperle ??

Hallo meine Lieben,

aufgrund des ansteigenden Momentums, habe ich für euch mal Amicus $FOLD unter die Lupe genommen.

Beim Sichten der Kennzahlen habe ich mich gefragt

" Wieso kommt jetzt erst Momentum auf? "


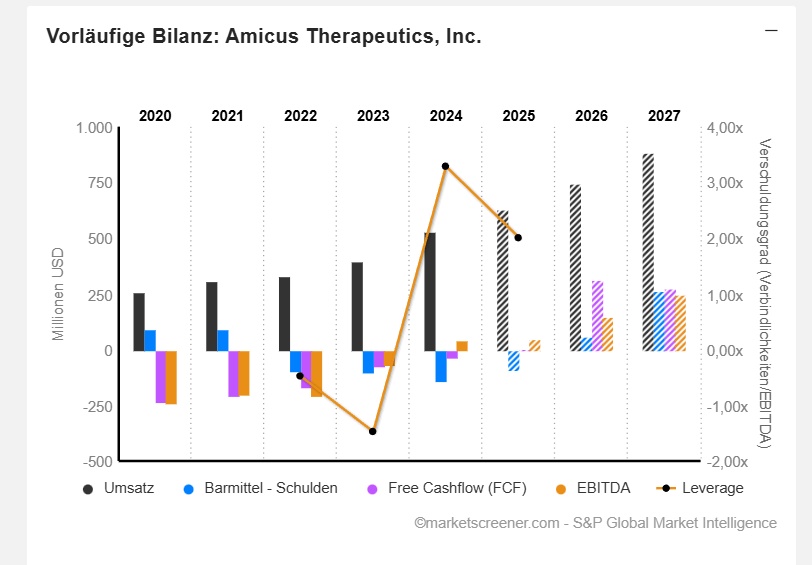
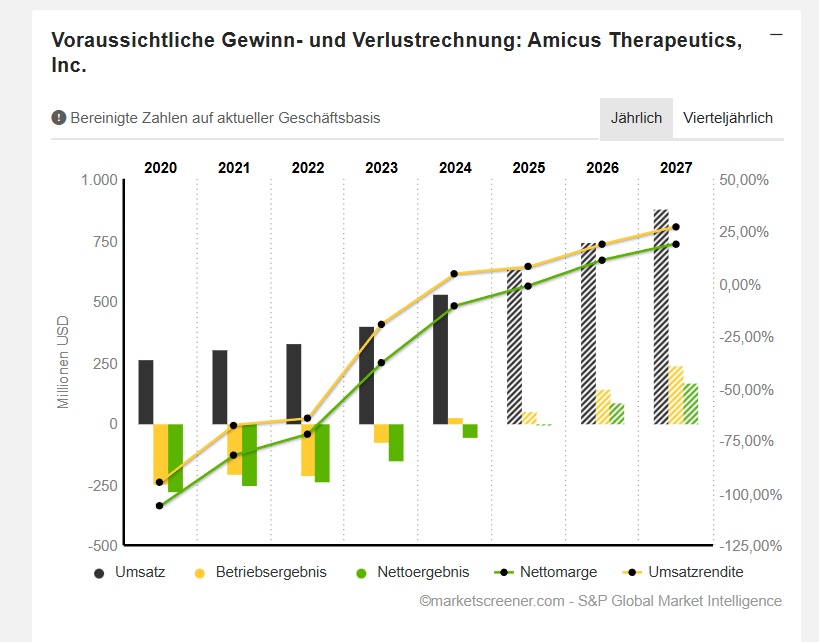
Denn die Multiples machen Freude. Ein Anstieg des Nettoergebnis um 1.439,97 % sieht man nicht jeden Tag. Toll anzuschauen, wie Free Cashflow und EBIT Marge die nächsten Jahre steigen.

Und das KGV für 2027 auf 18,4 sinkt.


Meine Lieben da muss man erst einmal mehrmals hinschauen.


Was meint Ihr

" setzt sich das Momentum fort, und wurde die Perle entdeckt" ????


ich freue mich auf die Einschätzungen Aller in den Kommentaren.


@TomTurboInvest
@Multibagger
@Klein-Anleger1
@Liebesspieler
@TradingHase

@All-in-or-nothing
@Aktienfox

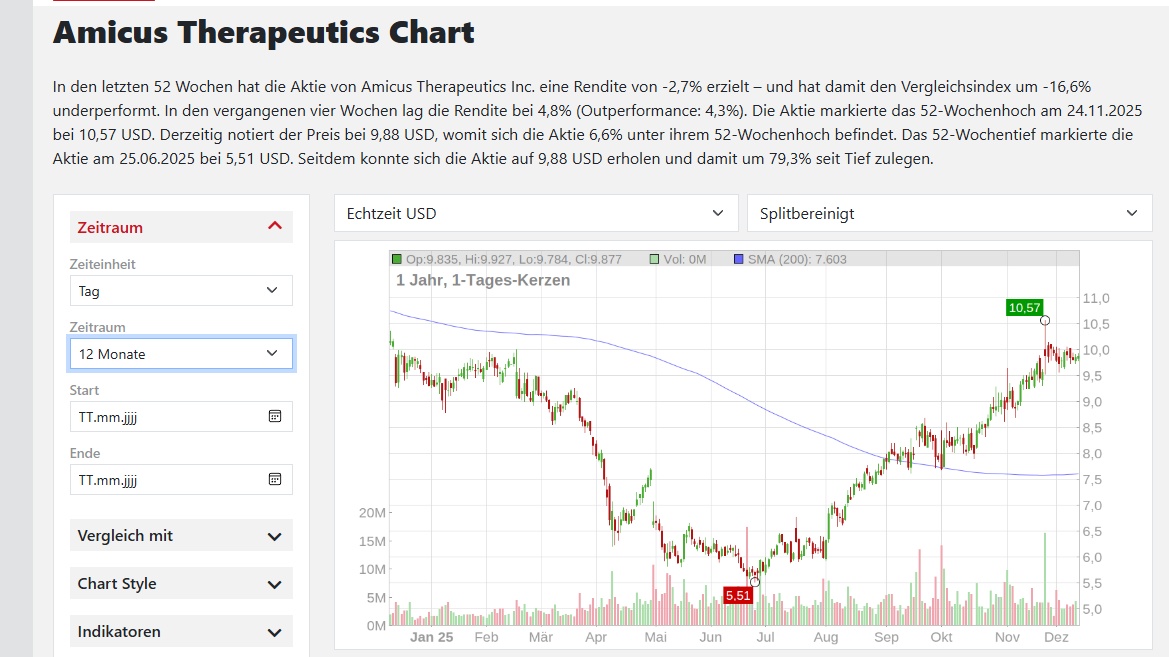
Performance der Amicus Therapeutics Aktie

I-

Woche +1,79 %

1M +9,62 %

3M +25,74 %

6M +58,33 %

Year-to-date -7,57 %


Amicus Therapeutics, Inc. ist ein Biotechnologieunternehmen, das sich auf die Entdeckung, Entwicklung und Bereitstellung neuartiger Medikamente für seltene Krankheiten konzentriert. Die beiden vermarkteten Therapien sind Galafold, die erste oral verabreichte Monotherapie für Menschen mit Morbus Fabry, die anfällige genetische Varianten aufweisen, und Pombiliti + Opfolda, eine neuartige Behandlung zur Verbesserung der Aufnahme des aktiven Enzyms in wichtige krankheitsrelevante Gewebe für Erwachsene, die an Morbus Pompe im Spätstadium leiden. Als oral verabreichte Monotherapie soll Galafold bei Patienten mit genetischen Varianten, die in einem zellbasierten Amenability-Test nach der Guten Laborpraxis (GLP) als zugänglich identifiziert wurden, an ein endogenes Alpha-Galaktosidase A (Alpha-Gal A)-Enzym binden und es stabilisieren. Pombiliti + Opfolda besteht aus einem einzigartig entwickelten rhGAA-Enzym, Cipaglucosidase alfa-atga, mit einer optimierten Kohlenhydratstruktur zur Verbesserung der lysosomalen Aufnahme, das in Kombination mit Miglustat verabreicht wird, das als Enzymstabilisator wirkt.

Mitarbeiterzahl: 499


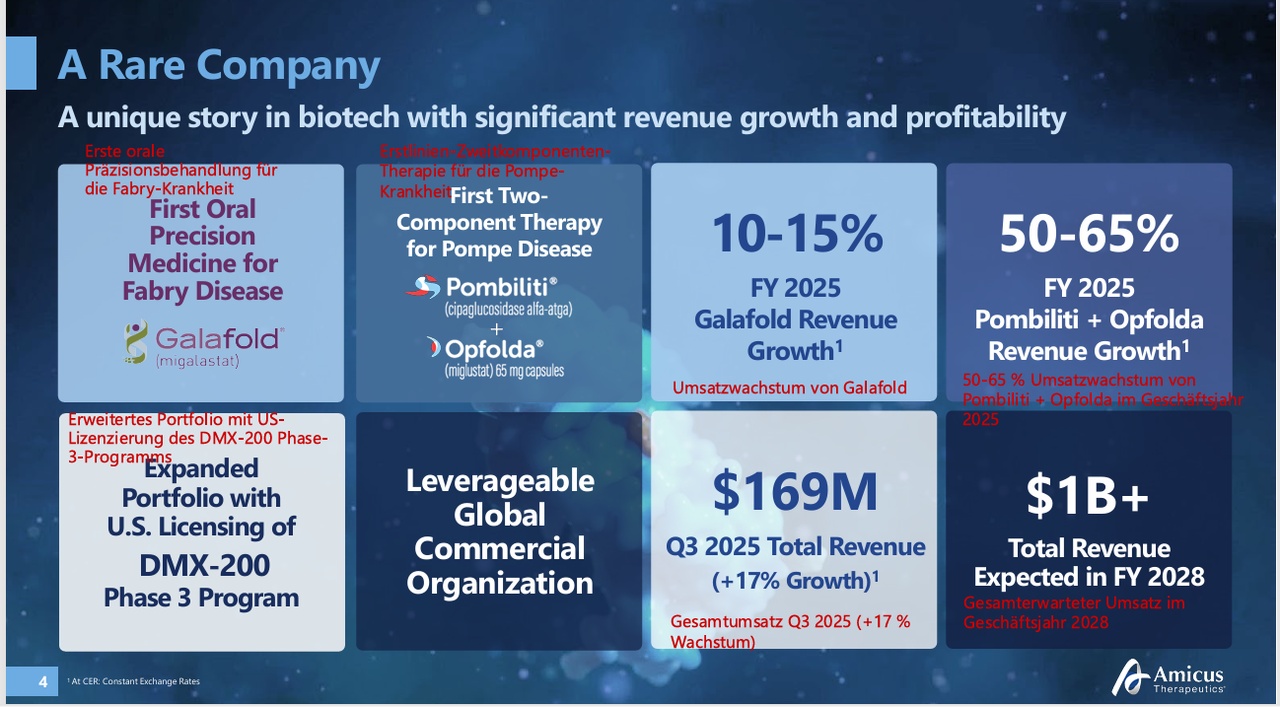
Insgesamt über 1 Mrd. $ Umsatz im Geschäftsjahr 2028 erwartet


Strategische Prioritäten 2025


Erzielen eines Gesamtumsatzwachstum von 15-22 % bei gleichbleibenden Wechselkursen

Zweistelliges Galafold®-Umsatzwachstum von 10-15% bei konstanten Wechselkursen

Umsatzwachstum von Pombiliti®+ Opfolda® um 50-65 % bei konstanten Wechselkursen

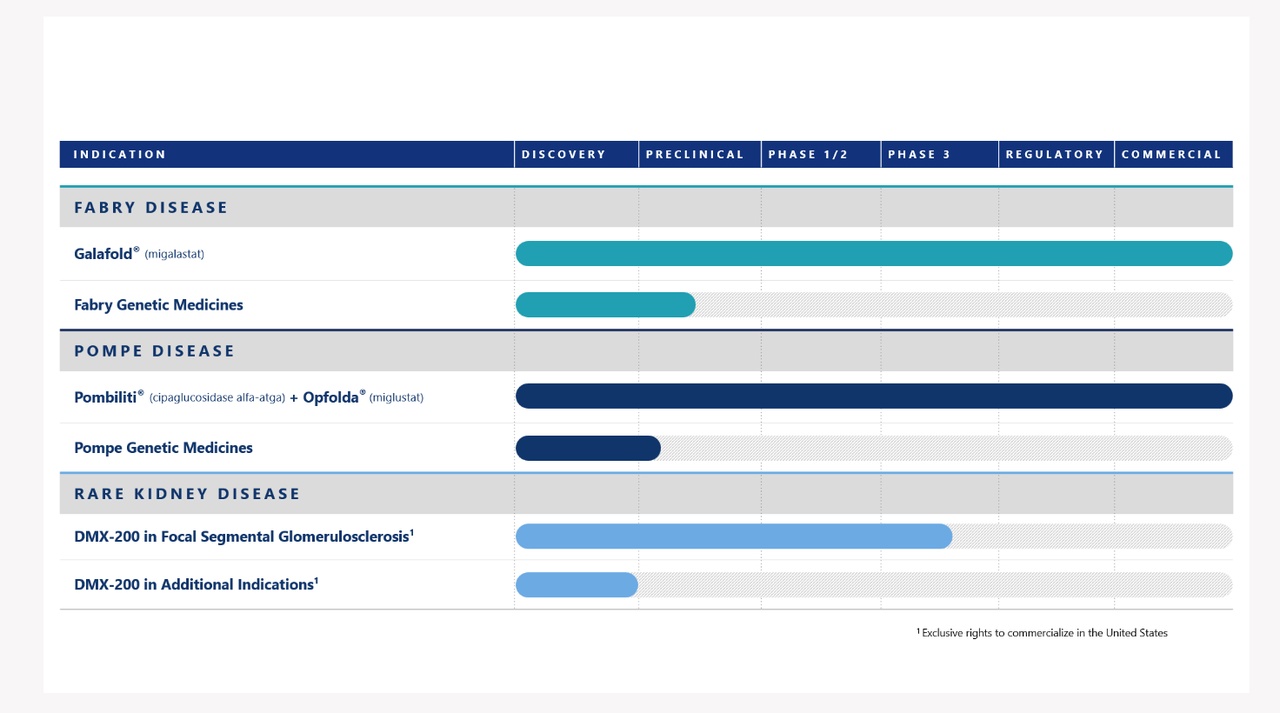
Vorantreiben laufender Studien zu Fabry, Pompe und FSGS

Erzielung eines positiven GAAP-Nettoeinkommens in der zweiten Hälfte des Jahres 2025


USD in Millionen

Schätzungen


Jahr
Umsatz
Veränderung

2025 629,2 19,1 %

2026 744,1 18,25 %

2027 880,6 18,34 %


Jahr
Nettoergebnis
Veränderung

2025 -6,25 88,86 %

2026 83,75 1.439,97 %

2027 167,8 100,36 %


Jahr
Free Cashflow
Veränderung

2025 4 110,68 %

2026 312 7.700,93 %

2027 276,9 -11,27 %


Jahr
EBIT Marge
ROE

2025 8 % 28,7 %

2026 18,74 % 54,7 %

2027 27,22 %


Jahr
KGV

2025 -530x

2026 36,7x

2027 18,4x


Marktwert 3.039


Durchbruchstherapien machen Fortschritte, da die Belastung der seltenen Krankheiten in alternden Bevölkerungen zunimmt

04. Dezember 2025, 08:30 ET | Quelle: BioMedWire

Durchbruch-Therapien machen Fortschritte, da die Belastung seltener Krankheiten wächst


Wall-Street-Analysten vermuten, dass Amicus Therapeutics (FOLD) um 58,46 % steigen könnte

Wall-Street-Analysten vermuten, dass Amicus Therapeutics (FOLD) um 58,46 % steigen könnte: Lesen Sie dies vor der Platzierung einer Wette – 26. November 2025 – Zacks.com


Übersicht über die Fabry-Krankheit Führende Todesursachen TRANSITORISCHE ISCHÄMISCHE ATTACKE (TIA) & SCHLAGANFALL1 NIERENERKRANKUNG3 • Eiweiß im Urin • Verminderte Nierenfunktion • Nierenversagen HERZERKRANKUNG2 • Unregelmäßiger Herzschlag (schnell oder langsam) • Herzinfarkt oder Herzinsuffizienz • Vergrößertes Herz Lebensbegrenzende Symptome GASTROINTESTINAL3 • Übelkeit, Erbrechen, Krämpfe, Durchfall • Schmerzen/Völlegefühl nach dem Essen, rasches Sättigungsgefühl • Verstopfung • Schwierigkeiten beim Gewichtmanagement SCHMERZEN3 ERMÜDUNG3 ANHIDROSE3 1 Desnick R, et al. Ann Intern Med. 2003 2 Yousef Z, et al. Eur Heart J. 2013 3 Germain D. Orphanet J Rare Dis. 2010 Fabry ist eine seltene vererbte genetische Störung, die durch eine Mutation im GLA-Gen und einen Mangel an dem Enzym α-Gal A verursacht wird.  >1.000 bekannte Mutationen  >18.000 diagnostizierte Fälle weltweit  X-chromosomal dominante Erkrankung, die zur Diagnose mehrerer Familienmitglieder führt.


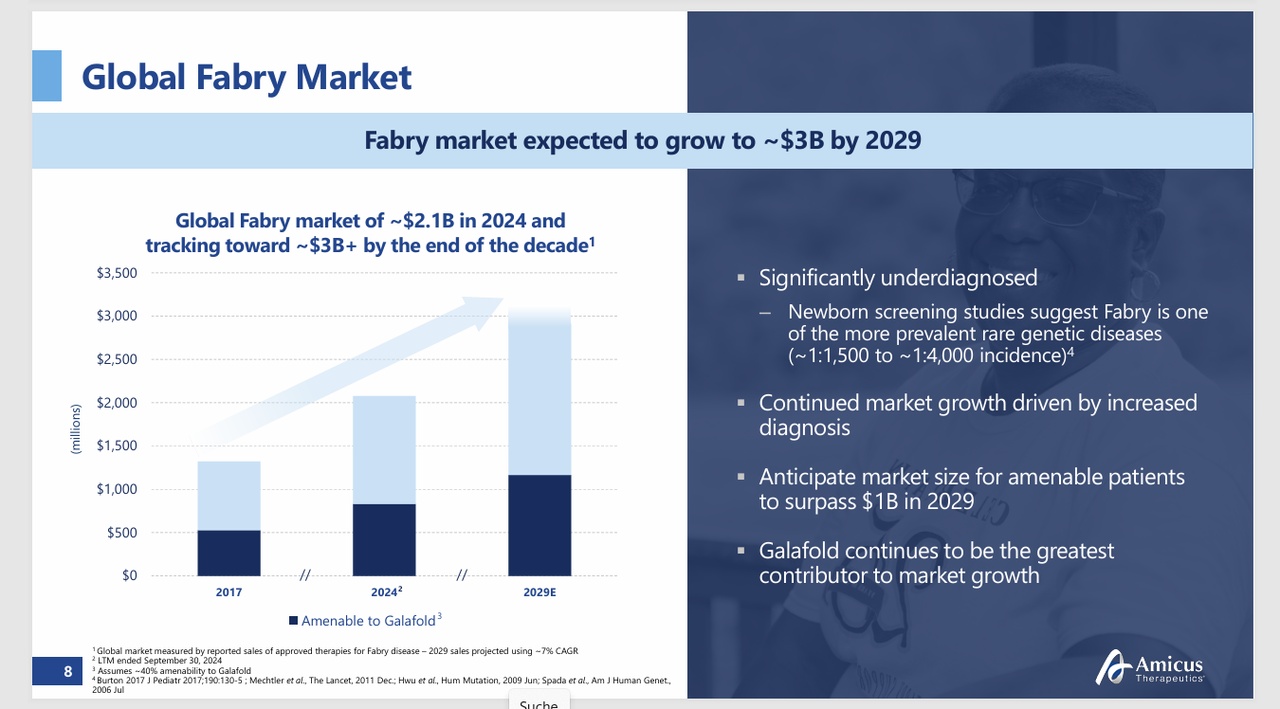
Die Zahl der Menschen, die eine Fabry-Behandlung erhalten, hat sich seit 2015 mehr als verdoppelt.


Erfolg von Galafold (Stand: 30. September 2025) Einzige zugelassene orale Behandlung bei Fabry-Krankheit und Standardtherapie für Patienten mit geeigneten Varianten Ein einzigartiger Wirkmechanismus für Fabry-Patienten mit geeigneten Varianten


Langfristige Aussichten: Klarer Weg zu über 1 Mrd. $ Galafold-Umsatz
attachment

Übersicht über die Pompe-Krankheit

Die spät einsetzende Pompe-Krankheit ist eine seltene, vererbte genetische Störung, die durch eine Mutation im GAA-Gen und einen Mangel am Enzym α-Glucosidase verursacht wird.


~5.000-10.000 Menschen weltweit diagnostiziert


  • Atemversagen ist eine Hauptursache für Sterblichkeit.
  • GAA-Mangel, der zur lysosomalen Glykogenansammlung und Zellfunktionsstörungen führt
  • Zu den Symptomen gehört eine systemische Muskelschwäche, die sich im Laufe der Zeit verschlimmert
  • Deutlich unterdiagnostiziert
  • ~1,5 Mrd. $+ weltweite Pompe-ERT-Umsätze


Global Pompe Market


  • Das Wachstum des globalen Marktes für Pompe-Krankheit wird weiterhin durch die Diagnose neuer Patienten vorangetrieben.
  • Weltweiter Pompe-Markt von etwa 1,5 Mrd. $ im Jahr 2024 und mit Aussicht auf über 2 Mrd. $ bis 2029
  • Weltweit werden schätzungsweise mehr als 4.000 Pompe-Patienten mit ERT3 behandelt


Pombiliti + Opfolda Profile Die einzige Zwei-Komponenten-Therapie zur Behandlung der Pompe-Krankheit


Die Phase-3-PROPEL-Studie zeigte eine durchschnittliche Verbesserung der 6MWD und eine Stabilisierung der FVC bei Patienten, die von der Standardtherapie wechselten.


Pombiliti + Opfolda Leistung Q3 2025

Pombiliti + Opfolda meldeten einen Umsatz von 30,7 Mio. $ (+42 % bei CER)


  • Starkes Umsatzwachstum im dritten Quartal im Jahresvergleich – Zunehmende Tiefe und Breite der Verschreiber – Verdopplung der Anzahl neuer Behandlungen (außerhalb der USA) in den ersten 9 Monaten des Jahres 2025 im Vergleich zum Geschäftsjahr 2024 – Verdopplung der Anzahl der Umstellungen auf Avalglucosidase alfa in den ersten 9 Monaten des Jahres 2025 im Vergleich zum Geschäftsjahr 2024
  • Wachstum in der zweiten Hälfte des Jahres 2025 getrieben durch: – Nutzen neuer Patientenzugänge in bestehenden und neu eingeführten Märkten – Wachsende Evidenz aus RWE2, die den Wechsel von beiden alternativen Therapien unterstützt
  • Bekräftigung der Wachstumsprognose für Pombiliti + Opfolda im Geschäftsjahr 2025 von 50-65 % bei konstanten Wechselkursen


Pombiliti + Opfolda Erweiterung  In Australien und Kanada im 1. Quartal 2025 zugelassen  In Japan im Juni 2025 zugelassen


Jetzt in 15 Ländern erstattet, mit 10 weiteren Ländern, die 2025 hinzukommen und Zugang für rund 2.400 behandelte Patienten bieten  Erste kommerzielle Patienten in 8 neuen Ländern seit Jahresbeginn  Pombiliti + Opfolda als bevorzugte Behandlung für Erwachsene mit LOPD in den Niederlanden ausgewählt
attachment

Exklusiver US-Lizenzvertrag mit Dimerix-Deal fügt Amicus heute erheblichen Wert hinzu und stimmt mit der Strategie von Amicus überein, unsere kommerzielle Infrastruktur für seltene Krankheiten mit einem vielversprechenden Programm in späten Entwicklungsstadien zu nutzen.


Fokale segmentale Glomerulosklerose (FSGS) ist eine seltene und tödliche Nierenerkrankung, die in den USA mehr als 40.000 Menschen betrifft und für die es keine zugelassenen Behandlungen gibt

DMX-200 ist ein Programm der Phase 3 mit Orphan-Drug-Status in der Entwicklung für eine Krankheit mit Potenzial für einen Blockbuster-Markt in den USA.


Die ACTION3-Studie ist gut im Gange, mit positiver Zwischenanalyse2 und Vereinbarung mit der FDA, Proteinurie als primären Endpunkt zu verwenden.

Strukturiertes In-Lizenzierungsabkommen mit moderaten anfänglichen Zahlungen und nachgelagerten erfolgsabhängigen Meilensteinen sowie gestaffelten Lizenzgebühren
attachment
attachment
attachment
attachment
attachment
attachment
attachment
26
55 Kommentare

Profilbild
Finde es großartig, dass man dort ein Medikament gegen Morbus Fabry am Markt hat, setze aber im Depot schon auf den entsprechenden Gentechnik-Disruptor, primär aktuell eben genau im Hinblick auf diese Krankheit. Zukünftig traue ich meinem Wert extremes Potenzial zu, für R+D wissenschaftlich top aufgestellt, kürzlich eine vielversprechende Übereinkunft mit der FDA getroffen, aktuell bleibe ich dort an Bord. Grundsätzlich aber absolut interessanter Wert, den du hier vorgestellt hast, die aktuell und zukünftige finanzielle Entwicklung ist auf jeden Fall nicht uninteressant.👌🏻 Danke dafür, landet mal auf meiner Watch.
•
7
•
Profilbild
@All-in-or-nothing
Ich denke da ist Potential. Die Kennzahlen stimmen.
•
1
•
Profilbild
@All-in-or-nothing welchen hast Du da?
•
1
•
Profilbild
@Multibagger $SGMO als Gentechnik-Wert. Verfahren aus meiner Sicht deutlich massentauglicher als zum Beispiel das Editing mit Crispr (weil bei Crispr irreparabel und damit deutlich tiefgreifender). Fokus liegt bei Sangamo aktuell eben auf Morbus Fabry, denke aber da ginge noch viel mehr. Hier auf der Plattform gab es ein paar gute Beiträge dazu, das, plus meine eigene Recherche hat dann den Ausschlag für mich gegeben.
•
3
•
Profilbild
Danke dir für die Vorstellung, wieder mal ein sehr interessantes Unternehmen.

Amicus Therapeutics ist für mich kein schneller Trade, sondern ein Unternehmen mit Substanz. Sie haben bereits zwei zugelassene Medikamente am Markt, eines für Fabry und eines für Pompe, also echte Produkte und nicht nur Zukunftsversprechen. Beide Therapien richten sich an klar definierte Patientengruppen, was im Gesundheitsbereich wichtig ist, weil dadurch Erstattung und Nachfrage planbarer werden. Galafold hebt sich vor allem dadurch ab, dass es als Tablette eingenommen wird und gezielt bei bestimmten genetischen Varianten wirkt. Die Pompe-Therapie ergänzt bestehende Behandlungen und richtet sich an Patienten, bei denen die Standardtherapie nicht ausreichend hilft.

Konkurrenz gibt es, vor allem von großen Pharmakonzernen, aber Amicus ist nicht einfach austauschbar, weil die Therapien anders funktionieren und gut in bestehende Behandlungszentren eingebettet sind. Einen klassischen Burggraben wie in der Tech-Welt gibt es nicht, aber Erfahrung, Spezialisierung und gewachsene Strukturen bieten Schutz. Die Pipeline ist überschaubar, zeigt aber, dass das Unternehmen weiterdenkt. Die Schulden sollte man im Blick behalten, gleichzeitig wächst der Umsatz und der Fokus liegt klar auf finanzieller Stabilisierung. Für mich ein solides Unternehmen mit langfristigem Potenzial, kein lautes Hype-Thema, sondern ein ruhiger Aufbau.
•
3
•
Profilbild
@EpsEra Einfach Klasse, wie du dich in jedem Sektor einarbeitest und eine gute Analyse abgibst. Sehe gerade die kleinen Nischenanbieter im Vorteil. Weil Sie nicht diesen Margendruck haben. Und es ist auch immer ein wenig Übernahmephantasie vorhanden. Deshalb beschäftige ich mich auch weniger mit den großen Pharma Konzernen. Danke Dir für alles, und es macht mir immer sehr viel Freude mich mit dir auszutauschen. Deine Meinung ist mir mittlerweile auch sehr wichtig geworden.
•
1
•
Profilbild
Hab mal eben zugeschlagen. Die eher schlechten Erfahrungen mit Pharma einfach verdrängt und 240 Stk. sind jetzt weniger am Markt.
•
2
•
Profilbild
@Bonus
🙈🙈 Wolltest nicht erst die Einschätzung der Community abwarten
•
1
•
Profilbild
•
1
•
Profilbild
Liest sich gut,danke
•
2
•
Profilbild
Quick&Dirty vom Handy, wenn die 9,31$ halten, dann kann es so weitergehen wie seit Ende Juni.
Nächster Halt knapp unter 11$, kann aber bis zu 12-14$ durchlaufen

https://de.tradingview.com/x/4JEbtB54
•
2
•
Profilbild
@Tenbagger2024 hohoho - werden die 11$ heute noch angetestet 🧐😅
••
Profilbild
@TomTurboInvest
Hätten wir doch mal zugeschlagen 😭😭😭
•
1
•
Profilbild
@Tenbagger2024 ich hab vorgestern gleich nach meiner Q&D Handy Analyse eine kleine 100St Position um 9,87$ gekauft. Wird’s was, dann ist das ok, wenn nicht dann ist auch nicht viel kaputt😅
••
Profilbild
@TomTurboInvest
Meinst jetzt sollte man erst einmal auf einen rücksetzer warten?
••
Profilbild
@Tenbagger2024 wenn man das wüsste…
Ich hab meinen Stop unter die 9,31$ gesetzt und schau mal was kommt.
••
Profilbild
@TomTurboInvest
Ja , werde weiter beobachten. Habe gerade eine neue Aufgabe für dich gepostet
••
Profilbild
@Tenbagger2024 bam - aber jetzt ganz schnell weg damit, Sell the good News 🚀
•
1
•
Profilbild
••
Profilbild
@Tenbagger2024 ist schon weg, mich wuürde nicht wundern, wenn der Handel zum Start der regulären Handelszeiten ausgesetzt wird.
An der NASDAQ ist dir im vorbörslichen Handel noch handelbar, da gehen grad große Mengen übern Tisch 😉
••
Profilbild
•
1
•
Eine weitere Antwort anzeigen
Profilbild
Liest sich interessant. Verstehe aber nicht, wieso der Wochenwert im Chart von deinem um 1% abweicht. 🤔
Hab schon 5 Pharmawerte im Depot, daher bleibe ich hier erstmal mit der WL aussen vor. 👍🏼
•
2
•
Profilbild
@Dividendenopi
Kannst die Aktie mal durch deine Maschine ziehen.
Vielleicht für dich zum traden ja auch interessant
•
1
•
Profilbild
•
1
•
Profilbild
@Tenbagger2024 ich bin alt und langsam 😇😂. Und da das do gar nicht mein Bereich ist muss ich mich tatsächlich erstmal grundsätzlich in die Materie einarbeiten. Ich habe mehrere Titel auf der WL, sehe das aber eher aus dem Blickwinkel wer Übernahmekandidat sein könnte und will mich im neuen Jahr bei ein paar Titeln spekulativ beteiligen.
•
1
•
Profilbild
@Dividendenopi
Denke nach einem Rücksetzer könnte man hier mal einsteigen
••
Mein lieber. Ich bin mir nicht sicher
••
Profilbild
@Multibagger @Klein-Anleger1 @Liebesspieler @TradingHase @Aktienfox
Hat hier wenigstens einer gekauft?
Wenn ich euch schon die Perlen suche

🙈🙈
••
Profilbild
@Tenbagger2024 nope, aktuell weniger liquide Mittel, und zu viel Auswahl :)
•
2
•
Profilbild
Weiß zwar nicht was jetzt los ist, aber 30% gerade, fühlen sich ganz gut an.
••
Profilbild
@Bonus Amicus wird von Biomarin übernommen - um 4,8 Milliarden, 14,50$ pro Aktie
PS hab meine im vorbörslichen Handel gleich verkauft - um 14,14$ 😁
Hatte zwar nur 100Stück, aber war trotzdem schön
•
2
•
Profilbild
@TomTurboInvest ob @Tenbagger2024 wohl sowas geahnt hat?
••
Profilbild
@Bonus vielleicht ist er Biomarin 😅
•
2
•
Profilbild
••
Profilbild
@Bonus @Tenbagger2024 was hältst du von $BMRN ?

Der Chart ist auch gar nicht so schlecht, mal kurz überlegen, ob ich nicht für einen News Trade da rein gehe 🤔

https://www.tradingview.com/x/UGXWXz8Q/
https://www.tradingview.com/x/DAtBJbJ9/
•
1
•
Profilbild
@TomTurboInvest
Ich bin rein mit 50 Stk.
•
2
•
Profilbild
@Bonus haha, hab mir auch 50 geschnappt, mal eng absichern, kann durchaus zum Start der regulären Handelszeit einen newsgetriebenen Ausschlag geben. Of t ja auch beim kaufenden Unternehmen nach unten, aber schauen wir mal, in 20min wissen wir mehr 🙄
•
1
•
Profilbild
@Bonus die ersten Kerzen und das Volumen gefallen🚀 😁

https://www.tradingview.com/x/jlexjCC5/
•
1
•
Profilbild
@TomTurboInvest
Startet nicht schlecht!
Wo gehst du raus?
•
1
•
Profilbild
@Bonus bin schon am "Traillern", habe bei 54,40$ gekauft, und ab 58,40$ den Trailling SL eingestellt, mit einem Abstand von 1$.
Den hat es mir grad schon auf 58,80$ hochgezogen. So lasse ich den Trade mal laufen. Gehe aber davon aus, dass es mich da heute wieder rausschmeißt. Aktuell konsolidiert es eh grad auf einem Niveau von 59,70$. Mal schauen, ob's von da aus weiter nach oben zieht, oder ob es nochmal auf den VWAP der Session abfällt, wäre auch nicht unerwartet. Dann steig ich eventuell am VWAP nochmal ein.
•
1
•
Alle 14 weiteren Antworten anzeigen
Werde Teil der Community