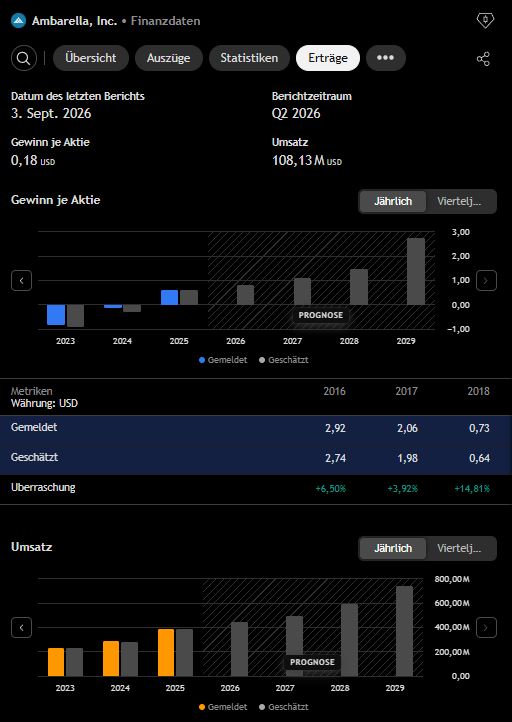
Einer meiner Edge-AI Werte $AMBA (+4,1 %) hat soeben Zahlen gemeldet. Das operative Geschäft nimmt langsam Fahrt auf und verschiebt sich weiter vom Nischen-Chip Hersteller zum breiten Edge-AI Plattformanbieter. Die Firma war Jahrelang nicht profitabel, weil hier extrem viel in R&D (Forschung) gebuttert wurde.
1. Grundbotschaft
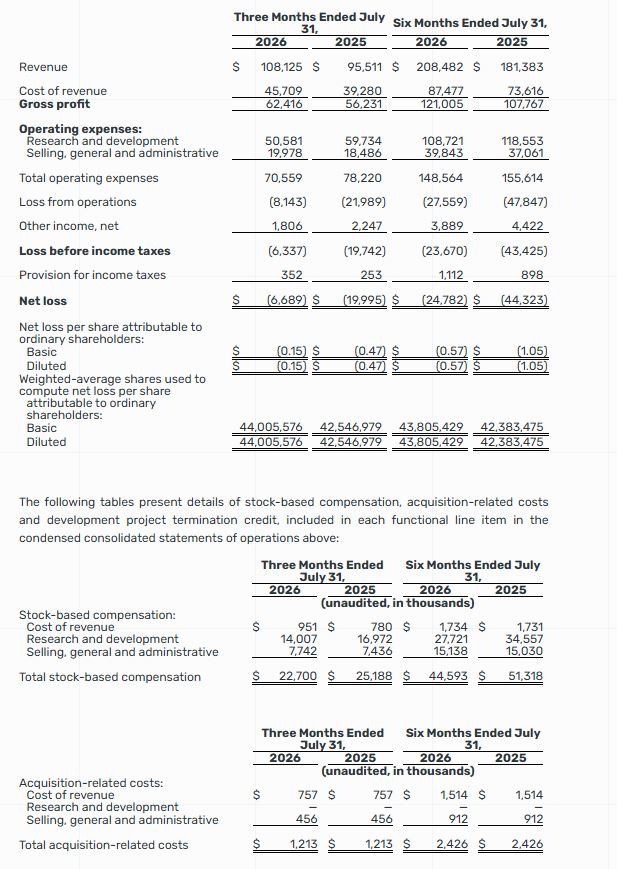
Ambarella meldet für das zweite Quartal des Geschäftsjahres 2027 (bis 31. Juli 2026) deutlich bessere Ergebnisse als im Vorjahr. Das Unternehmen wächst wieder — vor allem dank seiner Edge‑AI‑Chips für Auto‑ und IoT‑Anwendungen.
💰 2. Umsatz und Gewinnentwicklung
- Umsatz: 108,1 Mio USD → +13 % gegenüber Vorjahr. → Das zeigt, dass die Nachfrage nach Ambarellas KI‑Chips wieder anzieht.
- GAAP‑Ergebnis: –6,7 Mio USD Verlust → deutlich besser als –20 Mio USD im Vorjahr. → Die Verluste schrumpfen, das operative Geschäft stabilisiert sich.
- Non‑GAAP‑Ergebnis: +8,2 Mio USD Gewinn → +28 % gegenüber Vorjahr. → Auf bereinigter Basis (ohne Aktienvergütung etc.) verdient Ambarella wieder Geld.
⚙️ 3. Margen
- Bruttomarge (GAAP): leicht gesunken (57,7 % → 58,9 %).
- Bruttomarge (non‑GAAP): ebenfalls leicht niedriger (59,3 % → 60,5 %). → Bedeutet: Die Profitabilität pro Chip ist etwas geringer, aber das Volumen gleicht es aus.
🧾 4. Einmaliger Effekt
Ambarella hatte einen einmaligen 9 Mio USD‑Gutschrift‑Effekt in der Forschungsausgabe, weil ein Entwicklungsprojekt beendet wurde. Das ist nicht wiederkehrend und wurde deshalb aus den bereinigten Zahlen herausgerechnet.
🔮 5. Ausblick (Q3 FY 2027)
- Umsatz: 115–124 Mio USD erwartet → weiteres Wachstum.
- Non‑GAAP‑Bruttomarge: 59–60 % → stabil.
- Non‑GAAP‑Opex: 56,5–59,5 Mio USD → kontrollierte Kosten.
Das zeigt: Ambarella rechnet mit weiterem Umsatzanstieg, ohne dass die Kosten explodieren.
🚀 6. Strategische Aussagen
CEO Fermi Wang betont:
- Edge‑AI‑Umsatz auf Rekordniveau durch neue 5 nm‑Chips (CV75, CV72).
- Einführung des X7 AI‑Accelerators → Einstieg in reine KI‑Beschleuniger.
- Langfristige Partnerschaften mit Macnica und CapGemini → Aufbau eines indirekten Vertriebsnetzes.