

Das schwarze Gold auf der defensiven Hantel-Seite und das wundern wieso diese Aktie noch nie jemand erwähnt hat
Wir jagen hier im Forum oft den heißesten SaaS-Trends oder den explosivsten Turnaround-Storys hinterher. Aber ein robustes Depot braucht ein Fundament, das eiskalt Cashflow generiert, völlig unabhängig davon, was die Tech-Welt gerade macht. Heute präsentiere ich euch einen echten Hidden Champion aus dem texanischen Ölstaub: Riley Exploration Permian $REPX (+7,02 %) . Das ist kein High-Growth-Tech-Play, sondern eine gnadenlose Cash-Maschine für absolute Dividenden-Jäger.
1. Was das Unternehmen macht
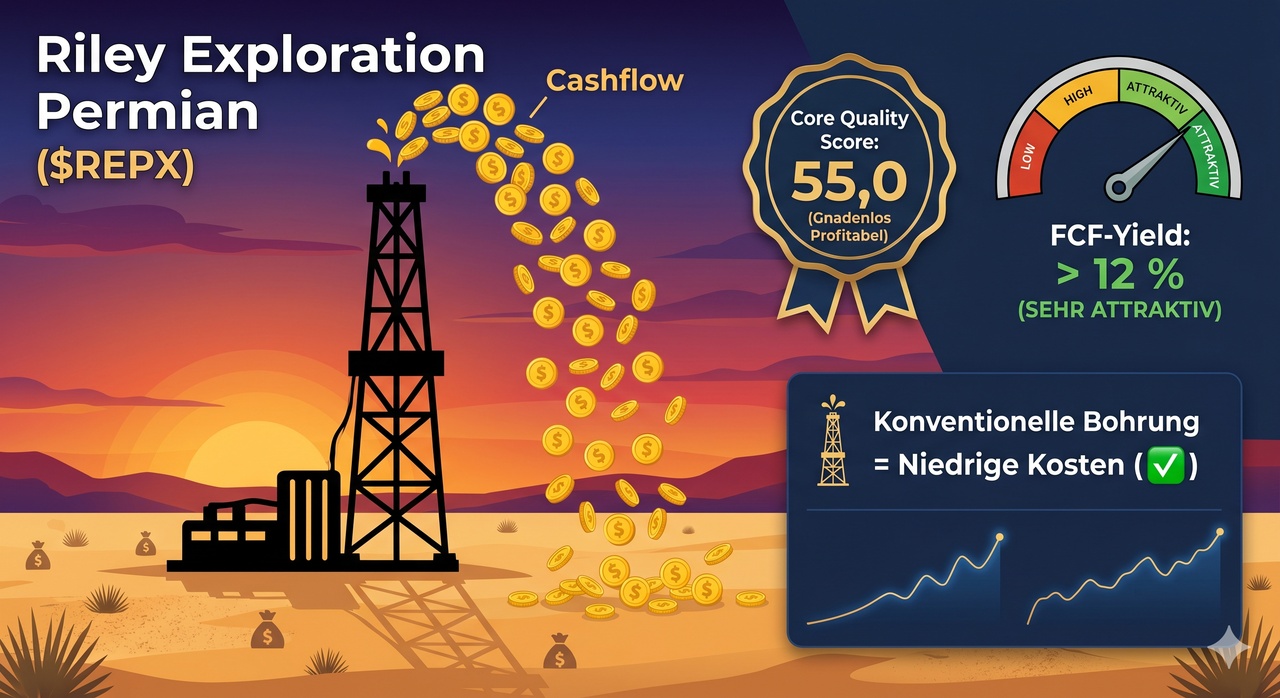
Riley Exploration Permian (REPX) ist ein unabhängiges Explorations- und Produktionsunternehmen (E&P) für Öl und Erdgas. Ihr Fokusgebiet? Das legendäre Permian Basin in Texas und New Mexico. Der Clou: Sie jagen nicht einfach blind dem teuren Schieferöl (Shale) hinterher, sondern konzentrieren sich auf konventionelle Bohrungen in der San Andres Formation. Das bedeutet: Flachere Bohrungen, geringere Kosten und ein hochprofitables Geschäftsmodell.
2. Der Burggraben (Das Monopol der Nische)
Einen echten technologischen Burggraben gibt es im Ölgeschäft selten, der Preis wird global diktiert. Der "Burggraben" von REPX liegt in ihrer extrem fokussierten Nische: Sie besitzen erstklassige, zusammenhängende Grundstücke in der San Andres Formation. Ihre konventionellen Bohrlöcher haben eine deutlich geringere Decline-Rate (Förderabfall) als typische Fracking-Löcher der Konkurrenz. Sie müssen also weniger Kapital nachschießen, um die Produktion stabil zu halten.
3. Die nackten Fakten & Key Figures (Baselines 2026)
- WKN / ISIN: A2QQZ8 / US76665T1025
- Aktueller Kurs: ~ 31 EUR
- Marktkapitalisierung: ~ 580 Millionen EUR (Ein agiler Small-Cap)
- KGV (Price-Earnings Ratio): ~ 6,5 (Typisch für den Öl-Sektor, eiskaltes Value-Territorium)
- Dividendenrendite:
~ 6,5 % bis 8,0 % (inkl. Sonderdividenden) - Bilanz: Solide finanziert. Sie nutzen Fremdkapital strategisch für Zukäufe, generieren aber genug Cash, um Schulden zügig zu tilgen.
4. Warum steht die Aktie da, wo sie ist? (Der Reality-Check)
REPX ist ein Small-Cap im Ölsektor. Das bedeutet: Der Kurs hängt am Tropf des globalen WTI-Ölpreises. Wenn Öl boomt, druckt REPX Geld wie eine Zentralbank. Wenn der Ölpreis korrigiert, wird die Aktie oft härter abgestraft als die großen Majors wie Exxon oder Chevron. Die Aktie ist aktuell extrem fair bewertet, da der Markt dem langfristigen Ölpreis immer eine gewisse Skepsis entgegenbringt.
5. Chartanalyse der letzten Monate
Wir sehen hier keinen parabolischen Tech-Chart, sondern eine volatile, aber intakte Aufwärtsbewegung, die stark mit dem Ölpreis korreliert. Die Aktie pendelt oft in klaren Zonen und bietet immer wieder Rücksetzer, die smarte Income-Investoren nutzen, um sich diese hohe Dividendenrendite ins Depot zu legen.
6. Der Formel-Check (Qualität & Cashflow)
Holen wir die AOK-Röntgenstrahlen raus. Wir filtern nach harten Zahlen:
- Die Core Quality Formula:
- Score = Umsatzwachstum + Operative Marge
- REPX liefert ein solides Produktionswachstum (ca. 10-15 % organisches Umsatzwachstum bei stabilen Preisen). Die operative Marge in diesem Sektor ist brachial und liegt bei REPX oft nördlich der 40 %.
- Ergebnis: $15,0 + 40,0 = Score: 55,0! > 25 = Sehr gut.
- Achtung: Die Marge ist rohstoffabhängig, aber operativ ist das eine Meisterleistung.
- Die Cashflow Quality Formula:
- Free Cashflow = Operating Cashflow - CapEx
- Hier glänzt das Modell. Durch die konventionellen Bohrungen ist der CapEx-Bedarf moderat. Die FCF-Yield (Free Cashflow Rendite) liegt bei REPX massiv über unserer Hürde von 8 %. Wir reden hier von > 12 % FCF-Yield.
- Ergebnis: Ein waschechter Cashflow-Gigant. Die Dividende wird nicht aus der Substanz gezahlt, sondern ist eiskalt durch harten Cashflow gedeckt. Unser Dividend Filter (Mindestens 3,5 %, Cashflow-gedeckt) wird hier mit Bravour bestanden. Keine Ausschlus-Kriterien (Red Flags) in Sicht.
7. Zukunftsaussichten & Katalysatoren
Das Wachstum kommt bei REPX durch kluge "Bolt-on"-Akquisitionen (Zukäufe benachbarter Grundstücke) und die stetige Optimierung der Förderung. Ein Katalysator ist die Infrastruktur: Sie investieren in eigene Wasser- und Stromnetze auf ihren Feldern, was die zukünftigen Förderkosten weiter in den Keller drückt.
8. Konkurrenz & Marktumfeld
Das Permian Basin ist das Haifischbecken der Ölindustrie. Konkurrenten wie Permian Resources oder Diamondback Energy sind Giganten. REPX ist der kleine, extrem wendige Nischenplayer. Sie versuchen nicht, die Großen zu schlagen, sondern saugen ihr spezielles Feld mit maximaler Effizienz leer.
9. Special Entry Zones (Die "Bargain Hunter's List")
Wer sich diesen Cashflow-Motor ins Depot holen will, agiert mit Limits:
- Zone 1 (Der Income-Einstieg): ~ 28,50 EUR bis 27,00 EUR. Hier fängt man eine absolut krisensichere Dividende ab, die durch den operativen Cashflow untermauert ist.
- Zone 2 (Das Öl-Krisen-Tief): < 25,00 EUR. Fällt der Kurs hierhin (meist getrieben durch einen Makro-Ölpreis-Schock), kauft der smarte Value-Investor mit beiden Händen nach.
10. Gewinnmargen & Skalierbarkeit
Die "Lifting Costs" (Kosten, um ein Barrel Öl an die Oberfläche zu holen) gehören bei REPX zu den niedrigsten in der Region. Selbst wenn der Ölpreis fällt, bleibt REPX profitabel, lange bevor die teuren Schieferöl-Konkurrenten ins Schwitzen kommen.
11. Die Stimmen aus dem Maschinenraum (CEO & Management)
CEO Warren Hinds und sein Team sprechen eine Sprache, die wir Hantel-Investoren lieben: "Shareholder Return". Das Management fokussiert sich nicht auf hirnloses Wachstum um jeden Preis, sondern auf Margen-Sicherheit, Schuldentilgung und die verlässliche Rückgabe von Cash an die Aktionäre.
12. Die Stimmen der Analysten (Konsens & Kursziele)
Der Analysten-Konsens für diesen Small-Cap ist stark. Die meisten bewerten REPX mit "Kaufen" bis "Strong Buy". Das durchschnittliche Kursziel auf 12-Monats-Sicht liegt oft im Bereich von über 35,00 EUR, was neben der fetten Dividende noch ein solides Upside-Potenzial für den Aktienkurs bietet.
Abschluss & Fazit: Riley Exploration Permian $REPX (+7,02 %)
Das ist keine Aktie für die spekulative Wachstumsseite. REPX ist der eiskalte Anker für die "Side A" unserer Hantel-Strategie. Du kaufst einen texanischen Nischen-Player, der eine Free-Cashflow-Rendite von über 12 % liefert, eine dicke, gedeckte Dividende zahlt und durch extrem niedrige Förderkosten geschützt ist. Wer die Volatilität des Ölpreises aushält und auf ehrlichen, harten Cashflow steht, hat hier einen fundamentalen Hidden Champion vor sich.
Kurze Erklärung zum Sprung 2021 im Chart:
Hier ist die eiskalte Auflösung, was da los war:
1. Der Reverse Merger (Die Übernahme durch die Hintertür) Riley Exploration Permian ($REPX) war Anfang 2021 noch gar nicht eigenständig an der Börse gelistet. Sie sind Ende Februar 2021 durch einen sogenannten "Reverse Merger" an die Wall Street gegangen. Dafür sind sie mit einem kleinen, bereits gelisteten Unternehmen namens Tengasco, Inc. (alter Ticker: TGC) verschmolzen. Nach dem Deal wurde das Konstrukt in Riley Exploration Permian umbenannt und der Ticker auf REPX geändert.
2. Der 1-für-12 Reverse Stock Split (Die Chart-Illusion) Genau zum Zeitpunkt dieser Fusion wurde eine massive Aktienzusammenlegung (Reverse Split) im Verhältnis 1:12 durchgeführt. Das bedeutet: Aus 12 alten Tengasco-Aktien wurde eine neue REPX-Aktie. Dieser Schritt katapultiert den nominalen Aktienkurs optisch extrem nach oben, um das neue Unternehmen auf einem seriösen Preisniveau zu listen.
@Dividendenopi
@Tenbagger2024
@Multibagger
@Get_Rich_or_Die_Tryin
@TradingHase
@SAUgut777 und alle anderen


