

Hallo meine Lieben,
bei meinen Vorstellungen der Dividenden- Wachstums- Werte, habe ich im Anschluss Kommentare bekommen. Mit dem Wunsch noch ein paar Unternehmen mehr aus dieser Kategorie vorzustellen.
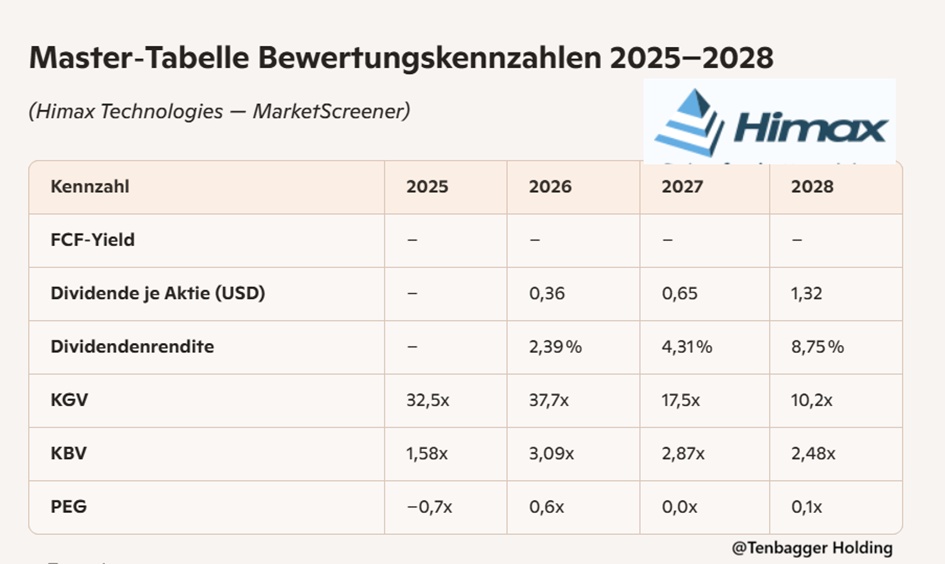
Deshalb gibt es heute einen Wert mit einem dreistelligen Wachstum beim Nettoergebnis wo die Dividendenrendite auf 8,75 % steigen soll.
Hinzu kommt noch der momentane sehr attraktive RSI von 38.
Aber auch das Forward KGV von 17,5x und der PEG von 0,6x zeigen für das Wachstum eine attraktive Bewertung.
Natürlich ist das Alles nur meine persönliche Meinung.
Meine Lieben, gerne eure Meinungen in den Kommentaren.
Himax ist weltweit Marktführer bei Display-Treiber-ICs und Zeitsteuerungen, die in Fernsehern, Laptops, Monitoren, Mobiltelefonen, Tablets, Automobilen, Digitalkameras, Autonavigation, Virtual-Reality-(VR)-Geräten und vielen anderen Unterhaltungselektronikgeräten eingesetzt werden.
Gegründet im Jahr 2001 und mit Hauptsitz in Tainan, Taiwan, beschäftigt Himax derzeit rund 2.200 Mitarbeiter in drei in Taiwan ansässigen Büros in Tainan, Hsinchu und Taipeh sowie in Länderbüros in China, Korea und den USA. Mit rund 3.000 Patenten auf drei Kontinenten auf seinen Technologien hat Himax seine Position als führender Anbieter von Halbleiterlösungen für Halbleiterlösungen für Displaybildverarbeitung für Unterhaltungselektronikmarken weltweit behauptet.
Himax Technologies Inc. ist hauptsächlich im Bereich der Fabless-Halbleiterlösungen tätig. Das Unternehmen bietet umfassende integrierte Schaltkreislösungen (IC) für die Automobilindustrie an, darunter herkömmliche Treiber-ICs, In-Cell-Touch- und Display-Treiber-Integrationen, große Touch- und Display-Treiber-Integrationen sowie Timing-Controller für lokales Dimming. Zu den wichtigsten Produktlinien des Unternehmens zählen Display-Treiber und Timing-Controller, Touch-Controller-ICs, Halbleiterlösungen für TFT-LCD-Fernseher und -Monitore, Dienstleistungen im Bereich geistiges Eigentum (IP) und anwendungsspezifische integrierte Schaltkreise (ASIC), Produkte für Flüssigkristall-auf-Silizium (LCOS) und mikroelektromechanische Systeme (MEMS), Leistungs-ICs, Bildsensorprodukte auf CMOS-Basis sowie Wafer-Level-Optikprodukte.
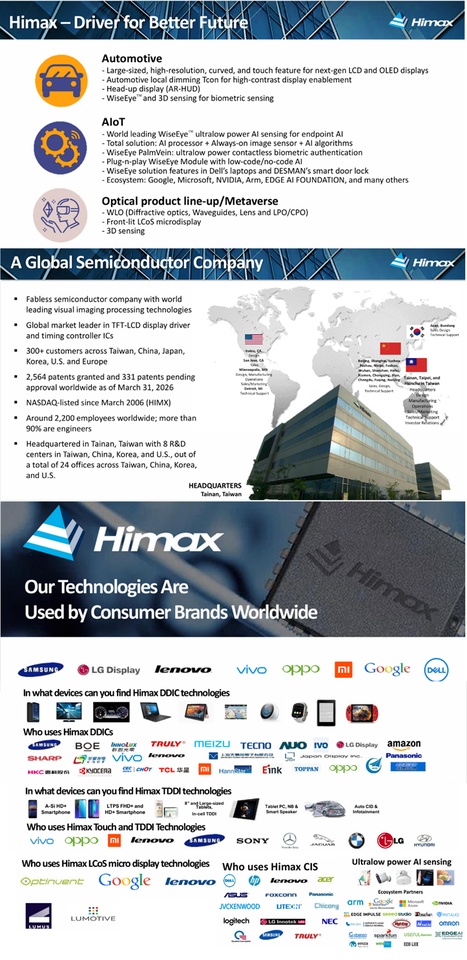
- Himax präsentiert den branchenführenden Hochkontrast mit doppelkantigem frontbeleuchtetem LCoS-Mikrodisplay auf der SID Display Week 2026... Weiterlesen
Himax Technologies, Inc. plant die Finanzkonferenz für das erste Quartal 2026 für Donnerstag, den Mai... Weiterlesen
- Himax Technologies, Inc. hält am 12. August 2026 die Jahreshauptversammlung ab... Weiterlesen
Himax Neueste T2000 TCon treibt die Entwicklung von E-Ink Next-Generation Farb-ePaper hin zu dynamischen Inhaltsanwendungen voran... Weiterlesen
- Himax Technologies, Inc. berichtet über die Finanzergebnisse des ersten Quartals 2026; Bietet Leitlinien für das zweite Quartal 2026... Weiterlesen
Himax Technologies, Inc. gibt eine Bardividende für das Geschäftsjahr 2025 bekannt... Weiterlesen
9. März 2026
4. Februar 2026
6. Januar 2026
5. Januar 2026
2. Januar 2026
24. Dezember 2025
17. Sep 2025
5. März 2025
Umsatzverteilung nach Geschäftsbereichen:
2025 (USD)
Driver IC 666 Mio.
Non- Driver Products 166 Mio.
Geografische Umsatzverteilung:
2025 (USD)
China 614 Mio.
Taiwan 123 Mio.
Korea 49,59 Mio.
America 21,34 Mio.
Japan 14,96 Mio.
Others 5,09 Mio.
Mexico 4,85 Mio.
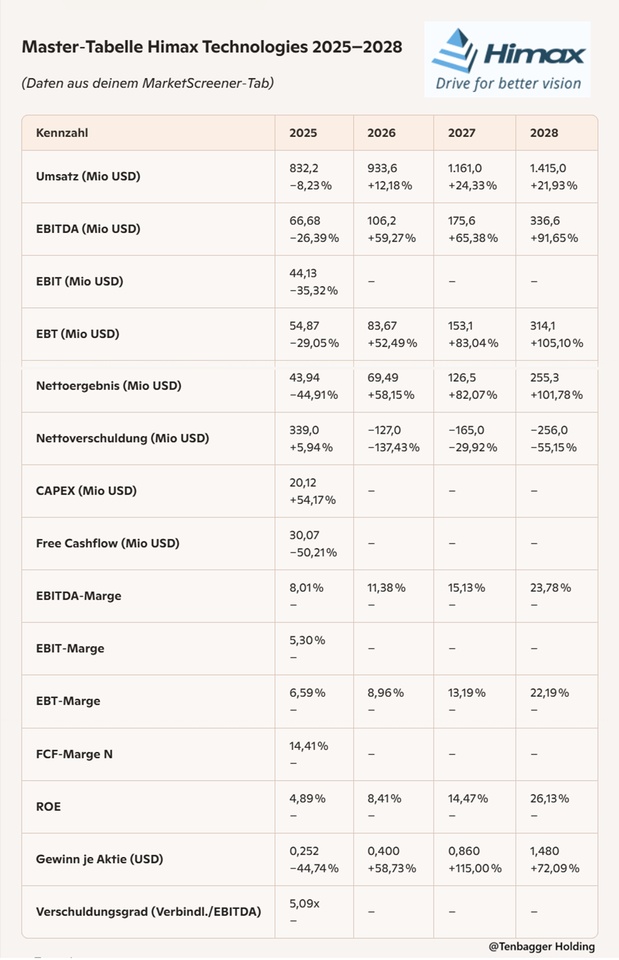
Kurzes Juan‑Fazit
(Himax Technologies — basierend auf deinen MarketScreener‑Daten im aktiven Tab)
Himax dreht ab 2026 klar in den Aufwärtsmodus. Nach dem schwachen 2025er Jahr ziehen Umsatz, EBITDA und Gewinn dynamisch an, mit brutalen Steigerungsraten ab 2027. Die Margen öffnen sich weit, der Free‑Cashflow springt wieder an und die Nettoverschuldung kippt tief ins Negative. Ab 2027 wirkt das wie ein klassischer Turnaround‑in‑Momentum‑Shift, der 2028 in einer sehr starken Profitabilität mündet. Für Juan sieht das nach einem sauberen Re‑Rating‑Setup aus — fundamental klar verbessert, bilanziell entlastet, Margen im Steigflug.
Marktwert 2.632
Anzahl der Aktien (in Tausend) 174.426
Datum der Veröffentlichung 12,02,2026
Kurzes Juan‑Fazit
(Himax — Bewertungskennzahlen 2025–2028)
Juan sieht hier ein klassisches Bewertungs‑Re‑Rating in Zeitlupe. 2025 wirkt noch teuer und unrund, aber ab 2026 zieht das Bild sauber an: die Dividende steigt kräftig, die Rendite klettert jedes Jahr, und das KGV fällt von hoch bewertet zu zweistellig attraktiv. Das KBV bleibt moderat, und das PEG rutscht in den Bereich, den Juan als „Growth zum Discount‑Preis“ bezeichnet. Insgesamt: Die Bewertung läuft der operativen Erholung hinterher – genau das Setup, das Juan liebt.
Kurzes Juan‑Fazit
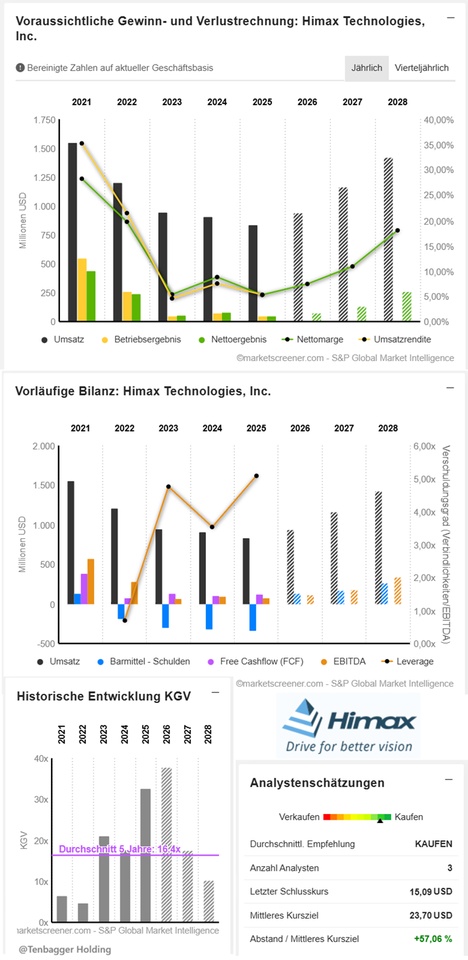
Juan sieht hier ein Setup, das er „Re‑Rating‑Rakete“ nennt: Fundamental explodiert ab 2026 alles nach oben, die Margen öffnen sich, der Gewinn vervielfacht sich — und die Bewertung fällt gleichzeitig in einen Bereich, der nach massivem Underpricing aussieht. Für Juan ist das ein klassischer High‑Conviction‑Compounder, der in 2–3 Jahren völlig anders bewertet sein kann.
Performance
1 Woche -15,19 %
1 Monat -27,96 %
6 Monate +91,43 %
1 Jahr +69,62 %
3 Jahre +107,75 %
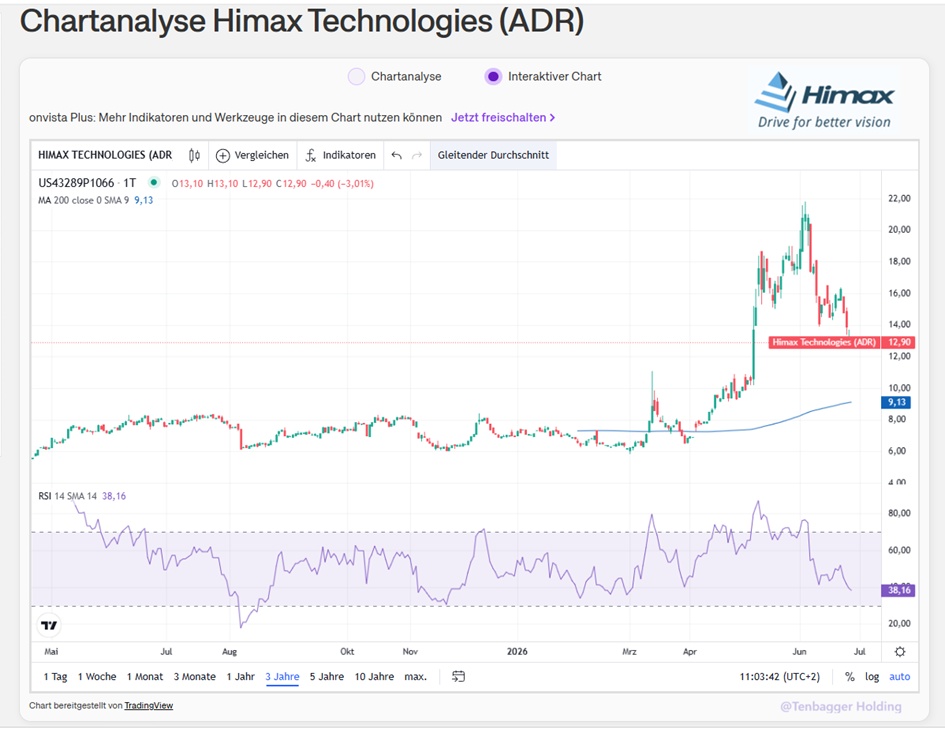
RSI 38
26,06,2026, •
Nasdaq (USD)
14,45 USD
26,06,2026, 16:31:10 •
Lang & Schwarz (EUR)
12,40 EUR


