

Hallo meine Lieben,
zum Wochenende gibt es mal wieder einen Industriewert aus den U.S.A..
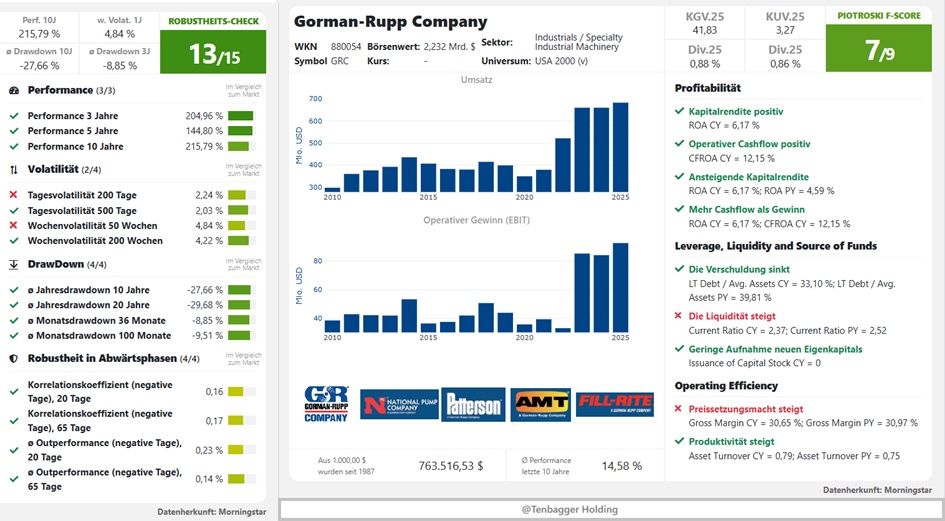
Das tolle an dieser Aktie ist, dass man aufgrund des soliden und wachsenden Geschäftsmodell, und dem guten Produktportfolio, in drei Kategorien beim Traderfox Check glänzen kann.
In drei Kategorien mit jeweils 13 von 15 Punkte abschneiden zu können ist schon relativ selten. Deshalb wollte ich euch unbedingt das Unternehmen vorstellen.
Hier freue ich mich ganz besonders auf eure Kommentare.
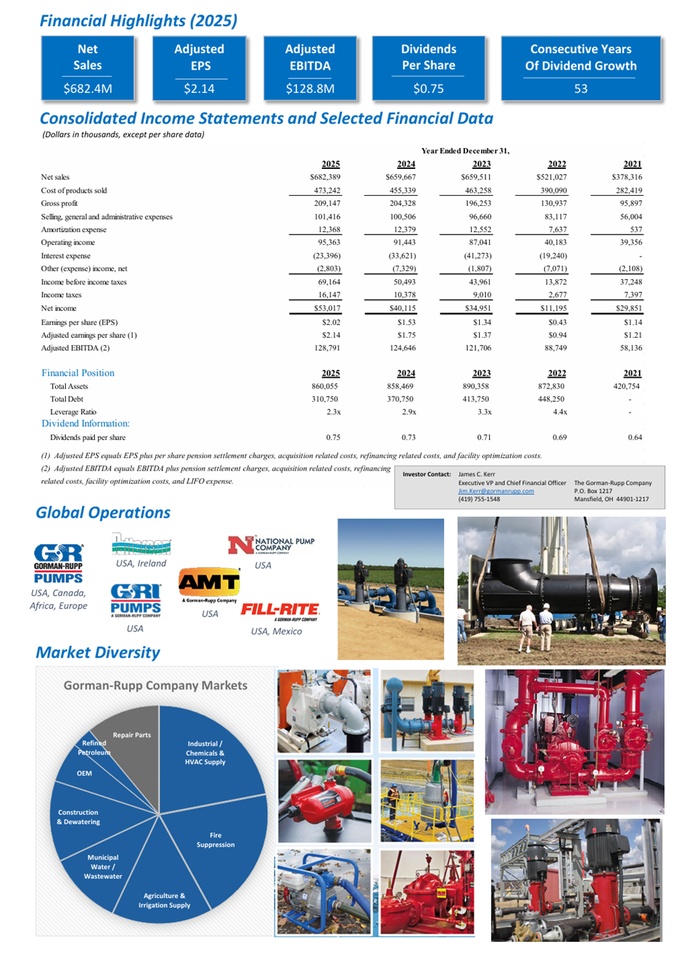
Die Gorman-Rupp Company, gegründet 1933, entwirft, produziert und verkauft Pumpen und zugehörige Ausrüstung (Pumpen- und Motorsteuerungen) für den Einsatz in Wasser, Abwasser, Bauwesen, Entwässerung, Industrie, Erdöl, Originalausrüstungen, Landwirtschaft, Brandschutz, Heizung, Lüftung und Klimaanlagen (HLK), Militär und anderen Flüssigkeitshandhabungsanwendungen von Standorten in den Vereinigten Staaten, Kanada, den Niederlanden, Belgien, Irland und Südafrika aus. Das Unternehmen vertreibt diese Produkte über seine hundertprozentigen Tochtergesellschaften und ein breites Netzwerk von Händlern, über Herstellervertreter, über Drittanbieter-Distributor-Kataloge und durch Direktvertrieb in den USA und international.
Überblick
• Gegründet 1933 von J.C. Gorman und H.E. Rupp
• Hauptsitz: Mansfield, Ohio, USA
• In 6 Ländern tätig
• Rund 1.415 Mitarbeiter weltweit
• Verkäufe in 140 Länder
• 53 Jahre in Folge Anhebung der Jahresdividende
• New Yorker Börse: GRC
• Vorsitzender: Jeffrey S. Gorman
• Präsident und CEO: Scott A. King
Leitbild
Die Gorman-Rupp Company wurde auf der Philosophie und dem Engagement für Produktqualität und technologische Führerschaft in der Pumpenbranche gegründet. Die Philosophie von Gorman-Rupp in Bezug auf Wachstum und Service spiegelt sich im Leitbild der Mitbegründer J.C. Gorman und H.E. Rupp wider, das lautet: „Ein Qualitätsprodukt zu liefern, wettbewerbsfähig im Preis, pünktlich geliefert, unterstützt durch zuverlässigen Service, mit einem Gewinn, der eine faire Rendite für unsere Aktionäre bietet, sowie unseren Mitarbeitern wettbewerbsfähige Löhne und Leistungen zu gewähren.“ Die Erfüllung dieses Versprechens hat die Grundlage dafür geschaffen, dass die Gorman-Rupp Company zu einem weltweiten Pumpenführer wurde, wobei das Unternehmen weiterhin die Kundenausbildung und -schulung als Teil des Verkaufsprozesses betont.
Fokus auf Produktqualität und Kundenservice
• Führender Designer und Hersteller von Pumpen und Pumpsystemen
• Ruf für qualitativ hochwertige Produkte und herausragenden Kundenservice
• Zertifizierte, hochmoderne Prüfeinrichtungen
• Schwerpunkt auf Kundenschulung und Weiterbildung
• Über 5.000 Pumpenmodelle
• Mehr als zwei Millionen Quadratfuß Design-, Produktions- und Vertriebsfläche weltweit • Gut positionierte internationale Standorte
• Investition in Forschung und Entwicklung mit einer Geschichte der Innovation
Produktvielfalt Die Produktlinie des Unternehmens umfasst Pumpenmodelle in Größen von 1/4 Zoll bis fast 15 Fuß und mit Nennleistungen von weniger als einer Gallone pro Minute bis über eine Million Gallonen pro Minute. Zu den Pumpentypen, die das Unternehmen herstellt, gehören selbstansaugende Kreiselpumpen, Standard-Kreiselpumpen, Kreiselpumpen mit Magnetantrieb, Axial- und Mischflusspumpen, vertikale Turbinen mit Wellenantrieb, Tauchpumpen, Hochdruck-Booster, Drehzahnrad-, Drehschieber-, Membran-, Balg- und oszillierende Pumpen.
NACHRICHTEN
24.04.2026: Gorman-Rupp Company erklärt Bardividende
24.04.26: Der Vorstand der Gorman-Rupp Company hat ein...
26.04.2026: Gorman-Rupp berichtet Finanzergebnisse des ersten Quartals 2026
23.04.26: Die Gorman-Rupp Company berichtet die Finanzergebnisse für das erste Quartal...
06.02.2026: Gorman-Rupp berichtet Finanzergebnisse für das vierte Quartal und das gesamte Jahr 2025
06.02.26: Die Gorman-Rupp Company berichtet die Finanzergebnisse für das vierte Quartal...
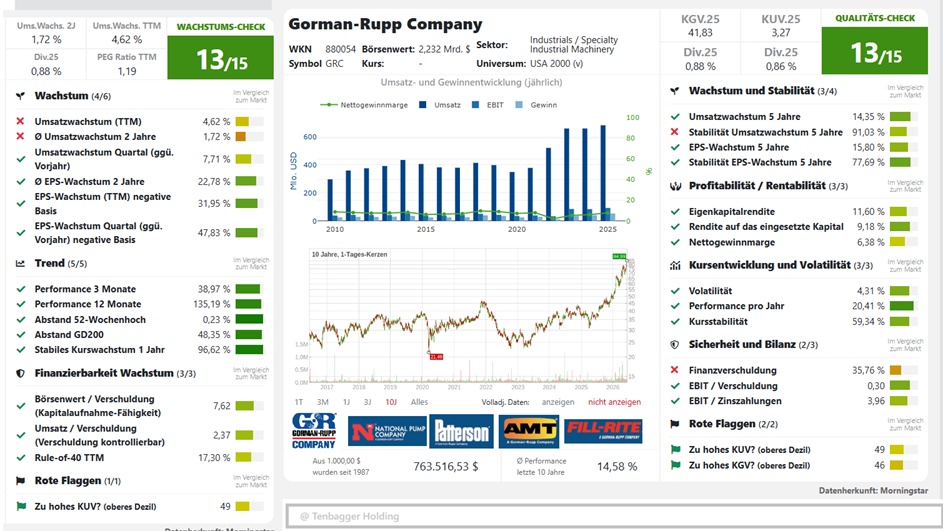
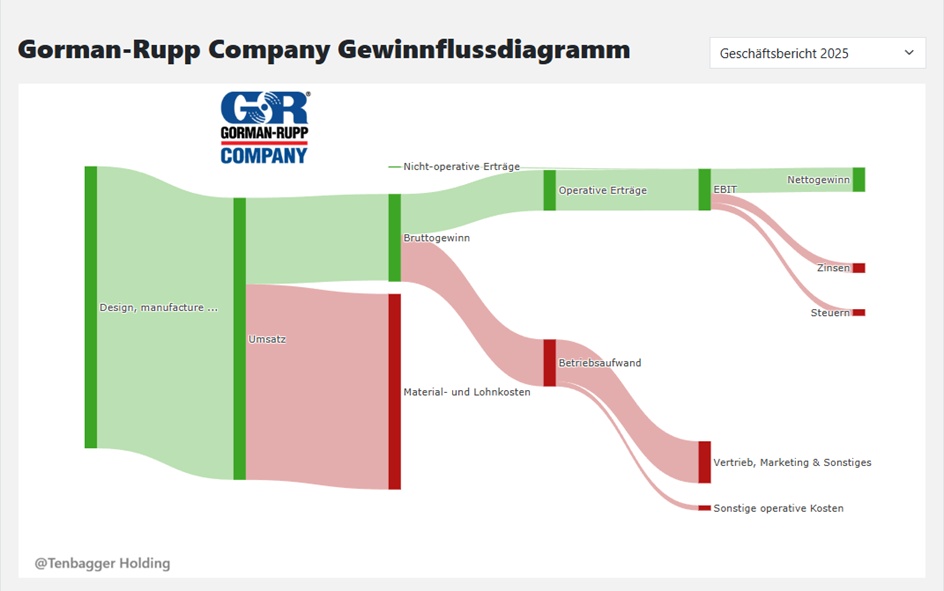
Im letzten Geschäftsjahr ist der Umsatz von The Gorman-Rupp Company von 659,7 Mio. USD auf 682,4 Mio. USD um 3,4% gestiegen. Dabei stieg der Gewinn von 40,1 Mio. USD auf 53,0 Mio. USD um 32,2%. Die Nettogewinnmarge lag damit bei 7,8% ggü. 6,1% im Vorjahr. Am 27.04.2026 meldete The Gorman-Rupp Company die Q3-Zahlen für das Quartal, das am 31.03.2026 endete. Der Umsatz lag im Ergebniszeitraum bei 176,6 Mio. USD (+7,7% ggü. Vorjahresquartal) und der Gewinn bei 17,8 Mio. USD (+47,1% ggü. Vorjahresquartal).
2026
2027 2028 2029 2030
Umsatz
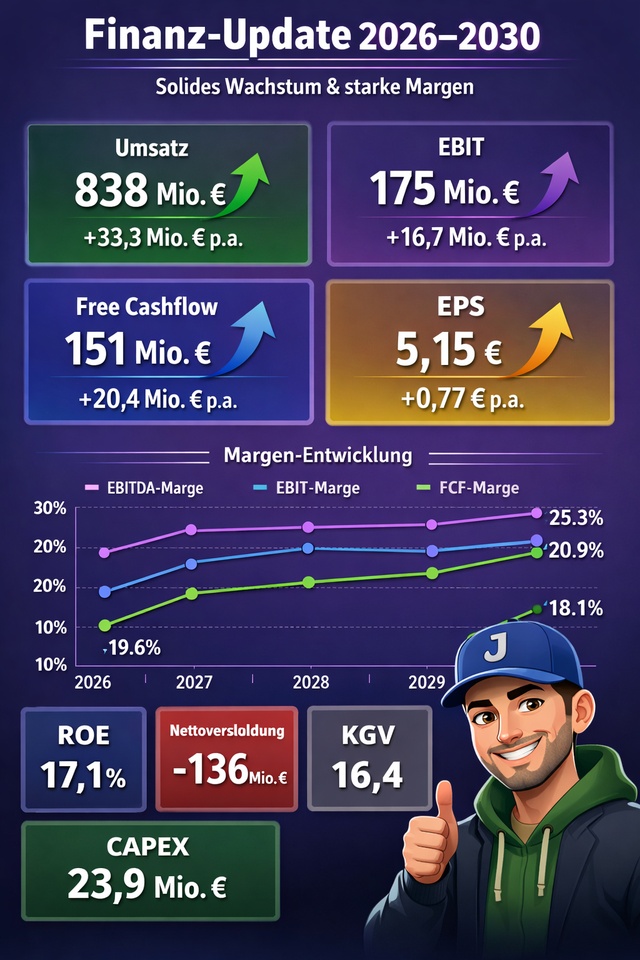
721,20 756,42 773,10 805,10 838,40
Δ
+38,81 +35,22 +16,68 +32,00 +33,30
2026
2027 2028 2029 2030
EBIT 110,11 121,17 144,30 158,50 175,20
Δ +11,79 +11,06 +23,13 +14,20 +16,70
2026
2027 2028 2029 2030
Nettoergebnis
68,82 77,18 93,10 112,50 132,20
Δ
+15,80 +8,36 +15,92 +19,40 +19,70
2026 2027 2028 2029 2030
Nettoverschuldung
211,17 145,40 75,50 -14,10 -136,20
Δ
+7,97 -65,77 -69,90 -89,60 -122,10
2026
2027 2028 2029 2030
CAPEX
21,55 19,70 23,50 22,90 23,90
Δ —-
1,85 +3,80 -0,60 +1,00
2026
2027 2028 2029 2030
Free Cashflow
83,06 90,16 109,00 130,90 151,30
Δ —
+7,10 +18,84 +21,90 +20,40
2026
2027 2028 2029 2030
EBITDA‑Marge 19,6% 20,2% 23,2% 24,2% 25,3%
EBIT‑Marge
15,3%
16,0% 18,7% 19,7% 20,9%
FCF‑Marge
11,5% 11,9% 14,1% 16,3% 18,1%
2026
2027 2028 2029 2030
ROE
14,9% 14,9% 15,7% 16,8% 17,1%
2026
2027 2028 2029 2030
EPS
2,63 2,95 3,60 4,38 5,15
Δ
+0,61 +0,32 +0,65 +0,78 +0,77
2026
2027 2028 2029 2030
KGV
32,12 28,64 23,50 19,31 16,43
Juan‑Fazit (kurz, knackig, wie du es magst)
Gorman‑Rupp liefert ein sauberes, stetiges Wachstumspaket. Umsatz, EBIT und Gewinn steigen jedes Jahr stabil durch, während die Nettoverschuldung konsequent Richtung Netto‑Cash dreht – ein starkes Signal. Die Margen ziehen klar an, besonders FCF‑ und EBIT‑Marge, was zeigt, dass das Geschäftsmodell effizienter wird. EPS wächst zuverlässig, und das KGV fällt Jahr für Jahr, obwohl die Ergebnisse steigen. Klassischer Qualitäts‑Compounder‑Look mit immer besserer Bewertungsspanne.
Performance:
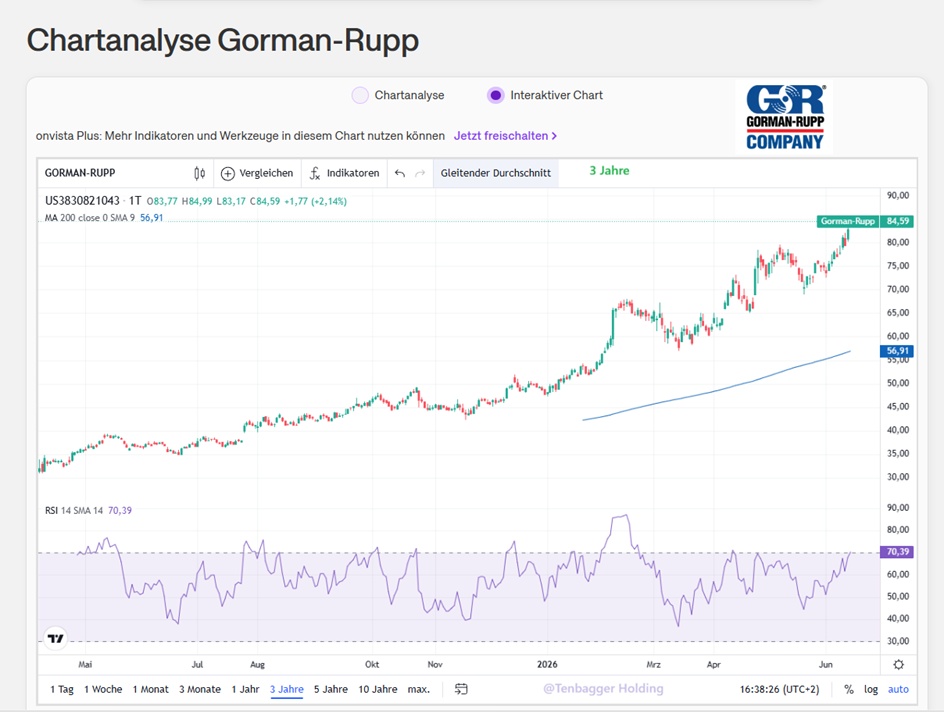
1 Woche +9,73%
1 Monat +11,45 %
6 Monate +70,61 %
1 Jahr +130,24 %
3 Jahre +213,06 %
12.06.2026, 22:00:02 •
NYSE (USD)
84,59 USD
12,06,2026, 11:20:22 •
Lang & Schwarz (EUR)
73,00 EUR


