6Mon.·

Wieso ich gerade jetzt in CECO investiert habe

Guten Morgen meine Lieben,


gestern bin ich ja bei CECO $CECO (+1,9 %) eingestiegen.


Deshalb wollte ich euch heute noch einmal meine Beweggründe erklären.


CECO befand sich schon länger auf meiner Watch, weil ich meiner Meinung nach in deren Geschäftsmodell viel Potential sehe.


Zu CECO gab es ja von mir auch schon eine Unternehmensvorstellung.


Wieso investiere ich gerade jetzt, obwohl der komplette Markt doch gerade etwas verrückt spielt. Und bei CECO Unsicherheit wegen der Fusion besteht.


CECO Environmental kündigt strategische Fusion mit der Thermon Group an und schafft damit einen globalen Industrieführer bei der Bereitstellung missionskritischer Umwelt- und Wärmelösungen

24. Februar 2026


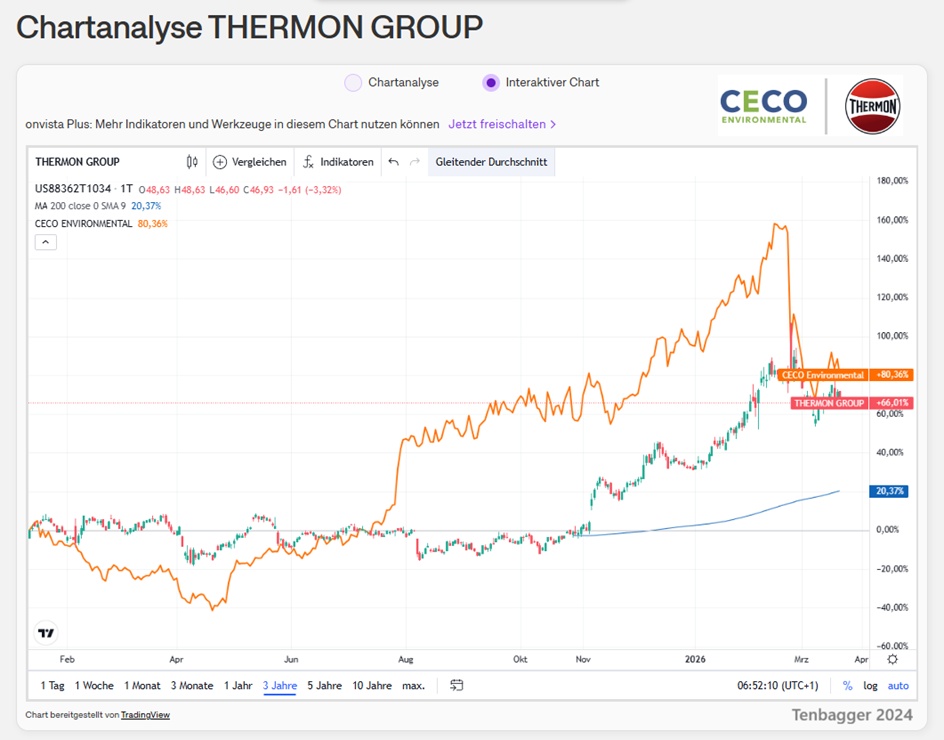
Das Unternehmen hat nach der Bekanntgabe der Fusion bis heute fast 30% Kursverlust gehabt. Obwohl sehr gute Zahlen vorgelegt wurden.


Weil es vielleicht menschlich ist, sofort die Risiken zu sehen und skeptisch zu sein.

(Vielleicht liegt es in der Evolution, und könnte mit Verlustängsten begründet sein)


⚠️ Risiken

  • Verwässerung: CECO gibt Aktien aus, wodurch bestehende Aktionäre verwässert werden (CECO hält nach Fusion 62,5 %).
  • Finanzierungsrisiken: Die Transaktion enthält einen Cash‑Anteil → potenziell höhere Verschuldung.
  • Integrationsrisiko: Zwei Unternehmen mit unterschiedlichen Kulturen und Systemen müssen zusammengeführt werden.


Doch ich sehe die Vorteile, ganz klar überwiegen. Und deshalb habe ich jetzt den Kursrutsch zum Einstieg genutzt.

"NO RISK, NO FUN"


🔹 Kernaussagen der Fusion CECO – Thermon

🧩 Strategische Bedeutung

  • CECO und Thermon fusionieren zu einem globalen Industrieführer für Umwelt‑, Prozessheizungs‑ und Wärmelösungen.
  • Transaktionswert: ca. 2,2 Mrd. USD (Aktien + Bargeld).
  • Das kombinierte Unternehmen bleibt unter dem Namen CECO Environmental bestehen.


🚀 Industrielle & technologische Vorteile

  • Ergänzt CECOs Umwelt- und Emissionslösungen um Thermons starke Position in Prozessheizung, Heat Tracing und Temperaturmanagement.
  • Stärkt die Präsenz in langfristigen Wachstumstrends wie Energiewende, Dekarbonisierung, Infrastruktur, industrielle Transformation.
  • Bietet Kunden eine breitere Palette missionskritischer Lösungen (Luftqualität, Emissionskontrolle, Wasseraufbereitung, thermisches Management).


💰 Finanzielle Effekte

  • Erwartete Kostensynergien: ~40 Mio. USD jährlich innerhalb von 36 Monaten.
  • Höhere Diversifikation durch stärkeren Anteil an Aftermarket- und Kurzzyklusgeschäft.
  • Erwartetes zweistelliges nachhaltiges Wachstum durch breitere Marktpräsenz.


👥 Unternehmensstruktur & Führung

  • CEO bleibt Todd Gleason (CECO).
  • Der neue Vorstand enthält zwei Thermon‑Direktoren.
  • Eigentumsverteilung nach Abschluss: CECO 62,5 %, Thermon 37,5 %.

📈 Angebot für Thermon-Aktionäre

Drei Wahlmöglichkeiten pro Aktie (mit Allokationsmechanismen):

  • 10 USD Cash + 0,6840 CECO-Aktien (Standard, wenn keine Wahl getroffen wird).
  • 63,89 USD Cash.
  • 0,8110 CECO-Aktien.
  • Impliziter Wert der Standardoption: 63,13 USD pro Aktie (26,8 % Aufschlag).


📅 Zeitplan

  • Abschluss der Transaktion erwartet Mitte 2026, vorbehaltlich regulatorischer und Aktionärsfreigaben.


👍 Positiv

  • Massive Portfolio‑Erweiterung: Thermon stärkt CECO in Prozessheizung, Temperaturmanagement und Heat Tracing — alles Bereiche mit strukturellem Wachstum (Energiewende, Dekarbonisierung, Infrastruktur).
  • Höhere Diversifikation: Mehr Aftermarket‑Umsätze → stabilere Cashflows.
  • Skaleneffekte: 40 Mio. USD Synergien verbessern Margen und Cashflow.
  • Stärkere Marktposition: CECO wird zu einem globalen Anbieter für Umwelt‑ und thermische Lösungen — ein attraktives, wachsendes Segment.
  • 🎯 Fazit für CECO‑Aktionäre
  • Langfristig potenziell sehr wertsteigernd — aber Integration und Verschuldung müssen sauber gemanagt werden.


🟧 Strategische Gesamtwirkung

🌍 Industrieposition

  • Das neue CECO wird zu einem führenden Anbieter für Umwelt‑, Emissions‑ und thermische Lösungen.
  • Starke Exposure zu Energiewende, Infrastruktur, Dekarbonisierung, Industrialisierung — alles langfristige Wachstumstreiber.

💵 Finanzielle Wirkung

  • Synergien + breitere Kundenbasis + Aftermarket‑Anteil → stabilere, höhere Margen.
  • Potenzial für zweistelliges Wachstum, wie CECO selbst betont


Als kurzfristigen GAMECHANGER sehe ich noch, dass beide Unternehmen die ÖL- und Gasindustrie bedienen.


Des weiteren bedient Thermon noch die Halbleiterindustrie.


Meine Lieben,

deshalb möchte ich euch jetzt im nächsten Teil noch die Thermon Group kurz vorstellen.


Ich möchte euch bitten eure Meinung zu meiner neuen Investition gerne in den Kommentaren zu schreiben.


Teilt ihr hier meine Einschätzung, dass die Chancen und Synergien der Fusion größer sind, als das Risiko?


Hier haben sich zwei Champions gefunden.


$THR

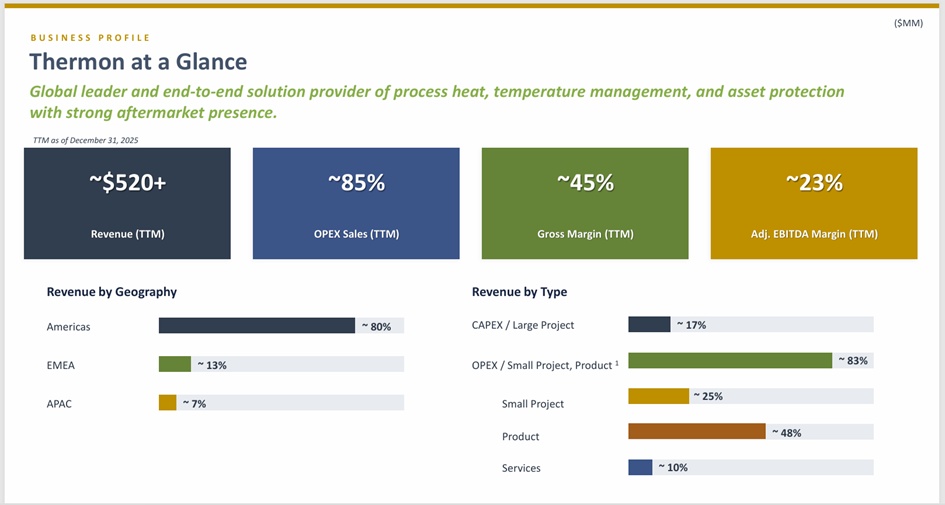
Weltmarktführer in der industriellen Prozessheizung


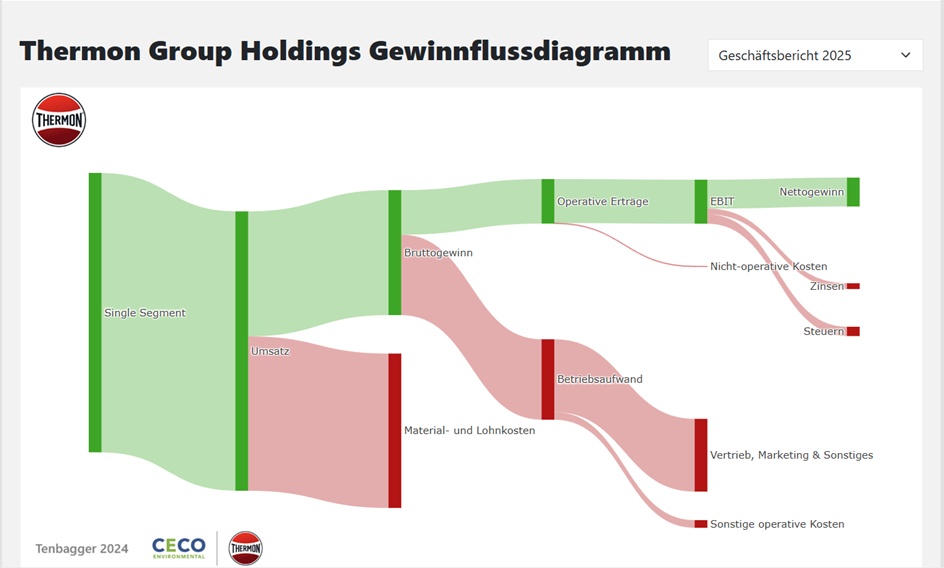
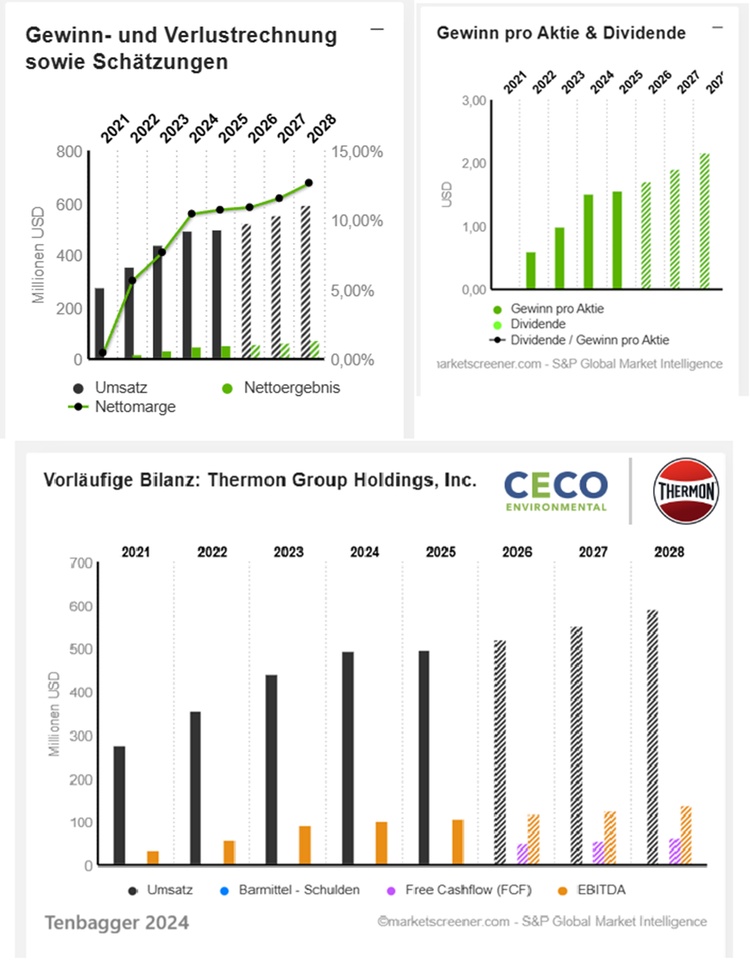
Thermon Group Holdings, Inc. bietet Lösungen für die industrielle Prozessbeheizung an. Das Unternehmen hat sich auf die Bereitstellung von Komplettlösungen für die Durchflusssicherung, Prozessbeheizung, Temperaturerhaltung, Frostschutz und Umweltüberwachung spezialisiert. Die fortschrittlichen industriellen Heiz- und Filtrationslösungen des Unternehmens umfassen verschiedene Kategorien, wie z.B. Umwelterwärmung (unter den Markennamen Ruffneck, Norsemen und Catadyne), Prozesswärme (unter dem Markennamen Caloritech), Filtration (unter dem Markennamen 3L Filters), Schienen- und Transitverkehr (unter den Markennamen Hellfire, Velocity, ArcticSense und anderen) und Heizkessel (unter den Markennamen Vapor Power, Precision Boilers und Caloritech). Das Unternehmen bietet eine umfassende Produktpalette an, zu der Heizgeräte, Elektroden- und Gaskessel, Heizkabel, industrielle Heizdecken und verwandte Produkte, temporäre Stromversorgungslösungen und Rohrbündel gehören. Außerdem bietet es Dienstleistungen an, zu denen Engineering-, Installations- und Wartungsdienste gehören, sowie Software, zu der Auslegungsoptimierung und drahtlose und Netzwerkkontrollsysteme gehören.

Mitarbeiterzahl: 1.568


CECO Environmental + Thermon Group — Strategic Combination
attachment
attachment
attachment


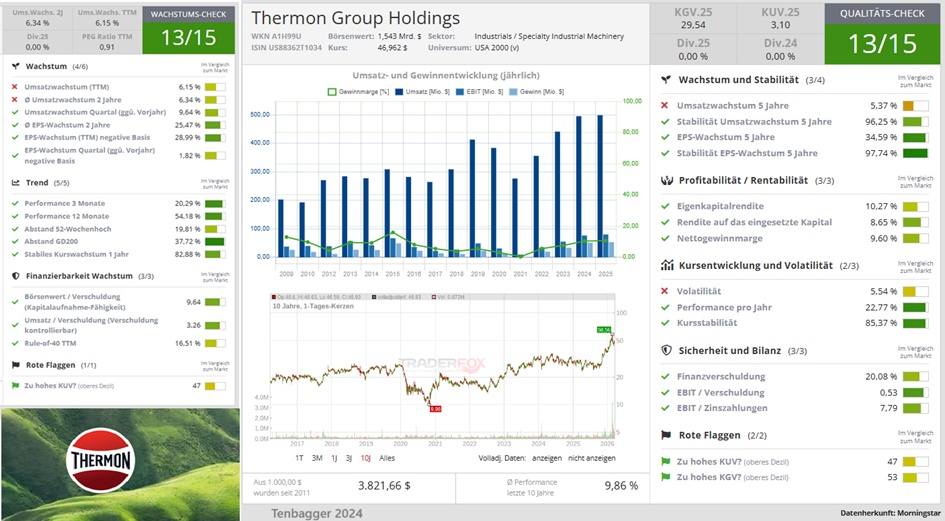
USD in Millionen

Schätzungen

Jahr Umsatz Veränderung

2025 498,2 0,72 %

2026 523,3 5,03 %

2027 554,4 5,95 %

2028 591,2 6,64 %


Jahr EBIT Veränderung

2025 79,76 5,82 %

2026 82,78 3,8 %

2027 94,71 14,4 %

2028 107,7 13,68 %


Jahr Nettoergebnis Veränderung

2025 53,52 3,74 %

2026 57,11 6,72 %

2027 64,24 12,49 %

2028 74,76 16,36 %


Nettoverschuldung nicht vorhanden

Jahr Free Cashflow Veränderung

2026 52,1

2027 56,1 7,68 %

2028 64,6 15,15 %


Jahr EBITDA-Marge EBIT-Marge

2025 21,92 % 16,01 %

2026 22,57 % 15,82 %

2027 22,71 % 17,08 %

2028 23,68 % 18,21 %


Jahr Gewinn p Aktie Veränderung

2025 1,57 3,97 %

2026 1,718 9,43 %

2027 1,914 11,41 %

2028 2,17 13,38 %


Jahr KGV PEG

2025 17,7x 4,45x

2026 27,3x 2,9x

2027 24,5x 2,1x

2028 21,6x 1,6x

Marktwert 1.542

Anzahl der Aktien (in Tausend) 32.848

Datum der Veröffentlichung 22,05,2025
attachment
attachment


$THR
$CECO (+1,9 %)

@Raketentoni

@Get_Rich_or_Die_Tryin

@Klein-Anleger

@Max095

22
31 Kommentare

Profilbild
Im aktuellen Kursbereich wirkt CECO eher teuer bis maximal fair bewertet, abhängig davon, ob das prognostizierte zweistellige Wachstum (Umsatz und Gewinn) bis 2028 tatsächlich erreicht wird.

Für langfristige Wachstumsinvestoren ist die Aktie interessant, aber der Einstieg verlangt Risikobereitschaft und Vertrauen in die Fortsetzung der Wachstumsstory.
•
4
•
Profilbild
​Moin Tenbagger,
​spannendes Update zu CECO Environmental (CECO) und dem Thermon-Merger!

Die Story klingt auf dem Papier und im Hinblick auf die erhofften Synergien wirklich nach einem großen Wurf. Wir haben uns die aktuellen Zahlen (Stand März 2026) aber mal ganz genau durchs Raster gejagt, um zu sehen, was abseits der rosaroten Zukunftsfantasien und der fehlenden Dividende wirklich in der Bilanz steckt.

​Und hier ist der ungeschönte Grund, warum wir aktuell definitiv an der Seitenlinie bleiben:

​Das Gute zuerst:
Das qualitative Wachstum

Beim ersten Blick auf das Wachstum könnte man fast schwach werden. CECO hat für das Gesamtjahr 2025 ein extrem starkes Umsatzwachstum von ca. 39 % (auf über 774 Mio. USD) hingelegt. Die operative Marge kratzt aktuell an der 7 %-Marke. Rechnet man beides zusammen, landen wir bei einem Score von 46. Ein Wert von deutlich über 25 ist ein klares Zeichen für ein sehr gutes, qualitatives Wachstum. Der Umsatz-Motor brummt also gewaltig.

​Der absolute K.o.-Schlag:

Die fehlende Cash-Maschine

Aber jetzt kommt der harte Realitätscheck:
Wir suchen echte Cash-Maschinen und keine reinen Umsatz-Wunder, bei denen am Ende kaum freies Kapital hängen bleibt.

CECO wird aktuell mit einer Marktkapitalisierung von knapp 1,9 Milliarden USD bewertet. Der Free Cashflow (Operativer Cashflow abzüglich CapEx) lag für das gesamte Jahr 2025 aber bei mickrigen 9,6 Millionen USD.
​Das ergibt eine FCF-Yield von winzigen ~0,5 %.

​Damit ein Wert überhaupt als attraktives Investment durchgeht, muss die FCF-Yield zwingend die 5 %-Marke knacken, richtig attraktiv wird es erst ab 8 %. Ein Wert von 0,5 % bei einem optisch teuren KGV von rund 40 bedeutet schlichtweg, dass das Unternehmen im Verhältnis zu seiner Bewertung viel zu wenig harten Cashflow generiert.

​Fazit:

Die Übernahme von Thermon bringt zudem weitere Integrationsrisiken und potenziell neue Schulden in eine Bilanz, die ohnehin schon kaum echte freie Mittel generiert. Solange die FCF-Yield nicht in gesunde Sphären klettert, fällt CECO durch den Filter. Hier ist aktuell einfach noch zu viel "Story" und zu wenig echte Cash-Substanz eingepreist.
•
3
•
Profilbild
@Raketentoni vielleicht sollte man noch betonen, dass beide Unternehmen Schuldenfrei sind. Beide erwirtschaften Gewinne und könnten theoretisch erst einmal so weiterlaufen und langsam zusammengeführt werden.
••
Profilbild
@Raketentoni aber vielleicht bin ich da optimistischer als mein Freund Prompt
••
Profilbild
@Raketentoni Herr Prompt scheint wohl ein typisch Deutscher zu sein. Und nur in Skandinavien zugezogen zu sein. Sonst verstehe ich seinen Pessimismus nicht
••
Profilbild
@Raketentoni
​Moin Tenbagger,
​haha, touché! Grüße aus dem kühlen Dänemark! 🇩🇰 Da muss ich dir recht geben: Was die skandinavische Gelassenheit angeht, habe ich mich hier oben eigentlich schon ganz gut akklimatisiert. Aber wenn es um meine hart verdienten Euros geht, kommt sofort wieder der typisch deutsche Erbsenzähler durch. Da gibt es bei mir einfach null Toleranz für rosarote Brillen. 😉
​Aber lass uns mal bei den nackten Fakten bleiben, denn in deinem Post verstecken sich zwei gefährliche Annahmen, die an der Börse oft teuer bezahlt werden:
​1. "Beide Unternehmen sind schuldenfrei" – Das ist faktisch falsch.
Da musst du bitte noch einmal ganz genau in die Bilanzen schauen. CECO Environmental ist nicht schuldenfrei. Allein Ende 2025/Anfang 2026 standen dort über 210 Millionen USD an Schulden in den Büchern.
Das eigentliche Problem kommt aber erst noch: Wie glaubst du, bezahlt CECO den enormen Cash-Anteil für den Thermon-Merger (bis zu 330 Mio. USD in bar)? Sie haben sich dafür gerade frische Kredite gesichert (unter anderem einen 200 Mio. USD Term Loan und erhebliche Backstop-Fazilitäten über hunderte Millionen). Die Verschuldung wird nach der Fusion also noch einmal massiv in die Höhe schnellen. Von "schuldenfrei" kann bei diesem Deal absolut keine Rede sein.
​2. "Beide erwirtschaften Gewinne" – Buchgewinne sind kein echter Cashflow!
Das ist der absolute Kern meiner Strategie: Mich interessieren keine bilanziellen Nettogewinne. Buchgewinne lassen sich durch Abschreibungen und Bilanzkosmetik wunderbar aufhübschen. Mich interessiert ausschließlich die harte Realität: der Free Cashflow (Operativer Cashflow minus CapEx).
Und da bleibe ich bei meinem "Pessimismus" – den ich lieber als gesunden Realismus bezeichne. Wenn CECO Environmental fast 2 Milliarden USD an der Börse wert ist, aber für das Gesamtjahr nur einen so geringen echten Free Cashflow generiert, dass wir bei einer FCF-Yield von winzigen ~0,5 % landen, dann ist das keine Cash-Maschine. Ein Buchgewinn nützt mir gar nichts, wenn am Ende kein echtes, freies Geld in der Kasse hängen bleibt, um aus eigener Kraft zu wachsen oder die neuen Schulden zu tilgen.
​Optimismus ist an der Börse eine tolle Eigenschaft – wenn das Fundament stimmt. Aber bei einer FCF-Yield von 0,5 % plus einem Berg neuer Schulden für eine Übernahme greifen meine strengsten Ausschlusskriterien. Das ist kein Pessimismus, sondern reiner Kapitalschutz. "Prinzip Hoffnung" ist einfach keine verlässliche Anlagestrategie.
​Lass uns in ein oder zwei Jahren sehr gerne noch einmal auf die Bilanz schauen – vielleicht haben sie die Synergien bis dahin ja wirklich in harten Cashflow verwandelt. Bis dahin genieße ich die Seitenlinie und mein Smørrebrød. 🥪
•
3
•
Profilbild
@Tenbagger2024 beide Unternehmen sind aktuell de facto schuldenfrei. Das kombinierte Unternehmen wird es nicht sein.

Auf Grund der überwiegenden Kreditfinanzierung (da Thermon ja quasi genauso groß ist wie Ceco) steigt Debt/EBITDA mal schlank von irgendwas um 1 auf über 7!

Das ist eine brachiale Verschuldung in der Größenklasse. Noch dazu bleibt es mehr oder minder ein Industriezykliker. Außerdem noch die Verwässerung (von der man zukünftig vielleicht auch noch mehr braucht, wenn die aggressive Taktik des Ceco Managements hier nicht aufgeht). Hier steht und fällt alles mit dem Heben der avisierten Synergien von ~40 Mio. USD in den ersten 36 Monaten.

Da die Ceco Umsätze stark projektgetrieben sind sehe ich hier durchaus Risiken. Die kleinste Projektverzögerung geht dann direkt zu Lasten des Schuldendienstes. Da bleibt dann quasi gar kein free Cash mehr hängen.

Und: so eine hohe Neuverschuldung auf dem aktuellen Zinsniveau und mit der Erwartung „Higher for longer“ auf Grund der Krisen und Makrofaktoren halte ich für durchaus kritisch.

Hier hängt alles an einer lupenreinen Integration und Execution bei den bestehenden Aufträgen beider, dann kombinierter, Firmen.

Hier kauft man eher Vertrauen in das Management und die Ausführung der Fursion als Fundamentales in der jetzigen Situation.

Für mich wäre es nichts. Ist tatsächlich eher Marke „Top oder Flop“ aktuell aus meiner Sicht. Hier solltest du auf jeden Fall die ersten Quartale nach der vollzogenen Fusion ganz genau verfolgen. Sobald sich abzeichnet, dass Synergien, kombinierte Verkäufe bei den Kunden etc. sich nicht einstellen, lieber die Reißleine ziehen.

Sollte es gutgehen: alles richtig gemacht.😉

Ich drücke dir auf jeden Fall die Daumen, wäre da selber aber komplett raus.
•
2
•
Profilbild
@Tenbagger2024 man will sie aber gar nicht langsam zusammenführen. Sondern direkt allen Kunden die Produkte beider verkaufen, Synergien heben.
••
Profilbild
@Get_Rich_or_Die_Tryin Danke mein Lieber, also als einzelnes Unternehmen hätte ich in beide investiert. Weil ich beide gut aufgestellt sehe, mit wachsenden und breitaufgestellten Geschäftsmodell. Man bedient sehr viele Märkte, von Halbleiterindustrie, Öl- Gas- Industrie bis hin zu Luft- und Raumfahrt. Alles Wachstumssektoren. Wieso sollten zwei Unternehmen welche bisher als einzelne Unternehmen erfolgreich waren Jetzt plötzlich als fusioniertes Unternehmen nicht mehr funktionieren. Natürlich ist eine Fusion erst einmal mit Hindernissen verbunden. Ein wenig wie eine Patchwork Familie. Aber da ich finde, dass man teilweise die selben Bereiche bedient, kann jedes Unternehmen neue Kunden hinzugewinnen. Durch mehr Standorte können noch mehr Kunden bedient werden. Gleichzeitig sehe ich für beide langfristig Kostenersparnisse und dadurch eine Margensteigerung. Ich sehe hier keine Bayer, die sich mit Monsanto ein Klotz ans Bein gebunden haben. Sondern sehe hier eher eine Chevron und Hess Fusion. Ich finde hier können beide nur gewinnen. Aber vielleicht bin ich einfach zu optimistisch.
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin ein schnelles Zusammenführen kann ja nur von Vorteil sein
•
1
•
Profilbild
@Tenbagger2024 wie schon beschrieben: steht und fällt mit der erfolgreichen Fusion. Kann richtig nach hinten losgehen oder eben richtig gut werden.

Kapitalmäßig ist das mit der massiven Verschuldung erst einmal richtig mies. Wenn alles glatt geht: ken Problem. Ansonsten: großes Problem.
••
Profilbild
••
Alle 5 weiteren Antworten anzeigen
Profilbild
Verstehe deinen trade zur jetzigen Zeit nicht. Verwässerung ist quasi angesagt und unsere Kollegen prompt ist aus allen Wolken gefallen. Dennoch gehst du das hohe Risiko.
Ich drücke dir alle Daumen, dass du die richtige Entscheidung getroffen hast, mein lieber. 👍🏼
•
2
•
Profilbild
@TradingHase ich sehe in den 30 % Kursverlust mittlerweile schon sehr viel eingepreist. Ich glaube schlimmer sind die dran welche ganz oben eingestiegen sind. Schau dir die Verwässerung bei Iris an, damit scheint keiner Probleme zu haben.
••
Profilbild
@TradingHase Habe bisher noch keine Analysteneinschätzung gefunden in welcher verkaufen steht. Bisher nur 7 die zum Kaufen empfehlen
••
Profilbild
@TradingHase Rating Ceco Environmental Aktie
Das Rating ermittelt sich aus dem Durchschnitt der von 6 Analysten abgegebenen Einschätzungen zu Ceco Environmental.Informationen
Die Ceco Environmental Aktie wird aktuell von 6 Analysten bewertet. Das durchschnittliche Rating liegt bei 4,50 Punkten, das Kursziel bei 78,83 USD. Davon empfehlen 100 % Kaufen, 0 % Halten und 0 % Verkaufen. Insgesamt überwiegt eine positive Einschätzung der Analysten
••
Profilbild
@Tenbagger2024 du weißt aber auch genauso gut, dass die Analysten Opportunisten sind und reihenweise "umfallen" wenn es sich über ein paar Wochen nicht so entwickelt. Ich persönlich orientiere mich kaum daran wenn nur wenige Häuser die Aktie covern.
•
1
•
Profilbild
@Dividendenopi habe mich beim Kauf auch nicht an den Analysten orientiert. Habe es nur aufgrund der vielen Kritik mal so in den Raum geworfen, mehr nicht. Der Kauf war meine eigene Entscheidung, ohne Ratings dabei zu berücksichtigen. Aber anscheinend scheine ich der Einzige hier zu sein der den Kauf nicht so pessimistisch sieht.
•
1
•
Profilbild
@Tenbagger2024 dann ist das auch so für dich und du musst dich bestimmt nicht für eine Entscheidung mit dieser Argumentation "entschuldigen" oder gar rechtfertigen. Jeder hier hat seine eigene Denkweise und Du kaufst ja bestimmt nicht um den anderen damit zu gefallen.
•
1
•
Profilbild
@Dividendenopi ich könnte dir genug Aktien aufzählen, wo eine Verwässerung stattgefunden hat. Oder Unternehmen die die nächsten Jahre noch nicht profitabel werden. Die in der Performance aber immer weiter steigen. Wenn aber ein fast 100 Jahre altes Unternehmen fusioniert, und dabei verwässert und Schulden macht. Dann sieht es hier plötzlich jeder skeptisch. Und sieht das Unternehmen schon am Abgrund stehen. Obwohl das Geschäftsmodell stimmt, man in Wachstumssektoren ist, mit wiederkehrenden Umsätzen, zweistelligen EBIT-Margen und die Auftragsbücher gefüllt sind. Da sage ich nur, aber Hauptsache in Altcoins und Raketenstationen investiert. Und Elon noch dabei anhimmeln.
••
Profilbild
@Dividendenopi oder in irgendwelchen komischen Quanten Dingern drin hängen. Wo keiner weis ob die jemals profitabel werden. Und dann hier wegen Verwässerung laut aufschreien. Mein Bester , ich rege mich gerade mal auf
•
1
•
Profilbild
@Tenbagger2024 sieht auch jeder zu Recht skeptisch. Weil beide vorher im Verhältnis marginal verschuldet waren. Und eben nicht Cash am laufenden Band produziert wird. Oder das Wachstum bahnbrechend ist.

Du darfst dich aufregen. Aber Fakten ignorieren ist aus meiner Sicht auch nicht gesund.
••
Profilbild
@Get_Rich_or_Die_Tryin naja , wenn ein zweistelliger Wachstum beim Gewinn nichts ist. Muss ich wohl wirklich etwas übersehen
•
1
•
Alle 2 weiteren Antworten anzeigen
Mein lieber. Immer weiter so
••
Werde Teil der Community