
Veeva ist zuletzt massiv unter Druck gekommen. Das Unternehmen kontert mit neuen Quartalszahlen und einem beeindruckenden Ausblick.
Der Grund für den Abverkauf ist hinlänglich bekannt, schließlich wurde in den letzten Monaten über kein Thema mehr diskutiert: Veeva wurde als KI-Verlierer gehandelt.
Quartal um Quartal wird sich zeigen, ob dieses Narrativ richtig war oder nicht. Bisher haben die Bullen an der fundamentalen Front einen Sieg nach dem anderen erzielt – auch wenn die Kursentwicklung das Gegenteil suggeriert.
Für die Pharmabranche unverzichtbar
Veeva bietet cloudbasierte Softwarelösungen an, die exakt auf die komplexen Anforderungen der Pharmabranche zugeschnitten sind.
Anders als generische Anbieter versteht Veeva die strikten regulatorischen Hürden, die Pharmakonzerne bei Forschung, Zulassung und Vertrieb überwinden müssen. Die Plattform begleitet den gesamten Lebenszyklus eines Medikaments – von der frühen Forschung über klinische Studien bis hin zur Kommerzialisierung und dem Vertrieb.
Diese Integration sorgt für messbare Effizienzgewinne und macht Veeva für seine Kunden unverzichtbar.
Das Herzstück des Erfolgs ist Veeva Vault. Die Plattform ist weit mehr als ein Cloud-Speicher für Dokumente. Sie wurde speziell für die Einhaltung regulatorischer Vorschriften entwickelt. Pharmakonzerne müssen jeden Schritt der Entwicklung und Vermarktung revisionssicher dokumentieren, um den strengen Anforderungen von Behörden wie der FDA oder der EMA zu genügen.
Veeva Vault automatisiert diese Compliance-Prozesse und erlaubt es, Dokumente und Daten sicher zu verwalten. Gleichzeitig verbessert die Plattform die Zusammenarbeit zwischen internen Abteilungen und externen Partnern erheblich.
Burgraben: Komplexität, Compliance, lange Laufzeiten, hohe Wechselkosten
Compliance-Risiken werden minimiert, was für Pharmaunternehmen von enormem Wert ist, da Verstöße nicht nur Geldstrafen, sondern auch den Verlust der Marktzulassung bedeuten können.
Neben der Dokumentation beschleunigt Veeva die Forschung und Entwicklung durch die Veeva Clinical Cloud. Klinische Studien zählen traditionell zu den teuersten und zeitintensivsten Phasen der Medikamentenentwicklung. Die Digitalisierung von Studienplanung, Datenerfassung und Patientenprotokollen reduziert Aufwand und Dauer erheblich.
Auf der kommerziellen Seite unterstützt die Veeva Commercial Cloud zusammen mit dem Veeva CRM den Vertrieb und das Marketing.
Das Geschäftsmodell ist klar auf wiederkehrende Einnahmen ausgelegt. Kunden abonnieren die Software in der Regel über mehrjährige Verträge, was hohe Planungssicherheit schafft. Die Implementierung der Systeme führt zu starken Wechselkosten, sodass die Kundenbindung außergewöhnlich hoch ist.
Diese Kombination aus Komplexität, Compliance, langen Zyklen in der Forschung und hohe Wechselkosten bildet den Burggraben, der Veeva von Wettbewerbern abhebt.
Fundamentale Stärke trotz Kursrückschlag
Vor wenigen Tagen hat das Unternehmen die Zahlen zum Schlussquartal 2025 vorgelegt.
Der Gewinn lag mit 2,06 USD je Aktie weit über den Erwartungen von 1,92 USD. Mit einem Umsatz von 836 Mio. USD wurden die Analystenschätzungen von 810 Mio. USD ebenfalls deutlich übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 16 % und einem Gewinnsprung um 18 %.
Damit lag das Umsatzwachstum im Schlussquartal auf demselben Niveau wie im gesamten Jahr. Die Dynamik hat demnach nicht nachgelassen – von zunehmender Konkurrenz oder gar Disruption kann keine Rede sein.
Dafür spricht auch, dass die operative Marge (non-GAAP) im letzten Geschäftsjahr gestiegen ist, von 42,0 auf 44,9 %.
Der Gewinn konnte 2025 um 23 % auf 8,10 USD je Aktie gesteigert werden. Veeva kommt demnach auf eine P/E von 24,1.
Ziel für 2030: 6 Milliarden Dollar Umsatz
Veeva befindet sich aktuell in einer Phase, die CEO Peter Gassner als „agentische Transformation“ beschreibt – eine Verschiebung hin zu stärker datengesteuerten, intelligenten Anwendungen in der Life-Sciences-Branche.
Laut Gassner eröffnet diese Entwicklung erhebliche Chancen für das Unternehmen. Veeva kann dabei auf seinen Kernsystemen aufbauen, die die wichtigsten Funktionen der Branche abdecken, sowie auf einzigartige Datensätze, um KI-Lösungen tief in die bestehenden Anwendungen zu integrieren.
Besonders die Initiativen rund um Veeva AI sowie die bewährten Plattformen Commercial Cloud, Development Cloud und Quality Cloud sollen der Branche erheblichen Mehrwert bringen.
Gassner betont, dass KI zwar als neues Paradigma für Software und Hardware gefeiert wird, aber nicht die bestehenden Kernsysteme ersetzen wird. Systeme wie Veeva, SAP oder Workday seien für die jeweiligen Branchen unverzichtbar.
Daher hat der Vorstand die langfristigen Ziele, den Umsatz bis 2030 auf 6 Mrd. USD zu steigern („As we look ahead, strong momentum and operational discipline give us confidence in our trajectory toward our $6 billion revenue run rate target by 2030“).
Ausblick und Bewertung
Im Vergleich zum letzten Geschäftsjahr entspräche das nahezu einer Verdopplung der Umsätze.
Um dieses Ziel zu erreichen, müsste Veeva in den Geschäftsjahren 2026 – 2030 ein durchschnittliches Umsatzwachstum von 13,4 % erzielen.
Dazu passt der Ausblick. Veeva erwartet im laufenden Geschäftsjahr (1/2027) einen Anstieg der Umsätze von 3,20 auf 3,60 Mrd. USD und einen Gewinnsprung von 8,10 auf 8,85 USD je Aktie.
Die bisherigen Konsensschätzungen lagen bei 3,54 Mrd. USD und einem Gewinn von 8,50 USD je Aktie.
Auf dieser Basis kommt Veeva auf eine forward P/E von 22,1. In Anbetracht der Charakteristiken des Geschäftsmodells und der anhaltend hohen Wachstumsraten ist das vertretbar.
In den letzten fünf Jahren lag die P/E durchschnittlich bei 45.
Da das Unternehmen für seine konservativen Prognosen bekannt ist, ist die Wahrscheinlichkeit hoch, dass der Ausblick übertroffen wird.
Für das gerade abgeschlossene Geschäftsjahr hatte Veeva zu Beginn ein Ergebnis von 7,32 USD je Aktie in Aussicht gestellt – wie wir heute wissen, sind es am Ende 8,10 USD je Aktie geworden
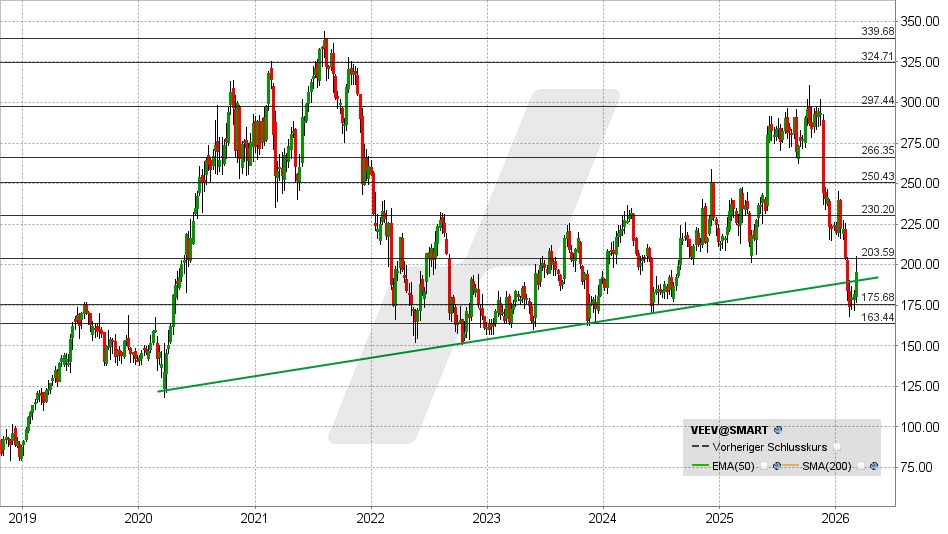
Veeva Aktie: Chart vom 09.03.2026, Kurs: 195,49 USD – Kürzel: VEEV | Quelle: TWS
Als erste Reaktion auf diese Neuigkeiten ist die Aktie angesprungen. Gelingt jetzt ein Anstieg über 204 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 218 und 230 USD.
Fällt die Aktie jedoch nachhaltig unter 175 USD, drohen weitere Kursverluste in den Bereich zwischen 164 und 150 USD. Darunter würde sich das Chartbild weiter eintrüben.
Quelle
