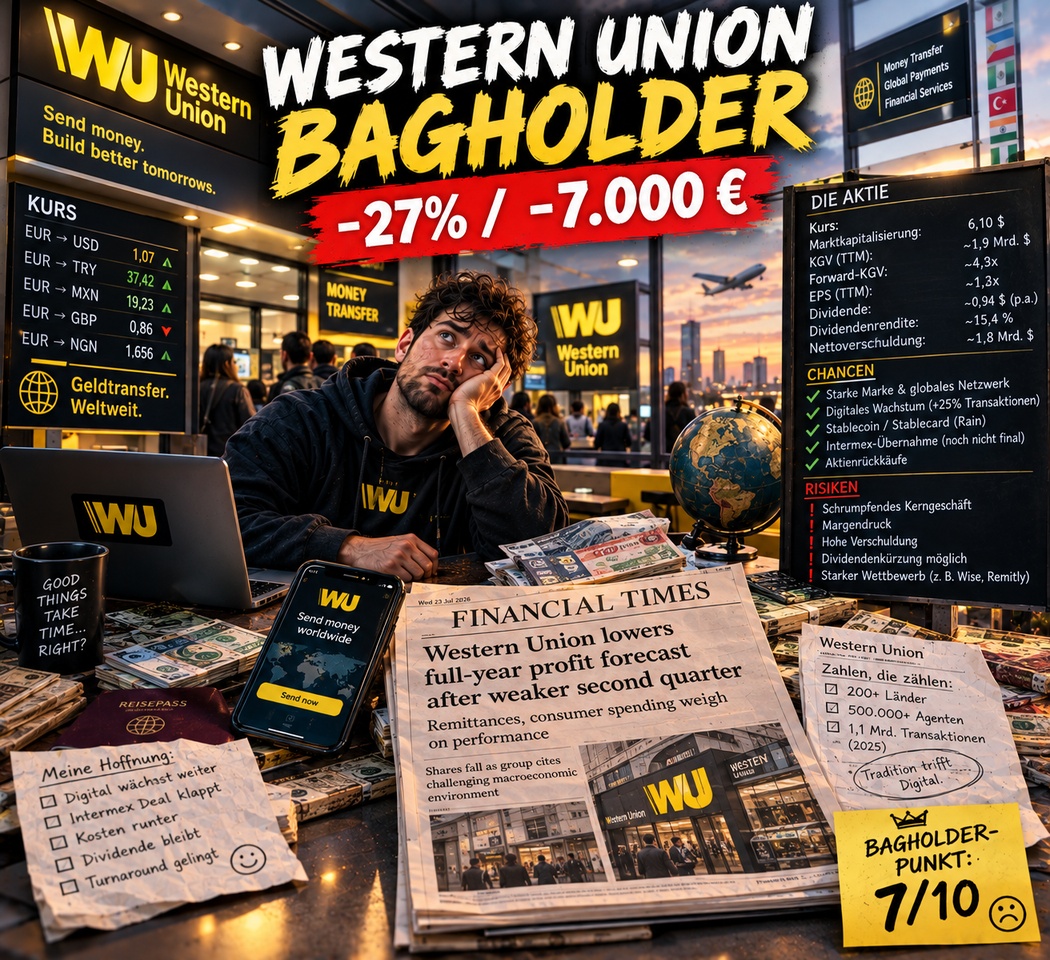
Der vierte Tag meiner "Bagholder-Reihe" und wir verlassen die +30%-Verlustränge. Western Union ($WU (-0,87 %)) führt das Verfolgerfeld an... 👻
👉🏻 Kaufwert: 26.000 Euro
👉🏻 Verlust: 7.000 Euro (-27%)
🌎 Kurzprofil
Western Union ist einer der weltweit bekanntesten Anbieter für internationale Geldtransfers und grenzüberschreitende Zahlungsdienstleistungen. Das Unternehmen ist in mehr als 200 Ländern aktiv und verbindet Kunden mit Milliarden Bankkonten, Millionen digitalen Wallets und Hunderttausenden Standorten weltweit. Neben klassischen Geldtransfers baut Western Union sein digitales Geschäft und weitere Finanzdienstleistungen aus.
📊 Fundamentaldaten
Bei einem Aktienkurs von rund 6,10 $ ergibt sich ungefähr:
Marktkapitalisierung: ~1,9 Mrd. $
KGV (TTM): ~4,9x
Forward-KGV: ~4,3x
EPS (TTM): ~1,24 $
Bereinigtes EPS 2025: 1,75 $
Dividende: 0,94 $ p.a.
Dividendenrendite: ~15,4 %
📉 Wie läuft das Geschäft aktuell?
Operativ läuft es momentan eher durchwachsen bis schwierig.
Im zweiten Quartal 2026 lag der Umsatz bei 1,013 Mrd. $, rund 1 % unter dem Vorjahreswert. Das bereinigte EPS fiel gleichzeitig von 0,42 auf 0,31 $. Noch deutlicher wurde der Margendruck: Die bereinigte operative Marge sank von 19 % auf 15 %.
Allerdings gibt es innerhalb des Konzerns einen interessanten Gegensatz:
Das traditionelle Retail-Geschäft schwächelt, während die digitale Sparte deutlich wächst.
Branded Digital konnte den Umsatz im Q2 um 6 % bereinigt steigern und die Transaktionszahlen sogar um 25 %erhöhen. Das digitale Geschäft macht inzwischen rund 32% des CMT-Umsatzes und 43 % der Transaktionen aus.
Genau hier liegt die Zukunftswette. Man versucht sich von einem klassischen Anbieter von Geldtransfers über Filialen und Agenten zu einem digitalen globalen Finanzdienstleister zu entwickeln. Dazu gehört mittlerweile sogar das Thema Stablecoins. Im August startete man gemeinsam mit Rain die Stablecard mit der Kunden USDPT-basierte Dollarwerte halten, transferieren und über Visa ausgeben können. Der Dienst startete zunächst in 37 Märkten; Western Union will bis Jahresende mehr als 60 Märkte erreichen.
Auch die geplante Übernahme von Intermex gehört zur Strategie. Die Transaktion soll das bestehende Geschäft stärken und Synergien schaffen. Allerdings zieht sich die Übernahme deutlich länger als ursprünglich erwartet.
Die 2026er Prognose wurde nach dem schwachen Q2 deutlich reduziert:
Umsatz: 4,213–4,294 Mrd. $
Bereinigtes EPS: 1,25–1,35 $ (davor 1,75–1,85 $ EPS)
🧐 Warum könnte die Aktie günstig sein?
Der Markt bewertet das Unternehmen mittlerweile so, als würde das traditionelle Geschäftsmodell dauerhaft schrumpfen und die digitale Transformation nicht funktionieren.
Bei etwa 6 $ kostet die Aktie weniger als das 5-Fache des TTM-Gewinns und nur etwa das 4,5-Fache der Mitte der aktuellen EPS-Prognose. Gleichzeitig besitzt Western Union weiterhin ein enormes globales Netzwerk und eine bekannte Marke.
Wenn das traditionelle Geschäft stabilisiert wird, während Digital weiter zweistellig bei den Transaktionen wächst, könnte sich der Gewinn stabilisieren. Und dann sieht ein KGV von 4–5x plötzlich wieder ziemlich niedrig aus.
Dazu kommt die Kapitalrückführung. Western Union zahlt aktuell 0,235 $ pro Quartal, also 0,94 $ jährlich. Bei einem Aktienkurs von rund 6,10 $ entspricht das einer Dividendenrendite von über 15 %. Wenn die Dividende tatsächlich gehalten werden kann, bekommt man bei diesem Kurs also on-top noch einen enormen laufenden Cashflow.
Zudem hat man außerdem in den ersten sechs Monaten 2026 bereits 5,7 Mio. Aktien für rund 53,7 Mio. $ zurückgekauft. Insgesamt waren Ende Juni noch rund 722 Mio. $ des bestehenden Rückkaufprogramms verfügbar.
Für mich ergibt sich daher folgende mögliche Kombination:
Digitale Transaktionen ↑ + Kosten ↓ + Intermex-Synergien + Stabilisierung des Kerngeschäfts + Schuldenabbau + Dividende
Wenn davon nur ein Teil funktioniert, könnte das aktuelle Bewertungsniveau ziemlich niedrig sein.
⚠️ Warum ist die Aktie trotzdem so billig?
Western Union befindet sich in einem strukturellen Wandel – und niemand weiß sicher, ob er gelingt. Das traditionelle Geschäftsmodell verliert an Attraktivität. Menschen können heute Geld wesentlich einfacher und günstiger per App verschicken.
Der Umsatz ist rückläufig und die operative Marge unter Druck. Dazu kommt die Verschuldung. Western Union hatte zum 30. Juni rund 2,7 Mrd. $ Bruttoschulden. Die Zinsbelastung ist damit nicht völlig irrelevant – insbesondere wenn gleichzeitig der operative Gewinn unter Druck steht und das allgemeine Zinsniveau wieder deutlich anzieht.
Die hohe Dividendenrendite von 15% kann man aktuell ebenfalls als ein Warnsignal deuten.
Der Markt geht offensichtlich davon aus, dass die derzeitige Dividende möglicherweise nicht dauerhaft auf diesem Niveau gehalten werden kann. Sollte das Management die Dividende erneut reduzieren müssen, könnte der Aktienkurs nochmals erheblich unter Druck geraten.
Auch die Intermex-Übernahme ist kein Selbstläufer. Sie soll das Geschäft stärken und Synergien bringen, aber die regulatorischen Verzögerungen zeigen, dass die Transaktion noch nicht endgültig in trockenen Tüchern ist.
🎯 Mein Bagholder-Fazit -> 7/10 Bagholder-Punkte 🤑
Western Union ist für mich aktuell einer der spannendsten, aber gleichzeitig auch riskanteren Value-Bagholder in meinem Depot.
Die entscheidende Frage ist deshalb nicht, ob Western Union heute profitabel ist – das ist es eindeutig. Die eigentliche Frage lautet: Kann das Unternehmen den Übergang vom klassischen Geldtransfer-Anbieter zum digitalen globalen Finanzdienstleister schaffen?
Wenn ja, ist die aktuelle Bewertung meiner Meinung nach deutlich zu niedrig. Wenn nein, dann wird die Aktie zu einem klassischen Value-Trap.
PS: Western Union befindet sich schon längere Zeit in meinem Portfolio. Aufgrund der hohen Dividende (welche ja auch quartalsweise ausgezahlt wird) liegt mein eigentlicher Verlust wahrscheinlich eher zwischen 20 - 15%.