10Mon.·

Ist den schon Weihnachten🎁 Mo­no­po­list zu einem KGV von 3,6, und Wachstum und Dividende gibt es auch noch dazu

Hallo meine Lieben,

es fühlt sich schon fast an wie Weihnachten. Weil ich für euch schon heute nach einer Überraschung 🎁gesucht habe.

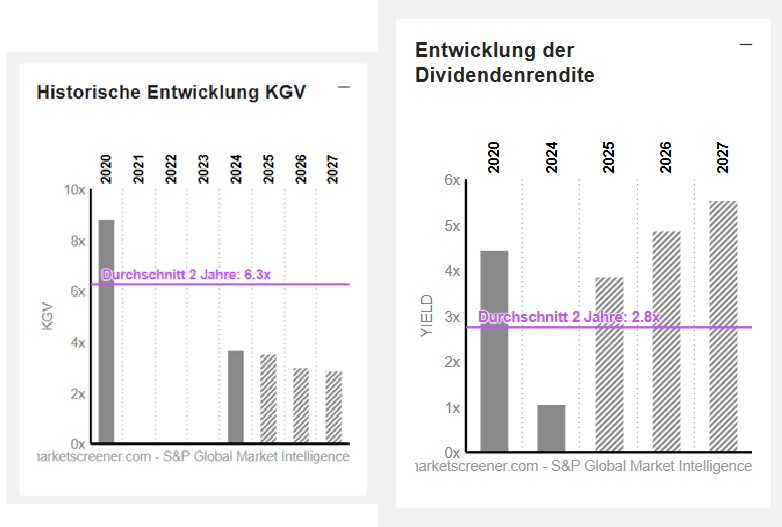
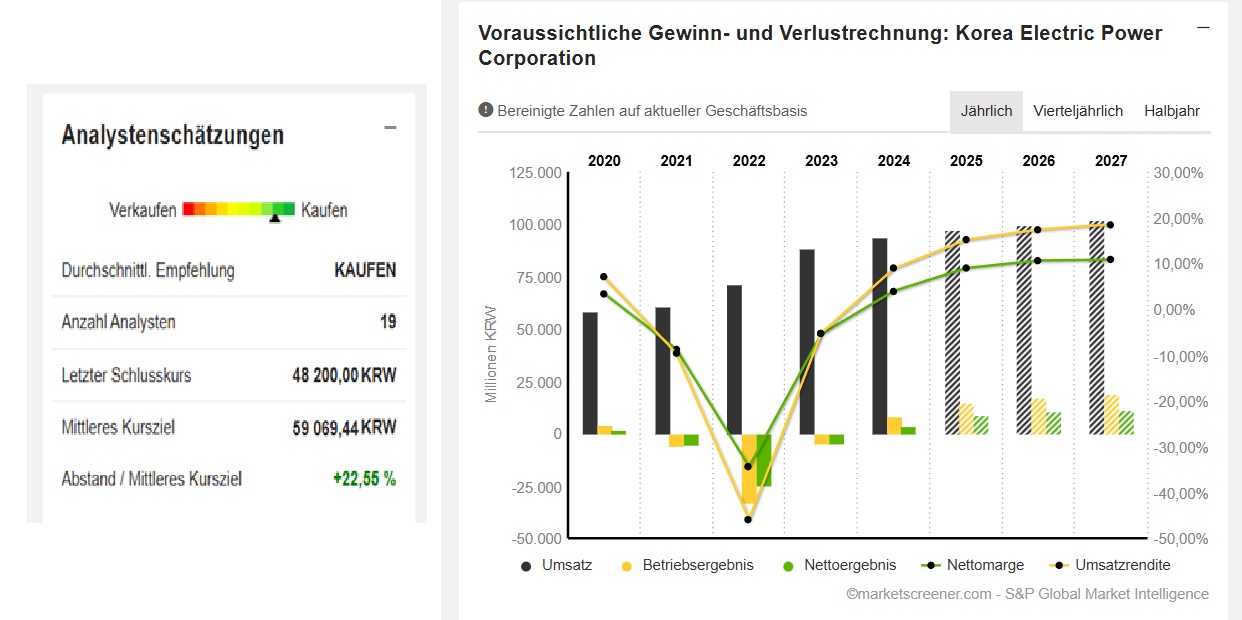
Ein Unternehmen mit einem Wachstum beim Nettoergebnis von 134%, und das zu einem KGV von 3,6.

On TOP gibt es noch eine tolle und steigende Dividende.


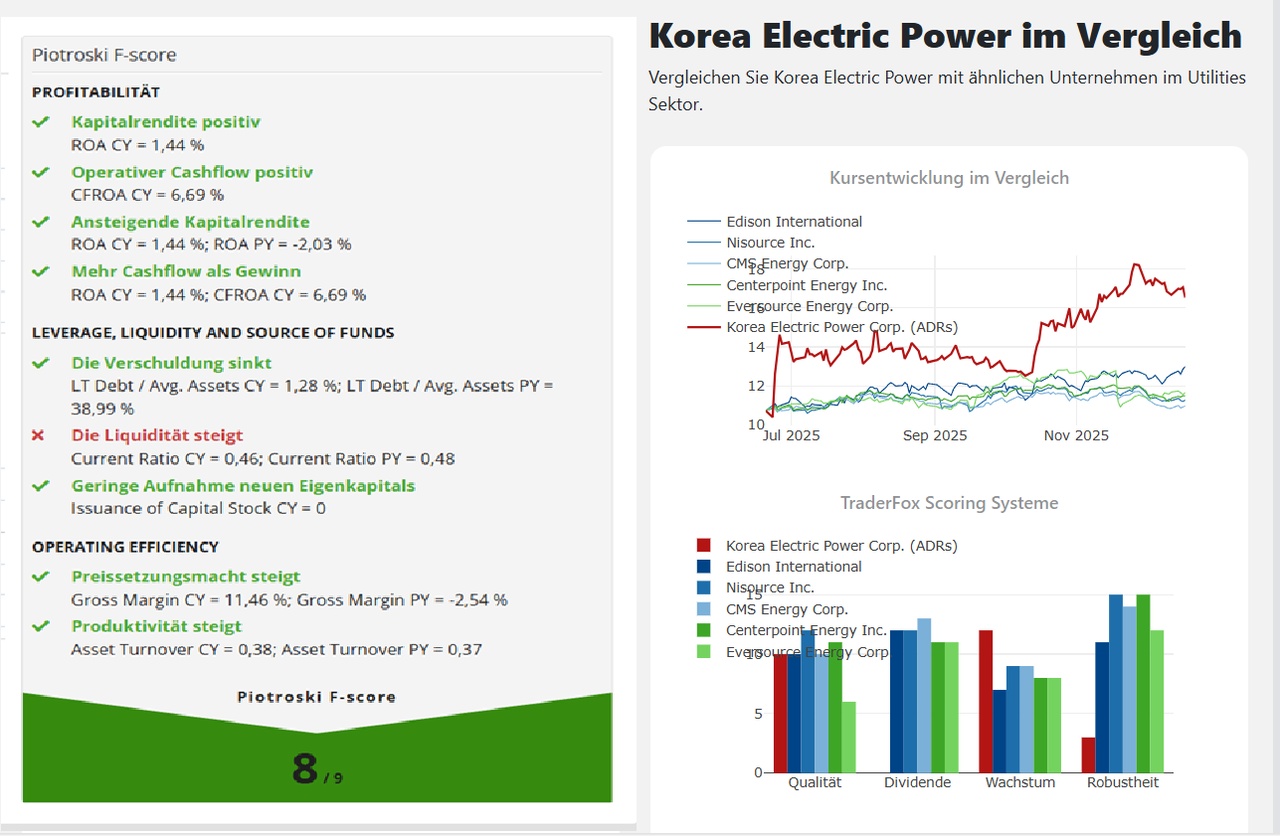
Zum Vergleich habe ich euch unten einige Unternehmen aus dem Sektor aufgeführt.


Damit ihr sehen könnt wie gut sich das Unternehmen bereits schon entwickelt hat, habe ich euch bei Marge und Gewinn p Aktie auch historische Zahlen hinzugefügt.


Meine Lieben eine tolle Überraschung für mich, wären jetzt reichlich Kommentare und Meinungen zu dem Unternehmen.


Vielleicht auch ein Geschenk für unsere Dividendeninvestoren.

@Dividendenopi
@SAUgut777
@Max095

$KEP (+1,32 %)

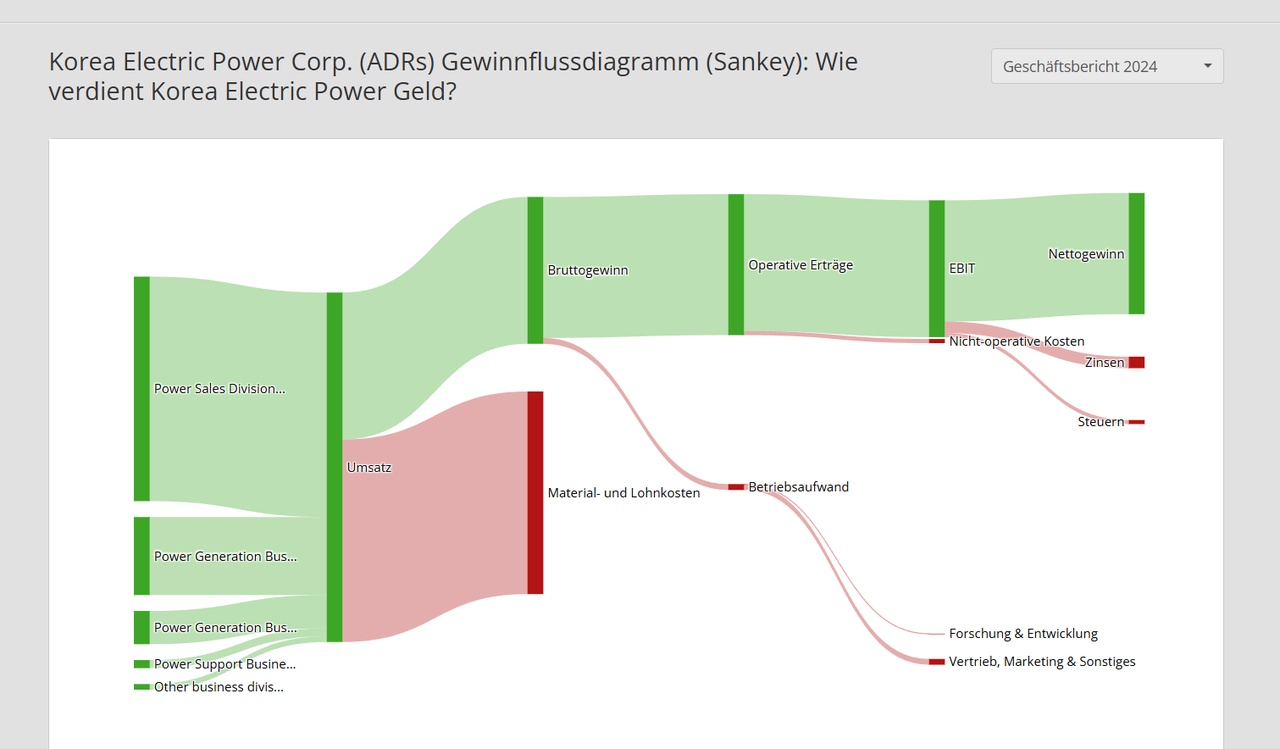
Korea Electric Power Corp ist ein in Korea ansässiges Unternehmen, das sich hauptsächlich mit dem Verkauf und der Lieferung von Elektrizität beschäftigt. Das Unternehmen betreibt sein Geschäft über vier Segmente. Das Geschäftssegment Stromverkauf beschäftigt sich u.a. mit dem Verkauf und der Lieferung von Elektrizität und der Erschließung von Energieressourcen. Das Geschäftssegment Kernenergie ist in den Bereichen Kernenergie, Wasserkraft und Pumpstromerzeugung tätig. Das Geschäftssegment Wärmekraft ist im Bereich der Stromerzeugung wie Steinkohle, Anthrazitkohle, verflüssigtes Erdgas (LNG) und andere tätig. Das Geschäftssegment Sonstiges befasst sich mit der Planung von Kraftwerken, der Wartung von Stromerzeugungsanlagen, der Lieferung von Kernbrennstoff, der Bereitstellung von Informations- und Kommunikationstechnologien (IKT) für die Stromerzeugung, dem Betrieb von erneuerbaren und solaren Stromerzeugungsanlagen und der Emission von Treibhausgasen.

Mitarbeiterzahl: 21 914


Korea Electric Power senkt trotz gefallener Energiepreise die Stromtarife nicht — Aktie könnte Konsolidierung nun beenden!

(23,07,2025)


Korea Electric Power Corporation (KEPCO) ist der größte Stromversorger in Südkorea und verfügt über ein Vermögen von fast 250 Billionen KRW ( etwa 184 Mrd. USD). Es besitzt ein Monopol für die Übertragung und Verteilung von Strom in Südkorea und hat einen dominierenden Marktanteil von 62 % bei der Stromerzeugung.


In den letzten Jahren waren die Ergebnisse, aufgrund seines öffentlichen Versorgungsauftrags, dadurch beeinträchtigt, dass man nicht die gesamten Preissteigerungen an die Kunden weitergeben konnte. Ende Juni gab das Unternehmen jedoch bekannt, dass man trotz der zuletzt deutlich gefallenen Energiepreise die aktuellen Stromtarife für 3. Quartal nicht senken sondern beibehalten werde, was dazu führen dürfte, dass sich die finanzielle Stabilität von KEPCO weiter verbessern dürfte.


Die Neuigkeiten von Ende Juni, die zu einem Up-Gap führten, hat die Aktie nun auskonsolidiert. Hier kann meiner Meinung nach auf die Trendfolge gesetzt werden. (KEP)
attachment

KRW in Milliarden2KRW in Millionen

Schätzungen


Jahr
Umsatz
Veränderung

2025 97 520 3,74 %

2026 99 719 2,26 %

2027 101 945 2,23 %


Jahr
EBIT
Veränderung

2025 14 787 77,11 %

2026 17 335 17,24 %

2027 18 887 8,95 %


Jahr
Nettoergebnis
Veränderung

2025 8 779 134,21 %

2026 10 607 20,82 %

2027 11 043 4,11 %


Jahr
Nettoverschuldung
CAPEX

2025 124 161 17444

2026 118 519 19035

2027 112 857 19887


Jahr
Free Cashflow
Veränderung

2024 1 660 079 113,4 %

2025 8 562 425 415,78 %

2026 7 821 114 -8,66 %

2027 7 803 462 -0,23 %


Jahr
EBIT Marge
ROE

2024 8,88 % 9,22 %

2025 15,16 % 19,83 %

2026 17,38 % 19,48 %

2027 18,53 % 18,51 %


Jahr
Gewinn p Aktie
Veränderung

2024 5 439 172,4 %

2025 13 495 148,12 %

2026 15 880 17,67 %

2027 16 607 4,57 %


Jahr
KGV
PEG

2023 -2,52x 0x

2024 3,69x -0x

2025 3,57x 0x

2026 3,04x 0,2x

2027 2,9x 0,63x


Jahr
Dividende p Aktie
Rendite

2025 1 858 3,86 %

2026 2 357 4,89 %

2027 2 674 5,55 %

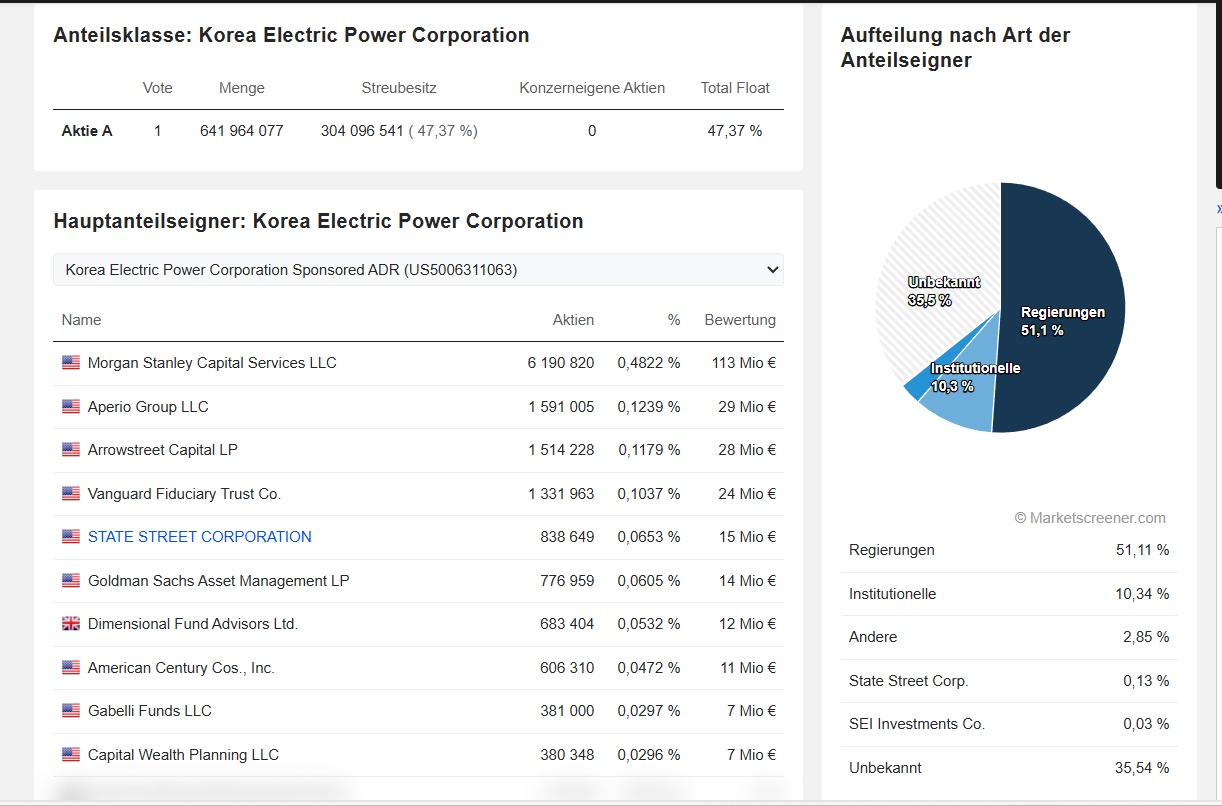
Anz. der Aktien (in Tausend) 641 964

Marktwert 30 942 669


Markt Kap in € 17,88 Mrd. EUR


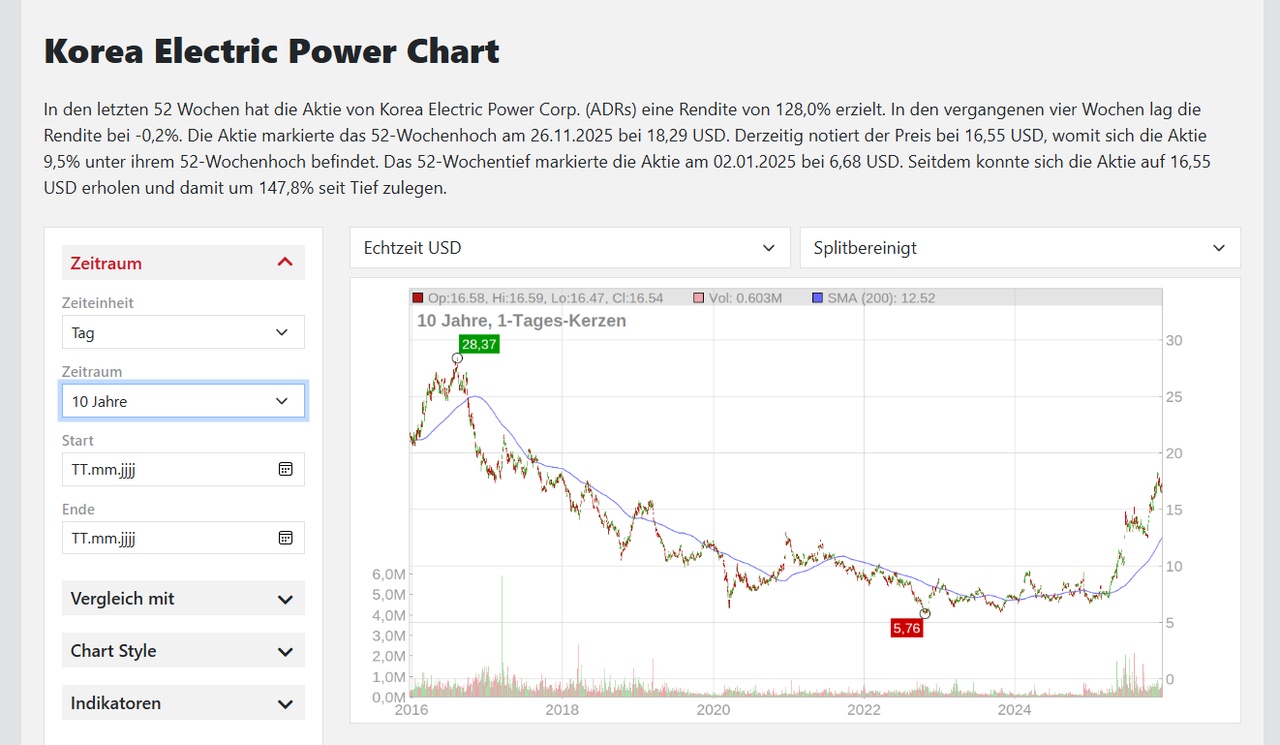
Performance: 6 Mon. 50 % 12 Mon. 100%


SEKTORVERGLEICH


NEXTERA ENERGY

KGV 23.44x

Dividendenrendite 2,8 %

Kap. 168 Mrd.


GE VERNOVA INC.

KGV 83.34x

Dividendenrendite 0,15 %

Kap. 173 Mrd.


IBERDROLA, S.A.

KGV 18.57x

Dividendenrendite 3,83 %

Kap. 139 Mrd.


CONSTELLATION ENERGY CORPORATION

KGV 39.38x

Dividendenrendite 0,43 %

Kap 113 Mrd.


ENEL S.P.A.

KGV 12.72x

Dividendenrendite 5,61 %

Kap. 102 Mrd.


SOUTHERN COMPANY

KGV 20.67x

Dividendenrendite 3,38 %

Kap. 96,04 Mrd.


DUKE ENERGY CORPORATION

KGV 18.6x

Dividendenrendite 3,62 %

Kap. 91,41 Mrd.


AMERICAN ELECTRIC POWER COMPANY, INC.

KGV 18.85x

Dividendenrendite 3,24 %

Kap. 61,73 Mrd.


VISTRA CORP.

KGV 33.94x

Dividendenrendite 0,56 %

Kap. 56,3 Mrd
attachment
attachment


attachment


attachment


attachment


attachment
37
17 Kommentare

Profilbild
Wo zerrst du die Titel immer wieder hervor 🤔🙃👍.... ich denke der Schnellzug ist schon abgefahren und die Sprünge bei den Zahlen spiegeln sich im Kurs von diesem Jahr und der Ausblick ist nicht mehr so rasant. Versorger sind immer intetessant, gerade langfristig. Für junge Investoren geeignet in diesem Sektor und im asiatischen Raum zu investieren. Für mich leider nichts, bis die jetzige mikrige Dividende richtig Cashflow erzielt gibts mich schon lange nicht mehr. Mangels Kindern oder sonstiger Erben auch keine Hinterlassendchaft😇😂. Im nächsten Leben fange ich mit 18 an zu invesietieren und da werden viele Titel von dir dabei sein
•
10
•
Profilbild
@Dividendenopi
Ach du enttäuscht mich. Habe den Wert extra für dich zu Weihnachten ausgesucht. Denk dran das Unternehmen hat so gut wie Monopol. Und auch in Süd Korea gibt es KI und Rechenzentren. Ich sehe die Schätzungen als zu konservativ an. Schau dir mal die KGVs in dem Sektor an. Da ist noch gut Luft nach oben.
•
1
•
Profilbild
@Tenbagger2024 mein Bester, ich werde dich sicherlich leider noch öfter enttäuschen müssen😓. Großen Respekt vor deiner vielen Arbeit und den tollen Voerstellungen. Wie schon erwähnt, wäre ich deutlich jünger, dann hätte einige deiner Titel im Depot. Ich bin Cashflow fokusiert. Ich weiß, natürlich bekomme ich den auch mit Titeln die stetig zulegen hin und dann mit Gewinn verkaufen. Auch wenn ich mal zocke, max. 5% meines kapitals, dann ist das das Spielkind in mir und nicht das Ziel Vermögensaufbau. Ich habe das Vermögen, lebe davon und kann mir eine Null vor dem Komma bei der Dividende nicht "leisten" 😉🤷‍♂️
•
1
•
Profilbild
Die Risiken: Warum die Aktie gefährlich ist (Contra)
1. Das politische Preisschild (Der Hauptgrund gegen den Kauf) 🚫 KEPCO ist keine normale Firma, die Preise erhöht, wenn Kosten steigen.

Der südkoreanische Staat kontrolliert die Strompreise.

Das Problem: Wenn Öl/Gas teuer sind (Input-Kosten steigen), erlaubt der Staat oft keine Preiserhöhung für den Endkunden, um die Inflation niedrig zu halten und Wähler nicht zu verärgern.

Die Folge: KEPCO macht Milliardenverluste, obwohl sie Monopolist sind. Sie subventionieren faktisch die koreanische Industrie auf Kosten der Aktionäre.

2. Der Schuldenberg 📉 Wegen der oben genannten Politik hat KEPCO in den letzten Jahren (besonders während der Energiekrise 2022/23) einen gigantischen Schuldenberg aufgehäuft. Die Zinslast drückt den Gewinn massiv.
•
7
•
Profilbild
Nach 2026 sieht’s aber ganz mau aus mit dem üppigeren Wachstum. Grundsätzlich günstige Bewertung, das schon. Aber offensichtlich spiegelt sich in dieser eben auch schon ein deutlich geringeres Wachstum wieder. Nichts für mich.
•
2
•
Profilbild
@All-in-or-nothing
Naja . Denke die Schätzungen sind sehr konservativ und lassen noch gut Luft nach oben. Auch in Korea werden Rechenzentren gebaut. Und gerade dort wächst der Energiebedarf. Und das Unternehmen hat so gut wie keine Konkurrenz.
••
Profilbild
@Tenbagger2024 ich denke eher, nach dem wie sich dein einleitender Text im Hinblick auf Beschränkungen in den Preisen etc. gelesen hat, dass das üppige Wachstum nach Rückgang der Preise nun vorbei ist. Das spiegeln für mich auch die Schätzungen entsprechend wieder.🤷🏼‍♂️ Ich kann mir hier „explosives“ zukünftiges Wachstum, bei quasi nicht vorhandener Preissetzungsmacht (da offensichtlich staatlich beschränkt) leider nur schwer vorstellen.
••
Profilbild
@All-in-or-nothing
Also ich sehe bei der Aktie noch Luft nach oben
•
1
•
Profilbild
@Tenbagger2024 das ist ja das schöne an persönlichen Einschätzungen, dass sie durchaus different sein können.😊
•
1
•
Profilbild
Ein sehrbniedriges KGV im Vergleich mit den anderen Werten. Allerdings sehe ich den zukünftigen Wachstum eher moderat, vergleichbar mit Qualitätsaktien.
•
2
•
Profilbild
Ein Energie Unternehmen so günstig bewertet?👀 Ein toller Fund!
•
1
•
Profilbild
@Neyney
Und das noch mit Monopol
•
1
•
Profilbild
@Tenbagger2024 ich denke mal ich eröffne demnächst einen Sparplan
••
Profilbild
@Neyney
Mal schauen ob es noch Kommentare von der Community zu den Wert gibt. Aber das KGV ist schon verführerisch, für solch ein Unternehmen
•
1
•
Profilbild
@Tenbagger2024
Was ist da heute los? 🤑
••
Gelöschter Nutzer
10Mon.
Kommentar wurde gelöscht
Profilbild
@Iwamoto
Warte ab. Wenn Buffet einsteigt, dann wirst sagen, wäre ich doch mal investiert gewesen.
••
Werde Teil der Community