
Hi zusammen,
der Markt bietet einige ehemaligen namhafte Qualitätsunternehmen, die aktuell 75 % bis 80 % unter ihren Allzeithochs handeln. Aber nicht jede günstige Aktie ist ein Schnäppchen.
Ich habe mir drei bekannte Turnaround-Aktien fundamental angeschaut. Zwei davon stelle ich dir hier im Beitrag detailliert vor. Welche Aktie der dritte Kandidat ist und wie mein persönliches Gesamtfazit ausfällt, erfährst du im Video.
1. PayPal Holdings Inc. ($PYPL (-3,84 %)
)
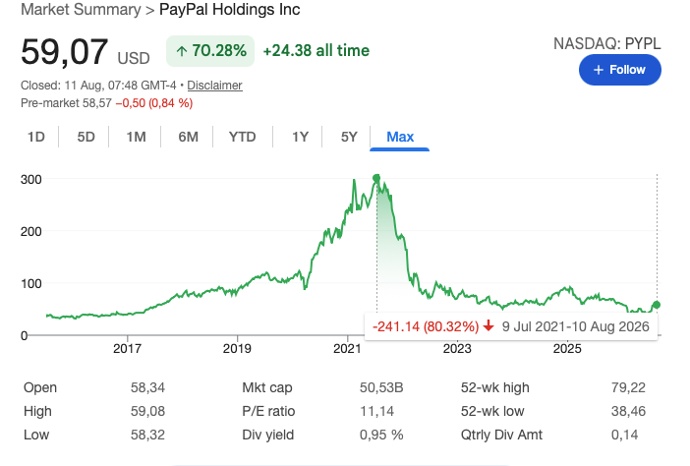
PayPal gehört zu den am stärksten abgestraften Big-Tech- beziehungsweise Fintech-Titeln der letzten Jahre. Während der Markt vor allem das verlangsamte Nutzerwachstum und den Konkurrenzdruck durch Apple Pay oder Google Pay bestraft, zeigt der Blick auf die Margen und den Cashflow ein differenzierteres Bild.
Die wichtigsten Kennzahlen:
- Aktueller Kurs: ~59,00 USD (-80 % vom Allzeithoch)
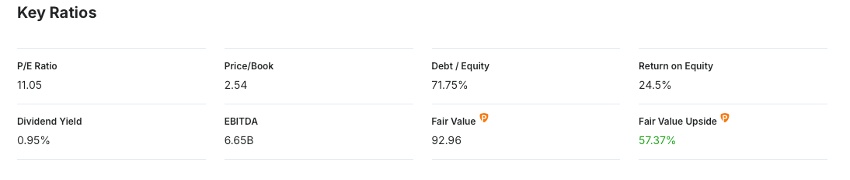
- KGV (TTM): 11,05 (Branchenschnitt: ~29,35)
- Eigenkapitalrendite (ROE): 24,5 %
- Fair Value (InvestingPro): 92,96 USD (+57,37 % Kurspotenzial)
- Umsatzentwicklung: Von 15,4 Mrd. USD (2018) auf über 33 Mrd. USD prognostiziert für 2025/2026
Warum der Markt skeptisch ist:
Der Hauptkritikpunkt der Bären betrifft die Transaktionsmargen. Jahrelang wuchs vor allem das margenschwächere, unbranded Abwicklungsgeschäft (Braintree), während das hochprofitable Branded Checkout (der klassische PayPal-Button) Marktanteile an Apple Pay verlor.
Der Turnaround-Katalysator:
Unter der Führung von CEO Alex Chriss hat PayPal eine klare Strategie eingeleitet:
Margen vor Volumen bei Braintree: Unprofitable Händlerverträge wurden nachverhandelt oder beendet ("Price-to-Value"), was zwar das reine Transaktionsvolumen dämpft, aber die Transaktionsmarge in absoluten Dollar-Beträgen stabilisiert und wieder wachsen lässt.
Monetarisierung von Venmo: Pay with Venmo wächst mit zweistelligen Raten. Die verstärkte Ausgabe von Venmo-Debitkarten sorgt für wiederkehrende Einnahmen.
Agile Kapitalallokation: PayPal generiert verlässlich über 5 bis 6 Mrd. USD an freiem Cashflow pro Jahr. Dieser wird fast vollständig genutzt, um eigene Aktien zurückzukaufen. Allein in den letzten 12 Monaten wurde die Anzahl der ausstehenden Aktien um knapp 7 % reduziert, was den Gewinn je Aktie (EPS) nachhaltig stützt.
2. Nike Inc. ($NKE (+1,53 %)
)
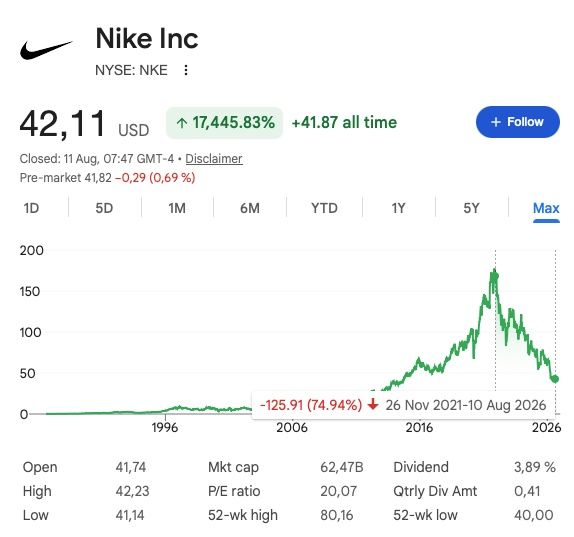
Die Sportartikelbranche erlebte nach dem Pandemie-Boom eine deutliche Abkühlung. Bei Nike kamen allerdings hausgemachte strategische Fehlentscheidungen hinzu, die den Kurs massiv belastet haben.
Die wichtigsten Kennzahlen:
- Aktueller Kurs: ~42,00 USD (-75 % vom Allzeithoch)
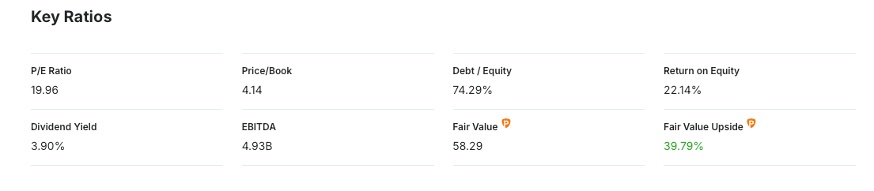
- KGV (TTM): 19,96
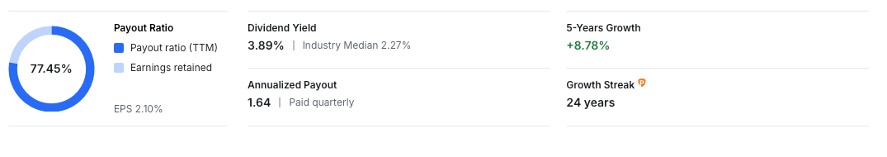
- Dividendenrendite: 3,89 % (Branchenschnitt: 2,27 %)
- Dividendenhistorie: 24 Jahre kontinuierliche Steigerung (kurz vor dem Dividenden-Aristokraten-Status)
- Fair Value: 58,29 USD (+40,00 % Kurspotenzial)
Was schiefgelaufen ist:
Unter dem vorherigen Management setzte Nike extrem stark auf den eigenen Direct-to-Consumer-Kanal (DTC) und zog sich teilweise von langjährigen Großhandelspartnern wie Foot Locker oder JD Sports zurück. Die Folge: Konkurrenten wie On Running oder Hoka besetzten die freien Regalflächen in den Geschäften. Zudem führte die nachlassende Konsumneigung in China und eine Welle von Rabattaktionen auf Nike.com zu einer Erosion der Bruttomarge und der Preismacht.
Der "Win Now"-Turnaround unter Elliott Hill:
Seit dem Führungswechsel zu Nike-Veteran Elliott Hill steuert der Konzern um:
Rückkehr zum Großhandel: Partnerschaften mit dem Facheinzelhandel werden wieder aufgebaut, um die Präsenz am Point of Sale zu sichern.
Bereinigung der Lagerbestände & Rabatt-Stopp: Nike reduziert aggressive Promotionen, um die Exklusivität der Marke und damit die Preismacht wiederherzustellen.
Fokus auf Performance & Innovation: Zusammenlegung der Design- und Entwicklungs-Teams für Running und Basketball, um Produkte wieder primär über sportliche Innovation statt reines Lifestyle-Marketing zu verkaufen.
Die 3. Aktie & das finale Fazit im Video
Der dritte Wert aus meiner Analyse ist die X (siehe Video) Hier treffen ein historisch niedriges KGV und ein Abschlag auf den Buchwert auf erhebliche Risikofaktoren: US-Rechtsstreitigkeiten, eine hohe Nettoverschuldung.
Im Video gehe ich detailliert auf Folgendes ein:
- Die Chancen und Risiken
- Welcher der drei Titel das beste Chance-Risiko-Verhältnis aufweist.
- Wie ich persönlich die Aktien aktuell gewichte und wo ein Einstieg lohnt.
👉 Klick hier, um die vollständige Video-Analyse auf YouTube zu sehen:
Welche erfolgreichen Turnerbund Aktien habt ihr bereits erfolgreich im Depot gehabt?


