Myomo Inc. $MYO (-0,89 %) meldete für das zweite Quartal einen Umsatzanstieg von 21 % gegenüber dem Vorjahr, der die Erwartungen der Wall Street übertraf. Gleichzeitig verringerte sich der Verlust des Unternehmens, und die Bruttomarge weitete sich deutlich aus. Der Hersteller von tragbaren Roboter-Orthesen wies einen Nettoverlust von 0,09 $ pro Aktie bei einem Umsatz von 11,7 Millionen $ aus und übertraf damit die Analystenschätzungen, die von einem Verlust von 0,10 $ pro Aktie bei einem Umsatz von 10,29 Millionen $ ausgegangen waren.
Die Aktie stieg im nachbörslichen Handel um 4,72 % auf 1,11 $, nachdem sie den regulären Handel bei 1,06 $ beendet hatte. Dies deutet darauf hin, dass die Anleger das unerwartet starke Quartal und den angehobenen Umsatzausblick für das Gesamtjahr positiv aufnahmen.
Laut Myomo zeigte das Quartal weitere Fortschritte auf dem Weg zur Profitabilität, da das Umsatzwachstum das Kostenwachstum übertraf. Die Betriebskosten stiegen im Vergleich zum Vorquartal um weniger als 1 % auf 10,7 Millionen $, während der Umsatz im Jahresvergleich um 21 % zulegte. Dies trug dazu bei, den operativen Verlust von 4,6 Millionen $ im zweiten Quartal 2025 auf 2,3 Millionen $ zu reduzieren.
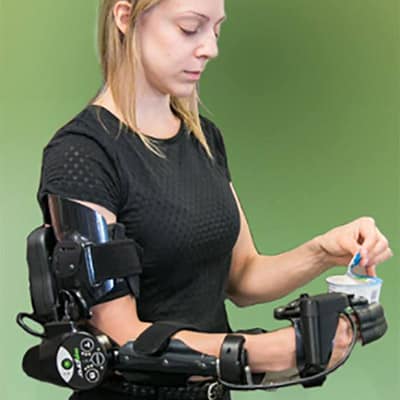
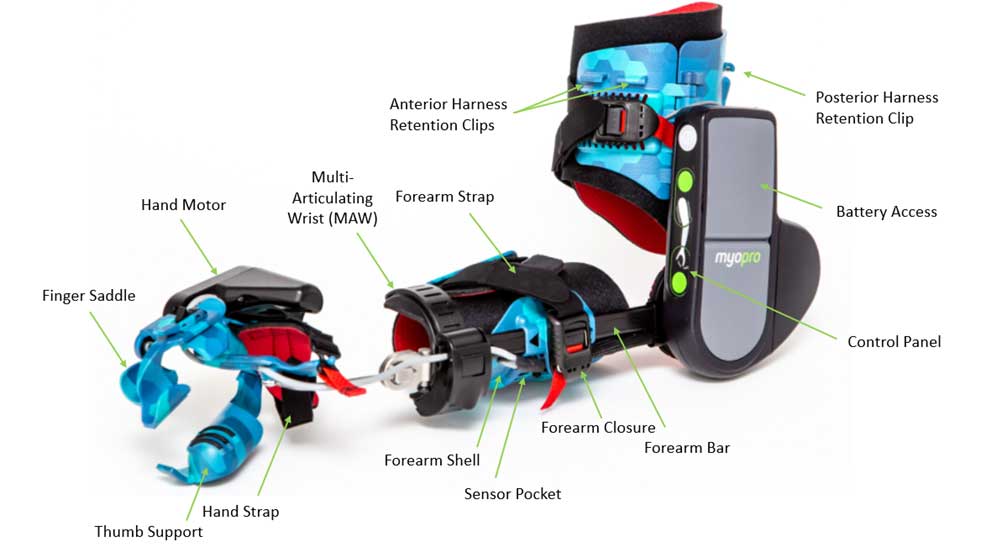
Das Unternehmen, das tragbare Roboter-Orthesen für Menschen mit Arm- und Handlähmungen herstellt, lieferte im Quartal 211 MyoPro-Geräte aus, was einem Anstieg von 19 % gegenüber dem Vorjahr entspricht. Der durchschnittliche Verkaufspreis stieg um etwa 2 % auf rund 55.500 $.
Das Management betonte, dass sich das Geschäft trotz der bisher mehr als 3.000 ausgelieferten Geräte noch in einer frühen Phase der Marktdurchdringung befinde. Es verwies auf einen großen Pool potenzieller Patienten und eine wachsende Zahl von Empfehlungszentren, darunter Rehabilitationskliniken sowie Orthopädie- und Prothesenanbieter.
Finanzielle Kennzahlen
Umsatz: 11,7 Millionen $, ein Plus von 21 % im Jahresvergleich.
Umsatz der letzten zwölf Monate: 41,21 Millionen $, was einem jährlichen Wachstum von 6,7 % entspricht.
Current Ratio (Liquidität 3. Grades): 2,73, was darauf hindeutet, dass die liquiden Mittel die kurzfristigen Verbindlichkeiten komfortabel übersteigen.
Nettoverlust: 4,0 Millionen $ oder 0,09 $ pro Aktie, gegenüber 4,6 Millionen $ oder 0,11 $ pro Aktie im Vorjahr.
Bereinigter EBITDA-Verlust: 800.000 $, verglichen mit einem Verlust von 4 Millionen $ im Vorjahr.
Operativer Verlust: 2,3 Millionen $, nach 4,6 Millionen $ im Vorjahreszeitraum.
Bruttomarge: 72,1 %, nach 62,7 %.
Auftragseingang: 255 MyoPro-Einheiten, ein Plus von 23 % im Jahresvergleich.
Umsatzrealisierte Einheiten: 211 Geräte, ein Plus von 19 %.
Mittelabfluss aus betrieblicher Tätigkeit: 1,9 Millionen $, nach 8,9 Millionen $ im Vorjahr.
Zahlungsmittel, Zahlungsmitteläquivalente und kurzfristige Anlagen: 13,5 Millionen $ zum 30. Juni.
Wiederkehrende Patientenquellen: 53 % des Gesamtumsatzes, nach 26 % im Vorjahr.
Ergebnis im Vergleich zur Prognose
Myomo übertraf die Erwartungen sowohl beim Ergebnis als auch beim Umsatz. Das Unternehmen meldete einen Verlust von 0,09 $ pro Aktie und lag damit um 0,01 $ oder 10,0 % über der Prognose von 0,10 $ Verlust pro Aktie. Der Umsatz von 11,7 Millionen $ übertraf den Konsens von 10,29 Millionen $ um 1,41 Millionen $ oder 13,7 %.
Die positive Umsatzüberraschung war dabei der entscheidende Faktor. Sie ging mit Rekordaufträgen, höheren Margen und einem besseren operativen Hebel einher, was darauf hindeutet, dass das Quartal nicht von einem Einmaleffekt getragen wurde. Das Unternehmen verringerte zudem seinen Nettoverlust im Vergleich zum Vorjahreszeitraum, was die Annahme einer operativen Verbesserung untermauert.
Im Vergleich zu den letzten Quartalen fügt sich das Ergebnis eher in einen breiteren Trend der schrittweisen Verbesserung als in eine plötzliche Trendwende ein. Myomo schreibt zwar weiterhin Verluste, doch das Tempo der Fortschritte scheint sich zu beschleunigen, da der Umsatz schneller wächst als die Kosten.
Die unmittelbare Reaktion scheint die Erleichterung über den übertroffenen Umsatz, die Margenverbesserung und den angehobenen Ausblick widerzuspiegeln. Da keine Volumendaten vorlagen, lässt sich nicht sagen, ob die Kursbewegung von einem ungewöhnlich hohen Handelsaufkommen begleitet wurde.
Ausblick und Prognose
Myomo hob seine Umsatzprognose für das Gesamtjahr 2026 von zuvor 43 bis 46 Millionen $ auf 45 bis 47 Millionen $ an. Der neue Mittelwert impliziert eine leicht stärkere zweite Jahreshälfte, gestützt durch anhaltendes Wachstum bei empfehlungsbasierten Verkäufen und internationaler Nachfrage.
Für das dritte Quartal erwartet das Unternehmen einen Umsatz von 11,5 bis 12 Millionen $. Das Management erklärte zudem, dass die Betriebskosten im dritten Quartal moderat steigen dürften, während die Ausgaben im vierten Quartal voraussichtlich auf dem Niveau des dritten Quartals bleiben werden.
Die Bruttomarge soll laut Unternehmen auf dem aktuellen Niveau bleiben oder sich weiter verbessern, unterstützt durch Effizienzsteigerungen in der Fertigung, Materialkostensenkungen und die Einführung der mobilen App. Der Mittelabfluss (Cash Burn) in der zweiten Hälfte des Jahres 2026 soll weniger als 2 Millionen $ betragen.
Strategisch treibt Myomo mehrere Initiativen voran:
Ausbau des MyoConnect-Empfehlungsprogramms,
Wachstum in den Vertriebskanälen für Orthopädie und Prothetik,
Fortsetzung der internationalen Expansion, insbesondere in Europe,
Fortschritte bei der klinischen Studie der University of Utah,
Entwicklung der nächsten Generation, MyoPro 3,
und die Arbeit an einem reinen Handgerät, beginnend in Deutschland.
Kommentare des Managements
CEO Paul Gudonis erklärte, die Mission des Unternehmens bleibe es, "Menschen, die mit chronischer Arm- und Handlähmung leben, Funktion und Unabhängigkeit wiederzugeben". Er sagte, das Quartal habe gezeigt, dass Myomo durch die Verlagerung hin zu wiederkehrenden Patientenempfehlungen und einer strafferen operativen Steuerung ein "widerstandsfähigeres und skalierbareres Geschäft" aufbaue.
Gudonis verwies auch auf die wachsende Basis an Empfehlungsgebern und erklärte, Myomo habe MyoConnect inzwischen auf rund 300 Standorte ausgeweitet. Er betonte, dass sich das Unternehmen trotz der Auslieferung von mehr als 3.000 Geräten noch in einer frühen Phase der Marktdurchdringung befinde.
Finanzvorstand Dave Henry sagte, der bereinigte EBITDA-Verlust des Unternehmens habe sich von 4 Millionen $ im Vorjahr auf 800.000 $ verbessert, und der Mittelabfluss aus dem operativen Geschäft sei von 8,9 Millionen $ auf 1,9 Millionen $ gesunken. Er fügte hinzu, dass das Unternehmen weiterhin ein Umsatzwachstum erwarte, das das Kostenwachstum übertrifft.
Quelle: Investing