

$KO (-0,05 %) hat sich in den letzten Jahren teilweise neu erfunden. Statt selbst abzufüllen, verkauft der Konzern heute vor allem Konzentrate und Markenrechte (die kapitalintensive Produktion übernehmen unabhängige Partner). Dieses „Asset-light"-Modell sorgt für hohe Margen und erklärt, warum das Unternehmen auch in einem schwierigen Konsumklima wächst.
Im ersten Quartal 2026 legte der organische Umsatz um 10 Prozent zu, deutlich mehr als erwartet. Bemerkenswert dabei: Das Wachstum kam diesmal überwiegend aus dem Volumen und nicht nur aus Preiserhöhungen. Die Prognose für das Ergebnis je Aktie wurde entsprechend angehoben.
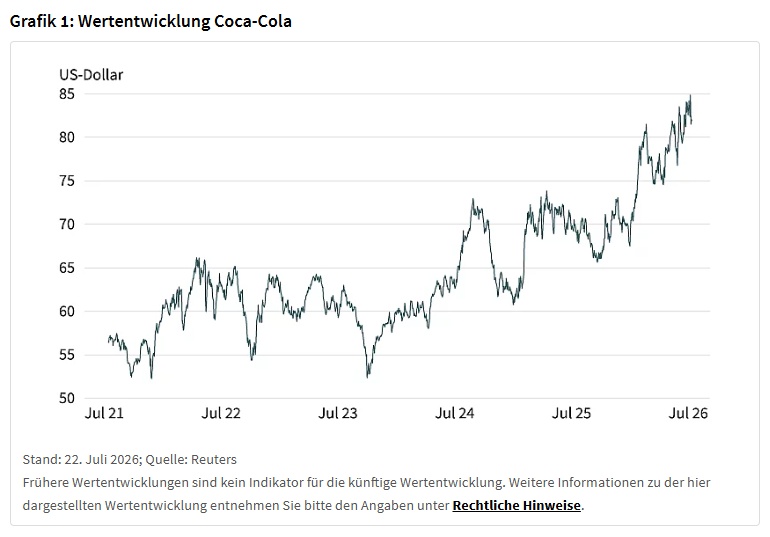
Wachstumsfelder wie Energy über die Beteiligung an$MNST (+0,16 %) oder Protein-Milch mit Fairlife ergänzen das klassische Geschäft im Wettbewerb mit $PEP (-0,16 %) , die meisten der großen Marken mit über einer Milliarde Umsatz stammen aber aus eigener Entwicklung.
Ausblenden sollte man einen Steuerstreit mit der US-Behörde IRS aber nicht: Bis zu 20 Milliarden Dollar stehen im Raum, 6 Milliarden sind bereits gezahlt. Dazu kommt ein Führungswechsel in der wichtigen Nordamerika-Sparte.
👉 Die vollständige Analyse gibt's im verlinkten Artikel.
Dieser Artikel ist Teil einer Werbepartnerschaft mit Société Générale