
Heute führt uns unsere Suche nach spannenden, weniger bekannten Unternehmen wieder nach Dänemark.
Dort sind wir auf Schouw & Co $SCHO (+1,01 %) gestoßen – eine Industrieholding, die von Fischfutter über Elektronik und Hydraulik bis hin zu technischen Textilien in ganz unterschiedlichen Bereichen aktiv ist.
Was die Aktie besonders interessant macht: Der Konzern verbindet eine lange Geschichte mit starken aktuellen Zahlen, einer soliden Bilanz und mehreren eigenständigen Wachstumsgeschichten.
Manche Unternehmen stehen täglich in den Schlagzeilen. Andere bauen über Jahrzehnte im Hintergrund Werte auf. Schouw & Co gehört eindeutig zur zweiten Gruppe.
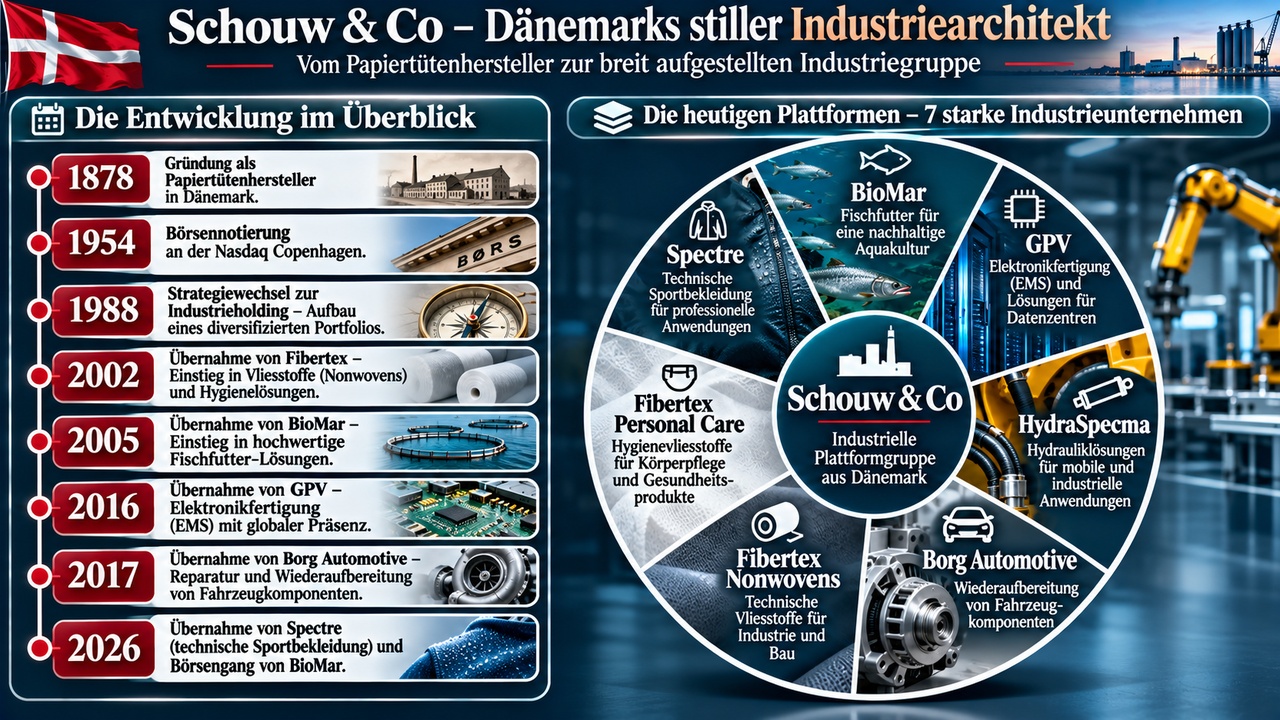
Aus einem 1878 gegründeten Hersteller von Papiertüten ist eine breit aufgestellte dänische Industrieholding geworden, die heute in Fischfutter, Elektronikfertigung, Hydraulik, Automobil-Ersatzteilen, technischen Textilien und Sportbekleidung aktiv ist.
Gerade diese Mischung macht die Aktie interessant:
Schouw ist kein reiner Wachstumswert, kein klassischer Dividendentitel und auch kein passiver Mischkonzern. Das Management entwickelt eigenständige Industrieunternehmen, investiert antizyklisch und versucht, operative Verbesserungen in dauerhaft höheren Cashflows zu übersetzen.
Nach den starken Zahlen für das dritte Quartal 2026 und dem Börsengang von BioMar verdient dieser in Deutschland wenig beachtete skandinavische Wert einen genaueren Blick.
Schauen wir uns also einmal genauer an, was hinter diesem skandinavischen Unternehmen steckt und ob die Aktie nach ihrem jüngsten Höhenflug noch interessant ist. 🇩🇰📈
Stand: 9. November 2026 | Kursreferenz: 889 DKK beziehungsweise rund 119,16 EUR
1 Was macht Schouw und wie ist das Unternehmen entstanden
Schouw & Co wurde 1878 von Victor Schouw in Kopenhagen gegründet.
Das ursprüngliche Geschäft waren Papiertüten. Mehr als ein Jahrhundert lang blieb Verpackung der Kern des Unternehmens. 1930 kam eine Papierfabrik hinzu, in den 1950er- und 1960er-Jahren folgte das Pure-Pak-Geschäft für Getränkekartons.
Der entscheidende Wendepunkt kam 1988:
Schouw verkaufte 50 Prozent des Verpackungsgeschäfts an Elopak $ELO (-0,37 %) und nutzte den Erlös, um sich von einem einzelnen Verpackungshersteller zu einer diversifizierten Industriegruppe zu entwickeln.
Es folgten Beteiligungen an P. Grene, Schulstad und Micon. Über Micon war Schouw zeitweise auch ein wichtiger Teil der dänischen Windkraftgeschichte. Später entstand aus NEG Micon und Vestas ein globaler Windkraftchampion.
Seit Jens Bjerg Sørensen im Jahr 2000 CEO wurde, verfolgt die Gruppe die Strategie
„A bigger and stronger Schouw“.
Fibertex kam 2002, BioMar 2005, GPV 2016, Borg Automotive 2017 und Spectre 2026 hinzu. Schouw ist seit 1954 in Kopenhagen börsennotiert und beschäftigt inzwischen mehr als 15.000 Menschen.
Heute besteht die Gruppe aus sieben industriellen Plattformen:
2 Marktstellung, Burggraben und Konzernlogik
Der Burggraben von Schouw liegt nicht in einer einzigen Marke. Er entsteht aus sieben spezialisierten B2B-Plattformen mit langjährigen Kundenbeziehungen, technischer Fertigungskompetenz, Zulassungen, globalen Produktionsnetzen und einer dezentralen Führung. Die Tochterunternehmen arbeiten operativ eigenständig, während Schouw Kapital, Managementdisziplin und strategische Entwicklung bereitstellt.
BioMar profitiert von Rezepturwissen, globaler Beschaffung, Forschung und engen Beziehungen zu Aquakulturkunden. GPV ist in komplexen Elektronik- und Mechatroniklösungen verankert, bei denen Qualität, Lieferfähigkeit und Zertifizierungen wichtiger sind als der niedrigste Stückpreis. HydraSpecma und Fibertex besetzen ebenfalls technische Nischen, in denen ein Lieferantenwechsel teuer und riskant sein kann.
Die Konzernstruktur hat aber auch Nachteile. Ein Mischkonzern ist schwerer zu analysieren, und schwächere Bereiche können die Fortschritte der stärkeren Töchter verdecken. Der Teilbörsengang von BioMar schafft hier mehr Transparenz: Schouw behält die Kontrolle, erhält aber einen sichtbaren Marktwert für sein größtes Asset und zusätzliche finanzielle Flexibilität.
3 Aktionärsstruktur, Free Float und Handelbarkeit
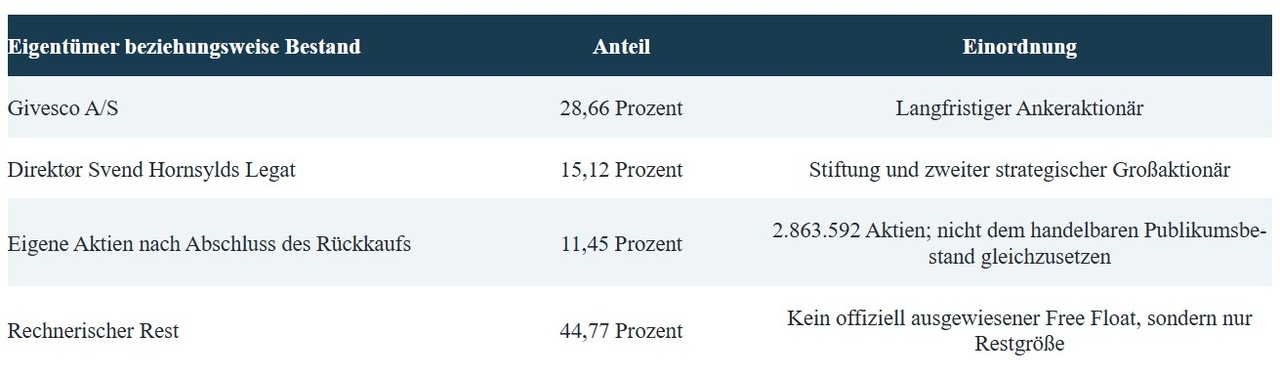
Wichtig: Schouw veröffentlicht auf der Eigentümerseite keinen aktuellen, nach Indexmethodik definierten Free-Float-Wert. Der rechnerische Rest von 44,77 Prozent darf deshalb nicht einfach als offizieller Free Float bezeichnet werden. Ebenso sagt ein möglicher Free Float noch nichts über die tatsächlich verfügbare Liquidität aus.
Die Aktie wird an der Nasdaq Copenhagen unter dem Kürzel SCHO und der ISIN DK0010253921 gehandelt. Im vorliegenden Tageschart wurden rund 12.870 Aktien umgesetzt. Bei 889 DKK entspricht das grob 11,4 Millionen DKK beziehungsweise 1,53 Millionen EUR Tagesumsatz. Das ist für Privatanleger meist ausreichend, aber deutlich weniger als bei einem europäischen Large Cap. Die beobachtete Geld-Brief-Spanne ist in den vorliegenden Quellen nicht verlässlich dokumentiert.
4 Die Qualitätsformel
Für einen Industriekonzern ist eine einfache Qualitätsformel nur ein grober Filter. Als nachvollziehbare Näherung nutze ich Umsatzwachstum plus operative Marge.
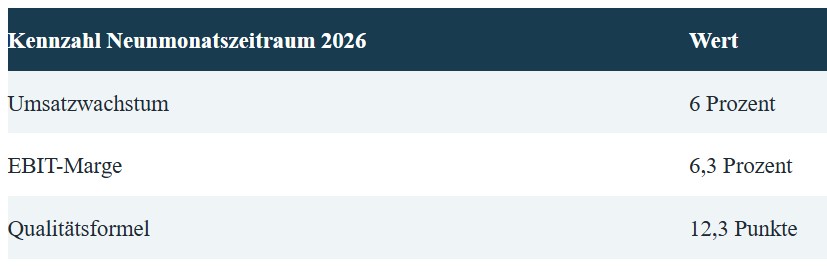
Das ist solide, aber kein typischer Softwarewert mit extrem hoher Marge. Die eigentliche Qualität zeigt sich stärker in der Entwicklung: Das EBIT stieg in den ersten neun Monaten um 32 Prozent und damit deutlich schneller als der Umsatz. Die operative Skalierung ist also wesentlich besser als der reine Formelwert vermuten lässt.
5 Die Cashflow-Qualitätsformel
Als Cashflow-Maß nutze ich die operative Cash Conversion, also operativer Cashflow geteilt durch EBITDA.
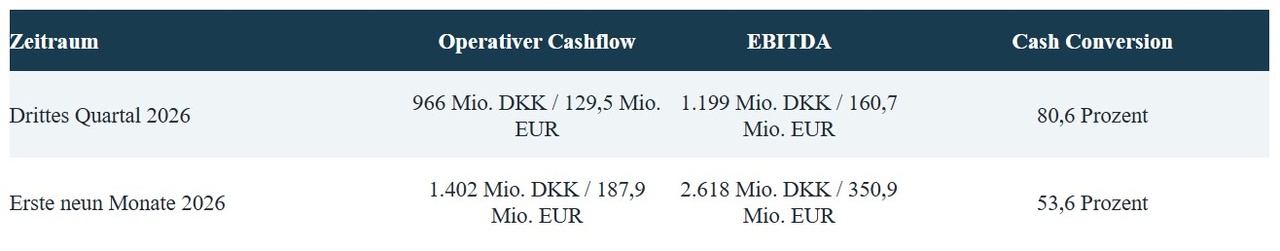
Das dritte Quartal war cashflowseitig gut. Im Neunmonatszeitraum belastete jedoch der Aufbau von Working Capital. Zusätzlich wurden hohe Beträge für Übernahmen und Investitionen ausgegeben, vor allem im Zusammenhang mit Spectre. Deshalb war der freie Cashflow nach Investitionen in den ersten neun Monaten negativ.
6 Dividendenfilter
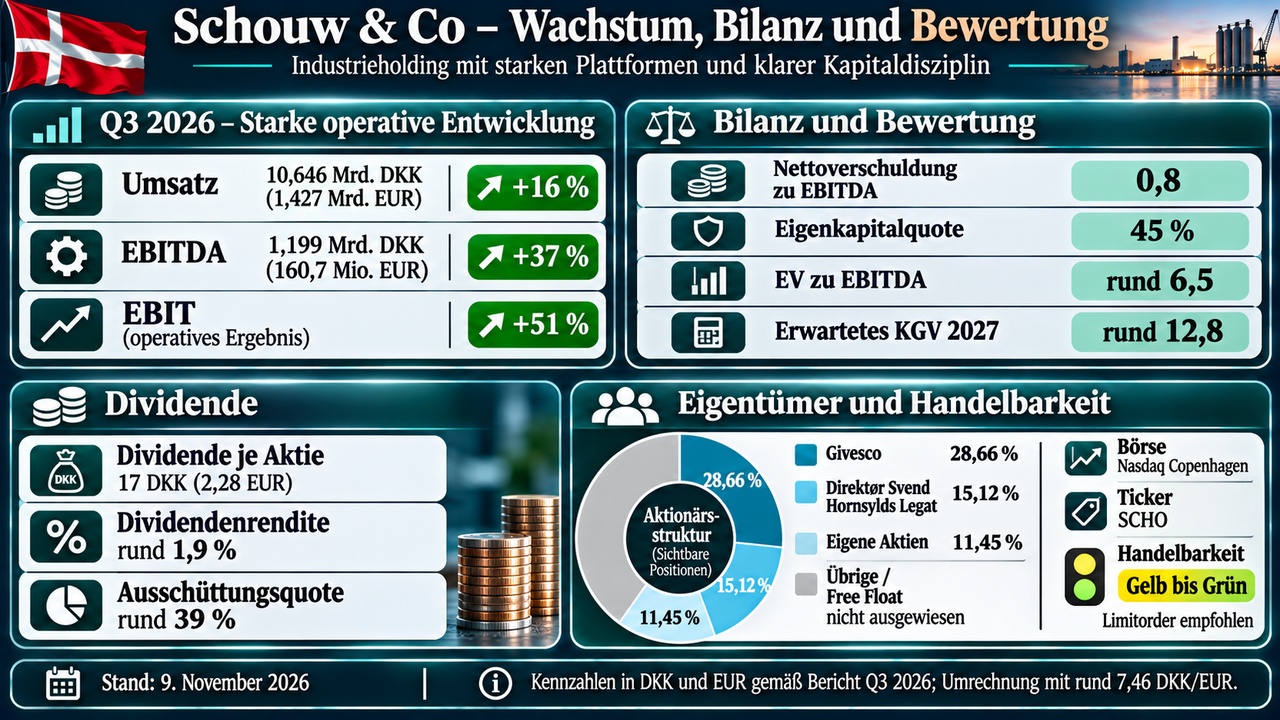
Schouw zahlte für das Geschäftsjahr 2025 eine Dividende von 17 DKK je Aktie, entsprechend rund 2,28 EUR. Beim Kurs von 889 DKK ergibt sich eine Rendite von etwa 1,9 Prozent. Die ausgewiesene Ausschüttungsquote liegt bei rund 39 Prozent.
Dividendenrendite: Rund 1,9 Prozent
Letzte Jahresdividende: 17 DKK / rund 2,28 EUR
Ausschüttungsquote: Rund 39 Prozent
Historie: Seit vielen Jahren gezahlt; überwiegend stabil oder steigend
Wachstum: Zuletzt von 16 auf 17 DKK
Sicherheitsmarge: Solide, da ein großer Teil des Gewinns im Unternehmen bleibt
7 KGV und Gewinnentwicklung
Das von InvestingPro gezeigte nachlaufende KGV liegt bei etwa 20. Für die nächsten Jahre werden auf Basis von nur zwei Analysten folgende Werte ausgewiesen:
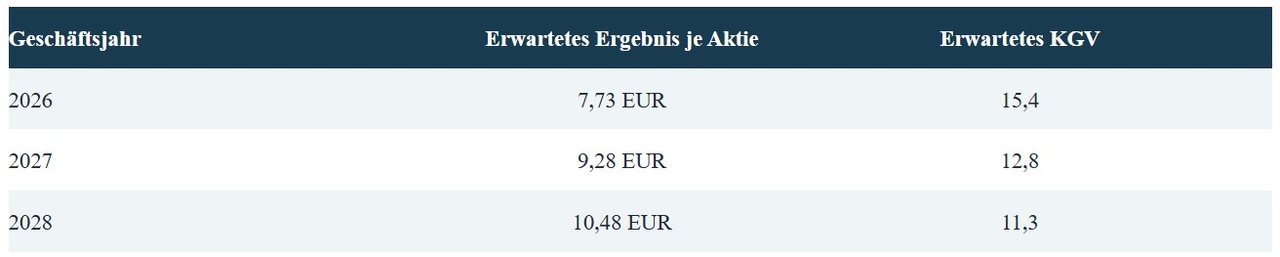
Diese Schätzungen sehen attraktiv aus, dürfen wegen der sehr kleinen Analystenbasis aber nicht als belastbarer Konsens verstanden werden. Positiv ist, dass das Ergebnis im dritten Quartal deutlich schneller als der Umsatz gewachsen ist. Das Ergebnis je Aktie stieg im Quartal um 52 Prozent auf 23,53 DKK.
8 KCV und Free-Cashflow-Bewertung
Das Screening zeigt eine Free-Cashflow-Rendite von rund 10,4 Prozent, was theoretisch einem Kurs-Free-Cashflow-Verhältnis von etwa 9,6 entsprechen würde. Dieser Wert sieht günstig aus, ist aber aktuell nur eingeschränkt verwendbar.
Der Grund: Die Neunmonatsrechnung 2026 enthält hohe Investitions- und Akquisitionszahlungen. Der freie Cashflow nach Investitionen war dadurch negativ, obwohl das operative Geschäft Cash erwirtschaftete. Ein mechanisches KCV oder KFCF würde den Konzern entweder zu billig oder zu teuer erscheinen lassen – je nachdem, welcher Zeitraum gewählt wird.
9 KUV, KBV, EV zu EBITDA und Bilanz
Auf Basis des aktuellen Kurses und der Aktienzahl nach Abzug eigener Aktien liegt der Börsenwert bei rund 19,7 Milliarden DKK beziehungsweise 2,64 Milliarden EUR.
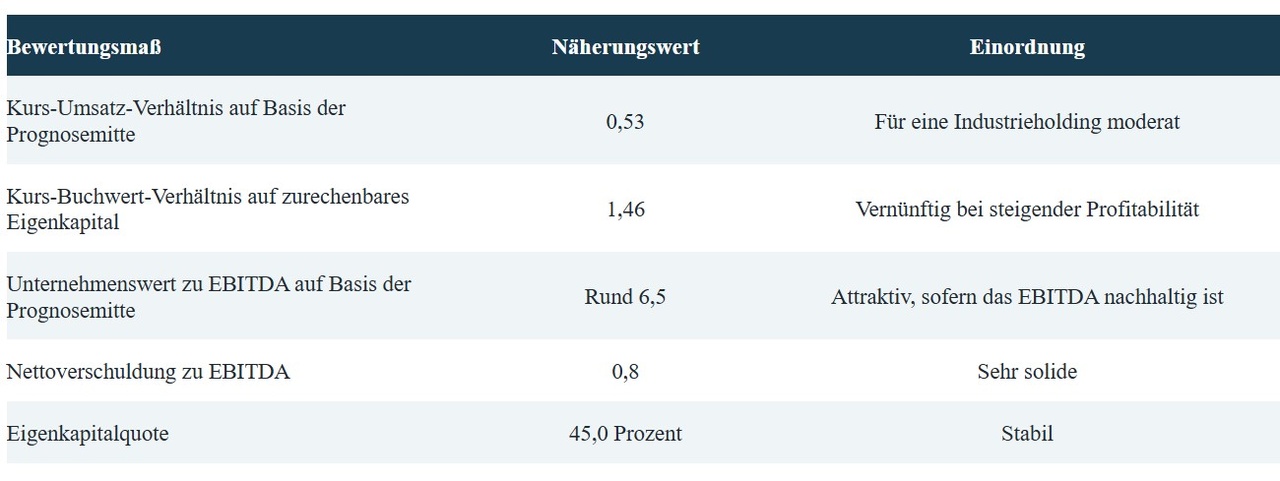
Die Nettoverschuldung lag Ende September bei 2,635 Milliarden DKK beziehungsweise rund 353 Millionen EUR. Das zurechenbare Eigenkapital betrug 13,515 Milliarden DKK oder rund 1,81 Milliarden EUR. Die Bilanz lässt weitere Investitionen und kleinere Übernahmen zu, ohne dass Schouw aggressiv gehebelt wirkt.
10 Aktuelle Zahlen und operative Treiber
Schouw meldete am 6. November 2026 ein starkes drittes Quartal:
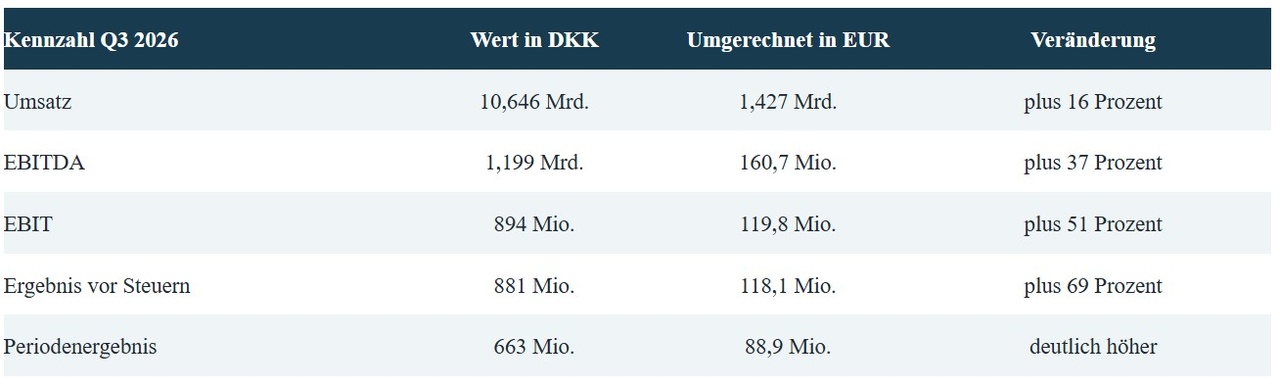
Für das Gesamtjahr erwartet Schouw nun 36,2 bis 38,1 Milliarden DKK Umsatz, entsprechend rund 4,85 bis 5,11 Milliarden EUR. Das EBITDA soll 3,375 bis 3,525 Milliarden DKK beziehungsweise rund 452 bis 473 Millionen EUR erreichen.
Die wichtigsten Treiber sind BioMar, die Effizienzsteigerungen bei GPV, das Wachstum von Fibertex Nonwovens und die Integration von Spectre.
Der BioMar-Börsengang brachte Schouw netto rund 2,6 bis 2,7 Milliarden DKK ein, während die Gruppe 74 Prozent behielt. Dadurch sinkt die Verschuldung, und der Wert des wichtigsten Konzernteils wird für Anleger sichtbarer.
11 Chancen und Katalysatoren
BioMar als Wertanker: Der separate Börsenkurs macht den größten Beteiligungswert transparenter und könnte den Konglomeratsabschlag reduzieren.
GPV und Datenzentren: Komplexere Elektronik, Steuerungen und Mechatronik für wachsende Infrastrukturmärkte bieten zusätzliches Potenzial.
Operative Hebel: Schon moderates Umsatzwachstum führte 2026 zu deutlich stärkerem EBIT-Wachstum.
Fibertex Nonwovens: Technische Spezialanwendungen entwickeln sich dynamischer als klassische Standardvliesstoffe.
Spectre: Die Übernahme erweitert das Portfolio um technische Sport- und Outdoorbekleidung. Bei erfolgreicher Integration kann daraus eine weitere Plattform entstehen.
Kapitalallokation: Der BioMar-Erlös, niedrige Verschuldung und Rückkäufe geben dem Management mehrere Wege, Wert je Aktie zu schaffen.
Aktienrückkäufe: Die Einziehung eigener Aktien erhöht den Anteil jedes verbleibenden Aktionärs am Konzern.
12 Risiken und was schiefgehen kann
Konglomeratsabschlag: Der Markt kann die komplexe Struktur dauerhaft niedriger bewerten als einzelne Pure Plays.
Zyklische Endmärkte: GPV, HydraSpecma, Borg und Teile von Fibertex hängen von Investitionszyklen und Industrienachfrage ab.
BioMar-Abhängigkeit: Trotz Diversifikation bleibt BioMar der wichtigste Ergebnisbeitrag. Rohstoffe, Fischpreise, Tiergesundheit und Aquakulturzyklen wirken sich aus.
Borg Automotive: Die Nachfrage ist schwach. Eine längere Flaute oder strukturelle Veränderungen im Fahrzeugbestand können belasten.
Integration von Spectre: Neue Plattformen brauchen Zeit. Im ersten konsolidierten Monat war der EBITDA-Beitrag inklusive Erwerbseffekten negativ.
Working Capital: Wachstum bindet Kapital. Die schwächere Cash Conversion im Neunmonatszeitraum muss beobachtet werden.
Währung und Rohstoffe: Die Gruppe produziert und verkauft weltweit. Wechselkurse sowie Preise für Kunststoffe, Metalle, Energie und Agrarrohstoffe beeinflussen Margen.
Bewertungs- und Timingrisiko: Nach dem schnellen Kursanstieg ist viel Optimismus kurzfristig eingepreist.
Liquidität: Die Aktie ist handelbar, aber kein hochliquider Large Cap. In Stressphasen können Spreads und Slippage zunehmen.
13 Chartanalyse
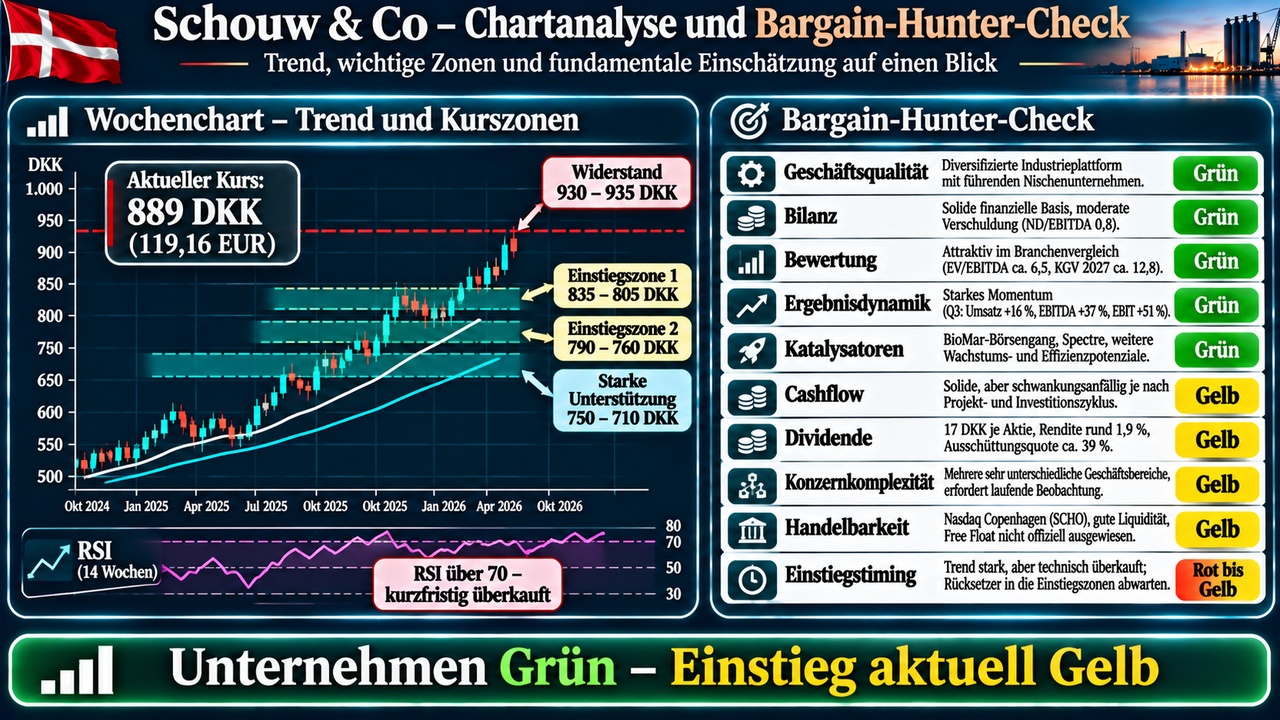
Der Wochenchart zeigt einen intakten langfristigen Aufwärtstrend. Der Kurs liegt klar über der 50- und 200-Wochen-Linie. Der jüngste Ausbruch auf 889 DKK wurde von positivem MACD begleitet. Gleichzeitig liegt der RSI im Tageschart bei rund 79 und im Wochenchart ebenfalls deutlich über 70. Die Aktie ist damit technisch überkauft.
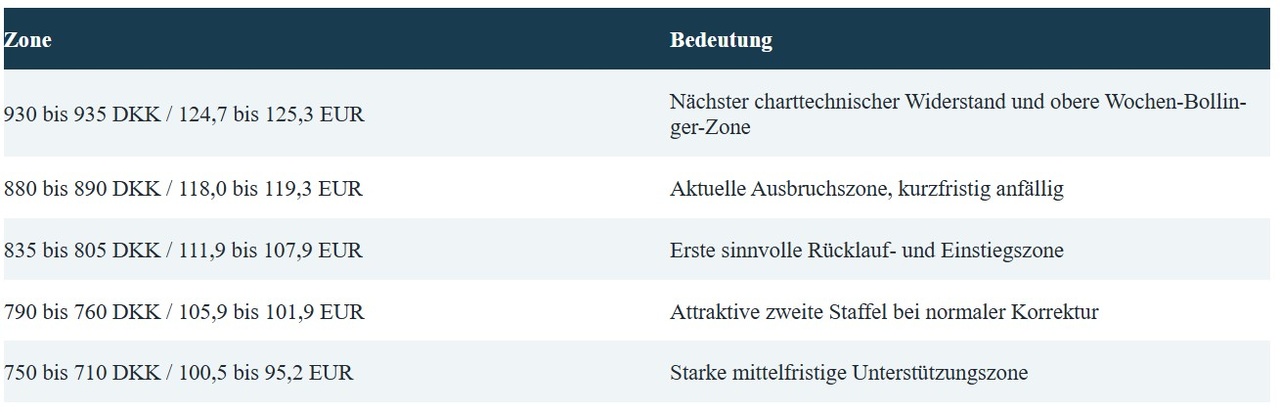
Charturteil: Der Trend ist klar positiv, das Chance-Risiko-Verhältnis für einen sofortigen Vollkauf aber nur mittelmäßig. Ein bestätigter Ausbruch über 935 DKK wäre ein neues Stärkezeichen. Für langfristige Anleger erscheint ein gestaffelter Einstieg auf Rücksetzern vernünftiger.
14 Bargain-Hunters-Liste
Bargain-Hunter-Ergebnis: Das Unternehmen wirkt auf Enterprise-Value-Basis günstig, die Aktie ist nach dem jüngsten Lauf aber kein klassischer kurzfristiger Schnäppchenkauf. Unternehmensqualität etwa 8 von 10, aktuelles Einstiegstiming etwa 5 von 10.
15 Mein Fazit und meine klare Einordnung
Schouw & Co $SCHO (+1,01 %) ist für mich eine der interessanteren, weniger beachteten Industrieholdings Nordeuropas. Die Gruppe verbindet solide Bilanzqualität, nachvollziehbare Kapitalallokation und mehrere spezialisierte Marktführer. Die Q3-Zahlen zeigen, dass die Gewinnentwicklung nicht nur auf einem einzelnen Bereich beruht. Der BioMar-Börsengang erhöht die Transparenz und gibt Schouw zusätzliche finanzielle Flexibilität.
Gegen einen sofortigen großen Einstieg spricht vor allem der Chart.
Bei 889 DKK ist die Aktie nach dem starken Ausbruch überkauft.
Fundamentale Qualität schützt nicht vor einer normalen Korrektur von zehn oder fünfzehn Prozent.
Meine klare Aussage:
Langfristig ist Schouw ein kaufenswerter Qualitätskandidat.
Aktuell würde ich jedoch nicht die volle Wunschposition hinterherkaufen. Sinnvoller ist entweder eine kleine Startposition mit ausreichend Liquiditätsreserve oder das Warten auf die Zone 835 bis 805 DKK.
Eine zweite Staffel wäre im Bereich 790 bis 760 DKK interessant. Wer bereits investiert ist, hat nach den Q3-Zahlen keinen fundamentalen Grund, nur wegen des hohen RSI zu verkaufen – sollte aber mit kurzfristigen Rücksetzern rechnen.
Quellen und Datenbasis
Schouw & Co Q3-Bericht vom 6. November 2026: https://ml-eu.globenewswire.com/Resource/Download/d94dc8ac-4ac0-4d6a-acbf-23c999c37576
Schouw & Co Eigentümerstruktur: https://www.schouw.com/investors/ownership
Schouw & Co Unternehmensgeschichte: https://www.schouw.com/about-us/our-history
Schouw & Co Capital Markets Day und BioMar: https://www.schouw.com/news/capital-markets-day-2026-a-stronger-platform-for-the-next-phase
Aktienrückkauf vom 9. November 2026: https://www.globenewswire.com/news-release/2026/11/09/3398608/0/en/schouw-co-to-initiate-share-buy-back-programme-of-up-to-dkk-75-million.html
Vom Nutzer bereitgestellter Q2-Earnings-Call: https://de.investing.com/news/transcripts/earnings-call-schouw--co-hebt-nach-breiten-zuwachsen-im-zweiten-quartal-die-prognose-fur-2026-an-93CH-3621398
Vom Nutzer bereitgestellte Investing.com- und InvestingPro-Screenshots, Stand 9. November 2026
Währungsumrechnung: 1 EUR gleich 7,46038 DKK. Rundungsdifferenzen sind möglich.
Hinweis: Diese Vorstellung ist eine allgemeine Unternehmensanalyse und keine individuelle Anlageberatung. Prognosen, Analystenschätzungen und Fair-Value-Modelle sind unsicher. Kurse und Kennzahlen können sich ändern.
und natürlich alle anderen :)
