

Hallo meine Lieben,
Veeco Instruments verkündet heute Quartalsergebnis zum jüngsten Jahresviertel.
Deshalb hat Juan im Vorfeld das Unternehmen für euch besucht.
Vielleich ergibt sich ja heute noch eine gute Einstiegsgelegenheit.
Gefällt euch die Vorgehensweise, dass wir euch vor den Zahlen noch ein Unternehmen vorstellen?
Und eure Einschätzung zum Unternehmen gerne in den Kommentaren.
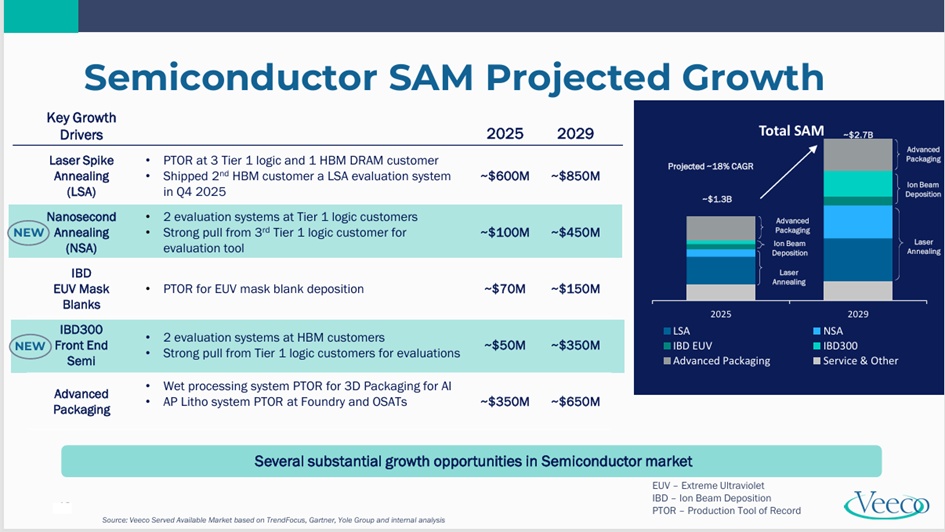
Veeco Instruments ist ein spezialisierter Ausrüster für die Halbleiterindustrie, der Laser-Processing- und Ionenstrahl-Technologien zur Chipfertigung liefert. Am 24. März zog die Aktie dynamisch an, nachdem Großaufträge für Laser-Spike-Annealing-Systeme (LSA) von führenden DRAM-Herstellern bestätigt wurden. Das Unternehmen profitiert massiv vom Ausbau der Kapazitäten für High-Bandwidth-Memory (HBM), der für KI-Beschleuniger essenziell ist. Mit einem Rekord-Auftragsbestand von 555 Mio. USD und einer Umsatzprognose für 2026 von bis zu...
Veeco Instruments Inc. (ISIN: US9224171002) ist ein Hersteller von Anlagen für die Halbleiter- und Datenspeicherindustrie. Die hochspezialisierten Produktionssysteme werden an Chipproduzenten, Forschungseinrichtungen und Industriekunden verkauft. Das Unternehmen wurde 1945 gegründet. Im Jahr 1994 wurde die Aktie an der NASDAQ platziert.
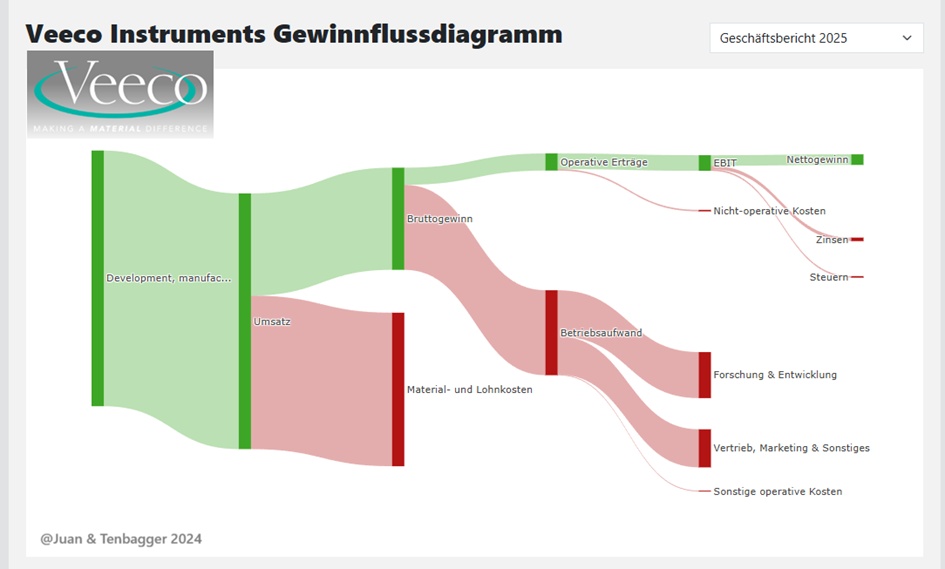
Am 25.02.2026 wurden die Zahlen für das Q4 2025 präsentiert. Der Umsatz lag mit 165 Mio. USD rund 9 % unter dem Vorjahr. Der Gewinn entwickelte sich ebenfalls schwach und sank um 41 % auf 0,24 USD je Aktie. Insgesamt zeigen die Zahlen eine negative Umsatz- und Gewinnentwicklung, verfehlten die Erwartungen jedoch nur marginal.
Bereits am 01.10.2025 wurde gemeldet, dass Veeco eine Megafusion mit Axcelis Technologies plant, die einen neuen, skalierteren Halbleiteranlagen-Champion schaffen soll. Der Deal wird bis zum zweiten Halbjahr 2026 abgeschlossen. Veeco-Aktionäre werden nach Abschluss das Äquivalent an Axcelis-Aktien erhalten. Neben der Fusion werden beide Aktien derzeit vom AI-Boom und der steigenden Nachfrage nach Advanced Packaging, Photonik und Nanostrukturen getrieben.
Fazit: Veeco wird durch die Fusion vom Nischenanbieter zum potenziellen Plattform-Player und adressiert die Schlüsseltechnologien hinter KI-Chips. Damit gehört Veeco zu den Gewinnern des Nanotechnologietrends, der die nächste Generation der Chip-Trends ermöglichen soll. In Kombination mit dem anhaltenden KI-Investitionszyklus ergibt sich eine Story, die trotz aktueller operativer Schwäche klar auf zukünftiges Wachstum ausgerichtet ist.
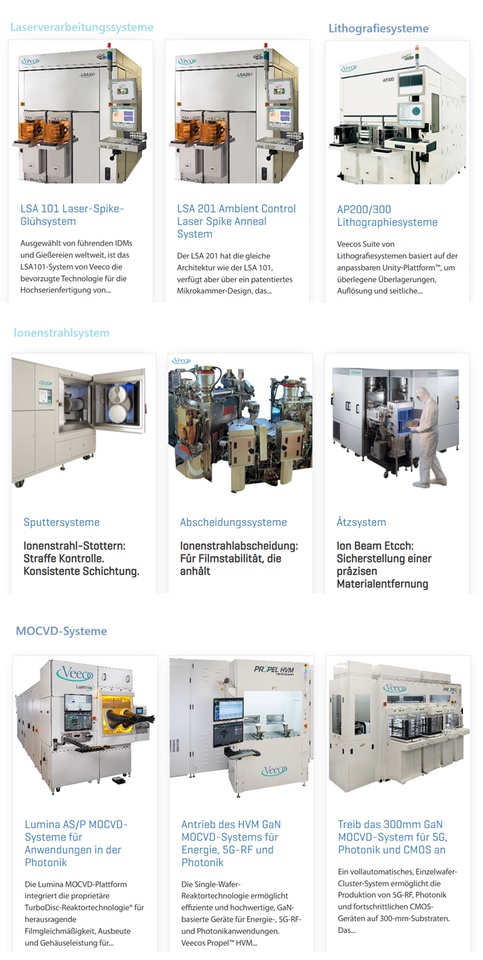
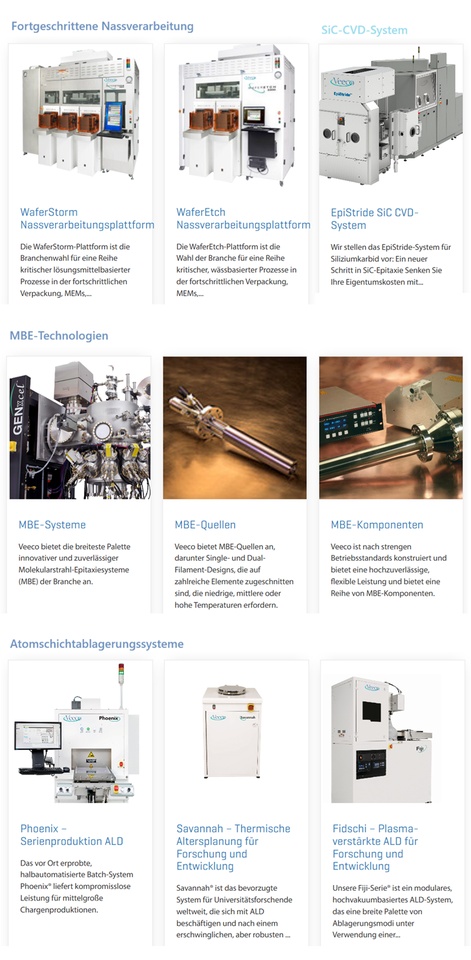
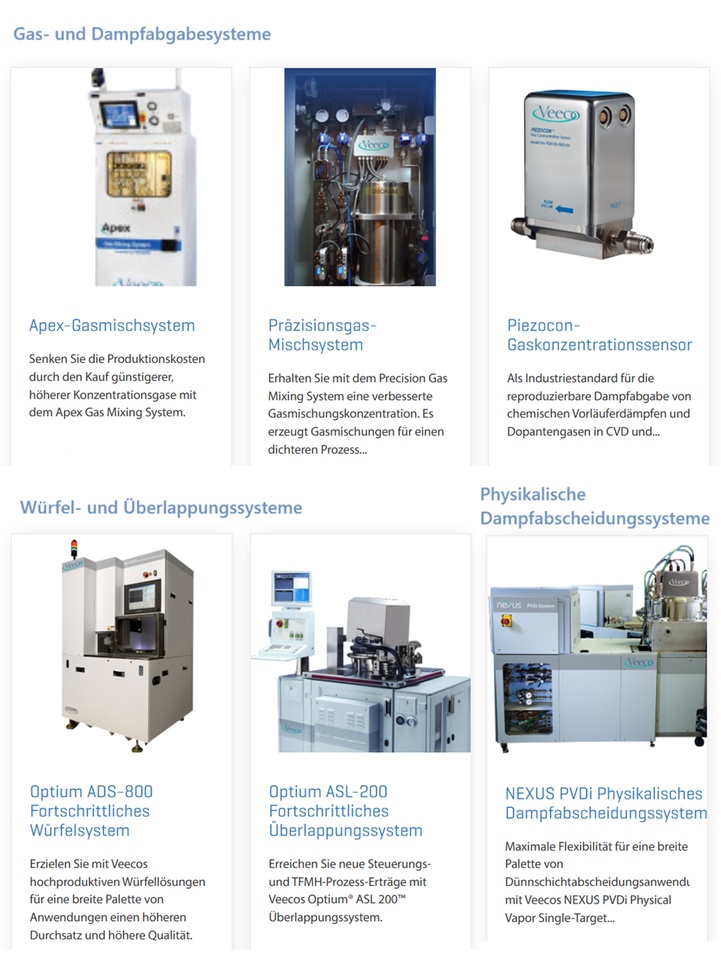
Veeco Instruments Inc. ist ein Hersteller von Prozessanlagen für die Halbleiterindustrie. Die Technologien des Unternehmens in den Bereichen Laser Annealing, Ionenstrahl, chemische Gasphasenabscheidung (CVD), metallorganische chemische Gasphasenabscheidung (MOCVD), Ätzen und Reinigen von Einzelwafern sowie Lithographie spielen eine wichtige Rolle bei der Herstellung und dem Packaging von fortschrittlichen Halbleiterbauelementen. Zu den Systemprodukten des Unternehmens gehören Laser Annealing Systems, Ion Beam Systems und Etch Systems, Advanced Packaging Lithography, Single Wafer Wet Processing, Metal Organic Chemical Vapor Deposition Systems, Molecular Beam Epitaxy Systems, Atomic Layer Deposition Systems und Other Systems. Zu den anderen Abscheidungssystemen gehören Physical Vapor Deposition, Diamond-Like Carbon Deposition und Chemical Vapor Deposition Systems. Die Prozessanlagen des Unternehmens werden für die Herstellung einer Reihe von mikroelektronischen Komponenten verwendet, darunter Logik, dynamische Direktzugriffsspeicher (DRAM), Photonik, Leistungselektronik und andere Halbleiterbauelemente.
Mitarbeiterzahl: 1.265
Veeco bietet ein breites Spektrum fortschrittlicher Halbleiterverarbeitungslösungen, -systeme und -quellen an, darunter Laserverarbeitung, Lithografie, Ionenstrahlabscheidung, MOCVD, Nassverarbeitung, MBE, ALD (Atomschichtabscheidung), PVD, Würfeln, Lappen und Gasabgabesysteme. Diese Technologien sind darauf ausgelegt, den sich wandelnden Bedürfnissen der Halbleiter- und verwandten Industrien gerecht zu werden – von fortschrittlichen Knotengeräten bis hin zu Photonik und Datenspeicherung.
Dienstleistungen & Unterstützung
Bei Veeco glauben wir daran, einen wesentlichen Unterschied zu machen, indem wir exzellenten Service bieten, ein vertrauenswürdiger Partner sind und unvergleichliche technologische Lösungen bieten. Unsere zertifizierten Field Services Engineers bieten lokalen Support für eine weltweite Installationsbasis für rund um die Uhr eine Abdeckung, die Ihre F&E- oder Fertigungsziele auf Kurs hält.
Wie Veeco einen wesentlichen Unterschied macht
Rund um die Uhr und rund um die Welt Berichterstattung
- Globale technische Produktsupport-Experten, die Eskalationen und schwer zu lösende Probleme schnell steuern
- Zugang zu Ersatzteilen mit globaler Präsenz, 24-x7-Zugang und schnellen Lieferungen
- Schnelllösung für Installationen zur Ermöglichung schneller Rampen
Verbessern und erweitern Sie Ihre Fähigkeiten
- Renovieren und reparieren Sie lokale Programme, um Ihre Besitzkosten zu senken und die Bearbeitungszeiten zu verkürzen
- Capital Extension Programm verfügbar, um Ihre aktuelle Installationsbasis mit den neuesten Funktionen zu erweitern.
Umfassende Abdeckung durch erstklassige Außendienstingenieure
- Leistungsgarantieprogramme wie garantierte Eigentumskosten oder Betriebszeit
- Produktionsunterstützungsprogramme, um Ihr Werkzeug oder Ihre Flotte bei Problemen mit proaktiver Personalplanung und Ersatzteilplanung abzusichern
06. März 2026 | Nachrichten
02. März 2026 | Nachrichten
Veeco-Aktionäre genehmigen Fusion mit Axcelis
06. Februar 2026 | Nachrichten
Wusstest du, dass Veecos Produkte eine entscheidende Rolle bei der Qubit-Herstellung spielen?
05. Februar 2026 | Nachrichten
27. Januar 2026 | Nachrichten
Dezember 2025 | Nachrichten
Präsentation der Fusion von Axcelis + Veeco
PDF herunterladen(öffnet sich in neuem Fenster)
Veeco Investorenpräsentation
PDF herunterladen(öffnet sich in neuem Fenster)
Geografische Umsatzverteilung:
2025 (USD)
Rest of APAC 330 Mio.
China 182 Mio.
USA 101 Mio.
Europe, The Middle East 50,79 Mio.
Rest of World 118.000 Tsd.
🎙️ Juan‑Fazit zu den Veeco‑Finanzkennzahlen (2025–2027)
„Veeco spielt wie ein Team im Rebuild‑Modus, das plötzlich wieder anfängt zu gewinnen.“
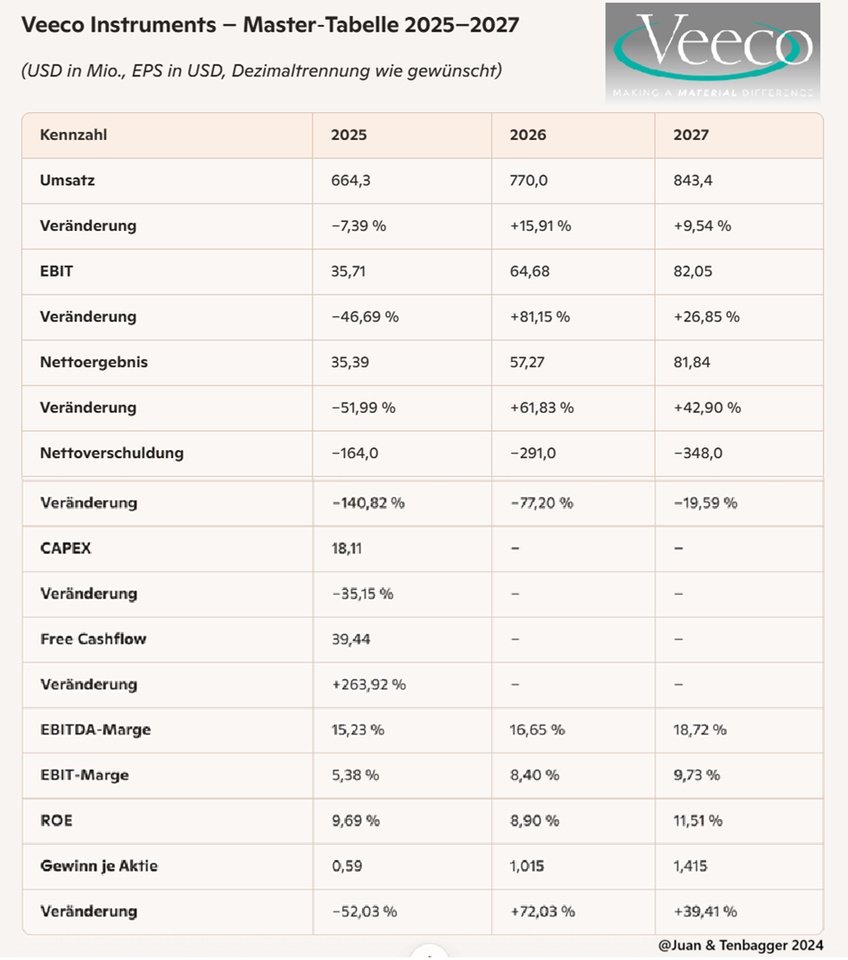
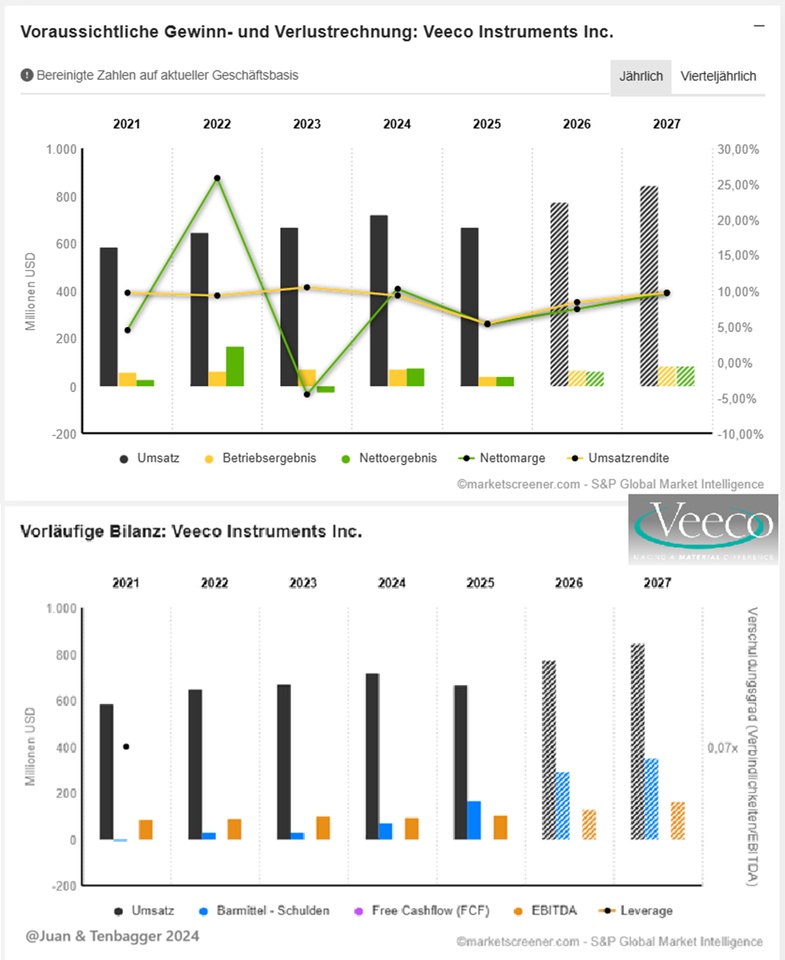
- 2025 ist der Reset‑Jahrgang: Umsatz runter, EBIT runter, Gewinn halbiert – aber der Free Cashflow explodiert. Das ist wie ein Team, das zwar weniger Tore schießt, aber plötzlich effizienter spielt.
- 2026 bringt die Wende: Umsatz +16 %, EBIT +81 %, Gewinn +62 %. Das ist ein klassischer Momentum‑Swing – die Offense kommt zurück.
- 2027 bestätigt den Trend: zweistelliges Wachstum, steigende Margen, ROE wieder zweistellig. Das Team hat wieder Selbstvertrauen und spielt strukturiert nach vorne.
- Nettoverschuldung wird jedes Jahr negativer:
Veeco baut die Schulden ab wie ein Team, das seine Defensive stabilisiert. - Margen steigen sauber durch: EBITDA‑Marge von 15,2 % → 18,7 %. Das ist ein Qualitätsmerkmal – die Spielanlage wird effizienter.
- EPS wächst stark: 0,59 → 1,015 → 1,415. Der Top‑Scorer liefert wieder.
Juan’s Gesamturteil:
„Veeco ist kein High‑Flyer, aber ein Team, das sich Jahr für Jahr verbessert. 2025 ist der Tiefpunkt – danach geht’s klar nach oben. Für die Meisterschaft wäre das ein klassischer Underdog mit Aufwärtstrend.“
Marktwert 3.004
Anzahl der Aktien (in Tausend) 60.392
Datum der Veröffentlichung 25,02,2026
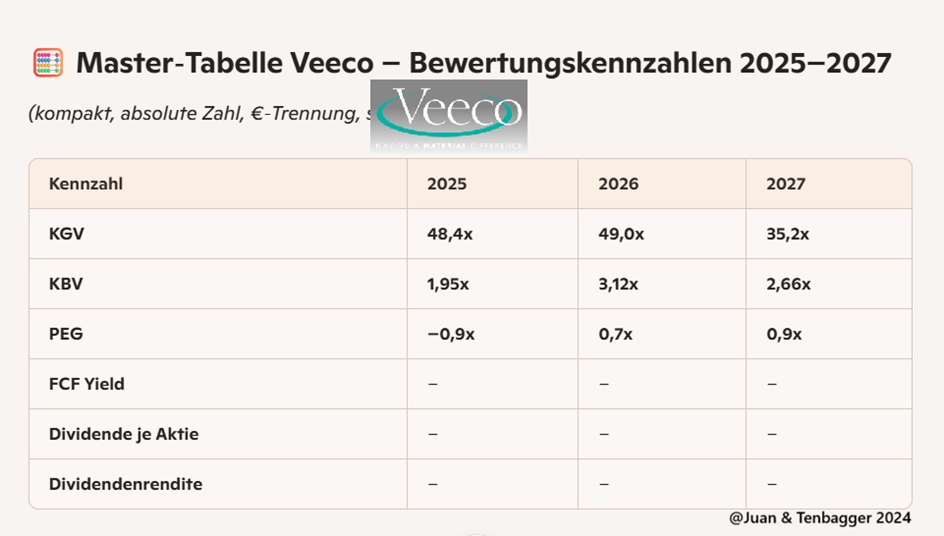
🎙️ Juan‑Fazit zu den Bewertungskennzahlen (2025–2027)
„Veeco ist ein typischer Growth‑Player: teuer am Anfang, vernünftiger am Ende.“
KGV: 2025 und 2026 wirken wie Premium‑Preise, 2027 fällt das Multiple deutlich. Das Team wird nicht billiger, aber die Bewertung passt sich dem steigenden Gewinn an.
KBV: springt 2026 hoch, normalisiert sich 2027 wieder. Investoren zahlen für Wachstum, aber nicht blind.
PEG: 2025 negativ (wegen Gewinnrückgang), ab 2026 sauber im grünen Bereich. Das ist der Moment, in dem das Modell wieder Sinn ergibt.
Dividende & Rendite: null über alle Jahre. Veeco spielt rein auf Wachstum, nicht auf Ausschüttung.
FCF Yield: nicht ausgewiesen. MarketScreener zeigt klar: Fokus liegt auf operativer Performance, nicht auf Cash‑Return.
Juan’s Gesamturteil:
„Bewertung hoch, aber nicht irrational. Ab 2027 sieht Veeco aus wie ein Growth‑Titel, der endlich in eine faire Zone rutscht.“
Performance
1 Woche +6,44 %
1 Monat +41,03 %
6 Monate +70,17 %
1 Jahr +156,92 %
3 Jahre +170,92 %
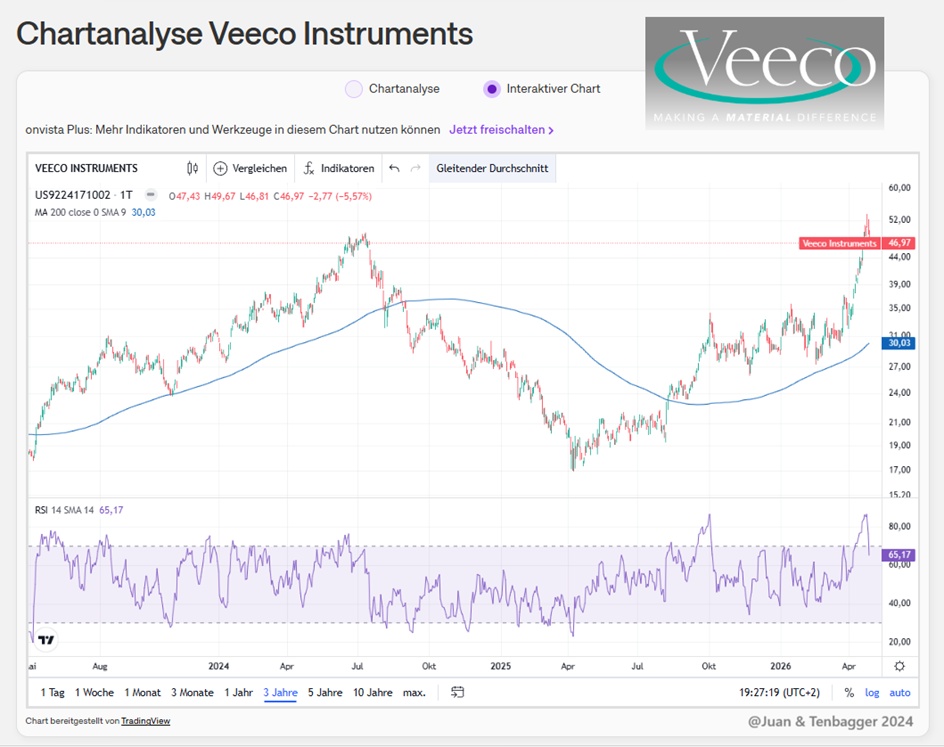
KURS: 43,71€ (05,05,2026 11:30 Uhr)


