
Liebe Community,
in meinem letzten Beitrag haben wir uns mit dem radikalen Trend zum „Grid-Bypassing“ beschäftigt. Wir haben gesehen, wie sich Rechenzentrumsbetreiber von maroden öffentlichen Stromnetzen abkoppeln und mithilfe von Schwergewicht-Hardware – wie den Schaltanlagen von Powell oder den Brennstoffzellen von Bloom Energy – eigene, autarke Microgrids direkt vor Ort aufbauen. Doch wenn das eigene Mini-Kraftwerk erst einmal steht und die Megawatt-Kabel verlegt sind, stoßen wir sofort auf das nächste, viel feingliedrigere Problem: Wie steuern wir diesen gewaltigen, hochvolatilen Energiefluss überhaupt sicher und effizient?
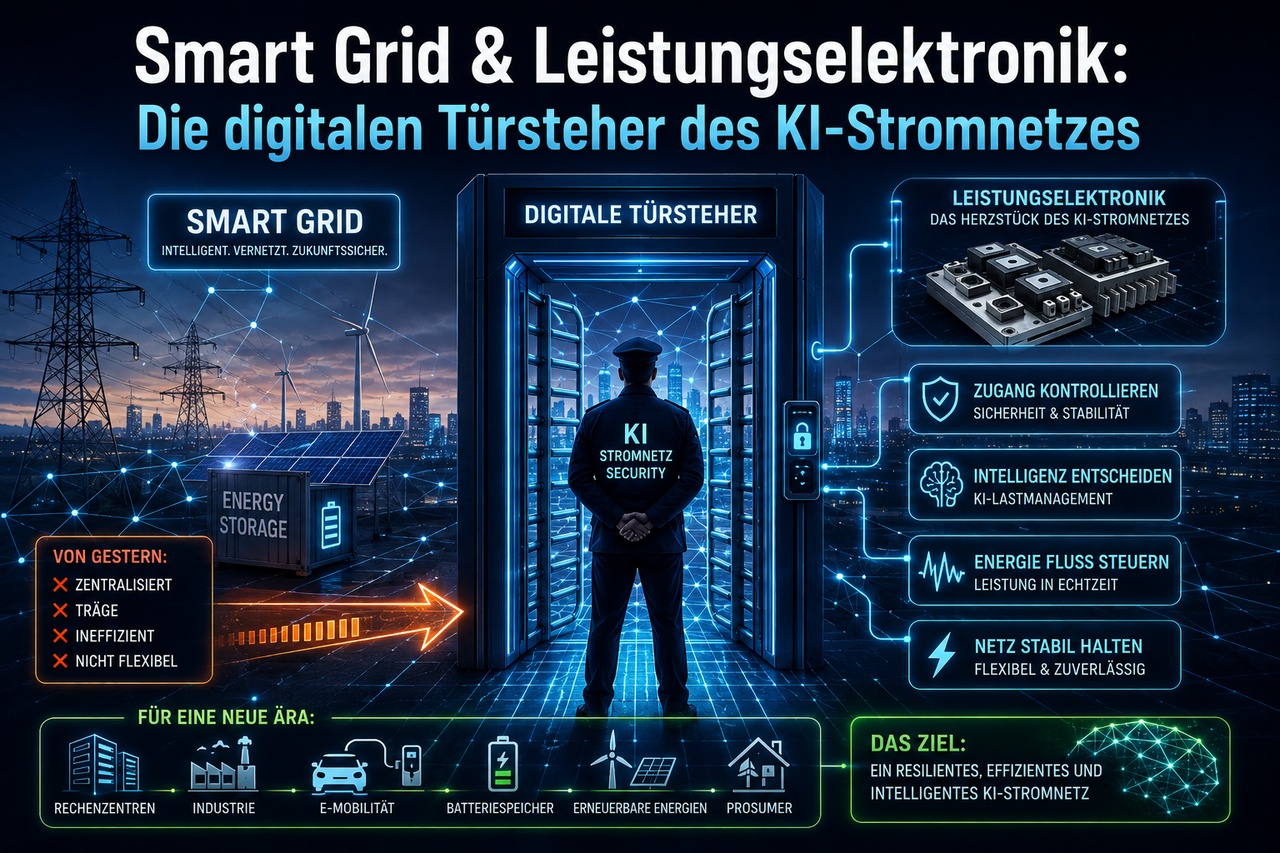
KI-Workloads sind physikalisch unerbittlich. Wenn ein gigantisches Modell auf Tausenden GPUs gleichzeitig ein Training startet, kann der Strombedarf innerhalb kürzester Zeit massive Lastspitzen erreichen. Für ein herkömmliches Stromnetz und die dahinterliegende Infrastruktur stellt das eine enorme Herausforderung dar. Ein einziger kleinster Wackler in der Spannungsqualität oder eine fehlerhafte Schutzabschaltung kann bei kritischen Rechenzentrumsanwendungen erhebliche Ausfallzeiten und wirtschaftliche Schäden verursachen.
Wer das Rennen um die KI-Infrastruktur gewinnen will, braucht deshalb mehr als nur rohe Energie. Die neue Schlüsseldisziplin heißt: Effizienz, digitale Steuerung und Leistungselektronik der nächsten Generation. Wir bewegen uns heute eine Etage höher im Maschinenraum der KI-Revolution – weg von der schweren Eisen-Hardware im Keller, hin zu den intelligenten „Türstehern“ und Halbleitern im Server-Rack.
Die Unternehmen, die ich euch heute vorstellen möchte, fliegen im deutschsprachigen Raum nahezu vollständig unter dem Radar. Sie liefern die hochspezialisierte Technologie, ohne die moderne High-Power-Rechenzentren schlichtweg nicht betreibbar wären:
1. Navitas Semiconductor ($NVTS (-9,09 %))
Die Material-Revolution direkt im Server-Rack
- Technologie & Produkt: Navitas revolutioniert die Leistungselektronik durch hochintegrierte Galliumnitrid-ICs (GaN). Indem Schalter, Treiber und Schutzschaltungen auf hochintegrierten Bausteinen vereint werden, können klassische Siliziumlösungen in bestimmten Anwendungen ergänzt oder ersetzt werden. Das Ergebnis: höhere Energieeffizienz, geringere Wärmeentwicklung und eine enorme Platzersparnis – essenziell für die extreme Stromdichte moderner KI-Chips. Navitas entwickelt inzwischen sowohl GaN- als auch Siliziumkarbid-Lösungen (SiC) für die Energieversorgung von KI-Rechenzentren. Das Unternehmen hat 2026 unter anderem Lösungen für 800-V-DC-Architekturen vorgestellt.
- Geschäftsmodell: Als schlankes Fabless-Unternehmen konzentriert sich Navitas rein auf das Design und die IP-Entwicklung, während die ressourcenintensive Fertigung an spezialisierte Foundries ausgelagert wird. Die Einnahmen speisen sich aus dem Chipverkauf, IP-Lizenzen sowie schlüsselfertigen Referenzdesigns und technischem Support.
- Vertrieb & Kundennutzen: Der Vertrieb erfolgt über eine flexible Mischung aus Direktvertrieb, globalen Distributoren und OEM-Partnerschaften mit Herstellern von KI Rechenzentren, E-Mobilität und Industrieanlagen. Der entscheidende Kundennutzen liegt auf der Hand: Maximale Effizienz, geringere Systemkosten und eine drastisch verkürzte Entwicklungszeit (Time-to-Market).
- Chancen & Marktpotenzial: Die technologische Positionierung bei GaN- und Siliziumkarbid-Chips (SiC) trifft auf einen extrem interessanten Wachstumsmarkt. Strategische Partnerschaften und der fokussierte Ausbau der Kunden-Pipeline in den Bereichen KI-Infrastruktur und E-Mobilität bieten erhebliches Wachstumspotenzial. Durch skalierbare Plattformen und die zunehmende Bedeutung von Hochspannungs-DC-Architekturen besitzt Navitas einen interessanten Hebel auf künftige Margen. Gleichzeitig befindet sich ein Teil dieser Marktchance noch in der Kommerzialisierungsphase.
- Risiken & Stolpersteine: Auf der Kehrseite steht der harte Konkurrenzdruck durch etablierte Halbleiter-Riesen. Frühere operative Verluste und der Kapitalbedarf bergen das Risiko künftiger Verwässerungen durch Kapitalmaßnahmen. Zudem machen eine ausgeprägte Kursvolatilität, eine gewisse Abhängigkeit von wenigen Großkunden sowie Ausführungs- und Fertigungsrisiken in den externen Lieferketten die Aktie zu einem spekulativen Investment. Hinzu kommt aktuell ein Rechtsstreit mit Renesas über angebliche Geschäftsgeheimnisse – ein zusätzlicher Unsicherheitsfaktor, dessen Ausgang offen ist.
2. American Superconductor ($AMSC (-5,19 %))
Die Supraleiter-Pioniere für ein krisenfestes Stromnetz
- Technologie & Produkt: AMSC setzt auf die physikalische Königsklasse: Hochtemperatur-Supraleiterdrähte (HTS) und programmierbare Leistungselektronik. Diese Schlüsseltechnologie ermöglicht extrem kompakte Bauteile mit hoher Stromdichte. Sie können die Effizienz, Verlässlichkeit und Leistungsdichte in Erzeugungs-, Übertragungs- und Antriebssystemen verbessern und insbesondere bei stark belasteten Stromnetzen interessante Anwendungen ermöglichen. Gerade die steigende Leistungsdichte von Rechenzentren macht leistungsfähigere Übertragungs- und Netzlösungen zunehmend interessant. Microsoft hat 2026 beispielsweise öffentlich auf das Potenzial von Hochtemperatur-Supraleitern für die Stromversorgung von Rechenzentren hingewiesen.
- Zielmärkte & Anwendungen: Das Einsatzgebiet ist breit und kritisch: AMSC liefert spezialisierte Netzstabilisierer und Integrationslösungen für Energieversorger, Turbinensteuerungen und Elektrik für Windkraftanlagen sowie hochkomplexe Antriebs-, Schutz- und Energiemanagementsysteme für die Marine und Verteidigungsanwendungen.
- Geschäftsmodell & Umsatzquellen: Die Erlöse speisen sich aus dem Direktverkauf von HTS-Produkten und Leistungselektronik, Engineering- und Systemintegrations-Dienstleistungen sowie Lizenzierung von Patenten und Designs. Hinzu kommen projektbezogene Kooperationen und Aufträge mit Versorgern, OEMs und staatlichen Institutionen. Ein klassisches, über Jahrzehnte garantiertes Wartungsvertragsmodell ist dagegen nicht der Kern des Geschäfts.
- Chancen & Marktpotenzial: Die tiefen technologischen Gräben bei HTS-Supraleitern treffen auf massive Megatrends wie die globale Netzmodernisierung, den Rechenzentrumsboom und den Ausbau der Verteidigungsinfrastruktur. AMSC konnte zuletzt deutliche Umsatz- und Margenverbesserungen erzielen; das Geschäftsjahr 2025 brachte einen Rekordumsatz von knapp 300 Mio. USD und eine Bruttomarge von über 30 %.
- Risiken & Stolpersteine: Das Geschäft ist stark projekt- und auftragsbasiert, was historisch zu hoher Umsatz- und Ergebnisvolatilität geführt hat. Eine ausgeprägte Abhängigkeit von einzelnen Großkunden und Regierungsverträgen birgt Klumpenrisiken. Zudem erfordern der intensive Wettbewerbsdruck, technologische Entwicklungsprozesse, globale Lieferkettenrisiken sowie potenzielle Cyber-Security-Gefahren ein aufmerksames Risikomanagement.
3. IES Holdings ($IESC (-4,06 %))
Der verlässliche Elektro-Gigant für die physische Tech-Infrastruktur
- Überblick & Fokus: IES Holdings agiert als operative Holding, deren spezialisierte Tochtergesellschaften die schwere elektrische und digitale Infrastruktur für Megaprojekte entwerfen, installieren und warten. Sie sind das unverzichtbare Bindeglied, wenn es darum geht, die gewaltigen Energiemengen in moderne Industrieanlagen und Rechenzentren zu leiten.
- Leistungen & Märkte: Das Portfolio reicht von schlüsselfertigen Design-Build-Projekten über komplexe Elektro-Installationen und Netzanbindungen für Hyperscale-Datenzentren bis hin zu industriellen Reparatur-Services und elektromechanischen Komponenten. Bedient werden Kunden aus dem Wohn-, Gewerbe-, Industrie- und Versorgungssektor.
- Geschäftsmodell & Struktur: Die Erlöse basieren auf einer intelligenten Kombination aus margenstarken Großprojekten und wiederkehrenden Einnahmen aus Service- und Wartungsleistungen. Regional geführte, hochspezialisierte Einheiten sorgen vor Ort für eine schnelle Projektabwicklung, während die Holding zentrale Strategie, M&A und Kapitalallokation steuert.
- Chancen & Marktpotenzial: Der ungebrochene Nachfrageboom nach Rechenzentren, die Erneuerung alternder Stromnetze und der Ausbau der Wohn- wie Gewerbeinfrastruktur schaffen exzellente Rückenwinde. Besonders stark entwickelt sich derzeit das Infrastructure-Solutions-Geschäft: Im zweiten Quartal des Geschäftsjahres 2026 stieg dessen Umsatz um 64 % auf 192,4 Mio. USD; als wesentlicher Treiber wurde die starke Nachfrage aus dem Data-Center-Markt genannt. Die Übernahme von Gulf Island trug zusätzlich 37,5 Mio. USD zum Quartalsumsatz bei.
- Risiken & Stolpersteine: Das Geschäft unterliegt grundlegenden Bau- und Investitionszyklen, wodurch konjunkturelle Dämpfer auf die Auftragslage durchschlagen können. Steigende Material- und Personalkosten, globale Lieferketten-Engpässe, Ausführungs- und Integrationsrisiken bei Akquisitionen sowie eine punktuelle Abhängigkeit von Großkunden können Margen und Cashflow belasten. Gerade der schnelle Ausbau der Kapazitäten muss deshalb mit diszipliniertem Kapitalmanagement einhergehen.
4. Bel Fuse Inc. ($BELFB (-5,37 %))
Die unscheinbaren Beschützer der Server-Elektronik
- Überblick & Technologie: Bel Fuse stellt extrem spezialisierte Schaltkreisschutz-Komponenten, Magnetics (Spezial-Transformatoren), Stromversorgungsmodule (Power Supplies) und hochkomplexe Steckverbinder her. Im Zeitalter von High-Performance-Computing sorgen ihre passiven Bauteile und Stromversorgungskomponenten dafür, dass die empfindlichen KI-Platinen zuverlässig versorgt und vor gefährlichen Überspannungen und anderen elektrischen Störungen geschützt werden.
- Leistungen & Märkte: Das Unternehmen bedient über drei Hauptsparten (Connectivity, Power Solutions & Protection, Magnetic Solutions) die Schlüsselbereiche der modernen Tech-Welt: High-End-Rechenzentren, Telekommunikation, Luft- und Raumfahrt, E-Mobilität sowie die allgemeine Industrie-Automatisierung.
- Geschäftsmodell & Struktur: Bel Fuse generiert seine Umsätze primär durch den Verkauf hochpräziser Serienkomponenten und maßgeschneiderter Baugruppen. Dabei kombiniert das Unternehmen organische Innovationen im Rechenzentrumsmarkt mit gezielten Zukäufen, um höhermargige Nischen zu besetzen.
- Chancen & Marktpotenzial: Die massive Aufrüstung von Server-Racks auf KI-Standards erfordert eine drastisch höhere Stromdichte und feingliedrigere Absicherung. Als etablierter Zulieferer profitiert Bel Fuse vom steigenden Bedarf an Power- und Connectivity-Komponenten in Hyperscale-Rechenzentren. Starke Margenverbesserungen und eine fokussierte Transformation hin zu margenstärkeren Tech-Anwendungen bieten erhebliches Kurspotenzial.
- Risiken & Stolpersteine: Als klassischer Bauteile-Zulieferer ist Bel Fuse von schwankenden Rohstoffpreisen (wie Kupfer) und der weltweiten Elektronik-Lieferkette abhängig. Zyklische Nachfragerückgänge in traditionellen Endmärkten (wie der klassischen Telekommunikation) sowie der intensive Wettbewerb mit asiatischen Herstellern können die operative Marge zeitweise unter Druck setzen.
5. XP Power Ltd. ($XPP (-0,89 %))
Die ultra-präzise Stromsteuerung im Maschinenraum der KI
- Überblick & Technologie: XP Power ist ein führender Entwickler und Hersteller von kritischen Leistungselektronik-Lösungen (AC-DC-Netzteile, DC-DC-Wandler und Hochspannungs-Module). Die Bauteile sorgen dafür, dass hochempfindliche, teure Elektronik mit sauberem und stabilem Gleichstrom versorgt wird – unentbehrlich dort, wo Spannungsschwankungen und Stromqualitätsprobleme empfindliche Systeme beeinträchtigen können.
- Leistungen & Märkte: Das britisch-singapurische Unternehmen bedient drei Schlüsselmärkte: Halbleiter-Fertigungsanlagen (wo die KI-Chips erst produziert werden), industrielle Steuerungssysteme sowie die Medizintechnik. Durch den Boom bei KI-Beschleunigern profitiert XP Power insbesondere indirekt über den Ausbau der Halbleiterfertigung: Wenn Giganten wie ASML, Applied Materials oder Lam Research ihre Kapazitäten hochfahren, steigt der Bedarf an präzisen Stromversorgungslösungen für die dafür benötigten Fertigungsanlagen.
- Geschäftsmodell & Struktur: XP Power setzt auf ein margenstarkes "Design-in"-Modell. Die Stromversorgungslösungen werden oft in den frühen Entwicklungsphasen direkt in die Hardware der Kunden hineinentwickelt. Das führt zu langen Produktlebenszyklen und verlässlichen Umsätzen über Jahre hinweg.
- Chancen & Marktpotenzial: Wenn die Giganten wie ASML, Applied Materials oder Lam Research ihre Kapazitäten hochfahren, um die weltweite Nachfrage nach KI-Chips zu bedienen, ist XP Power direkt an der Quelle. Nach der operativen Bereinigung bietet der Aufschwung im Halbleiterzyklus ein interessantes Hebelpotenzial auf Umsatz und Margen.
- Risiken & Stolpersteine: Das Geschäft hängt stark von der Zyklizität der weltweiten Halbleiterindustrie ab. Kunden-Lagerbereinigungen (Inventory Destocking), volatile Rohstoffpreise sowie potenzielle Engpässe in den globalen Fertigungslieferketten können die Ergebnisse kurzfristig spürbar belasten.
6. Ideal Power Inc. ($IPWR (-8,33 %))
Der technologische Gamechanger für das Smart Grid
- Überblick & Technologie: Ideal Power ist ein hochspezialisiertes Halbleiter-Innovation-Lab, das mit B-TRAN® (Bidirectional Bipolar Junction Transistor) eine patentierte, disruptive Schaltertechnologie entwickelt hat. Während herkömmliche Leistungsschalter je nach Technologie und Anwendung mit unterschiedlichen Verlusten und Schaltcharakteristiken arbeiten, ermöglicht B-TRAN® eine bidirektionale Stromsteuerung. Das kann die Energieverluste und damit auch die Wärmeentwicklung gegenüber konventionellen Lösungen deutlich reduzieren.
- Leistungen & Märkte: Die Technologie zielt direkt auf die drängenden Probleme der Energiewende und der KI-Infrastruktur ab: den effizienten Stromfluss in Batteriespeichern (BESS), Elektrofahrzeugen, der Solar- und Windenergie sowie privaten Microgrids von Rechenzentren, die Energie flexibel zwischen Netz und eigener Erzeugung hin- und herschalten müssen.
- Geschäftsmodell & Struktur: Als stark fokussierter Technologie-Entwickler baut Ideal Power eine reine Fabless-Plattform auf. Monetarisiert werden soll das Geschäftsmodell über die Auslieferung von B-TRAN®-Modulen sowie Lizenzvereinbarungen und strategische Partnerschaften mit Industrie- und Infrastrukturunternehmen.
- Chancen & Marktpotenzial: B-TRAN® hat das Potenzial, den Multi-Milliarden-Dollar-Markt für Leistungshalbleiter zu adressieren. Besonders spannend ist die zunehmende Kommerzialisierung im Umfeld von Hochspannungs-DC-Anwendungen. Im Mai 2026 meldete Ideal Power eine Vereinbarung mit einem Industriepartner zur gemeinsamen Entwicklung eines B-TRAN®-basierten Solid-State-Circuit-Breaker-Prototyps für die Evaluierung im Umfeld der NVIDIA-Rubin-Ultra-800V-DC-Architektur. Das ist noch kein Serienauftrag und auch kein Beweis für eine spätere breite Marktdurchdringung – aber für mich ein wichtiger Schritt, weil die Technologie damit an eine der spannendsten neuen Stromarchitekturen für KI-Rechenzentren heranrückt.
- Risiken & Stolpersteine: Es handelt sich um ein spekulatives Binary Play (High-Risk/High-Reward). Das Unternehmen befindet sich weiterhin am Übergang von der Entwicklung zur kommerziellen Skalierung. Bis zu nachhaltigen Gewinnen besteht das Risiko von Verwässerungen durch Eigenkapitalmaßnahmen sowie das Risiko, dass etablierte Halbleitergiganten eigene Alternativen auf den Markt bringen. Gerade bei Ideal Power muss deshalb zwischen technologischem Potenzial und bereits realisierten Umsätzen strikt unterschieden werden.
Meine persönlichen Favoriten:
Wenn ich aus dieser Liste zwei Werte herausgreifen müsste, die das beste Chance-Risiko-Verhältnis für unterschiedliche Anlegertypen bieten, wären es IES Holdings ($IESC (-4,06 %)) und Ideal Power ($IPWR (-8,33 %)):
IES Holdings (Der Qualitäts-Anker): Für mich die perfekte Kombination aus verlässlichem Fundament und massivem Rückenwind. Während der Markt weiterhin primär auf reine Tech-Aktien schaut, verdient IES an der physischen Umsetzung der Megaprojekte. Der Markt für Rechenzentren und Stromnetz-Erneuerungen bietet auf Jahre hinweg strukturellen Rückenwind, und IES beweist durch diszipliniertes Kapitalmanagement, wie man organisches Wachstum mit cleveren Übernahmen vereint. Besonders überzeugend finde ich dabei, dass der Data-Center-Boom inzwischen bereits messbar im Geschäft ankommt und nicht nur eine Zukunftsvision ist.
Ideal Power (Der Hebel-Favorit): Für das spekulative
Depotsegment ist B-TRAN® eine faszinierende Technologie. Sollte es Ideal Power
gelingen, ihre bidirektionalen Schalter flächendeckend in Microgrids,
Batteriespeichern, E-Mobilitäts-Plattformen oder Hochspannungs-DC-Systemen zu
etablieren, sprechen wir hier über ein potenziell enormes
Vervielfachungspotenzial. Besonders spannend finde ich die konkrete Entwicklung
rund um 800V-DC-AI-Rechenzentren (https://www.nvidia.com/de-de/data-center/technologies/800-vdc-architecture/).
Der aktuelle Evaluierungsprozess ist allerdings noch weit von einem Beweis der
kommerziellen Skalierbarkeit entfernt – und genau deshalb bleibt es für mich
ein echtes High-Risk/High-Reward-Play.
Mich interessiert nun eure Meinung:
Technologie vs. Fundament: Setzt ihr bei der Strom-Infrastruktur eher auf etablierte, hochprofitable Abwickler wie IES Holdings oder reizt euch das Vervielfachungspotenzial bei Technologiewerten wie Navitas oder Ideal Power?
Klumpenrisiko im Rack: Seht ihr das größte Risiko bei diesen Zulieferern in einer potenziellen Investitions-Atempause der Hyperscaler (CapEx-Cuts) oder darin, dass etablierte Halbleiter-Giganten diese Nischen mit eigenen Lösungen überrollen?
Viele Grüße
Anderlé ✌🏼


