

Guten Morgen meine Lieben,
vor ein paar Monaten hatte ich euch hier EZCORP $EZPW (-0,58 %) vorgestellt.
( Unternehmensvorstellung: https://getqu.in/3uE47L/ ).
Die Aktie ist nach der Vorstellung weiter gut gelaufen. Deshalb gibt es heute ein weiteres Unternehmen aus dem Bereich.
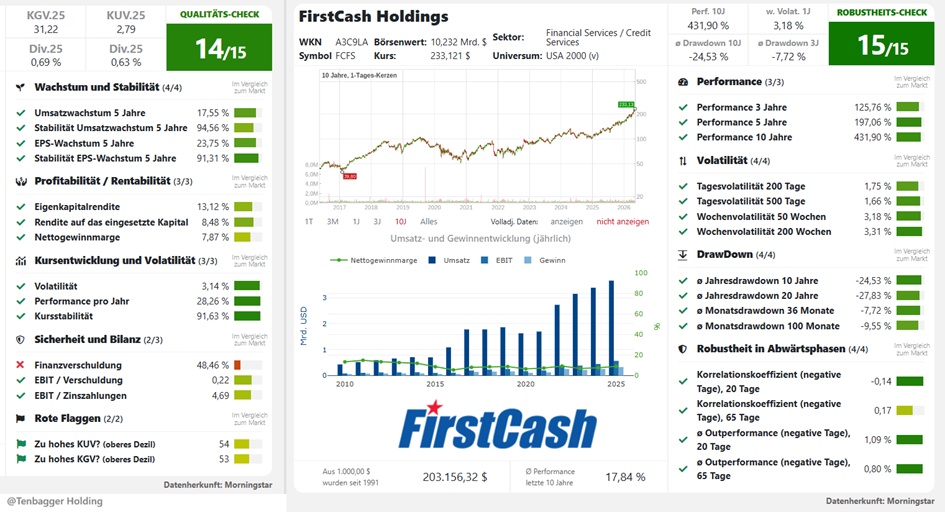
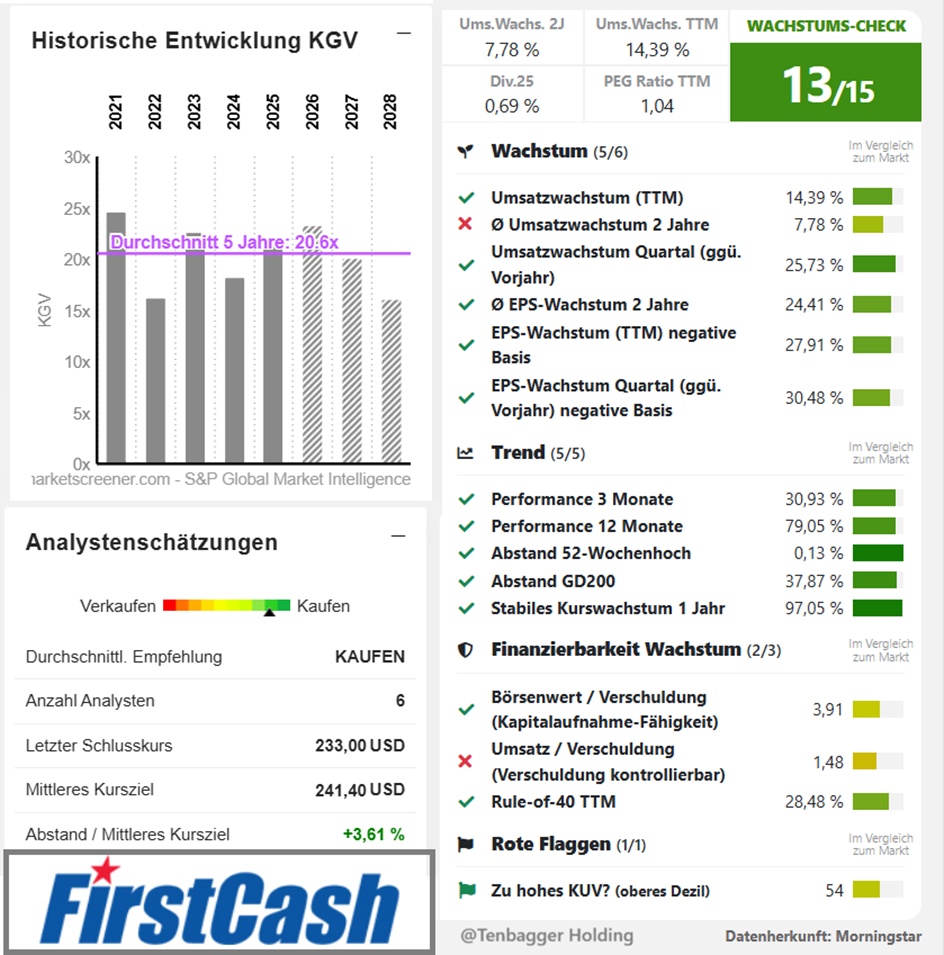
Für mich ebenso wie EZCORP eine robuste Aktie, wie auch die 15 von 15 Punkte im Traderfox Robustheits-Check zeigen. Hier 15 Punkte zu erlangen ist eine Seltenheit.
Deshalb könnte FirstCash $FCFS (+0,12 %) für euch vielleicht eine CORE Aktie sein.
Als Weltmarktführer im Pfandleihgeschäft profitiert das Unternehmen von wirtschaftlicher Unsicherheit, da die Nachfrage nach Kleinkrediten und günstigen Gebrauchtwaren in Zeiten hoher Inflation und restriktiver Bankenpolitik steigt. Durch die aggressive Expansion in unterversorgte Märkte Lateinamerikas und die Integration digitaler Point-of-Sale-Finanzierungen (AFF) erschließt sich FirstCash kontinuierlich neue, margenstarke Kundengruppen. FirstCash überzeugt durch ein nahezu risikofreies Kreditmodell, hohe operative Margen im Einzelhandel eher selten.
FirstCash Holdings, Inc. ist ein international tätiger Betreiber von Pfandhäusern mit mehr als 3.000 Filialen, die eine breite Palette an Schmuck, Elektronik, Werkzeugen, Haushaltsgeräten, Sportartikeln, Musikinstrumenten und anderen Waren ankaufen und verkaufen sowie kleine, ohne Rückgriffsmöglichkeit gewährte Pfandkredite vergeben, die durch verpfändete bewegliche Sachen besichert sind. Über ihre hundertprozentige Tochtergesellschaft American First Finance (AFF) bietet das Unternehmen zudem Mietkauf- und Finanzierungslösungen für Konsumgüter und Dienstleistungen an. Das Unternehmen ist in vier Segmenten tätig: Pfandleihe in den Vereinigten Staaten (U.S. Pawn); Pfandleihe in Lateinamerika (LatAm Pawn); Pfandleihe im Vereinigten Königreich (U.K. Pawn) und Zahlungslösungen für den Einzelhandel am Point of Sale (American First Finance oder AFF). Das Unternehmen ist zudem Anbieter von Zahlungslösungen am Point-of-Sale für Einzelhändler von Konsumgütern und Dienstleistungen. Der Geschäftsbereich Zahlungslösungen für den Einzelhandel am Point-of-Sale umfasst ausschließlich die Geschäftstätigkeit von AFF, die sich auf Mietkaufprodukte und die Bereitstellung weiterer Zahlungsoptionen für die Einzelhandelsfinanzierung konzentriert.
Mitarbeiterzahl: 20.000
FirstCash berichtet über Rekordergebnisse des ersten Quartals; Der Umsatz stieg um 26 %, was zu einem Gewinnwachstum pro Aktie um 30 % führte; Das Wachstum der Pfandforderungen beschleunigt sich; Umsatzprognose für 2026 erhöht
23. April 2026 06:00 ET | Quelle: FirstCash, Inc.
FirstCash berichtet über Rekordergebnisse des ersten Quartals;
IR — Investor Relations_May 2026_vFINAL
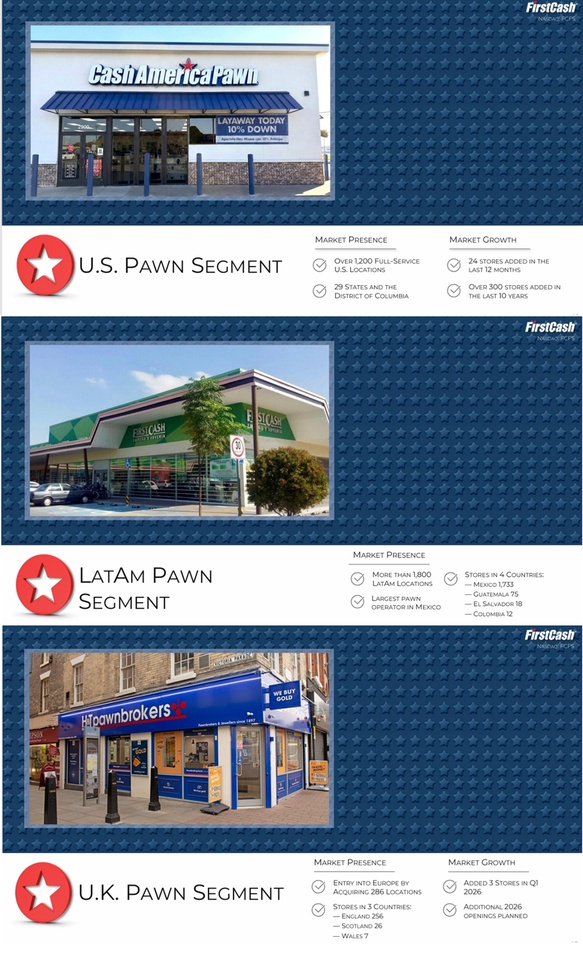
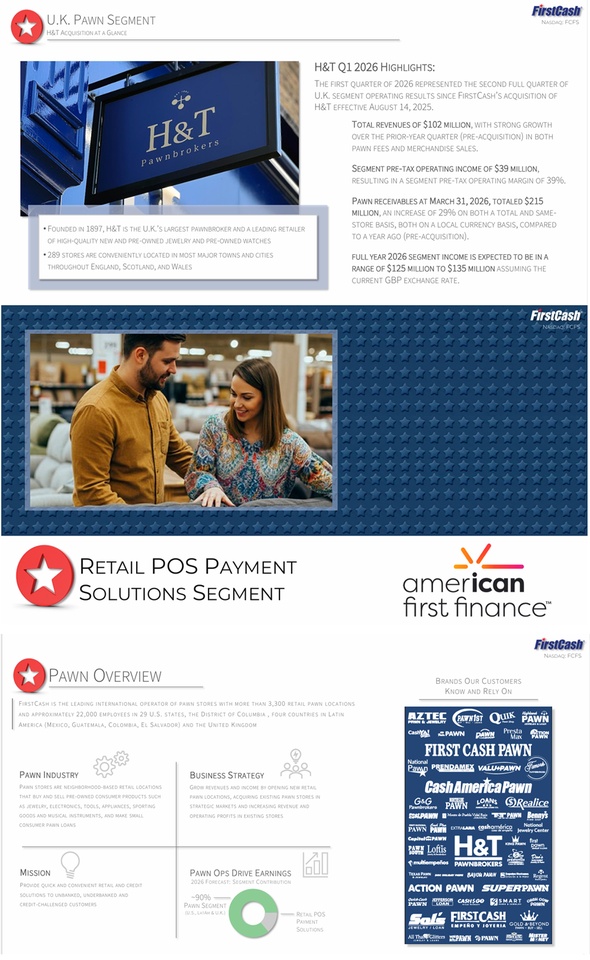
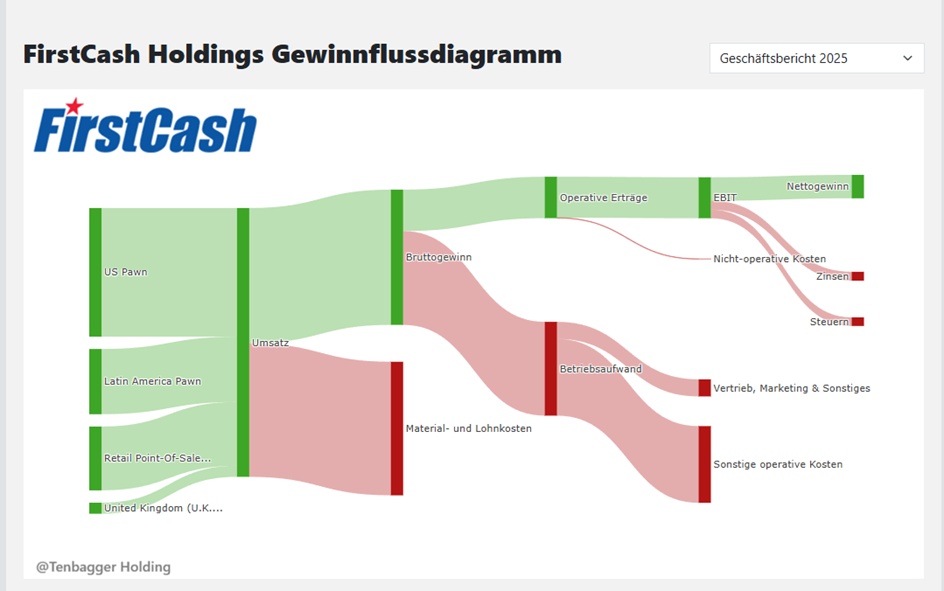
Umsatzverteilung nach Geschäftsbereich:
2025 (USD)
U.S. Pawn 1,75 Mrd.
Latin America Pawn 890 Mio.
U.K. Pawn 151 Mio.
Retail POS Payment Solutions 870 Mio.
Intersegment Eliminations -2,74 Mio.
Geografische Umsatzverteilung:
2024 (USD)
Other Latin America 47,46 Mio.
U.S. 2,58 Mrd.
Mexiko 764 Mio.
💬 Juan‑Fazit zu den Finanzkennzahlen (2025–2028)
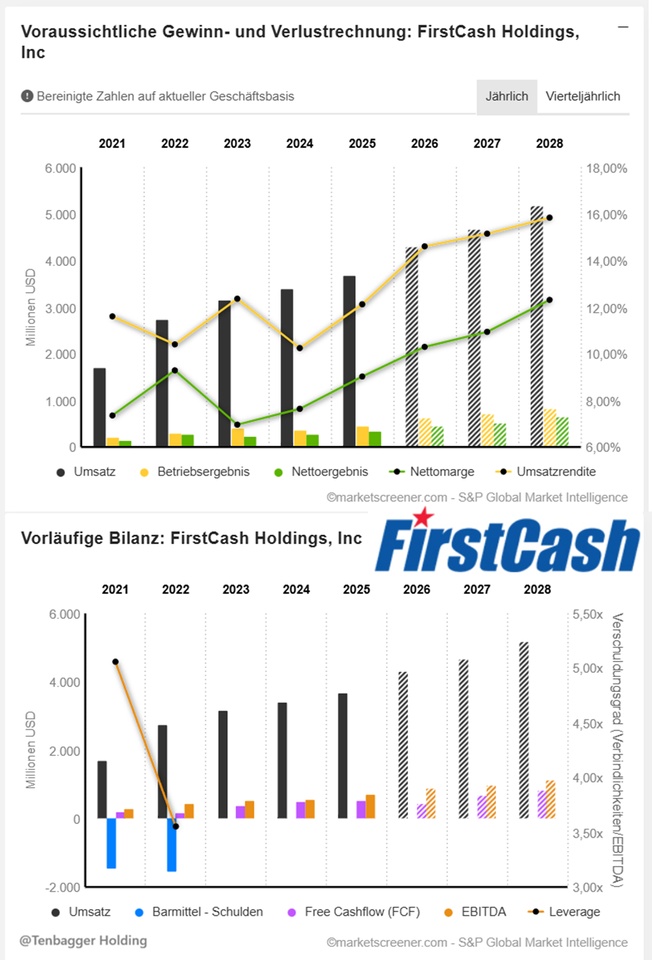
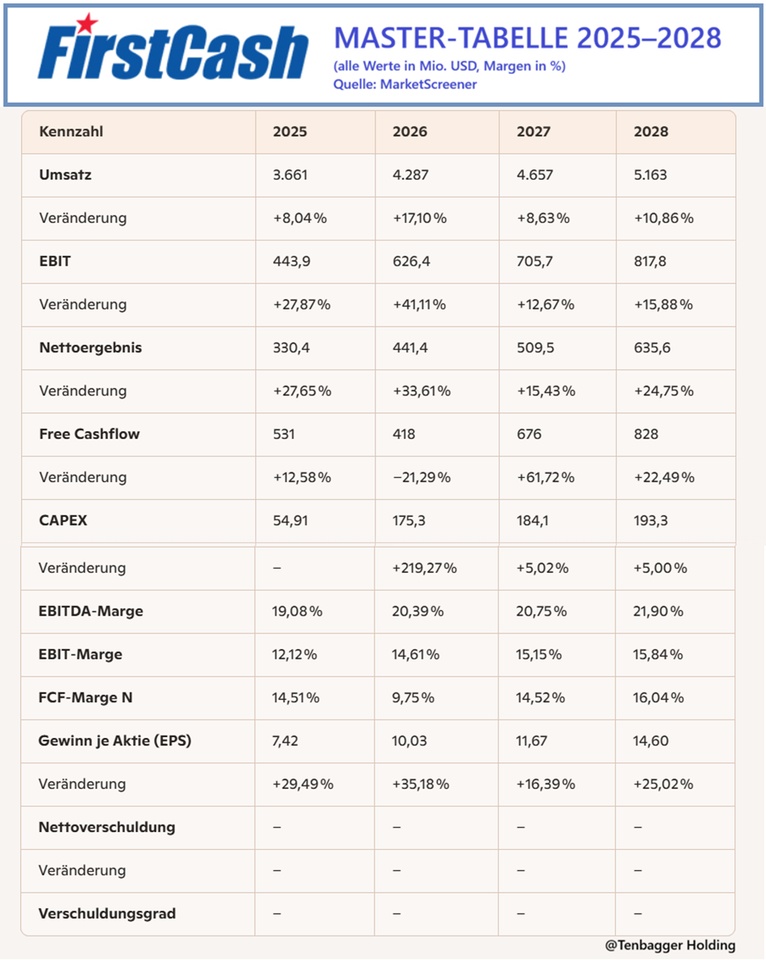
„FCFS liefert ein richtig sauberes Zahlenbild. Der Umsatz wächst stabil zweistellig, aber der eigentliche Star ist die Margenexpansion: EBIT‑Marge steigt von 12 % auf fast 16 %, das ist für ein Pfand‑/Retail‑Hybridmodell beeindruckend.
Das Nettoergebnis zieht kräftig mit, und das EPS legt jedes Jahr zweistellig zu — 2028 sogar +25 %. Der Free Cashflow schwankt zwar, aber der Trend zeigt klar nach oben und endet 2028 auf einem starken Niveau.
Nettoverschuldung gleich Null, operativ wirkt das Modell robust und cash‑stark. Insgesamt: solide Wachstumsstory mit stetiger Profitabilitätsverbesserung.
Kein Hype — einfach ein sauber laufender Cash‑Generator.“
Marktwert 10.214
Anzahl der Aktien (in Tausend) 43.837
Datum der Veröffentlichung 05,02,2026
Kurz‑Fazit (Juan‑Style)
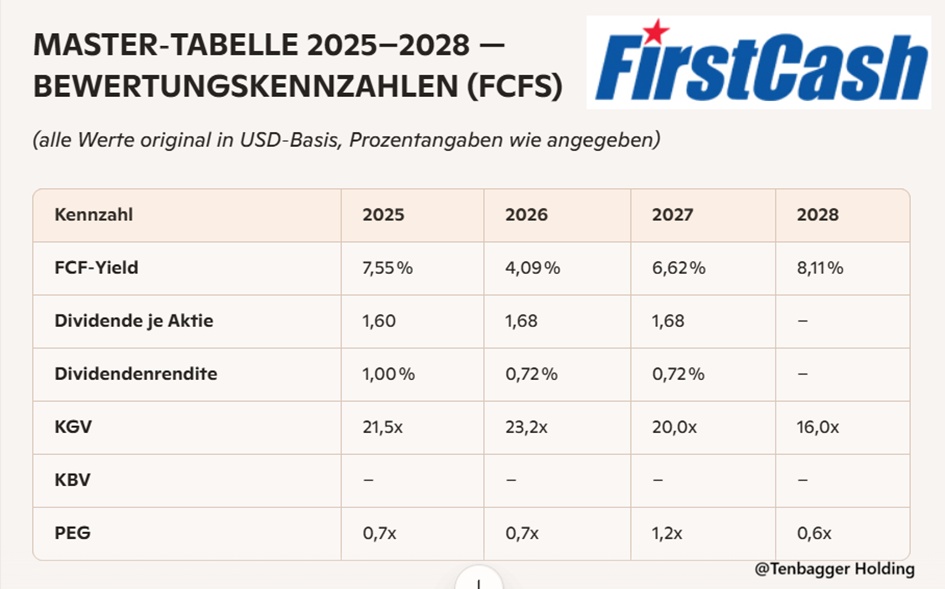
„Bewertung bleibt entspannt: KGV fällt Richtung 16x, PEG pendelt überwiegend im unterbewerteten Bereich, und der FCF‑Yield steigt bis über 8 %. Dividende ist nett, aber nicht der Treiber. Insgesamt: solide Value‑Basis mit Cashflow‑Punch.“
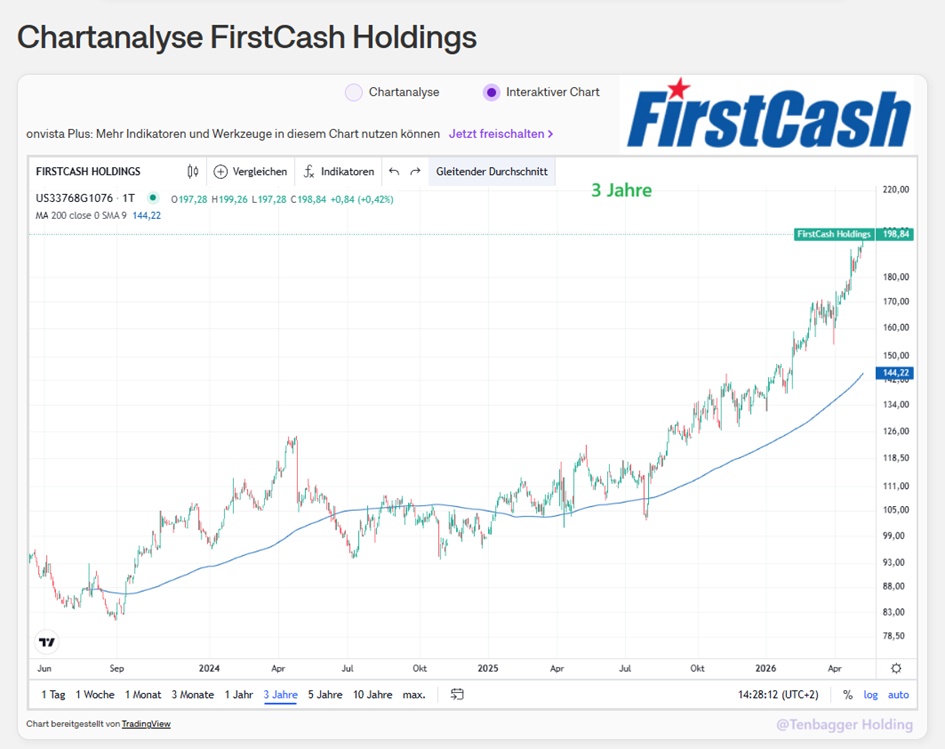
Kurs: 196,50€ 13,05,2026 um 9:22 Uhr


