
Plug Power, der US-Spezialist für Wasserstoff und Brennstoffzellen, ist an der Börse zum Pennystock geschrumpft: Die Aktie schloss am 09.11.2026 an der Nasdaq bei 1,50 USD (+3,4 %) und liegt damit rund 65 % unter ihrem 52-Wochen-Hoch von 4,33 USD aus dem Juni 2026. Ausgerechnet jetzt liefert das Unternehmen die besten Quartalszahlen seit Jahren. Im dritten Quartal 2026 stieg der Umsatz um 13 % auf 200,6 Mio. USD und lag damit leicht über den Erwartungen der Analysten. Die Bruttomarge verbesserte sich von −68 % im Vorjahr auf rund −3 %, der Mittelabfluss sank auf ein Rekordtief von 28 Mio. USD, und zum ersten Mal seit Langem musste Plug Power kein frisches Geld bei den Aktionären einsammeln. Der ausgewiesene Nettogewinn von 99,8 Mio. USD ist allerdings nur ein Buchgewinn aus der Neubewertung von Wandelanleihen und Optionsscheinen, operativ steht weiter ein Verlust von 75,3 Mio. USD. Das Management bestätigt die Prognose von 15 bis 16 % Umsatzwachstum für 2026 und will im vierten Quartal erstmals ein positives EBITDAS erreichen. Analysten sehen im Schnitt rund 3,39 USD, die Spanne reicht aber von 1,20 bis 7,00 USD. Charttechnisch entscheidet für mich die Marke von 1,77 USD, ob aus der fundamentalen Wende auch eine Trendwende im Chart wird.
Die wichtigsten Punkte
- Q3 2026: Umsatz 200,6 Mio. USD (+13 %), Bruttomarge rund −3 % nach −68 % im Vorjahr
- Operativer Verlust 75,3 Mio. USD nach 348,8 Mio. USD, Nettogewinn 99,8 Mio. USD nur durch Buchgewinne
- Mittelabfluss 28 Mio. USD (Rekordtief), keine neue Kapitalaufnahme im Quartal
- Prognose bestätigt: 15 bis 16 % Umsatzwachstum 2026, positives EBITDAS im vierten Quartal
- Analysten: Ø-Kursziel rund 3,39 USD (19 Analysten, Konsens Halten), Spanne 1,20 bis 7,00 USD
- Chartmarken: Trigger 1,77 USD, Ziele 2,54 und 4,63 USD, Unterstützung 1,11 USD, Vorjahrestief 0,689 USD
Welche Kennzahlen hat die Plug Power Aktie aktuell?
Die Plug Power Aktie schloss am 09.11.2026 an der Nasdaq bei 1,50 USD (+3,4 %) und notiert damit nur knapp über ihrem 52-Wochen-Tief von 1,30 USD.
In Euro kostet das Papier rund 1,35 EUR. Bei rund 1,40 Mrd. ausgegebenen Aktien kommt Plug Power auf einen Börsenwert von rund 2,1 Mrd. USD. Eine Dividende zahlt das Unternehmen nicht, stattdessen hat sich die Zahl der Aktien in den vergangenen Jahren durch Kapitalerhöhungen vervielfacht.
Welche Nachrichten bewegen die Plug Power Aktie aktuell?
Die Plug Power Aktie bewegen aktuell vor allem die Q3-Zahlen vom 09.11.2026: Umsatz über den Erwartungen, Bruttomarge fast ausgeglichen und ein Mittelabfluss auf Rekordtief.
Davor war die Aktie im Oktober auf ein 52-Wochen-Tief gerutscht, nachdem Morgan Stanley und Susquehanna ihre Kursziele gesenkt hatten. Am 19.11.2026 folgt mit dem Plug Symposium der nächste Termin, bei dem das Management seine Pläne für die kommenden Jahre vorstellen will. Dass auch ein ganzer Energiekonzern nach Jahren voller Verluste die Kurve kriegen kann, zeigt meine Analyse zur Siemens Energy Aktie – dort hat die Börse die Wende am Ende spektakulär belohnt.
Was sagt das Management von Plug Power zu den Q3-Zahlen?
CEO Jose Luis Crespo sieht in den Q3-Zahlen den anhaltenden Fortschritt hin zu einem stärkeren und profitableren Plug Power: mehr Umsatz, bessere Margen und deutlich weniger Mittelabfluss durch diszipliniertes Wirtschaften.
Der Fokus liege weiter darauf, die Kostenstruktur zu hebeln, Zusagen an Kunden einzuhalten und nachhaltiges Wachstum aufzubauen. Das Spar- und Umbauprogramm „Project Quantum Leap“ hat die Betriebskosten im dritten Quartal um rund 69 % auf 69,9 Mio. USD gedrückt.
Was gut lief: Im Gabelstapler-Geschäft hat Plug Power 1.136 Brennstoffzellen-Antriebe (GenDrive) ausgeliefert, 110 % mehr als im Vorjahr, die Service-Marge lag bei rund 31 %. Beim Wasserstoff-Verkauf verbesserte sich die Bruttomarge von rund −79 % auf rund −52 %, der Umsatz damit stieg um 6 % auf 38,1 Mio. USD. Bei den Elektrolyseuren kamen neue Aufträge hinzu, unter anderem 280 MW von Arcadia eFuels für ein Projekt in Dänemark und 50 MW von Orica für den Hunter Valley Hydrogen Hub in Australien.
Der Haken: Der Nettogewinn von 99,8 Mio. USD ist kein echter Gewinn. Er entsteht aus nicht zahlungswirksamen Buchgewinnen von rund 192 Mio. USD, weil Wandelanleihen und Optionsscheine nach dem Kursrutsch niedriger bewertet werden. Operativ verlor Plug Power weiter 75,3 Mio. USD, der verwässerte Gewinn je Aktie lag bei 0,00 USD. Die frei verfügbare Liquidität ist seit Jahresbeginn von 368,5 auf 134,1 Mio. USD geschrumpft.
Ausblick: Plug Power bestätigt für 2026 ein Umsatzwachstum von 15 bis 16 %. Auf Basis von 710 Mio. USD im Jahr 2025 entspricht das rund 816 bis 824 Mio. USD, für das vierte Quartal bleiben damit rechnerisch rund 274 bis 281 Mio. USD. Im vierten Quartal soll das EBITDAS erstmals positiv sein, der Mittelabfluss soll etwa auf dem Niveau des dritten Quartals bleiben. Weitere Details will das Management beim Plug Symposium am 19.11.2026 nennen.
Was macht Plug Power — und womit verdient das Unternehmen sein Geld?
Plug Power ist ein US-Unternehmen aus dem Bundesstaat New York, das sein Geld mit Brennstoffzellen-Antrieben für Gabelstapler, mit Wasserstoff-Lieferungen und zunehmend mit Elektrolyseuren zur Herstellung von grünem Wasserstoff verdient.
Gegründet 1997, beschäftigt das Unternehmen rund 2.300 Mitarbeiter und hat nach eigenen Angaben mehr als 76.000 Brennstoffzellen-Systeme und 280 Wasserstoff-Tankstellen ausgeliefert. Plug Power gilt als weltgrößter Abnehmer von flüssigem Wasserstoff.
Brennstoffzellen für die Logistik: Das Kerngeschäft sind die GenDrive-Antriebe für Gabelstapler in großen Lagerhallen, etwa bei Amazon und Walmart. Statt Batterien laden die Stapler in wenigen Minuten Wasserstoff nach. Dazu kommen Wartungsverträge und Mietmodelle (Power Purchase Agreements), mit denen Kunden die Anlagen nutzen, ohne sie zu kaufen.
Wasserstoff-Lieferung: Plug Power produziert und liefert den Wasserstoff für seine Kunden selbst, aktuell mit einer Kapazität von rund 40 Tonnen pro Tag. Dieses Geschäft war lange ein Verlustbringer, weil der Wasserstoff teurer eingekauft als verkauft wurde. Im dritten Quartal brachte es 38,1 Mio. USD Umsatz bei einer Marge von rund −52 %.
Elektrolyseure (GenEco): Der Hoffnungsträger. Mit Elektrolyseuren wird Wasser per Strom in Wasserstoff und Sauerstoff gespalten. In den letzten zwölf Monaten bis 30.06.2026 kamen laut Aktienfinder rund 198 Mio. USD Umsatz aus diesem Bereich, damit ist es das größte Segment. Projekte laufen unter anderem mit Galp in Portugal (100 MW), Iberdrola und bp in Spanien (25 MW) sowie Arcadia eFuels in Dänemark (280 MW).
So verdient Plug Power Geld: Geld kommt vor allem über den Verkauf von Anlagen, Service und Wasserstoff herein. Das Problem: Lange kosteten Herstellung und Lieferung mehr, als die Kunden zahlten. Wie ein reiner Elektrolyseur-Hersteller aus Europa mit dem gleichen Problem kämpft, zeigt meine Analyse zur Nel ASA Aktie – dort ist die Wasserstoff-Euphorie längst brutaler Ernüchterung gewichen.
Fundamentalanalyse: Was ist die Plug Power Aktie nach der Margenwende wert?
Fundamental ist die Plug Power Aktie mit klassischen Kennzahlen nicht zu bewerten, denn das Unternehmen schreibt seit seiner Gründung Verluste – entscheidend sind deshalb Marge, Mittelabfluss und Liquidität.
Ein KGV gibt es nicht. Beim Kurs-Umsatz-Verhältnis liegt Plug Power bei einem Börsenwert von rund 2,1 Mrd. USD und einem Umsatz von rund 768 Mio. USD in den letzten zwölf Monaten bei etwa 2,7. Laut Aktienfinder lässt sich mangels Gewinn kein verlässlicher fairer Wert berechnen. Wie es um das Geschäft steht, zeigt die Gewinnflussrechnung deshalb besser als jede Bewertungskennzahl.
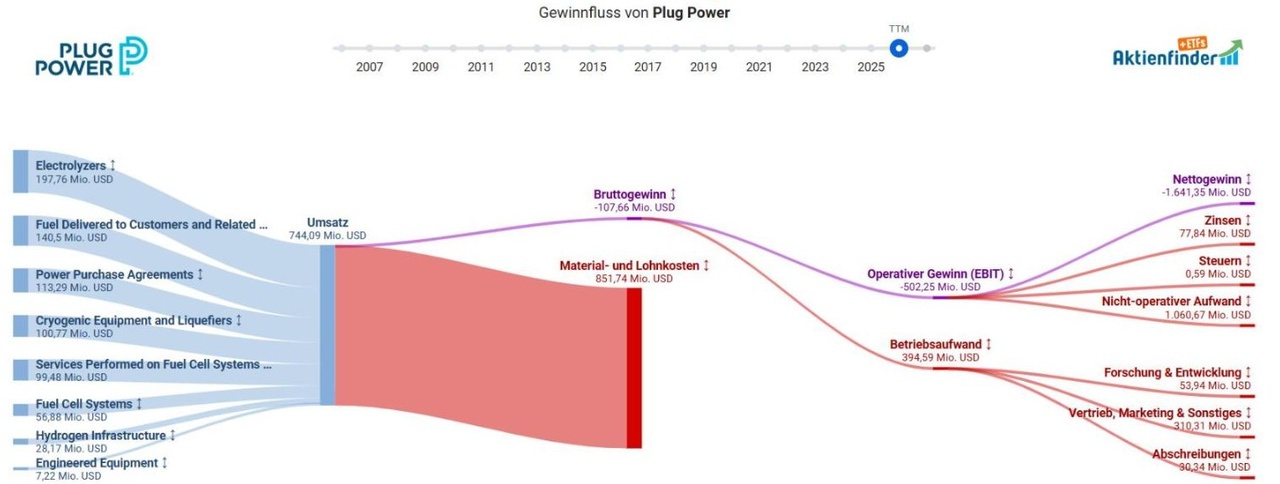
Gewinnflussrechnung: Die Grafik verfolgt jeden Dollar Umsatz der letzten zwölf Monate bis 30.06.2026 von links nach rechts. Rund 744 Mio. USD kamen laut Aktienfinder herein, die größten Blöcke stammen aus Elektrolyseuren (198 Mio. USD), Wasserstoff-Lieferungen (141 Mio. USD), Mietmodellen (113 Mio. USD) und Kryotechnik (101 Mio. USD). Schon beim ersten Schritt kippt der Fluss: Material- und Lohnkosten von rund 852 Mio. USD liegen höher als der Umsatz, der Bruttogewinn ist mit rund −108 Mio. USD negativ. Danach folgen Betriebskosten von rund 395 Mio. USD, der operative Verlust liegt bei rund 502 Mio. USD. Den Rest erledigen Abschreibungen auf Anlagen, Zinsen und weitere Sonderaufwendungen von über 1 Mrd. USD. Unter dem Strich stand ein Verlust von rund 1,64 Mrd. USD. Kurz gesagt: Bis Mitte 2026 hat Plug Power mit jedem verkauften Produkt Geld verloren.
Umsatzentwicklung: Genau hier setzt das dritte Quartal an. Der Umsatz stieg um 13 % auf 200,6 Mio. USD, getrieben vor allem von Anlagenverkäufen (105,7 Mio. USD), Service (29,0 Mio. USD, +47 %), Mietmodellen (27,7 Mio. USD) und Wasserstoff (38,1 Mio. USD). Nach neun Monaten steht ein Plus von rund 12 % auf 542,4 Mio. USD. Die Umsatzkosten fielen gleichzeitig von 297,2 auf 206,0 Mio. USD, sodass die Bruttomarge von −68 % auf rund −3 % sprang. Im Gesamtjahr 2025 lag der Umsatz bei 710 Mio. USD (+13 %). Damit die Prognose von 15 bis 16 % Wachstum für 2026 aufgeht, muss das vierte Quartal mit rund 274 bis 281 Mio. USD das stärkste der Firmengeschichte werden, rund ein Viertel mehr als im Vorjahresquartal mit 225,2 Mio. USD.
Liquidität und Verwässerung: Ende September verfügte Plug Power über 134,1 Mio. USD frei verfügbare Mittel und weitere 468,9 Mio. USD, die als Sicherheiten für Projekte und Mietmodelle gebunden sind. Dem stehen Wandelanleihen mit einem Buchwert von 470,7 Mio. USD und Finanzierungsverpflichtungen von 194,7 Mio. USD gegenüber. Bei einem Mittelabfluss von rund 28 Mio. USD pro Quartal reicht das Polster rechnerisch einige Quartale, ein Rückfall auf frühere Werte von über 100 Mio. USD wäre dagegen gefährlich. Für Aktionäre war die Finanzierung bisher teuer: Die Zahl der ausgegebenen Aktien liegt inzwischen bei rund 1,40 Mrd., und im Februar 2026 wurde der Rahmen auf 3,0 Mrd. genehmigte Aktien verdoppelt. Allein die Optionsscheine vom Oktober 2025 berechtigen zum Kauf von 185,4 Mio. Aktien, dazu kommen Wandelanleihen über 375 Mio. USD mit Laufzeit bis 2033.
Vergleich mit der Konkurrenz: Im Wasserstoff- und Brennstoffzellen-Sektor ist die Kluft riesig. Bloom Energy steigerte den Umsatz im dritten Quartal 2026 um 138 % auf 1,24 Mrd. USD, verdient mit einer Bruttomarge von 33,8 % operativ Geld und wird mit rund 57 Mrd. USD bewertet, also mit einem Vielfachen des Umsatzes. Wie stark der Strombedarf der Rechenzentren diese Aktie getrieben hat, zeigt meine Analyse zur Bloom Energy Aktie. Nel ASA meldete für das dritte Quartal einen Umsatzrückgang um 63 % auf 112 Mio. NOK, aber einen Auftragseingang von 253 Mio. NOK (+339 %). Ballard Power notiert wie Plug Power unter 2 USD, ITM Power hat zuletzt seine Umsatzprognose angehoben. Im Vergleich ist Plug Power mit einem Kurs-Umsatz-Verhältnis von etwa 2,7 günstig bewertet, aber eben nur, weil das Unternehmen noch kein Geld verdient.
Plug Power Aktie Kursziele und Prognose 2026
Die Analysten sehen für die Plug Power Aktie im Schnitt ein Kursziel von rund 3,39 USD, charttechnisch muss die Aktie aber zuerst die Marke von 1,77 USD nachhaltig überwinden, um eine Trendwende einzuleiten.
Die Spanne der Kursziele ist extrem: Morgan Stanley sieht nur 1,20 USD, H.C. Wainwright dagegen 7,00 USD. Wie wild eine spekulative Zukunftsaktie zwischen Euphorie und Absturz hin- und herschwingen kann, zeigt auch meine Analyse zur D-Wave Quantum Aktie.
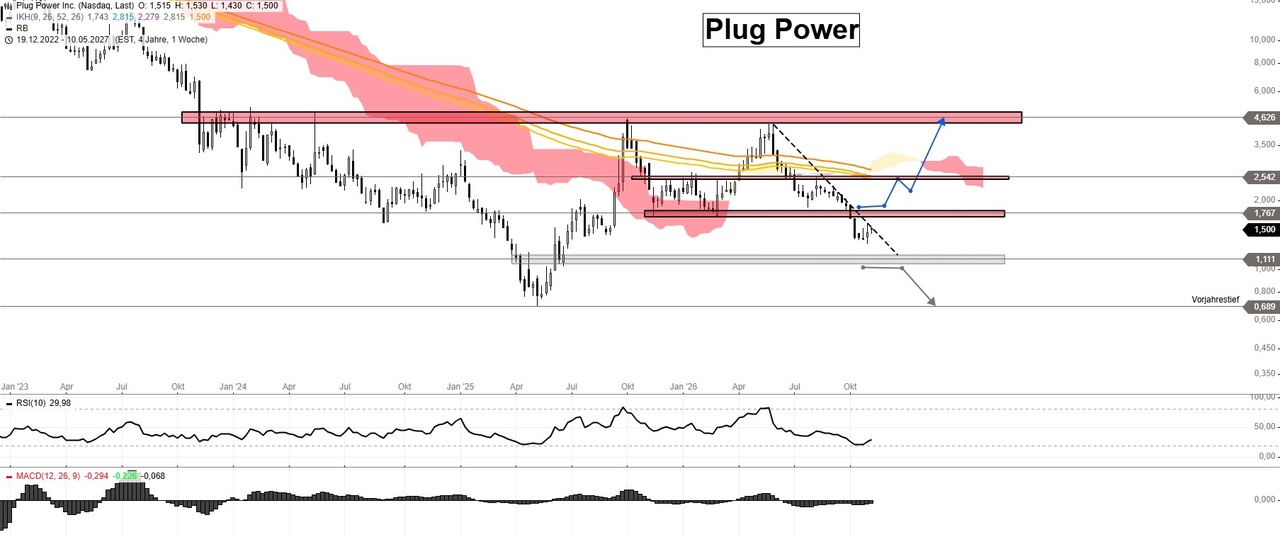
Wichtige Kursmarken:
- 52-Wochen-Hoch: 4,33 USD (Juni 2026)
- Aktueller Kurs: 1,50 USD (Nasdaq-Schluss 09.11.2026, +3,4 %), rund 1,35 EUR
- Erster Widerstand und Triggermarke: 1,77 USD (rote Zone, zuletzt unterschritten im Oktober 2026)
- Zweiter Widerstand: 2,54 USD (rote Zone, Bereich der gleitenden Durchschnitte)
- Dritter Widerstand: 4,63 USD (rote Widerstandszone, Hochs von 2024 und 2025)
- Kritische Marke nach unten: 1,11 USD (graue Unterstützung)
- Ziel bei einem Bruch: Vorjahrestief bei 0,689 USD (Mai 2025)
Analysten-Kursziele:
- Ø-Kursziel: ca. 3,39 USD (19 Analysten, Konsens Halten; MarketScreener Ø 3,387 USD, stockanalysis Ø 3,39 USD)
- H.C. Wainwright: Buy, 7,00 USD (29.09.2026)
- Clear Street: Buy, 3,50 USD (28.04.2026)
- Susquehanna: Neutral, 1,75 USD (14.10.2026, zuvor 2,50 USD)
- Morgan Stanley: Underweight, 1,20 USD (14.10.2026, zuvor 1,65 USD)
Chartanalyse:
Trendwende auch im charttechnischen Bereich? Der Wochenchart von Plug Power zeigt eine Aktie, die seit Jahren im freien Fall war. Nach dem Absturz auf das Vorjahrestief von 0,689 USD im Mai 2025 folgte eine wilde Erholung bis an die rote Widerstandszone bei 4,63 USD, an der die Aktie im Oktober 2025 und noch einmal im Juni 2026 scheiterte. Seitdem ging es entlang einer fallenden Abwärtstrendlinie wieder steil bergab, im Oktober durchschlug der Kurs auch die Zone bei 1,77 USD. Aktuell notiert die Aktie bei 1,50 USD unter der Ichimoku-Wolke und deutlich unter den gleitenden Durchschnitten im Bereich von rund 2,3 bis 2,8 USD. Der RSI(10) liegt mit 29,98 nahe am überverkauften Bereich, der MACD leicht im Minus. Die Verkäufer haben das Kommando, doch ihr Druck lässt erkennbar nach.
Eine nachhaltige Aufwärtsbewegung bis 2,54 USD und dann darüber hinaus bis 4,63 USD wäre durchaus vorstellbar. Allerdings muss dazu zunächst 1,77 USD nachhaltig überschritten werden. Erst dann wäre die Abwärtstrendlinie geknackt, und der Weg in Richtung 2,54 USD frei. Dort dürfte es nach meinem Chart zu einem Rücksetzer kommen, bevor die Aktie im Erfolgsfall den großen Sprung an die rote Widerstandszone bei 4,63 USD wagt. Das wäre vom aktuellen Kurs aus mehr als eine Verdreifachung.
Solange die Aktie noch über 1,11 USD notiert, hat sie leicht bullische Tendenzen. Unterhalb von 1,11 USD dürfte dagegen das Vorjahrestief bei 0,689 USD wieder angesteuert werden. Spätestens dann würde die Aktie auch wieder unter die für die Nasdaq wichtige Marke von 1 USD fallen. Für mich kommt nur die prozyklische Longposition in Frage, also erst dann, wenn der Markt die Wende mit einem Anstieg über 1,77 USD bestätigt. Insgesamt ist das Geschäft sowie die Aktie selbst hochspekulativ und nichts für schwache Nerven.
Chancen und Risiken der Plug Power Aktie
Chancen:
- ✅ Bruttomarge von −68 % auf rund −3 % verbessert, Mittelabfluss auf Rekordtief von 28 Mio. USD
- ✅ Positives EBITDAS im vierten Quartal 2026 angepeilt
- ✅ Gabelstapler-Antriebe +110 %, Service-Marge rund 31 %
- ✅ Elektrolyseur-Aufträge (Arcadia 280 MW, Orica 50 MW), Pipeline rund 8 Mrd. USD
- ✅ Kurs-Umsatz-Verhältnis von nur rund 2,7, RSI nahe überverkauft
- ✅ Anstieg über 1,77 USD öffnet den Weg bis 2,54 und 4,63 USD
Risiken:
- ⚠️ Operativer Verlust 75,3 Mio. USD, Nettogewinn nur Buchgewinn
- ⚠️ Freie Liquidität auf 134,1 Mio. USD geschrumpft
- ⚠️ Starke Verwässerung: 1,40 Mrd. Aktien, Rahmen auf 3,0 Mrd. verdoppelt
- ⚠️ Kurs nur 50 % über der Nasdaq-Mindestmarke von 1 USD
- ⚠️ Prognose erfordert ein Rekordquartal mit rund 274 bis 281 Mio. USD Umsatz
- ⚠️ Bruch unter 1,11 USD öffnet den Weg bis 0,689 USD
Fazit: Plug Power Aktie – Wende geschafft oder Pennystock-Falle?
Plug Power hat im dritten Quartal 2026 operativ die beste Vorstellung seit Jahren abgeliefert, doch die Wende ist noch nicht geschafft: Erst ein nachhaltiger Anstieg über 1,77 USD würde sie auch im Chart bestätigen.
Die Fortschritte sind beeindruckend. Die Bruttomarge ist von −68 % auf rund −3 % gesprungen, der Mittelabfluss mit 28 Mio. USD so niedrig wie nie, und zum ersten Mal seit Langem kam das Quartal ohne frisches Aktionärsgeld aus. Gelingt im vierten Quartal das angekündigte positive EBITDAS, wäre das ein echter Meilenstein für ein Unternehmen, das seit fast 30 Jahren Verluste schreibt.
Auf der anderen Seite steht ein ehrlicher Blick auf die Risiken: Der Nettogewinn ist nur ein Buchgewinn, operativ verbrennt Plug Power weiter Geld, die freie Liquidität ist auf 134,1 Mio. USD geschrumpft, und jede neue Finanzierungsrunde verwässert die Aktionäre weiter. Der Kurs von 1,50 USD liegt nur noch 50 % über der Nasdaq-Mindestmarke von 1 USD. Charttechnisch wäre eine nachhaltige Aufwärtsbewegung bis 2,54 USD und darüber hinaus bis 4,63 USD durchaus vorstellbar, wenn 1,77 USD nachhaltig überschritten wird. Solange die Aktie über 1,11 USD notiert, hat sie leicht bullische Tendenzen. Darunter droht der Rückfall bis zum Vorjahrestief bei 0,689 USD. Für mich kommt nur die prozyklische Longposition in Frage. Die Plug Power Aktie ist und bleibt hochspekulativ und nichts für schwache Nerven.
Wer nach so viel Nervenkitzel einen ruhigeren Gegenpol mit verlässlicher Dividende sucht, sollte einen Blick in meine Analyse zur Deutsche Telekom Aktie werfen – dort zählt Beständigkeit statt Hoffnung.
Quellen
- Plug Power Pressemitteilung: Third Quarter 2026 Results (09.11.2026, SEC Form 8-K)
- Plug Power Pressemitteilung: Business Progress, Q3-Termin und Plug Symposium (15.10.2026, SEC Form 8-K)
- Plug Power Einladung zur außerordentlichen Hauptversammlung 2026 (SEC DEF 14A)
- Plug Power Investor Relations: Pressemitteilungen und Finanzberichte
- Nasdaq-Schlusskurs Plug Power (PLUG) 09.11.2026: 1,50 USD (+3,45 %), Vortag 1,45 USD, 52-Wochen-Spanne 1,30 / 4,33 USD, Vorjahrestief 0,69 USD (Alpha Vantage Wochenkurse und FMP-Profil, abgeglichen); Euro-Kurs Tradegate (09.11.2026) und Aktienfinder (10.11.2026)
- MT Newswires via MarketScreener: Plug Power Q3 Revenue Rises (09.11.2026), FactSet-Konsens 198,4 Mio. USD; StockStory via Yahoo Finance: Konsens 198,2 Mio. USD, Kurs nach Zahlen (09.11.2026)
- Analysten: MarketScreener (Ø 3,387 USD, 19 Analysten) und stockanalysis.com (Ø 3,39 USD); MarketBeat und Investing.com: Morgan Stanley, Susquehanna (14.10.2026), H.C. Wainwright (29.09.2026), Clear Street (28.04.2026)
- MarketBeat: Plug Power Stockholders Approve Share Increase to 3B (15.02.2026)
- Mercom: Plug Power Q4 2025 Revenue (06.03.2026)
- Bloom Energy Pressemitteilung: Q3 2026 Results (22.10.2026); Nel ASA: Third quarter 2026 results (15.10.2026); ITM Power: FY26 revenue guidance raised (RNS); FMP-Profile Bloom Energy und Ballard Power
- Google Trends, Google Ads Keyword-Planer (Deutschland), Stand 10.11.2026
- Stock3: Wochenchart Plug Power Inc. (Nasdaq, USD), Stand 10.11.2026
- Aktienfinder: Gewinnflussrechnung (letzte zwölf Monate bis 30.06.2026) Plug Power, Stand 10.11.2026
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $PLUG (-0,85 %)?

