Hallo meine Lieben,
während die Meisterschaft heute beginnt, laufen im Hintergrund noch ein paar Qualifikationsspiele.
Aus diesem Grund ist Juan auch heute wieder in den USA angekommen.
Und möchte euch einen evtl. Teilnehmer vorstellen.
Von dem Unternehmen hatte ich euch schon vor 9 Monaten berichtet.
(zu finden im Forum)
Schreibt uns gerne in den Kommentaren ob ihr
Astronics $ATRO (+0,47 %) gerne bei der Meisterschaft spielen sehen wollt.
Das Small-Cap-Unternehmen Astronics Corporation ist ein Anbieter von Spitzentechnologien für die weltweite Luft- und Raumfahrt-, Verteidigungs- und Elektronikindustrie. Zu den Produkten und Dienstleistungen des Unternehmens gehören fortschrittliche Stromerzeugungs-, Verteilungs- und Bewegungssysteme, Beleuchtungs- und Sicherheitssysteme, Avionikprodukte, -systeme und -zertifizierung, Flugzeugstrukturen und automatisierte Testsysteme. Das Unternehmen ist in zwei Segmenten tätig: Luft- und Raumfahrt und Testsysteme. Das Segment Luft- und Raumfahrt entwickelt und fertigt Produkte für die weltweite Luft- und Raumfahrtindustrie. Zu den Produktlinien gehören Beleuchtungs- und Sicherheitssysteme, elektrische Energieerzeugung, -verteilung und Sitzbewegungssysteme, Flugzeugstrukturen, Avionikprodukte, Systemzertifizierung und andere Produkte. Das Segment Test Systems entwirft, entwickelt, fertigt und wartet automatisierte Testsysteme, die die Luft- und Raumfahrt-, Verteidigungs-, Kommunikations- und Nahverkehrsindustrie unterstützen, sowie Trainings- und Simulationsgeräte für kommerzielle und militärische Anwendungen.
Mitarbeiterzahl: 2.700
Zu den Hauptkunden zählen große Flugzeughersteller wie Boeing und Airbus, Airlines und das Militär.
Günstige Bedingungen in der Verteidigungs- und kommerziellen Luft- und Raumfahrt unterstützen das Wachstum. Steigende globale Verteidigungsbudgets halten die Nachfrage nach militärischen Flugzeugprogrammen aufrecht, während die fortgesetzte Ausweitung des Flugverkehrs Fluggesellschaften dazu ermutigt, in Kabinen-Upgrades wie Stromversorgung im Sitz und Flugkonnektivität zu investieren – Bereiche, die mit den Kernkompetenzen von Astronics übereinstimmen. Diese Trends bieten eine solide Grundlage für eine weitere Expansion.
Das Unternehmen profitiert von langen Produktlebenszyklen, hohen Wechselkosten und etablierten Kundenbeziehungen, was nachhaltige Wettbewerbsvorteile und wiederkehrende Umsatzmöglichkeiten schafft. Mit der Verbesserung der Luft- und Raumfahrtmarktbedingungen unterstützen diese Stärken ein mehrjähriges Wachstum und Potenzial zur Margenerholung.
Das Management konzentriert sich auf die Steigerung der Margen durch Kostendisziplin, Stabilisierung der Lieferkette und eine umsichtige Kapitalallokation. Steigende Produktionsvolumina sollen die operative Verschuldung fördern, die Margenerweiterung und einen stärkeren freien Cashflow unterstützen. Das Luft- und Raumfahrtsegment, das die meisten Umsätze generiert, wächst stetig, und ein solider Backlog erhöht die Umsatzsichtbarkeit. Der prognostizierte Umsatzbereich von Astronics für 2026 von 950 bis 990 Millionen US-Dollar spiegelt anhaltende Verteidigungsausgaben und laufende Modernisierungsaktivitäten der Fluggesellschaften wider.
Allerdings können Einschränkungen in der Lieferkette – darunter Rohstoffknappheit, höhere Betriebskosten, eingeschränkte Arbeitskräfte und steigende US-Zölle – Produktionspläne unter Druck setzen und Lieferungen verzögern, was die kurzfristige Leistung beeinträchtigen könnte.
Trotz dieser Risiken liegt die Rendite auf investiertes Kapital (ROIC) von Astronics von 15,8 % deutlich über dem Branchendurchschnitt von 3,3 %. Dies unterstreicht die starke Kapitaleffizienz und den effektiven Einsatz von Ressourcen im Vergleich zu den Wettbewerbern.
Astronics steht kurz davor, durch seinen Nischenfokus, proprietäre Technologien und die Präsenz in säkularen Wachstumstrends im Luft- und Raumfahrtbereich zu wachsen.
Betreuung globaler Kunden
Astronics liefert weltweit Lösungen für führende Unternehmen, darunter:
- Airbus,
- American Airlines
- Bell Hubschrauber
- Boeing
- Carson, Hubschrauber,
- Cirrus Aircraft
- Collins, Aerospace
- Comlux
- Dassault Aviation
- Delta Air Lines
- Embraer
- General Dynamics
- Gogo
- Gulfstream
- Intelsat
- L3Harris
- Leonardo
- Lilium
- Lockheed Martin
- NYC Transit Authority NASA
- Panasonic Avionics
- Raytheon Technologies
- Safran
- Sikorsky
- Southwest Airlines
- Textron
- Thompson Aero Sitzplätze
- United Airlines
- U.S. Army/Navy/Air Force/Marines
- ViaSat
Astronics Corporation Brochure
- Produkte & Lösungen
- Elektrische Antriebssysteme für Flugzeuge
- Individuelles Design & Fertigung
- Notfallsysteme
- IFC-Antennen und Radomsysteme
- Hardware des Bordunterhaltungssystems
- Instrumentierung
- Innenräume & Strukturen
- Beleuchtungssysteme
- Sitzaktuierungssysteme
- Simulation & Training
- Systemzertifizierung
- Test & Messung
- VIP IFEC & CMS-Systeme
- Tochtergesellschaften
- Astronics Advanced Electronic Systems
- Astronics AeroSat
- Astronics Ballard-Technologie
- Astronics Konnektivitätssysteme und Zertifizierung
- Astronics individuelle Steuerungskonzepte
- Astronics DME
- Astronics Luminescent Systems Inc
- Astronics PECO Inc
- Astronics PGA
- Astronics-Testsysteme
Neueste Nachrichten
13. April 2026 • 16:20 Uhr EDT
Astronics ausgewählt, um die Zugangstüren zu den Kraftstofftanks für die Boeing 737 MAX zu liefern
Astronics Corporation meldet starkes Ende des vierten Quartals bis 2025
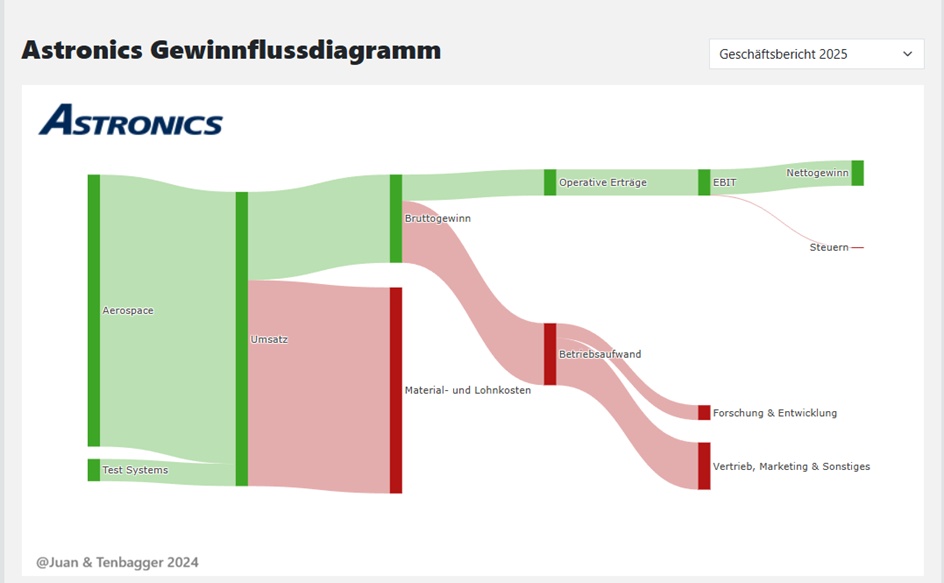
Umsatzverteilung nach Geschäftsbereichen:
2025 (USD)
Aerospace 797 Mio.
Test Systeme 65,24 Mio.
Geografische Umsatzverteilung:
2025 (USD)
USA 615 Mio.
Europe 153 Mio.
Asia 73,26 Mio.
North America (Excluding USA) 14,64 Mio.
Other 3,62 Mio.
South America 2,12 Mio.
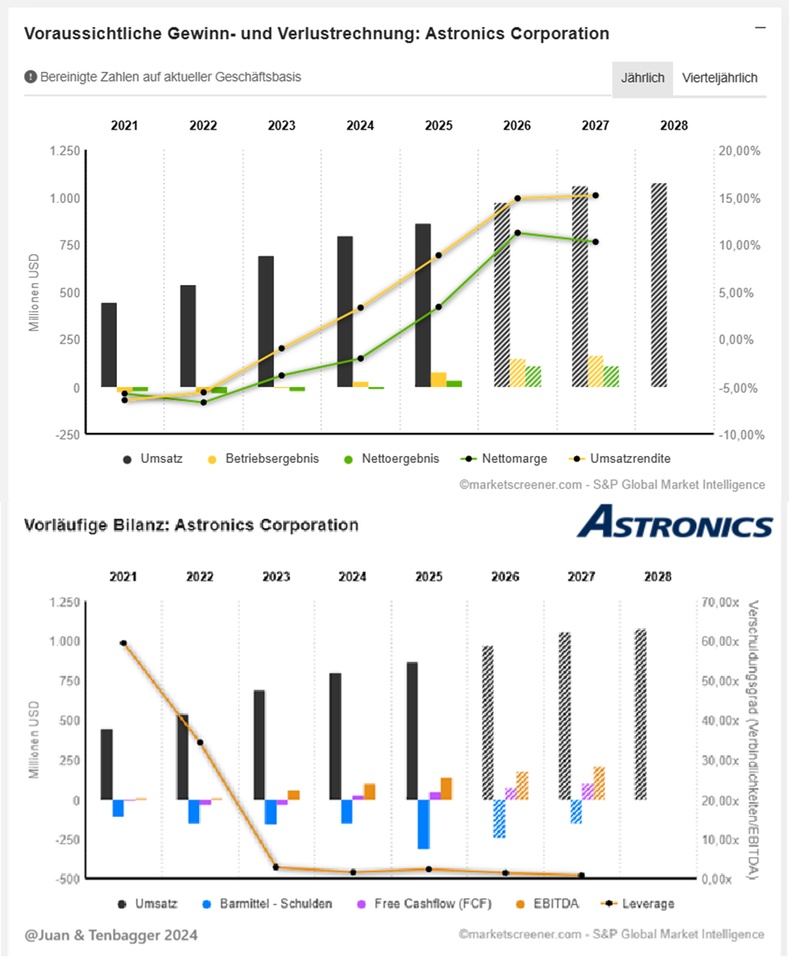
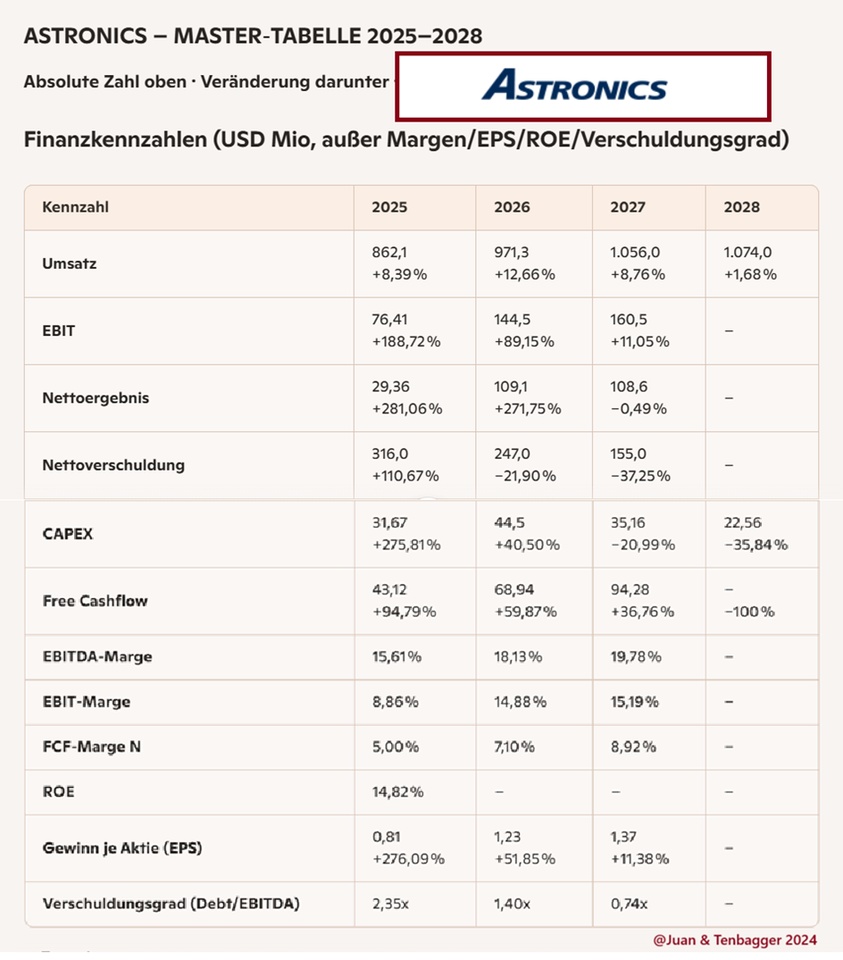
Juan‑Fazit zu den Astronics‑Finanzkennzahlen (2025–2028)
(kompakt, direkt, investorenfokussiert – wie du es von Juan gewohnt bist)
Astronics liefert ein klassisches Turnaround‑Profil, das 2025–2027 richtig Fahrt aufnimmt. Der Umsatz wächst stabil weiter, aber der eigentliche Game‑Changer ist die Margen‑Explosion: EBIT springt von 26 Mio (2024) auf 76 Mio (2025) und dann auf 144 Mio (2026). Das ist kein normales Wachstum – das ist operative Hebelwirkung in Reinform.
Der Free Cashflow dreht sauber ins Positive und steigt bis 2027 auf über 94 Mio. Parallel dazu fällt die Nettoverschuldung von 316 Mio auf 155 Mio – ein massiver De‑Leveraging‑Effekt, der das Risiko im Geschäftsmodell deutlich reduziert. Der Verschuldungsgrad halbiert sich praktisch jedes Jahr.
Die Margen zeigen, dass das Geschäftsmodell wieder funktioniert: EBITDA‑Marge 2025–2027 von 15,6 % → 18,1 % → 19,8 %. Das ist für einen Luftfahrt‑Zulieferer überraschend stark. EPS wächst dreistellig und bestätigt die operative Erholung.
2028 fehlen einige Schätzungen, aber der Trend bis 2027 ist eindeutig: Astronics ist in einer strukturellen Erholungsphase mit starkem Cashflow‑Momentum und sinkendem Risiko. Für Investoren ist das ein typisches Setup, bei dem die Bewertung oft erst spät nachzieht.
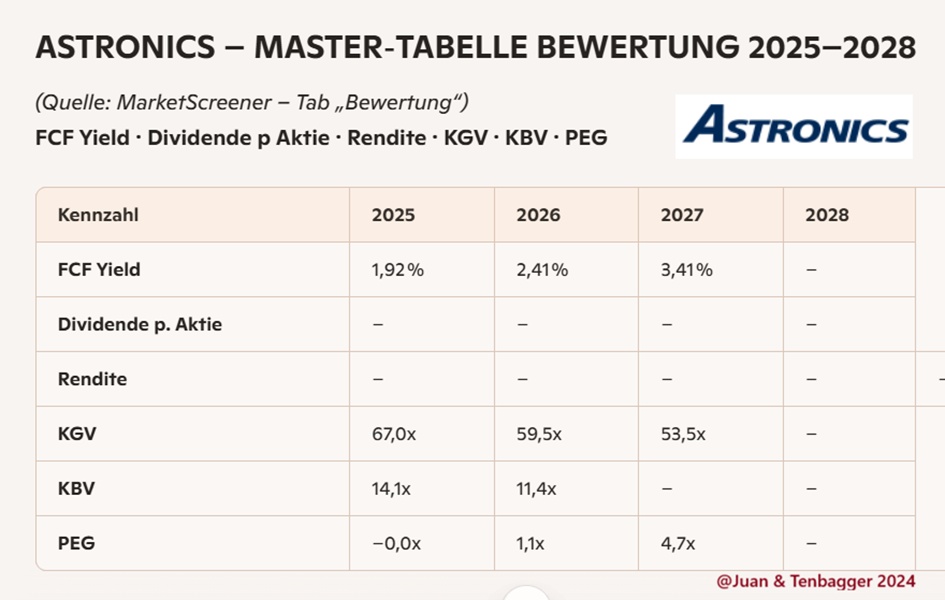
Marktwert 2.611
Anzahl der Aktien (in Tausend) 35.874
Datum der Veröffentlichung 24,02,2026
Juan‑Fazit zu den Bewertungskennzahlen (Astronics)
(kurz, bissig, investorenfokussiert – perfekt passend zu der Bewertungstabelle)
Astronics wirkt aus Bewertungssicht wie ein klassischer Turnaround‑Case, der noch nicht im Kurs angekommen ist. Das FCF‑Yield steigt von mageren 1,9 % auf solide 3,4 % bis 2027 – ein klarer Hinweis, dass der Cashflow‑Hebel funktioniert, während der Markt noch zögert.
Das KGV bleibt hoch (67x → 59x → 53x), aber das ist typisch für Unternehmen, die gerade erst wieder in die Profitabilität zurückkehren. Die Bewertung preist das Risiko der Vergangenheit ein, nicht die Dynamik der Zukunft. Das KBV fällt von 14,1x auf 11,4x – immer noch teuer, aber der Trend zeigt: Bewertung normalisiert sich, während das operative Momentum steigt.
PEG 2026 bei 1,1x ist der einzige echte Bewertungsanker – 2027 mit 4,7x zeigt, dass das Wachstum abflacht, aber nicht kollabiert. Dividende? Null. Rendite? Null. Das Unternehmen steckt jeden Dollar in den Turnaround – und das sieht man in den Zahlen.
Unterm Strich: Astronics ist bewertungstechnisch kein Schnäppchen, aber ein klassischer Re‑Rating‑Kandidat, wenn Cashflow, Margen und De‑Leveraging weiter so liefern. Die Bewertung hinkt dem operativen Momentum hinterher – und genau dort entstehen oft die besten Chancen.
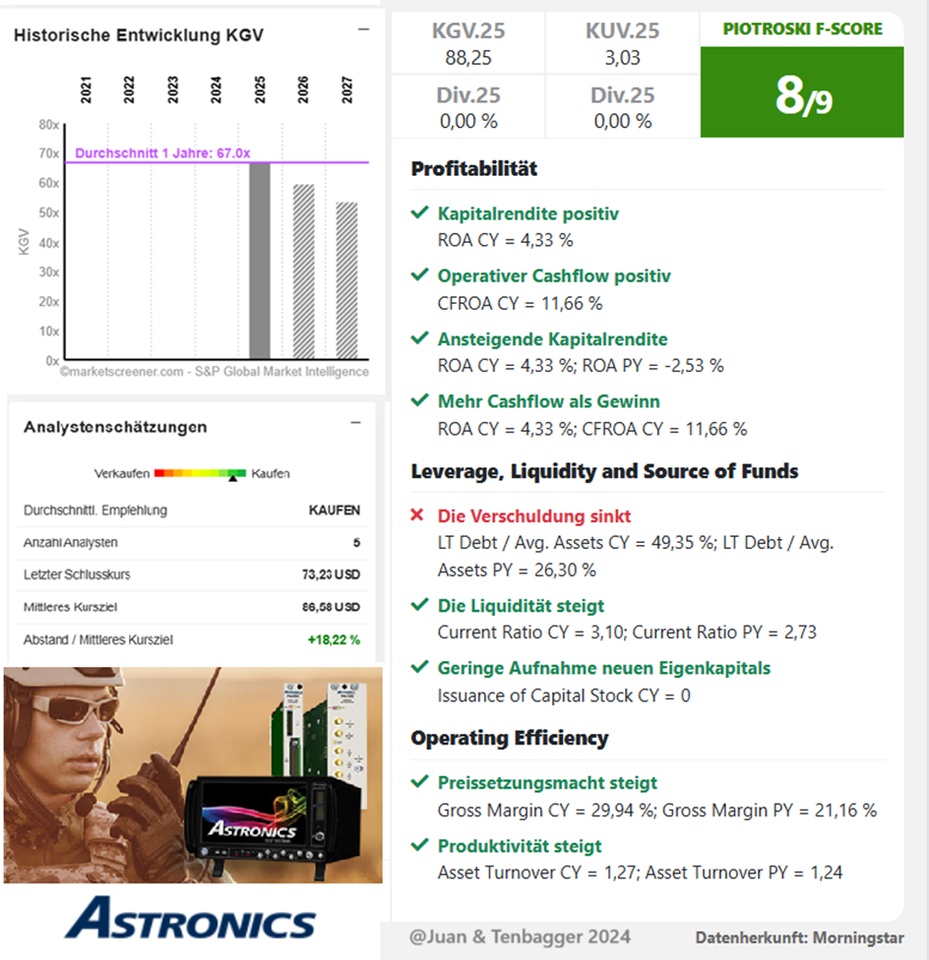
Performance:
1 Woche -4,86 %
1 Monat +7,91 %
6 Monate +45,56 %
1 Jahr +245,42 %
3 Jahre +366,73 %
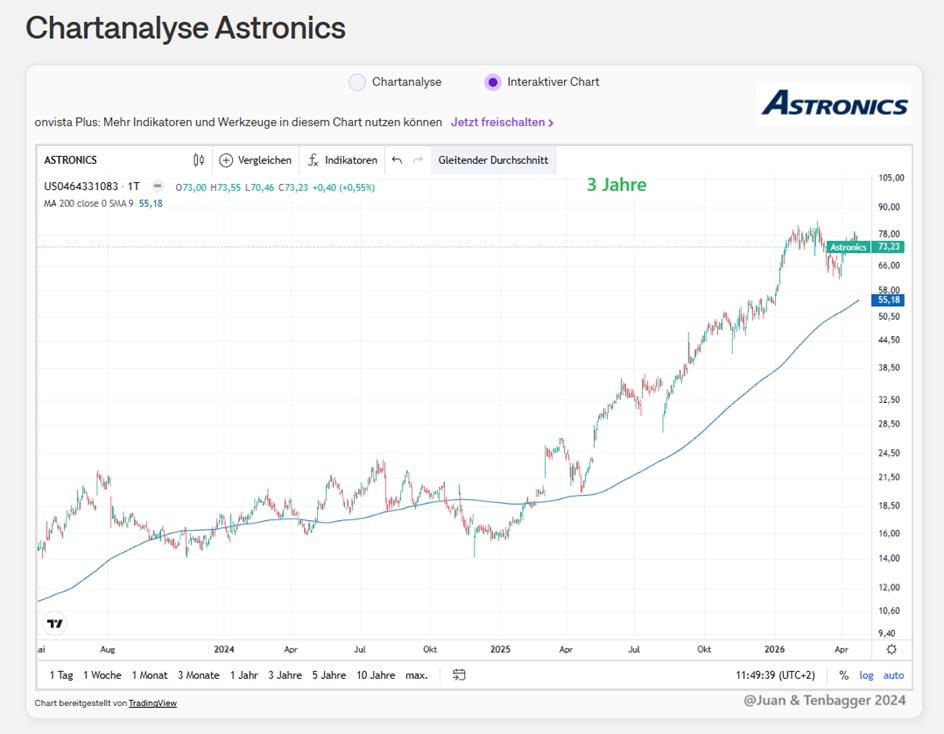
KURS 62,00€ (27,04,2026 um 13:16 Uhr)