Hallo meine Lieben,
durch den Lieben @Multibagger wurde ich auf Solaris $SOI (-0,17 %) aufmerksam gemacht.
Schnell habe ich ein paar Parallelen zu Siemens Energy gesehen.
Und mir wurde klar, dass Solaris ebenso von dem Anstieg der Rechenzentren profitiert.
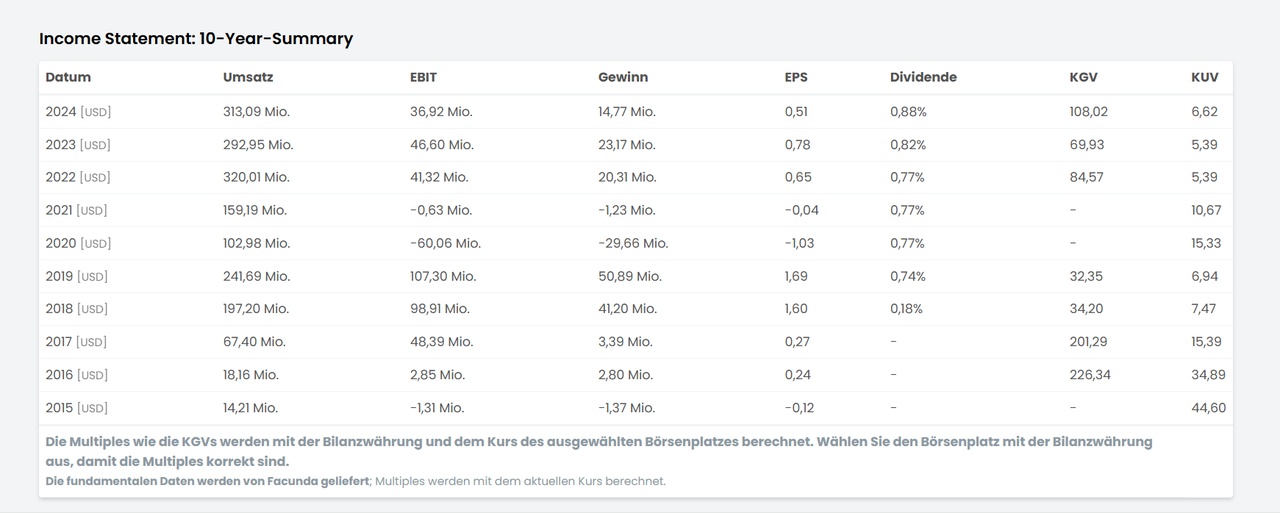
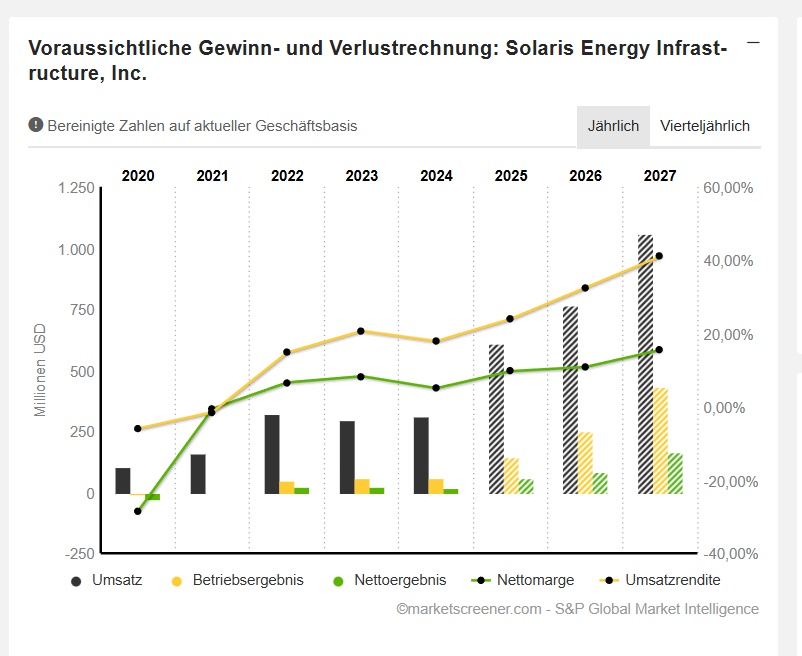
Was wir an dem schönen Anstieg der Umsätze, Gewinne und Margen auch erkennen können. Und für die nächsten Jahre auch fortgesetzt wird.
Von daher sehe ich hier noch Potential.
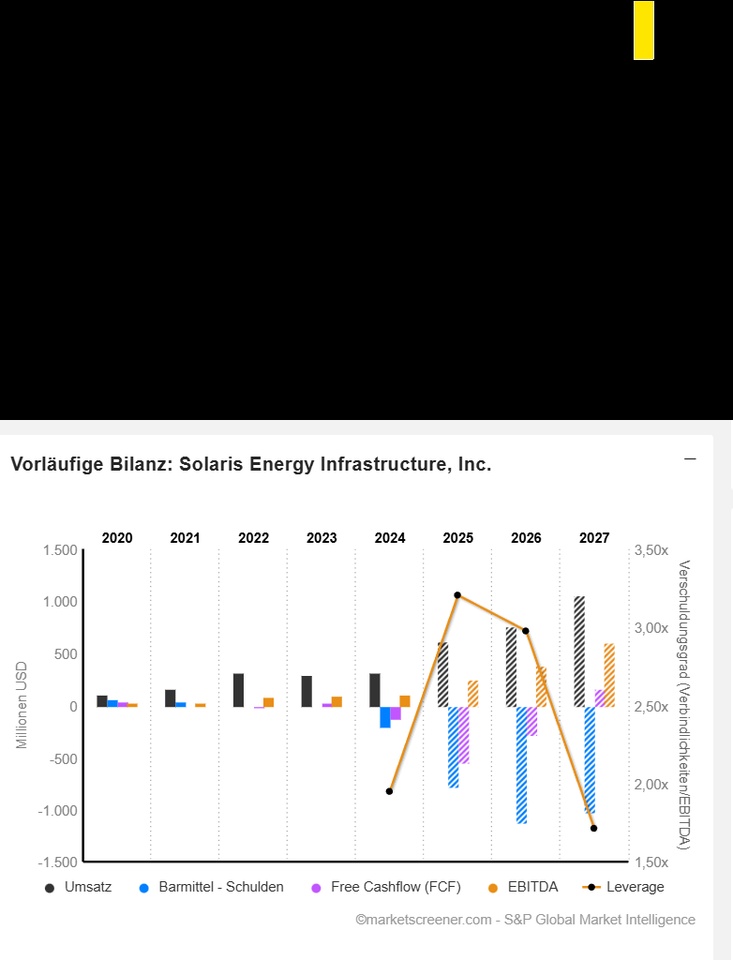
Aber es ist auch nicht immer alles Gold was glänzt, von daher möchte ich euch auch auf die steigende Verschuldung bei einem negativen Free Cashflow aufmerksam machen.
Was ihr auch an der unten eingefügten Grafik gut erkennen könnt.
Um euch zu verdeutlichen wohin das Geld fließt, habe ich euch den CAPEX ab 2023 mit aufgeführt. Hier erkennen wir einen enormen Anstieg.
Aber es gibt auch immer wieder Unternehmen welche sich aufgrund zu hoher Investitionen übernommen haben.
Aber das finde ich hier schwierig einzuordnen.
Deshalb würde ich hier gerne für diese Einschätzung die Community mit ins Boot holen.
Ich freue mich auf eure Kommentare!
Schön wäre auch eine Einschätzung von @Liebesspieler und @topicswithhead
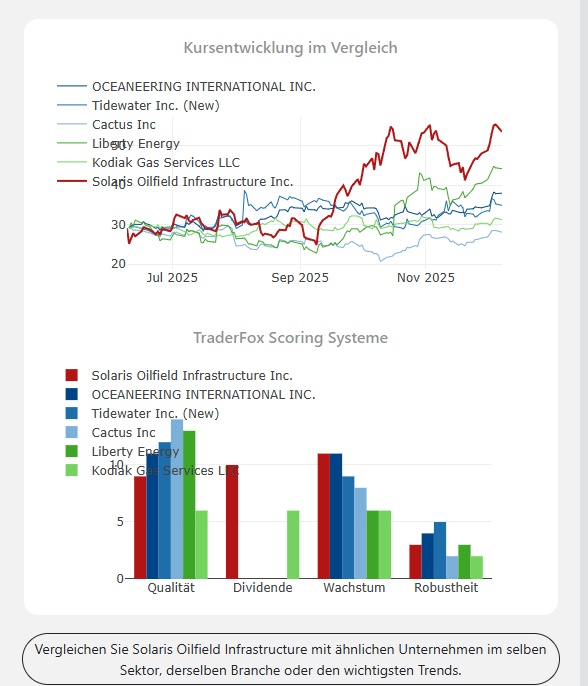
Als Alternativen findet ihr in der unteren Grafik auch Vergleichsunternehmen wie in etwa $OII (-0,52 %) . Hier profitiert man leider nicht von Rechenzentren. Aber das Unternehmen ist dafür in anderen spannenden Sektoren tätig, wie in etwa kritische Infrastruktur.
(6 Oktober 2025)
Solaris Energy Erwartet Mehrere Wachstumsmöglichkeiten Aufgrund Zunehmender ,,Netzengpässe" bis 2030, so Morgan Stanley
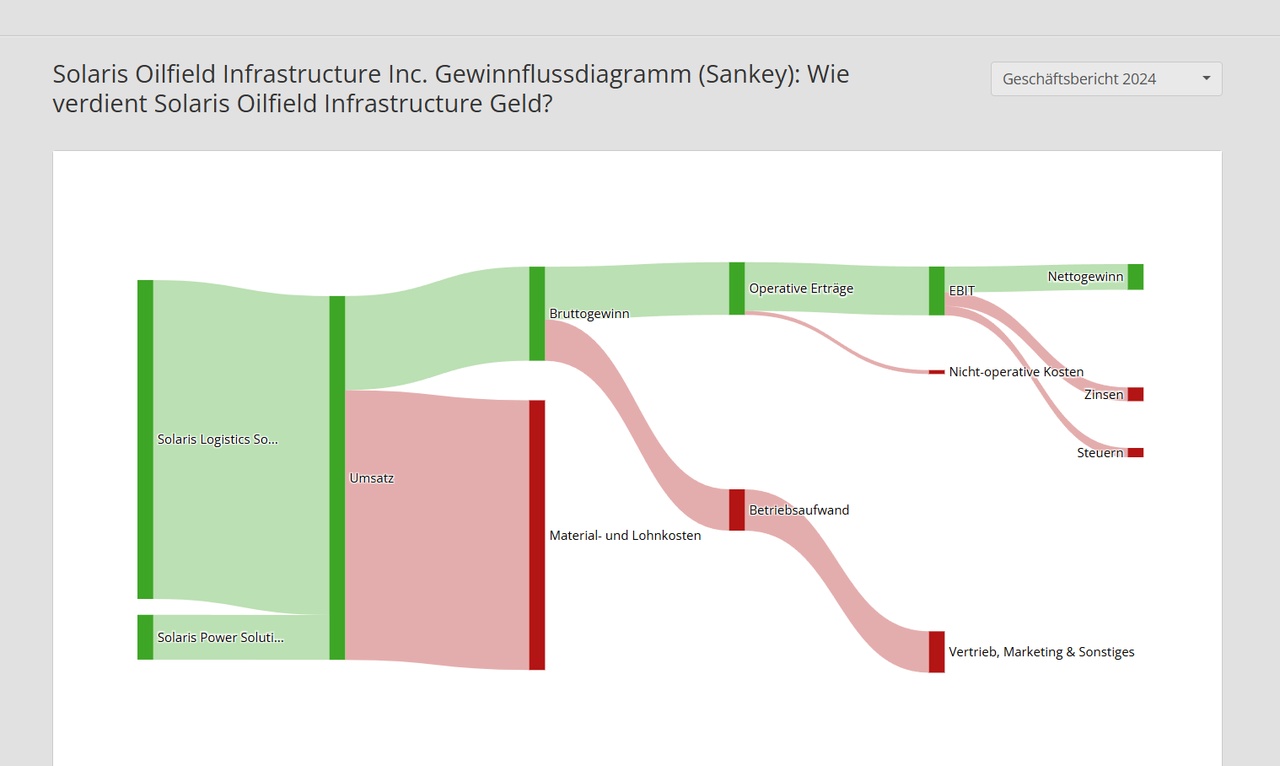
Solaris Energy Infrastructure, Inc. bietet zusammen mit seinen Tochtergesellschaften mobile und skalierbare Lösungen für die dezentrale Energieerzeugung und das Management von Rohstoffen, die bei der Fertigstellung von Erdöl- und Erdgasbohrungen verwendet werden. Zu seinen Segmenten gehören Solaris Logistics Solutions und Solaris Power Solutions. Das Segment Solaris Logistics Solutions entwickelt und fertigt Spezialausrüstungen für das Management von Rohstoffen, die bei der Fertigstellung von Erdöl- und Erdgasbohrungen verwendet werden. Zu den ausrüstungsbasierten Logistikdiensten gehören die Unterstützung durch Techniker vor Ort, Softwarelösungen sowie Dienstleistungen für die letzte Meile und Mobilisierung. Das Segment Solaris Power Solutions bietet konfigurierbare Sets von erdgasbetriebenen mobilen Turbinen und Zusatzausrüstungen an. Dieses Segment vermietet Anlagen an Kunden aus den Bereichen Rechenzentren und Ölfelder und konzentriert sich auf den weiteren Ausbau seiner Dienstleistungen für diese Kunden sowie für mehrere kommerzielle und industrielle Endmärkte.
Mitarbeiterzahl: 364
Wer wir sind
Gegründet im Jahr 2014, liefert Solaris Energy Infrastructure zuverlässige Ausrüstung und Technologie, die bewährte Energielösungen, interne Expertise und kundenorientierten Service integriert.
Wir sind ein zukunftsorientiertes, wachstumsorientiertes Unternehmen, das schlüsselfertige Lösungen für traditionelle Herausforderungen anbietet und Projekt um Projekt Ergebnisse liefert.
Ergebnisse im ganzen Land liefern
Wir sind in allen wichtigen Schiefervorkommen in den USA tätig, einschließlich der Permian-, Eagle Ford-, Marcellus/Utica-, Haynesville-, STACK/SCOOP- und Bakken-Formationen.
Wir verfügen über strategische Standorte, um die Abläufe unserer Kunden zu unterstützen, und stellen unsere Ausrüstung in unserer 100.000 Quadratfuß großen Anlage in Early, Texas, her und liefern unseren Kunden Ergebnisse und greifbare Werte.
SEI Investor Presentation November 2025
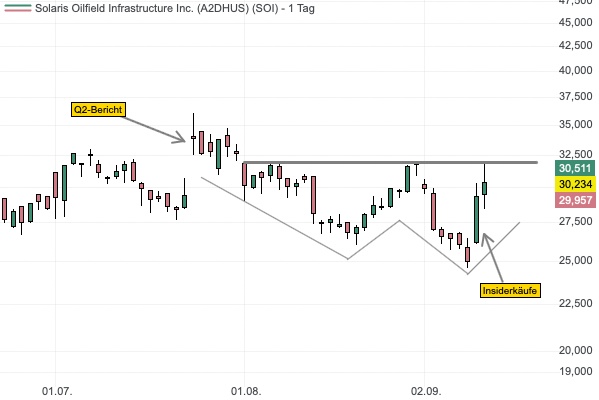
Insiderkäufe bei Solaris Energy Infrastructure — Aktie vor Ausbruch aus doppeltem Boden!
12. September 2025
Solaris Energy Infrastructure bietet unter anderem erdgasbetriebene mobile Turbinen für Kunden aus den Bereichen Rechenzentren, Energie und Exploration an. Wie die Zahlen zum 2. Quartal vom 23. Juli zeigen, sind es genau jene Turbinen, die für Schwung sorgen und das Umsatzwachstum zuletzt YoY um 18 % auf 149,3 Mio. USD nach oben getrieben haben. Dabei plant das Unternehmen die Expansion seiner Kraftwerksflotte von derzeit 600 MW auf 1.700 MW bis zum 2. Quartal 2027, um die wachsende Nachfrage nach Energielösungen, insbesondere für Rechenzentren, zu bedienen.
Eine vielversprechende Perspektive bietet dabei der Auftragsbestand, der bereits etwa 75 % der verfügbaren Kapazität durch Verträge oder fortgeschrittene Verhandlungen abdeckt. Bill Zartler, der CEO des Unternehmens, äußerte sich zuletzt sehr zufrieden mit der Leistung und hob die Erweiterung der Kraftwerksflotte, die beschleunigte Energieversorgung für ein Rechenzentrumsprojekt und die Gewinnung neuer Kunden hervor. Am 10. September wurde bekannt, dass er Aktien im Wert von 248.000 USD gekauft hat. Daneben hat auch der CFO für 50.000 USD zugeschlagen, was die Aktie deutlich anspringen ließ.
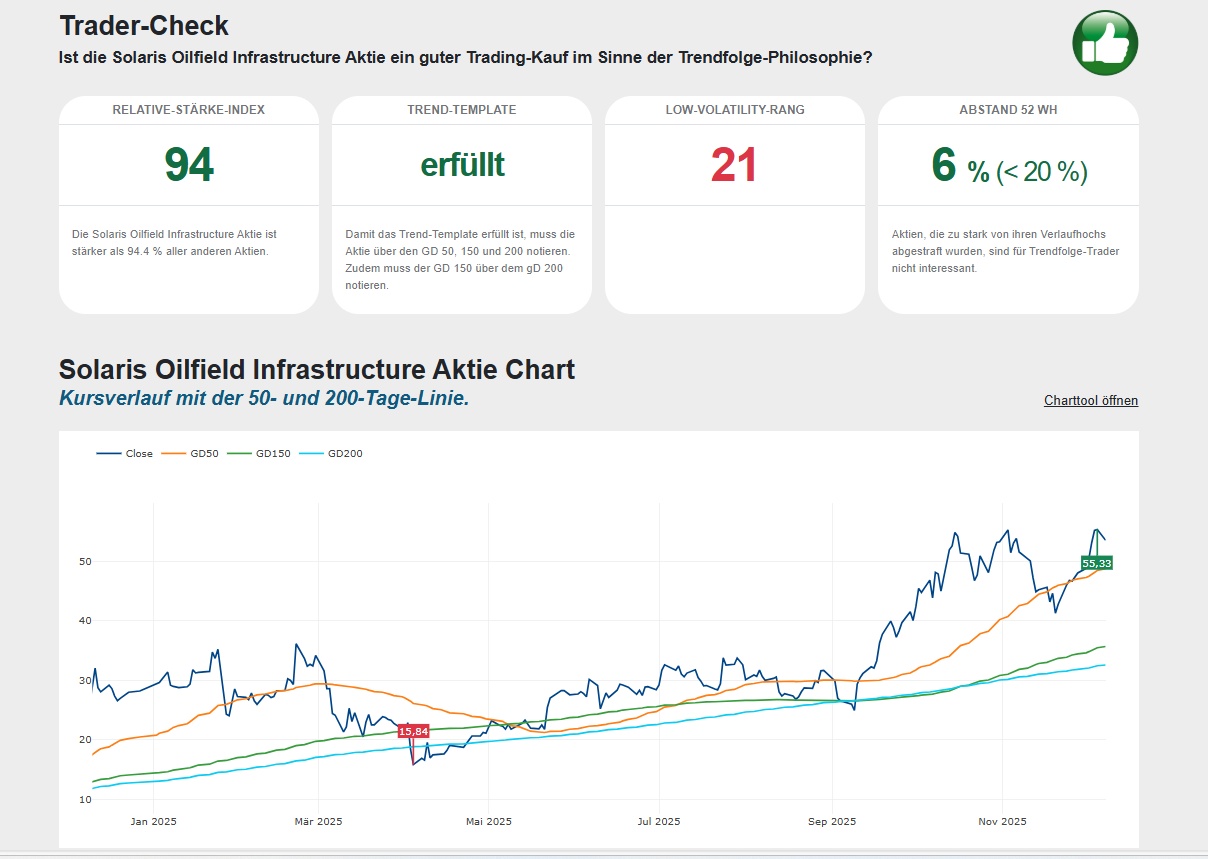
Nun könnte die Aktie zügig über den Widerstand bei 32 USD ausbrechen, womit das Jahreshoch bei 37 USD wieder in den Fokus rückt. (SEI)
Solaris Energy Infrastructure (SEI): Hohe Nachfrage nach mobilen Erdgas-Turbinen treibt das Wachstum an!
24. Juli 2025
Solaris Energy Infrastructure Inc. (SEI) hat am 23. Juli nachbörslich den Bericht für das 2. Quartal veröffentlicht. Demnach konnte der Umsatz sequenziell im Vergleich zum 1. Quartal um 18 % auf 149,3 Mio. USD gesteigert werden. Dieser Zuwachs wurde maßgeblich durch das Wachstum im Segment Solaris Power Solutions getragen. Hierzu zählen mobile, gasbetriebene Turbinen und zugehörige Zusatztechnik. Der Nettogewinn erreichte 24 Mio. USD. Das entspricht einem EPS von 0,30 USD, während der bereinigte Pro-Forma-Nettogewinn 25 Mio. USD bzw. ein EPS von 0,34 USD betrug. Das gesamte bereinigte EBITDA stieg sequenziell um 29 % auf 61 Mio. USD. Die Experten hatten derweil nur mit einem Umsatz in Höhe von 123,43 Mio. USD und einem EPS in Höhen von 0,18 USD gerechnet.
Der Konzern plant eine ambitionierte Expansion seiner Kraftwerksflotte von derzeit 600 MW auf 1.700 MW bis zum 2. Quartal 2027, um die wachsende Nachfrage nach Energielösungen, insbesondere für Rechenzentren, zu bedienen. Eine vielversprechende Perspektive bietet dabei der Auftragsbestand, der bereits etwa 75 % der verfügbaren Kapazität durch Verträge oder fortgeschrittene Verhandlungen abdeckt.
Bill Zartler, der CEO des Unternehmens, äußerte sich äußerst zufrieden mit der Leistung und hob die Erweiterung der Kraftwerksflotte, die beschleunigte Energieversorgung für ein Rechenzentrumsprojekt und die Gewinnung neuer Kunden hervor. Für das 3. Quartal 2025 erhöhte Solaris Energy Infrastructure seine Prognose für das bereinigte EBITDA auf 58 bis 63 Mio. USD (zuvor 55 bis 60 Mio. USD) und setzte für das 4. Quartal 2025 eine ähnliche Prognose von 58 bis 63 Mio. USD fest. Das Management erwartet ein anhaltend starkes Wachstum im Power Solutions Segment. Aus finanzieller Sicht ist das Unternehmen solide aufgestellt, um seine Wachstumsstrategie zu finanzieren. Das Unternehmen hat eine Dividende von 0,12 USD pro Aktie für das 3. Quartal 2025 genehmigt, was die 28. aufeinanderfolgende Dividendenzahlung darstellt. Die Nettoverschuldung des Unternehmens wird auf etwa 730 Mio. USD geschätzt, was im Vergleich zu einem bereinigten Netto-EBITDA von 440 bis 465 Mio. USD ein gesundes Verhältnis von Schulden zu EBITDA darstellt. Die Kapitalpläne des Unternehmens deuten darauf hin, dass Solaris ab Ende 2026, sobald die 1,7 GW Flotte vollständig in Betrieb ist, einen signifikanten freien Cashflow generieren dürfte.
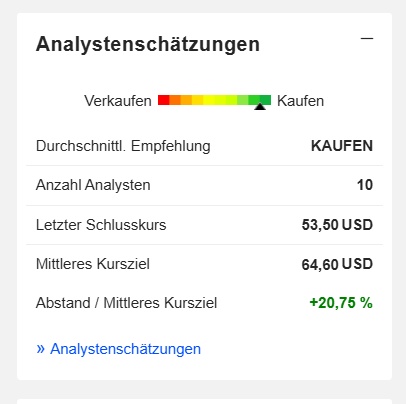
Piper Sandler erhöht das Aktienkursziel von Solaris Energy Infrastructure auf 65 US-Dollar
Piper Sandler raises Solaris Energy Infrastructure stock price target to $65 By Investing.com
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2025 609,2 94,57 %
2026 763 25,26 %
2027 1.058 38,64 %
Jahr EBIT Veränderung
2025 146 161,19 %
2026 247,9 69,81 %
2027 433,5 74,91 %
Jahr Nettoergebnis Veränderung
2025 59,03 273,44 %
2026 82,7 40,09 %
2027 163,6 97,82 %
Jahr Nettoverschuldung Veränderung
2025 785 289,63 %
2026 1.128 43,69 %
2027 1.023 - 9,31 %
Jahr Free Cashflow Veränderung CAPEX
2023 64,39
2024 188,4
2025 -550,1 -326,24 % 797
2026 -285,8 48,03 % 595
2027 163 157,04 % 295
CAPEX 2023 64,39
CAPEX 2024 188,4
Jahr EBITDA-Marge (%) EBIT-Marge (%) ROE
2025 40,25 % 23,96 % 19,07 %
2026 49,64 % 32,48 % 21,21 %
2027 56,56 % 40,98 % 31,18 %
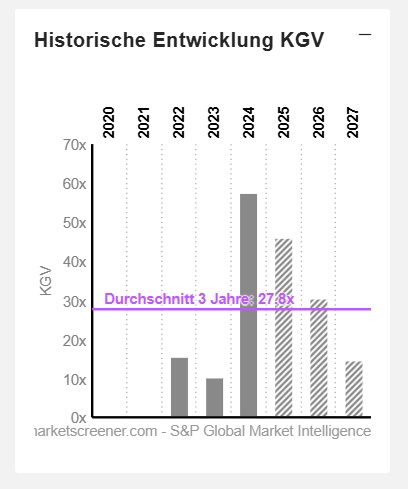
Jahr KGV PEG
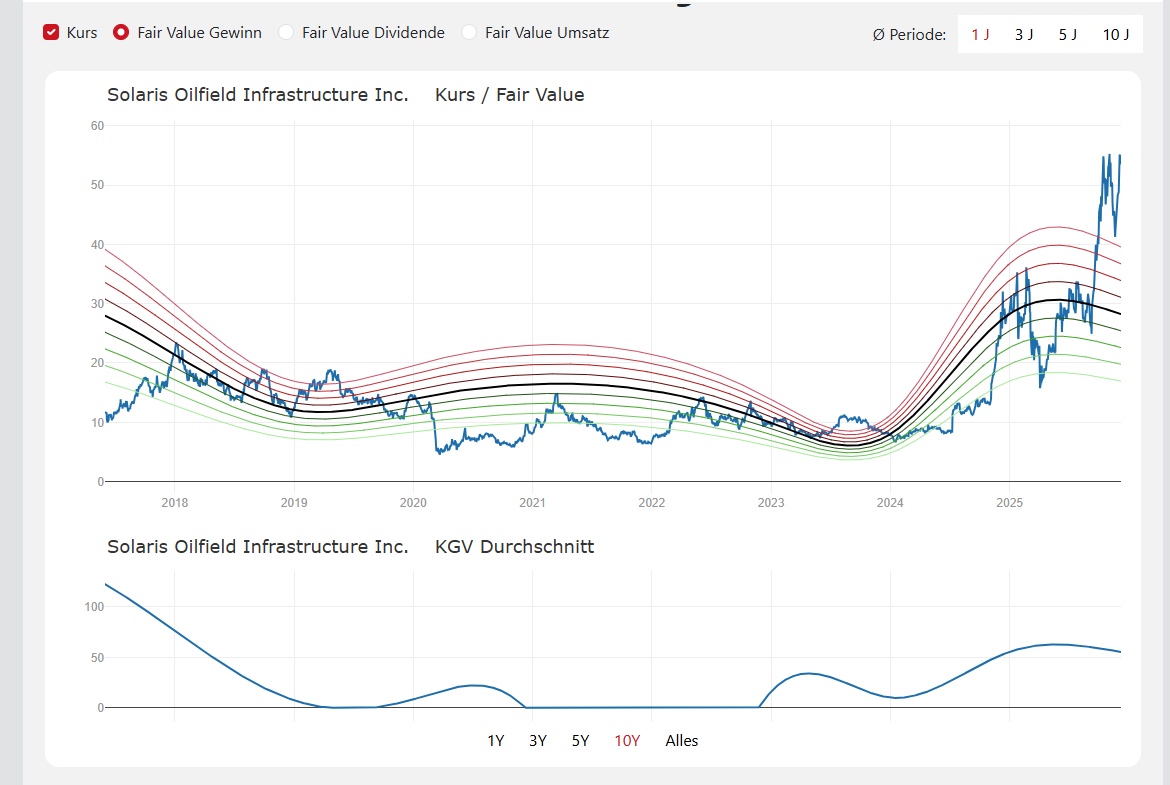
2025 46,1x 0x
2026 30,4x 0,6x
2027 14,7x 0x
Jahr Gewinn p Aktie
2025 1,16
2026 1,76
2027 3,637
Marktwert 2.611