
Zahlen, Daten, Fakten
In den letzten fünf Jahren konnte der Umsatz von 11,97 auf 30,27 Mrd. USD massiv gesteigert werden.
Das Wachstum wurde vollständig aus dem laufenden Cashflow finanziert. Derzeit hat Coupang keine Nettoschulden und die Zahl der ausstehenden Aktien ist seit dem Börsengang im Jahr 2021 lediglich von 1,71 auf 1,79 Milliarden Stück gestiegen.
Nachdem unprofitable Wachstumsaktien an der Börse in Ungnade gefallen waren, wurde eine strategische Neuausrichtung und ein stärkerer Fokus auf Profitabilität beschlossen. Ein Quartal nach der Ankündigung, dass man fortan profitabel wachsen wolle, schrieb man bereits schwarze Zahlen.
Seitdem hält Coupang den freien Cashflow weitgehend stabil bei 1 Mrd. USD pro Jahr.
Das spricht für sich
Im laufenden Geschäftsjahr hat das Unternehmen konsequent an die bisherigen Erfolge angeknüpft.
Im dritten Quartal lag der Gewinn mit 0,05 USD je Aktie über den Erwartungen von 0,04 USD. Mit einem Umsatz von 9,27 Mrd. USD wurden die Analystenschätzungen von 9,15 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 18 % und einem Gewinnsprung von 25 %.
In lokaler Währung konnte der Umsatz um 20 % gesteigert werden und das Bruttoergebnis um 22 %. Die Bruttomarge verbesserte sich von 28,9 auf 29,4 %.
Die relevanteste Kennzahl neben dem Umsatz ist aus meiner Sicht der operative Cashflow, denn Coupang legt den Fokus eindeutig auf Wachstum, nicht auf Gewinnmaximierung, und reinvestiert einen Großteil der laufenden Einnahmen. Der operative Cashflow verbesserte sich von 1,85 auf 2,40 Mrd. USD und der freie Cashflow von 1,0 auf 1,3 Mrd. USD.
Nach Südkorea jetzt auch Taiwan
Die Expansion in neue Geschäftsbereiche und -regionen scheint Früchte zu tragen. Das Segment verzeichnete zuletzt ein Umsatzplus von 32 % auf 1,29 Mrd. USD. Dem Vorstand zufolge befindet man sich in einer Phase der rapiden Skalierung des Taiwan-Geschäfts („rapidly scaling Taiwan operations“).
Des Weiteren liegt der Fokus in der Automatisierung der Logistik, um die Kosten zu senken und den Service weiter zu verbessern. Langfristig sollen diese Investitionen zu einer erheblichen Verbesserung der Profitabilität führen.
Hinzu kommen die laufenden Aktienrückkäufe. Im letzten Quartal wurden 2,8 Millionen eigene Aktien für 81 Mio. USD eingezogen.
Da die Barmittelreserven auf Jahressicht von 5,88 auf 7,22 Mrd. USD gestiegen sind, könnte und sollte Coupang wesentlich mehr Mittel für Buybacks verwenden.
Da das Unternehmen den Gewinn und Cashflow in etwa stabil hält und der Fokus auf Wachstum liegt, ist eine Bewertung anhand des KGV nicht wirklich zielführend. Dienlicher ist das KUV, wobei die zunehmende Bruttomarge und die im Zeitverlauf gestiegene Profitabilität tendenziell auch für ein steigendes KUV sprechen.
Seit dem Börsengang lag das KUV zwischen 1 und 6 und durchschnittlich bei 1,52. Aktuell liegt das KUV bei 1,57.
Nach diesem Maßstab ist Coupang fair bewertet. Da der Umsatz im laufenden und im kommenden Geschäftsjahr aber maßgeblich steigen wird, ergibt sich dennoch erhebliches Kurspotenzial.
Bei einem KUV von 1,52 ergibt sich auf Sicht von 12–14 Monaten ein Kursziel von 33,29 USD – sofern Coupang nicht wieder die Erwartungen übertrifft
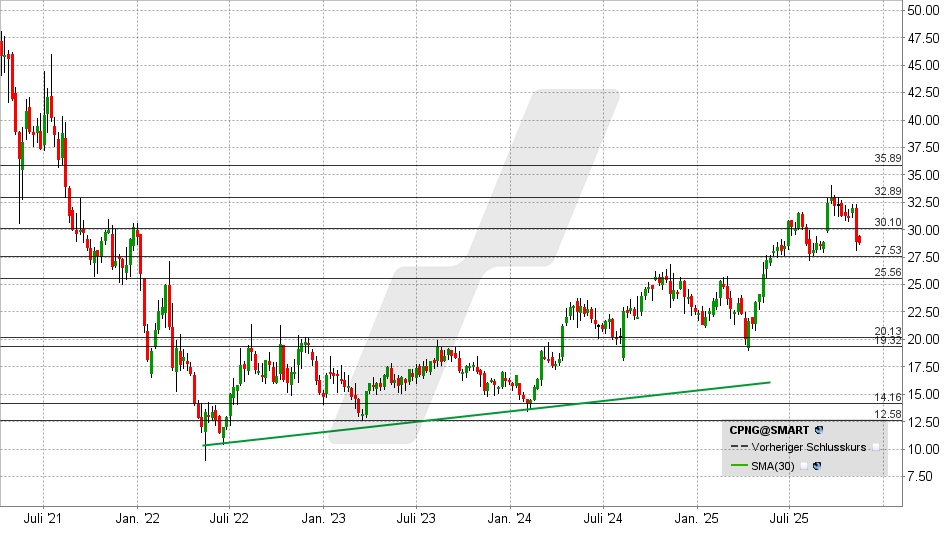
Coupang Aktie: Chart vom 10.11.2025, Kurs: 28,70 USD – Kürzel: CPNG | Quelle: TWS
Gelingt jetzt eine Rückkehr über 30 USD, könnte die Korrektur bereits wieder beendet sein. In diesem Szenario ist ein erneuter Anstieg in Richtung 33–34 USD wahrscheinlich.
Fällt die Aktie hingegen unter 27,50 USD, müssen weitere Kursverluste eingeplant werden. Mögliche Anlaufstellen liegen bei 25,50 oder 23,50 USD.
Quelle