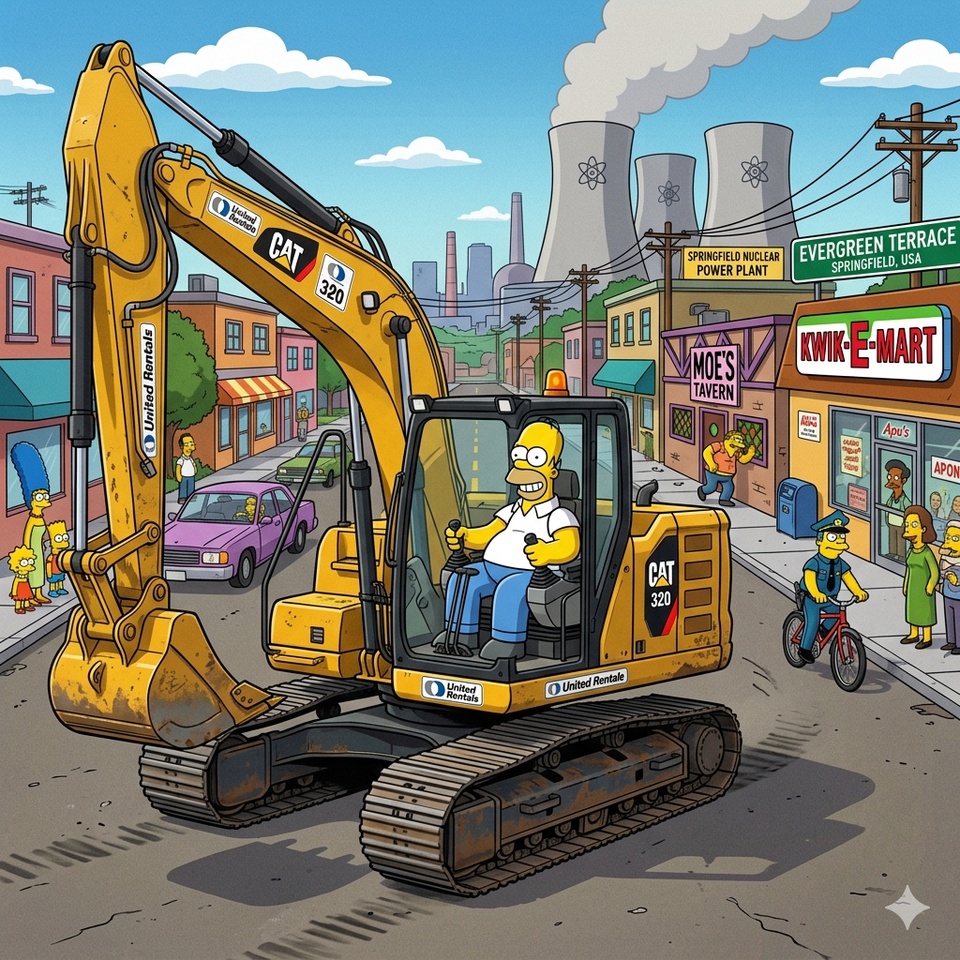
SPRINGFIELD/STAMFORD – In einer Marktumgebung, die viele Kleinanleger zur Vorsicht mahnt, beweist der lokale Investment-Tycoon Homer Simpson erneut eiserne Nerven. Wie heute bekannt wurde, hat Simpson seine „Buy and Buy“-Strategie konsequent fortgesetzt und seine Position beim US-Baumaschinenvermieter United Rentals am 12 März 2026 ausgebaut.
Mit dem Zukauf einer weiteren Aktie erhöht Simpson seinen Anteil am Branchenriesen auf insgesamt 11 Stück. Analysten werten diesen Schritt als klares Signal an die Märkte: Während andere über Diversifikation philosophieren, setzt Simpson auf schiere Masse.
Die Strategie hinter dem Wahnsinn
Experten rätseln seit Jahren über Simpsons proprietärem Ansatz. Die „Buy and Buy“-Taktik zeichnet sich durch zwei Kernkomponenten aus:
Kaufen: Wenn man Geld hat.
Kaufen: Wenn man eigentlich kein Geld hat, aber die Kreditkarte noch funktioniert.
United Rentals gilt als zyklischer Wert, der stark von Infrastrukturprojekten profitiert. Simpson scheint darauf zu wetten, dass der bevorstehende Bau des neuen „Lard Lad Donuts“-Drive-ins den Aktienkurs in astronomische Höhen treiben wird.
Die Reaktion der Märkte blieb zunächst verhalten, doch in der „Moe’s Tavern“-Finanzgruppe wird bereits über eine feindliche Übernahme gemunkelt – sofern Homer die nächste Dividende nicht sofort in Duff Bier reinvestiert.
Die nackten Zahlen: Dividende & Rendite
United Rentals hat sich in den letzten Jahren von einem reinen Wachstumswert zu einem soliden Dividendenzahler gemausert.
- Aktuelle Dividendenrendite: ca. 1,0% bis 1,1%.
- Quartalsdividende: Die Dividende wurde erst im Januar 2026 um 10% auf 1,97 USD pro Aktie angehoben.
- Ausschüttungsturnus: Vierteljährlich (Februar, Mai, August, November).
- Payout-Ratio: United Rentals ist sehr diszipliniert und schüttet nur ca. 17% bis 18% des Gewinns aus. Das bedeutet viel Puffer für weitere Erhöhungen
Unternehmens-Details: Warum United Rentals?
Was Homer vielleicht intuitiv spürt (oder bei Moe aufgeschnappt hat), belegen die Fundamentaldaten:
Marktführer: URI ist das weltweit größte Unternehmen für die Vermietung von Equipment. Wenn irgendwo in Springfield ein Schlagloch geflickt oder ein Kernkraftwerk (un)sachgemäß gewartet wird, stammt der Bagger oft von ihnen.
Aggressiver Rückkauf: Neben der Dividende hat das Management ein neues 5-Milliarden-Dollar-Aktienrückkaufprogramm gestartet. Das stützt den Kurs, indem das Angebot an Aktien am Markt verknappt wird.
Zyklische Natur: Die Aktie hat Anfang 2026 etwas korrigiert (vom Allzeithoch bei über 1.000 USD auf aktuellere Niveaus um 740-800 USD). Für einen "Buy and Buy"-Strategen wie Homer ist das natürlich ein klassischer "Rabatt".
Fazit für den Star-Investor
Die Aktie ist kein klassischer Hochdividendenwert aber ein Dividenden-Wachstumswert. Die Rendite ist klein, aber sie wächst zweistellig – genau wie Homers Appetit.