Hallo meine Lieben,
schon länger verfolge ich auf meiner Watchliste die $REVG , aber leider habe ich den Einstieg nie hinbekommen. Obwohl mir das Unternehmen immer gut gefallen hat.
Doch die letzten Tage wurde hier kein Kurs mehr angezeigt. Und dadurch, dass ich momentan viele spannende Unternehmen verfolge, hatte ich es auch noch nicht geschafft in die Recherche zu gehen wieso das so ist.
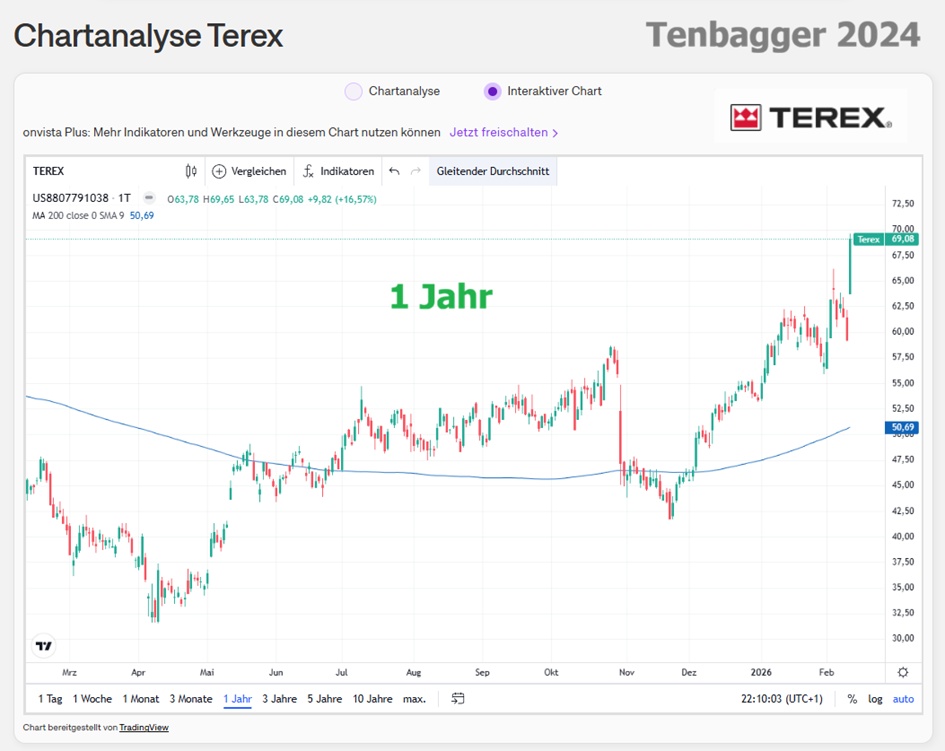
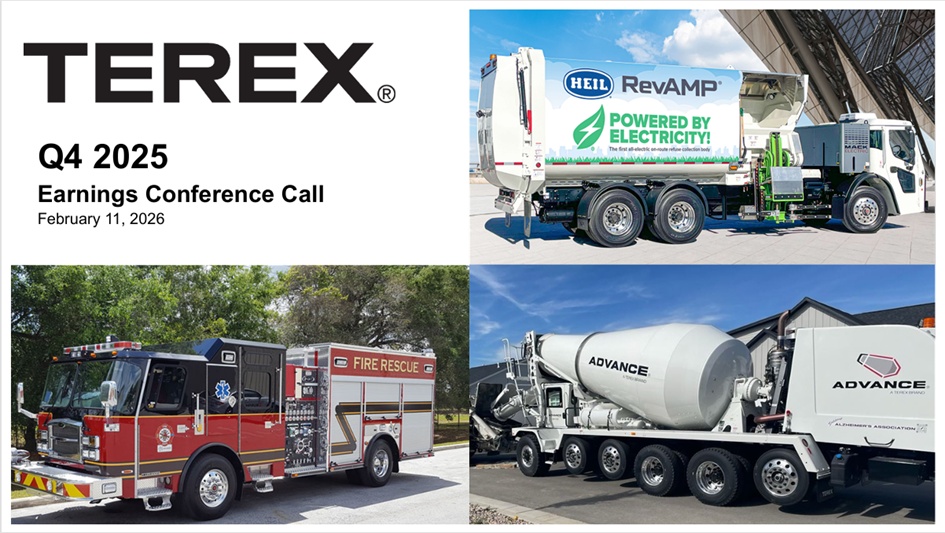
Aufgrund der guten Performance, getrieben durch gute Zahlen, habe ich mich gestern mit Terex $TEX (+1,95 %) beschäftigt. Und was lese ich in der ersten Pressemitteilung.
TEREX UND REV GROUP SCHLIEẞEN DIE FUSION AB UND SCHAFFEN EINEN FÜHRENDEN HERSTELLER VON SPEZIALGERÄTEN
Das macht natürlich jetzt Terex für mich interessant. Und wie interessant Terex erst ist, habe ich gemerkt als ich mich mit dem Portfolio beschäftigt habe.
Den hier sehe ich abgesehen von dem wachsenden Sektor (siehe Caterpillar), noch einiges mehr an Potential getrieben durch die hohe Nachfrage nach Rohstoffen.
Meine Lieben, geht ihr bei meiner Theorie mit. Und ist Terex dadurch für euch auch ein Invest mit Potential?
Über Terex
Die Terex Corporation ist weltweit führend im Bereich spezialisierter Ausrüstungslösungen und bedient wichtige Sektoren wie Notfalldienste, Abfall und Recycling, Versorgungsunternehmen und Bauwesen. Unser diversifiziertes Portfolio positioniert uns in widerstandsfähigen, stark nachgefragten Märkten mit großem langfristigem Wachstumspotenzial.
Sie entwerfen und fertigen fortschrittliche Spezialfahrzeuge – darunter Feuerwehr, Krankenwagen und Freizeitfahrzeuge – neben Abfallsammelfahrzeugen, Materialverarbeitungsmaschinen, mobilen Hochbahnen und Ausrüstung für die Stromversorgungsbranche. Durch ihr globales Händler-, Teile- und Servicenetzwerk sowie echte wertschöpfende digitale Lösungen bietet das Unternehmen erstklassigen Lebenszyklus-Support und helfen Kunden, die Rendite zu maximieren.
Mit einer starken Fertigungspräsenz in den Vereinigten Staaten und Aktivitäten in Europa, Indien und Asien-Pazifik verbindet Terex globale Reichweite mit lokaler Expertise, um weltweit Chancen zu erschließen. Ihre Strategie ist klar: Übertreffen Sie die Kundenerwartungen, investieren Sie in Innovationen, nutzen Sie Terex diversifiziertes Portfolio und liefern Sie ein konstantes, profitables Wachstum für ihre Aktionäre
Die wichtigsten Vorteile der Fusion mit der REV Group – und warum sie für Investoren spannend ist
1. Ein deutlich breiteres, robusteres Geschäftsmodell
Terex beschreibt sich selbst als „weltweit führend im Bereich spezialisierter Ausrüstungslösungen“ und bedient „Notfalldienste, Abfall und Recycling, Versorgungsunternehmen und Bauwesen“ . Durch die Fusion mit REV Group wird dieses Portfolio massiv erweitert, insbesondere in:
- Feuerwehrfahrzeuge
- Kommunalfahrzeuge
- Spezialfahrzeuge für Behörden
- Rettungs- und Einsatzfahrzeuge
Vorteil: Mehr Endmärkte = weniger Zyklusriskiken = stabilere Umsätze.
2. Größere globale Skala und stärkere Marktposition
Terex hebt seine „globale Skala“ hervor und zeigt bereits vor der Fusion 5,1 Mrd. USD Umsatz und starke Kapitalrenditen (ROIC 19,4 %) . Mit REV Group wächst die Plattform weiter und wird zu einem der größten Spezialfahrzeug‑Hersteller in Nordamerika.
Vorteil: Skaleneffekte, bessere Einkaufskonditionen, höhere Preissetzungsmacht.
3. Synergien – operative und finanzielle Hebel
Die Fusion wurde in der offiziellen Präsentation (30. Oktober 2025) angekündigt . Typische Synergien in solchen Deals:
- gemeinsame Beschaffung
- Produktionsoptimierung
- geteilte Vertriebsstrukturen
- effizientere Verwaltung
Vorteil: Höhere Margen und steigende Cashflows ab 2026/27.
4. Zugang zu attraktiven, widerstandsfähigen Endmärkten
Terex betont selbst, dass es in „attraktiven und widerstandsfähigen Endmärkten mit starkem langfristigem Wachstumspotenzial“ tätig ist . REV Group ist in denselben stabilen Segmenten aktiv.
Vorteil: Mehr Umsatzsicherheit, besonders in rezessionsanfälligen Phasen.
5. Starker Track Record bei Kapitalrendite und Aktionärsrenditen
Terex zeigt seit 2015:
- 5× EPS‑Steigerung
- 3× ROIC‑Steigerung
- 2 Mrd. USD Kapitalrückflüsse an Aktionäre
- 39 % Aktienreduktion + Dividenden
Vorteil: Ein Management, das Wertsteigerung nachweislich liefert — und durch die Fusion noch mehr Hebel bekommt.
🚀 Was bedeutet das für Investoren?
1. Höheres Wachstumspotenzial
Die kombinierte Firma deckt mehr Märkte ab und kann schneller wachsen — sowohl organisch als auch durch Cross‑Selling.
2. Margensteigerung durch Synergien
Die Integration dürfte ab 2026/27 spürbare EBITDA‑Hebel bringen.
3. Stabilere Cashflows
Mehr Endmärkte + mehr staatliche/kommunale Kunden = weniger Volatilität.
4. Re‑Rating‑Potenzial
Wenn Terex die USD in Millionen
Schätzungen
realisiert, könnte der Markt:
- höhere Multiples zahlen
- die Aktie neu bewerten
- die Fusion als strategischen Wendepunkt sehen
5. Stärkerer Wettbewerbsvorteil
Die neue Größe macht Terex zu einem der dominanten Player im Spezialfahrzeug‑Segment — ohne Monopol, aber mit klarer Stärke.
🚀 Welches Potenzial entsteht für Terex durch die hohe Nachfrage nach Rohstoffen?
Die steigende Nachfrage nach Rohstoffen (Kupfer, Lithium, Nickel, Eisenerz, seltene Erden) führt global zu mehr Bergbauaktivität, mehr Infrastrukturprojekten und mehr Materialverarbeitung. Genau hier sitzt Terex strategisch perfekt.
⭐ 1. Mehr Bergbau = mehr Bedarf an Materialverarbeitungstechnik
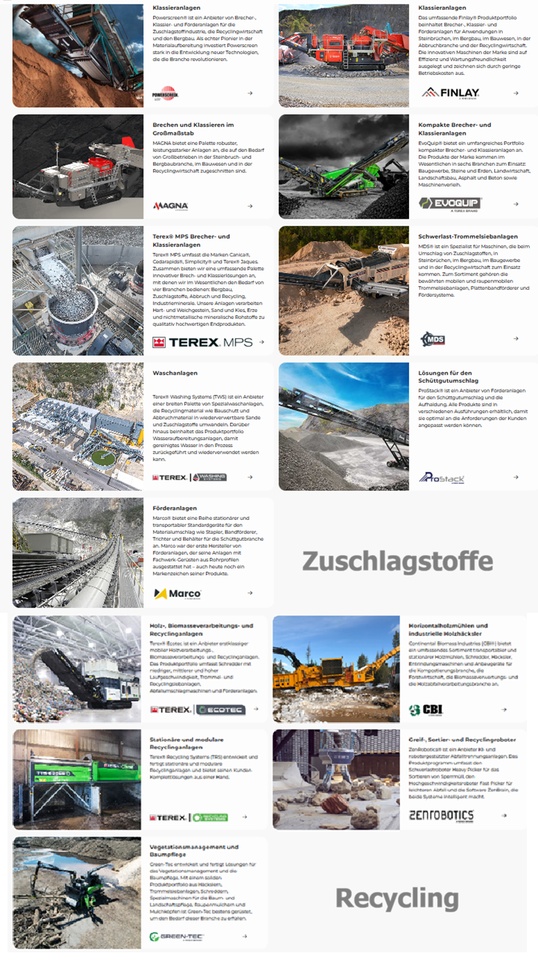
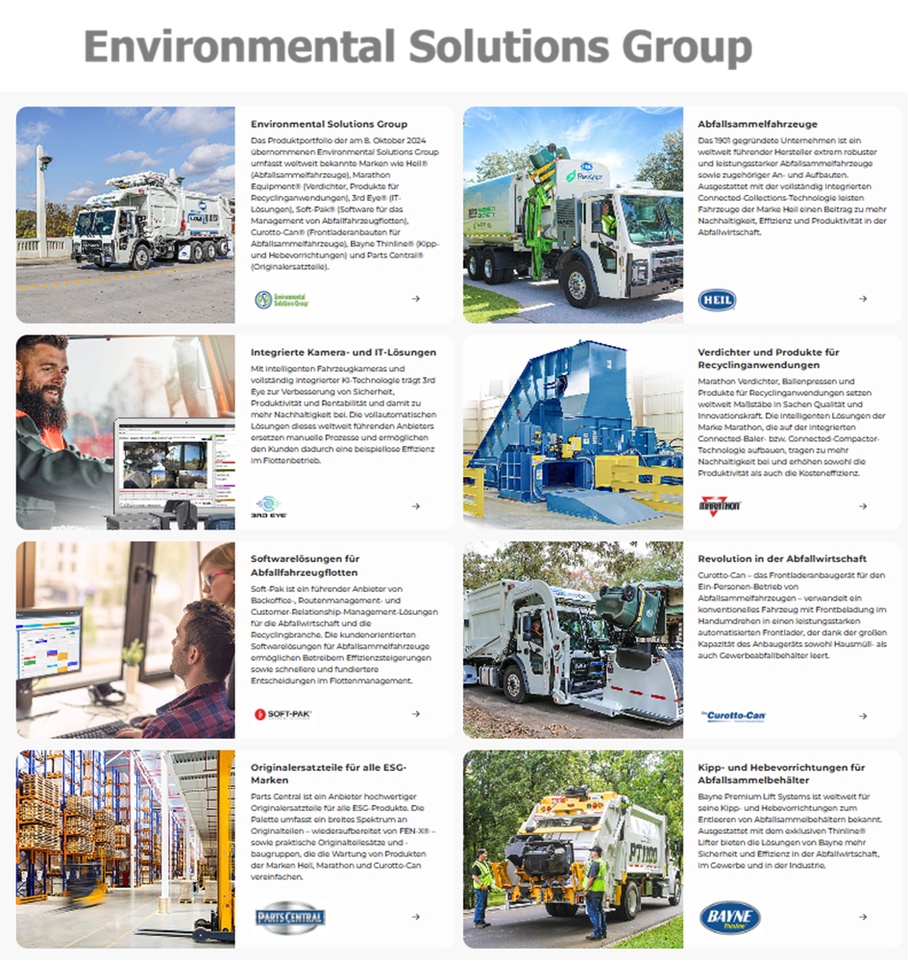
Terex ist stark in Materials Processing (Powerscreen, Finlay, EvoQuip, CBI, Ecotec). Diese Marken liefern:
- Brecher
- Siebanlagen
- Fördertechnik
- Recycling‑ und Zerkleinerungsanlagen
Wenn Rohstoffunternehmen expandieren, brauchen sie mehr Kapazität, und genau das treibt die Nachfrage nach Terex‑Maschinen.
Potenzial: → Höhere Umsätze in einem der margenstärksten Segmente.
⭐ 2. Rohstoffboom führt zu mehr Infrastrukturprojekten
Terex betont selbst, dass es in „attraktiven und widerstandsfähigen Endmärkten“ tätig ist, darunter Bauwesen und Versorgungsunternehmen .
Mehr Rohstoffabbau bedeutet:
- neue Straßen
- neue Häfen
- neue Energie‑ und Wasserinfrastruktur
- neue Verarbeitungsanlagen
All das benötigt:
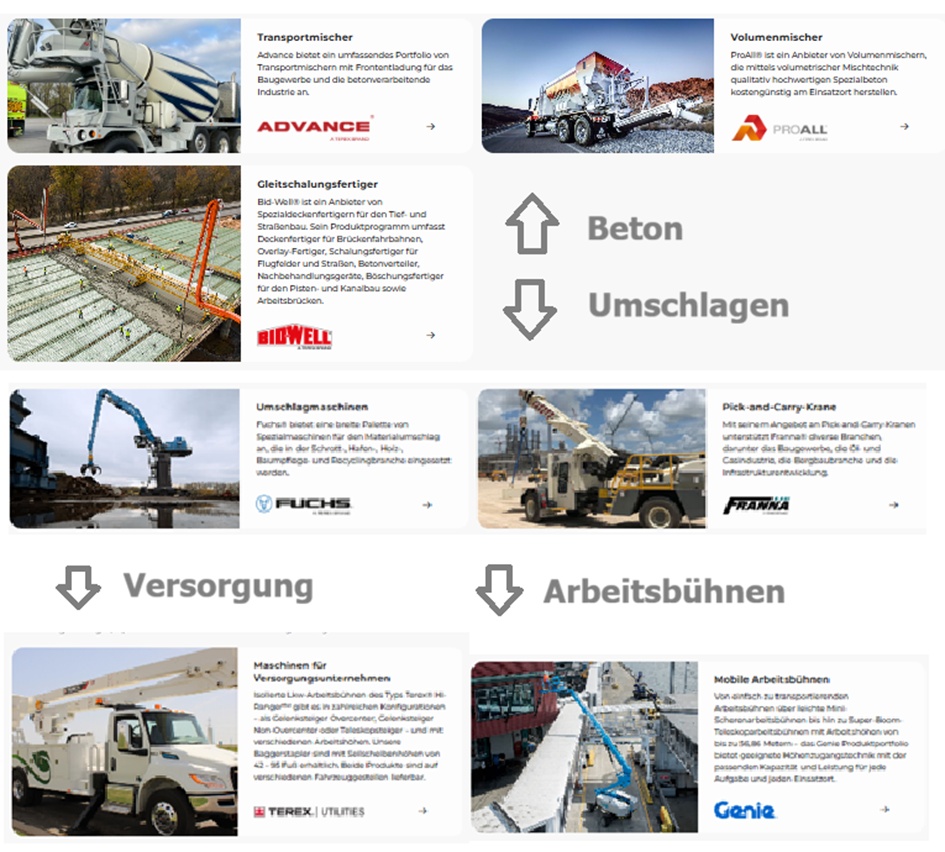
- Krane
- Hubarbeitsbühnen
- Spezialfahrzeuge
- Materialumschlagtechnik
Potenzial: → Breiter Nachfrageanstieg über mehrere Terex‑Segmente hinweg.
⭐ 3. Recycling & Circular Economy profitieren ebenfalls
Terex ist stark im Recycling‑ und Abfalltechnik‑Segment (Ecotec, Fuchs). Da Rohstoffe knapp und teuer werden, steigt die Nachfrage nach:
- Metallrecycling
- Bauschuttaufbereitung
- Wiederaufbereitung von Batteriematerialien
Potenzial: → Strukturelles Wachstum, unabhängig vom Konjunkturzyklus.
⭐ 4. Höhere Rohstoffpreise = mehr Investitionen der Minenbetreiber
Wenn Rohstoffpreise steigen, erhöhen Minen:
- CAPEX
- Ersatzinvestitionen
- Erweiterungsprojekte
Terex profitiert überproportional, weil seine Maschinen relativ geringe Investitionskosten haben, aber hohe Produktivitätshebel bieten.
Potenzial: → Überproportionale Gewinnsteigerungen bei steigenden Rohstoffpreisen.
⭐ 5. Globale Skala + starke Kapitalrendite = Hebel für Investoren
Terex weist bereits vor der Fusion beeindruckende Kennzahlen aus:
- 5,1 Mrd. USD Umsatz
- 19,4 % ROIC
- 5× EPS‑Steigerung seit 2015
- 2 Mrd. USD Kapitalrückflüsse an Aktionäre
Wenn die Rohstoffnachfrage weiter steigt, verstärken sich diese Hebel:
- höhere Auslastung
- bessere Margen
- mehr Cashflow
- mehr Aktienrückkäufe / Dividenden
Potenzial: → Re‑Rating der Aktie + steigende Aktionärsrenditen.
🎯 Kurzfazit für Investoren
Die hohe Rohstoffnachfrage ist für Terex ein massiver Rückenwind, weil:
- das Materials‑Processing‑Segment boomt
- Infrastrukturinvestitionen steigen
- Recycling an Bedeutung gewinnt
- Minenbetreiber mehr investieren
- Terex bereits eine starke globale Plattform hat
Das Ergebnis: → Mehr Wachstum, höhere Margen, stabilere Cashflows und langfristiges Upside für die Aktie.
Als Rückgrat der Infrastrukturentwicklung benötigt die Zuschlagstoffindustrie effiziente, zuverlässige Maschinen. Zu dieser Sparte gehören Powerscreen, Finlay, EvoQuip, MDS, Terex MPS, ProStack, Marco und Terex Washing Systems. Unter diesen Marken bietet Terex MP mobile, modulare, transportable und stationäre Lösungen für Anwendungen in den Bereichen Brechen, Klassieren, Waschen, Recyceln und Fördern an, die weltweit in der Rohstoffbranche, der Zuschlagstoffindustrie und im Bauwesen eingesetzt werden.
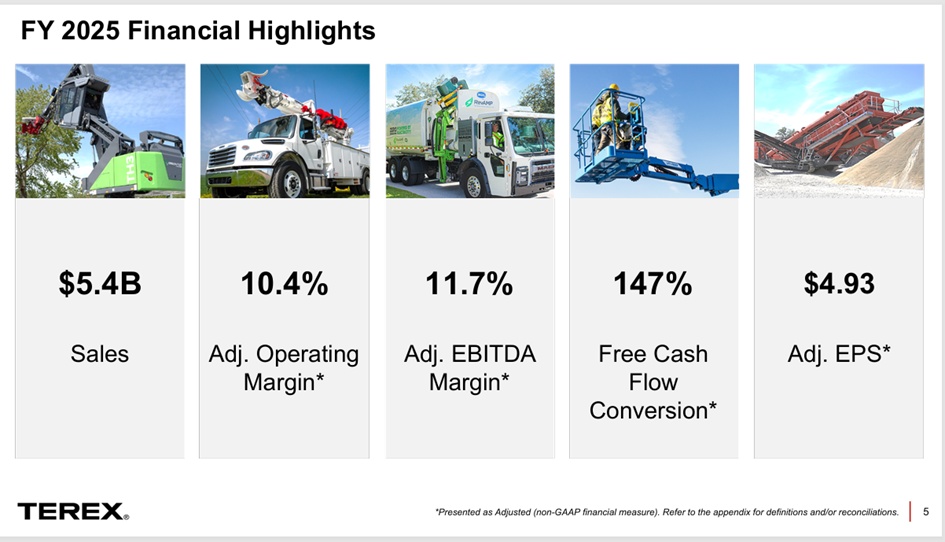
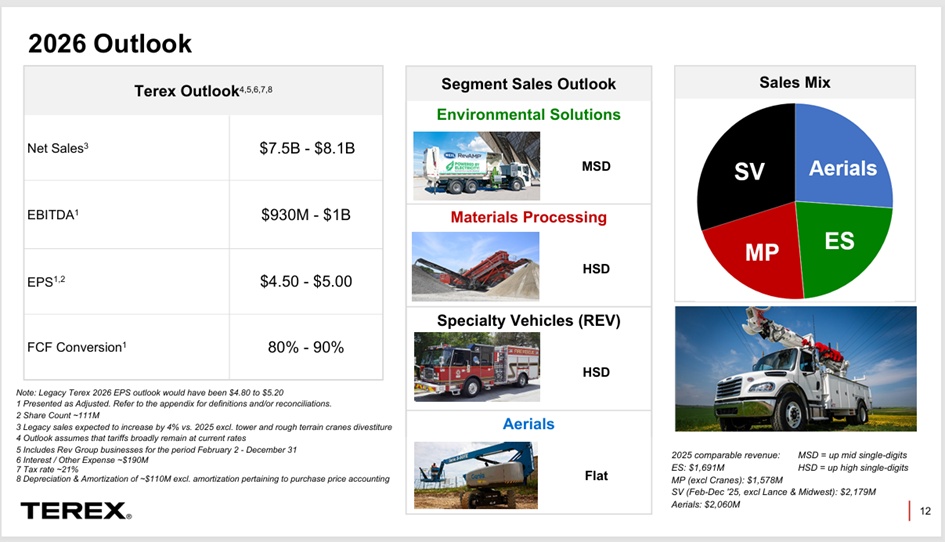
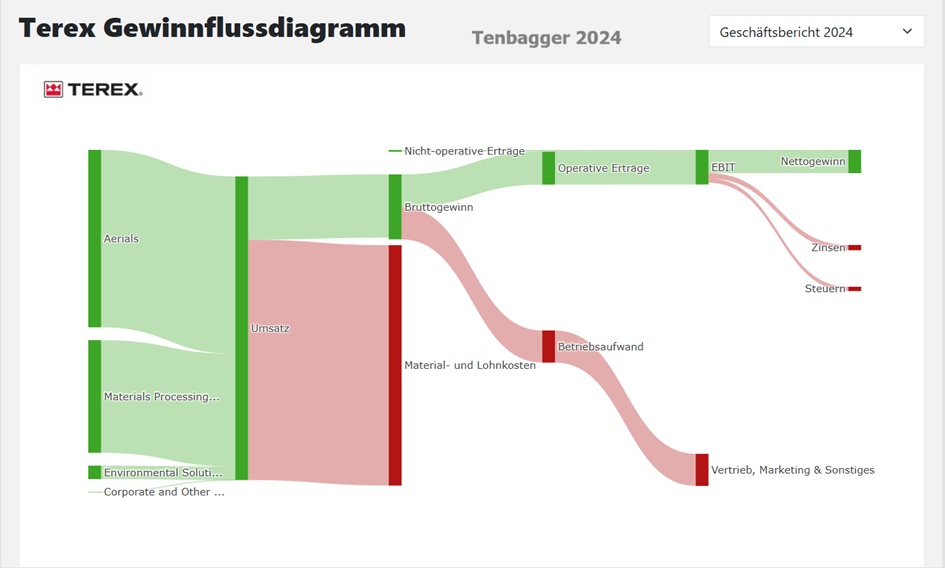
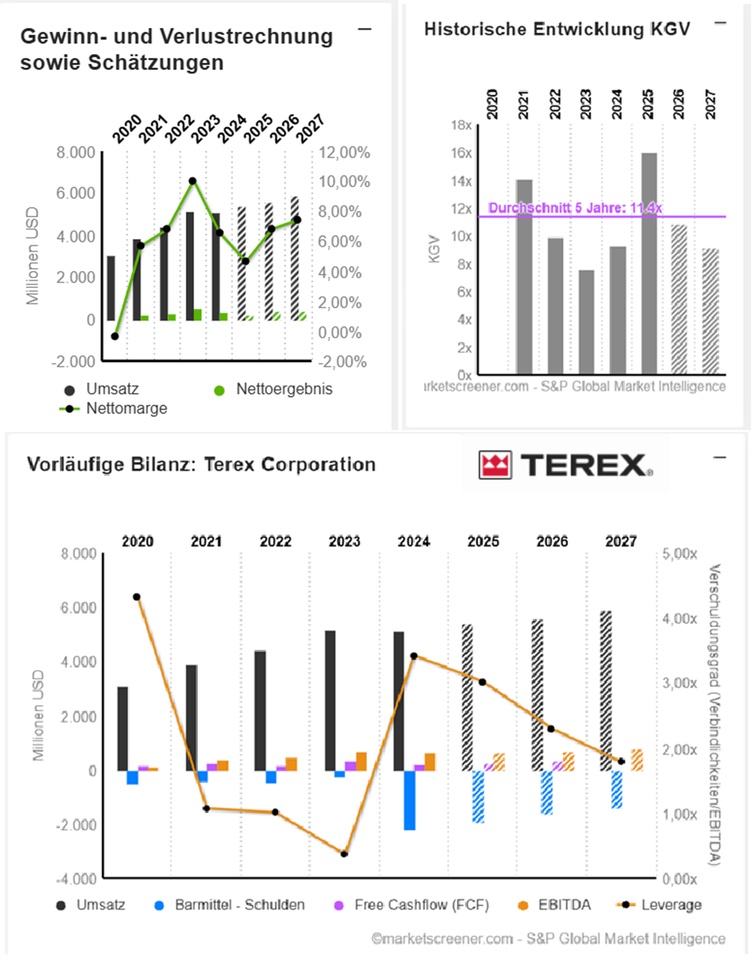
Meine Lieben, durch die Fusion mit der REV-Group werden die Zahlen natürlich noch besser aussehen. Trotzdem führe ich euch hier noch die alten Schätzungen von Terex auf.
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2024 5.127 -0,48 %
2025 5.421 5,73 %
2026 5.567 2,68 %
2027 5.890 5,81 %
Jahr Umsatz Veränderung
2024 526 -17,36 %
2025 566 7,6 %
2026 617,9 9,17 %
2027 647,1 4,73 %
Jahr Nettoergebnis Veränderung
2024 335 -35,33 %
2025 221 -34,03 %
2026 379,1 71,54 %
2027 436,3 15,09 %
Jahr Nettoverschuldung CAPEX
2024 2.196 137
2025 1.924 113,9
2026 1.607 118,6
2027 1.394 120,8
Jahr Free Cashflow Veränderung
2024 189 -43,09 %
2025 272,3 44,07 %
2026 351,4 29,05 %
Jahr EBIT-Marge ROE
2024 10,26 % 23,57 %
2025 10,45 % 16,73 %
2026 11,1 % 16,86 %
2027 10,99 % 17,51 %
Jahr Gewinn p Aktie Veränderung
2024 4,96 -34,56 %
2025 3,687 -25,66 %
2026 5,542 50,31 %
2027 6,562 18,4 %
Jahr Dividende Rendite
2024 0,68 1,47 %
2025 0,66 1,11 %
2026 0,6746 1,14 %
2027 0,6625 1,12 %
Jahr KGV PEG
2024 9,32x -0,3x
2025 16x -0,5x
2026 10,9x 0,2x
2027 9,1x 0,4x
Marktwert 6.724
Anzahl der Aktien (in Tausend) 113.463
Datum der Veröffentlichung 11,02,26