1Wo.·

Portfolio schlägt Arbeit 📈👨‍🔬

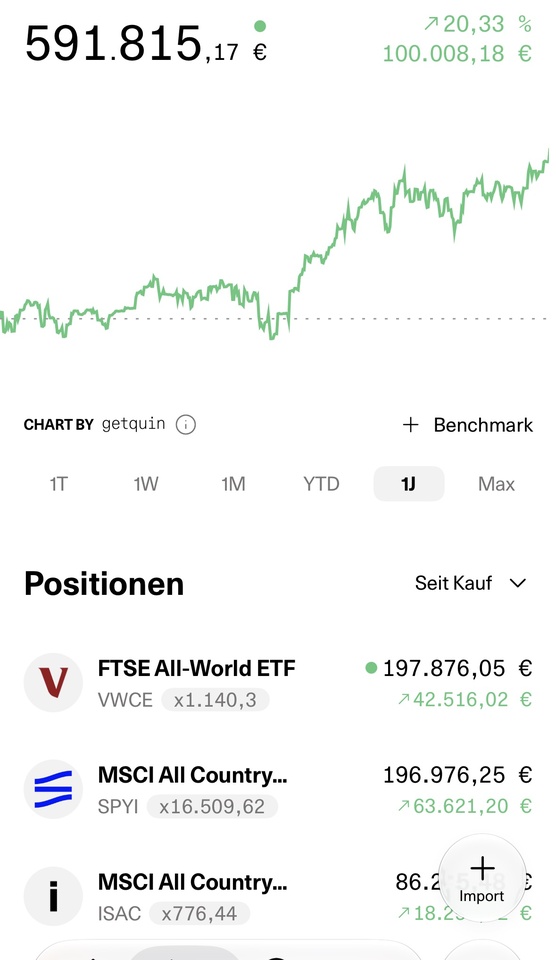
In den letzten 12 Monaten hat unser Portfolio erstmals mehr erwirtschaftet als meine Frau und ich durch unsere Arbeit.

Von den 100.000 Euro sind alleine 11.000 Euro Zinseszins. In diesem Moment ist er wirklich spürbar. Ich genieße den Moment und bin gespannt wohin der Tanz auf der Rasierklinge zwischen AI-Revolutionsstory und Schuldenkrise uns noch führt.

Habt einen guten Mittwoch und bleibt am Ball ⚽️💪🏼
attachment
138
80 Kommentare

Profilbild
Warte mal ab, bis das Depot mal euer gesamtes Jahreseinkommen verliert. Dann hast du das Gefühl, vollkommen umsonst gearbeitet zu haben. 😈
•
68
•
Profilbild
@Epi ich denke nicht, dass ich so fühlen werde.
Wenn 200k weg sind geh ich ein gutes Steak essen 😉
•
5
•
Profilbild
@Epi Das Gefühl kann aber auch aus unternehmensstrukturbedingten Gründen aufkommen. ☺️
•
1
•
@Epi kleine Anekdote dazu: ich wurde im April 2025 befördert, das bedeutete etwa 250 € mehr im Monat. Nun wisst ihr ja alle was um die Zeit rum passiert ist. Stichwort liberation day . innerhalb kurzer Zeit ist mein Depot in der Spitze um 140k abgeschmiert, allerdings wurde von mir erwartet dass ich mich freue.
Das fühlte sich nicht ganz so gut an, aber da ich auf mein Depot im Prinzip gar nicht angewiesen bin hat es mich auch nicht sonderlich beeindruckt
•
4
•
Profilbild
@Solitair wichtig ist ja die Qualität das Auszuhalten.
Ich denke mit der Summe an Vola hätte ich keine Schwierigkeiten. Aber die kleinen „Downs“ seit 2020 waren immer so kurz, dass ich nicht wirklich abschätzen kann wie es sich wohl anfühlt, wenn man jahrelang mehrere Jahresausgaben im Minus ist.
Das ist bestimmt für keinen prickelnd.
•
1
•
Profilbild
@Wealth-Accelerator Ich kann dir sagen, dass es ab drei Jahren kontinuierliche Verluste im Jahreslohnbereich psychologisch schwierig wird. Irgendwann hält man den Stress nicht mehr aus, verkauft alles und will nie wieder was mit Aktien zu tun haben.
•
9
•
Profilbild
@Epi bei 50 Jahre Anlagehorizont wird das tendenziell mehr als einmal passieren.
Ich bin sehr gespannt wie es sich anfühlen wird. Ich denke ich bin vorbereitet. Aber woher soll man das schon wissen 😂
•
3
•
Profilbild
@Wealth-Accelerator Behavioral Finance hat eine Antwort: Verluste schmerzen ungefähr doppelt so viel wie Gewinne in gleicher Höhe. Also: Nimm deine aktuelle Freude, verdopple sie und spiegele sie in Schmerzen. 😏
•
4
•
Profilbild
@Epi ich weiß die Theorie 😉
Aber ich hab auch schon 50k Minus in kurzer Zeit erlebt und es hat mich überhaupt nicht weiter gejuckt.
Ich freue mich extrem über große Sprünge nach oben. Und sehe temporäre! hohe Verluste als entspannter Teil des Spiels.
Wie gesagt, die Dauer der Time under water wird für mich psychologisch spannend.
•
1
•
Profilbild
@Wealth-Accelerator Dann bist du ja schon gut gerüstet. 👍
Die Under water Time als solches ist psychologisch gar nicht das Problem. Viel schwieriger ist die Richtung innerhalb dieser Zeit. Wenn es immer weiter und weiter abwärts geht, gefühlt ohne Ende, dann wird es schwer.
•
2
•
Profilbild
@Epi davon gehe ich aus.
Dann wird auch Getquin sehr leer 😅
•
2
•
Alle 24 weiteren Antworten anzeigen
Glückwunsch, alles zusammen , also realisiert, Dividenden und Kursgewinn bin ich bei 140k year to date. Da kann mein karges beamten Salär nicht mithalten
•
4
•
Profilbild
@Solitair wirklich brutal. YTD bin ich auch nahe 100k. Das fühlt sich schon was surreal an, Aber dafür bin ich mal losgelaufen.
Ich dachte nur, dass es 15 Jahre dauert so etwas passiert und nicht 7. 🤯
•
1
•
Ich genieße die Ruhe vor dem Riesenknall so lange es geht, verstehe auch nicht mehr warum ich noch arbeiten soll 😆 Schlaraffenland ist das.
•
3
•
Profilbild
@asset_sage_smmad der Trick ist einfach wenn es knallt weiter Aktien zu kaufen. Dann gewinnt man bei der Erholung doppelt. ;) Das ist dann das wirkliche Schlaraffenland.
•
3
•
•
3
•
Profilbild
One of the best feeling 🚀
•
2
•
Bei mir sind es auf 12 Monate 110.000€ plus. Irre. Es macht es schwer noch halbwegs ernsthaft zu arbeiten und sich wegen des vergleichsweise schmalen Durchschnittsgehaltes krumm zu machen.
•
2
•
Profilbild
@Wehyernese ich finde es trotzdem noch sehr schön, wenn die Lebenshaltungskosten durch Arbeit gedeckt sind.
Aber das darf sich gerne in Zukunft ändern 😅
••
Profilbild
Glückwunsch. In den letzten 12 Monaten hat mein Portfolio -2.703 Euro erwirtschaftet 😅
•
2
•
Profilbild
@DonkeyInvestor krass! Hauptursache bei dir? Bitcoin?
••
@DonkeyInvestor gib nicht alles auf einmal aus
•
1
•
Profilbild
@DonkeyInvestor Naja der Anfang ist gemacht. Ist schon ein halber 400 Eurojob. Und bald verdoppelt dich das 👌🏻
•
1
•
Profilbild
@Wealth-Accelerator meine Inkompetenz 👍. Und auch ein bisschen Bitcoin
•
2
•
Profilbild
•
1
•
Profilbild
•
1
•
Profilbild
@DonkeyInvestor Nein! 😂 Ok dann hoffe ich trotzdem das es bald ins Plus dreht. Hast du so wild spekuliert oder was hat dich nach unten gezogen?
••
Profilbild
@Bezehgombjuderstimme der Bitcoin Chart ist auf 12 Monatssicht einfach extrem ungünstig. YTD schaut mein Depot mit 55k Plus bspw schon deutlich besser aus. Im März war mein Depot am bisherigen Tiefpunkt
•
1
•
Profilbild
•
1
•
Profilbild
@MozartsGeist das musste ich auch erstmal lernen. Ich hatte aber glücklicherweise sehr früh das Gefühl die Börse verstanden zu haben und dann sowohl mit einer Aktie als auch einem Coin ein Totalverlust und dann wurde mein Börsen-Selbstbewusstsein auf ETF-Größe geschrumpft 😊😂
••
Glückwunsch. Das ist DER Traum.!!Noch mal 4 solcher Jahre und die finanzielle Freiheit ist zum Greifen nah. Teu teu teu das wir in keiner enormen Blase sind wie 2000/2001. da hab ich richtig Bange vor. 20% Rendite im Welt ETF und das hauptsächlich getragen von KI Werten. Ich hoffe das ist nur unnötige Panik mache wie jedes Jahr. 🙏🏽❤️


Darf ich fragen wie alt ihr seid und ab wann ihr euch vorstellen könnt nicht mehr zu arbeiten ?
•
1
•
Profilbild
@Therealbroka ich danke dir!
Wir sind bescheidene 34…
Und ich habe schon mal eine Art Plan hier verfasst, bzw. simuliert:

https://getqu.in/F6Ytf0/

Ich kann dir sagen, grundsätzlich fühle ich mich schon finanziell frei. Das einzige was mich unfrei macht, ist mein Eigenheim.
Würde ich das morgen veräußern, wäre ich sehr nah dran meines Erachtens. Und das zweite ist vielleicht noch die Krankenversicherungsthematik.

Ich habe über die Zeit den Wunsch verloren nicht mehr arbeiten zu müssen.
Meine Frau und ich haben beide größere Elternzeitblöcke genommen. Wir arbeiten aktuell beide Teilzeit, ich habe schon 3 kurze Sabbaticals gemacht.
Und gerade habe ich das Buch gelesen „Die with Zero“, was einen kompletten Kontrast zu der Akkumulation der letzten 10 Jahre für mich darstellt.

Ich bin an dem Punkt wo ich den Moment genieße, wo ich wieder anfange „gerne“ Geld auszugeben usw.

Trotzdem wünsche ich mir einen Vermögenspeak Richtung 2 Mio. mit 45.

Ich denke das ist möglich ohne vorher noch weiter auf Dinge zu verzichten.

Deine Blasenangst trage ich mit! Ich kann mir gut vorstellen, dass ein Dominostein uns mal wieder alles nehmen kann. Aber ich glaube auch dafür gerüstet zu sein.
•
1
•
@Wealth-Accelerator interessante Simulation. Ich stimme dir zu, keine Arbeit geht an die Psyche, aber die Art der Arbeit kann angepasst werden. Von high pace Großkonzernen mit dickem Manager Gehalt zu arbeiten in einer Bar als Teilzeit für eigenen Spaß….das verstehe ich unter aufhören durch finanzielle Freiheit.

Ich denke mal die täglichen Schwankungen im Depot, haben schon seit längerem eure Sparrate überholt oder? Macht es da nicht mehr Sinn das Geld einfach für dich arbeiten zu lassen und im hier und jetzt das ganze Geld von der Sparquotefür Konsum zu nutzen ?
•
1
•
Profilbild
@Therealbroka stimme ich dir zu. Wobei ich aktuell tatsächlich eine Programm-Management-Nische im Konzern im Top-Management in Teilzeit gefunden habe, die mir solide taugt.

Und du sagst es: wir haben diesen Punkt ziemlich genau im September 2026 für uns eingeleitet, weil wir angefangen haben Sachen zu sanieren. Unsere Urlaube sind auch nochmal auf einem neuen Ausgabelevel angekommen.
Trotzdem versuche ich noch kleine Sparpläne laufen zu lassen. Aktuell, um mein Gold-Exposure auszubauen. Und da machen auch 250 Euro im Monat einen Unterschied, wenn ich das isoliert betrachte.

Aber im Prinzip sind wir jetzt auf dem Level, dass wir alle fest geplanten Einnahmen auch fest in unser Konsum-Budget packen, um unseren Lifestyle oder unsere Freiheitsgrade zu upgraden. Und nur „ungeplante“ Einnahmen landen weiter auf der hohen Kante.
•
1
•
Profilbild
Damn, arbeitet ihr beide nur Teilzeit 40%?

Joke aside - gratuliere!! 🎉🎉 Soll die Börse weiter
mit euch sein 😎
•
1
•
Profilbild
@GeldGenie kein Joke 😉
Beide aktuell in Teilzeit 😋

Ich danke dir! 👍🏼💪🏼
••
Profilbild
@Wealth-Accelerator Keine schlechte Entscheidung, aber wäre nichts für mich. Die Opportunitätskosten wären mir schlicht zu hoch. Wenns euch passt - super! :-)
••
Profilbild
@GeldGenie liegt primär daran, dass wir einen Einjährigen betreuen, der noch nicht im Kindergarten ist 😉
••
Profilbild
What a milestone! Having your portfolio out-earn your job must feel pretty rewarding. Happened for me in less than a month.
•
1
•
Profilbild
@KaiRock Sounds Amazing! Congratulations 💪🏼
••
Profilbild
Wonderfull feeling, deserved congratulations!
•
1
•
Profilbild
••
Man sollte immer mit 5% / annum Realrendite über lange Zeiträume rechnen - das ist durchaus erreichbar. Mal liegt sie darüber - mal darunter. Kein Grund, zu kündigen bzw. in Panik zu verfallen... ;-)
•
1
•
Antwort anzeigen
Profilbild
Glückwunsch! Darf ich fragen warum du mehrere World ETFs im Portfolio hast und nicht nur auf einen setzt? ☺️
•
1
•
Alle 2 weiteren Antworten anzeigen
Profilbild
DAS ist schön, herzlichen Glücwunsch. Du HÄTTEST aber freilich nur "direkt" etwas davon, wenn Du den Gewinn entnehmen würdest - was man freliich nicht tut. Es soll ja "immer mehr" werden. Ist dann vor allem im Alter vielleicht eine Falle - denn das letzten Hemd hat ja bekanntlich keine Taschen. Der Spruch "Lebe immer first class - sonst tun es Deine Erben" ist auch zumindest eine Überlegung wert. Für mich selber habe ich eine Unmenge von Dividendenaktien mit starker Diversifizierung im Portofolio. Ein Teil geht sicherlich immer wieder in die Reinvestition, ein anderer bleibt aber auf dem Girokonto für den täglichen Bedarf hängen. Das Ganze wächst aber weiterhin und soll es auch. Solange ich noch Geld verdiene und keine Rente aufbessern muss, falls unerwartete Ausgaben aufschlagen - alles gut. Aber gefällt mir bei Dir. Verteilt auf zwei Werte ohne weitere Diversifizierung wäre mir aber ein wenig zu unsicher, auch wenn bei diesen Werten sicherlich kein "Absturz" in drastischer Höhe befürchtet werden muss. So was geht dann meist eher schleichend mit Beschleunigung
•
1
•
Antwort anzeigen
•
1
•
Antwort anzeigen
Profilbild
Good job!
•
1
•
Alle 2 weiteren Antworten anzeigen
Profilbild
Did you even take into consideration inflation? You probably didn’t earn as much as your think? Also maybe your not earning enough in your day job
••
Antwort anzeigen
Werde Teil der Community