
Hallo meine Lieben,
in meiner letzten Vorstellung ging es um Nanotechnologie. Da mich die letzte Zeit immer einmal Fragen zum Med. Tech. Sektor erreicht haben.
Möchte ich das ganze miteinander verbinden, und wir kommen im Diagnostik Bereich an.
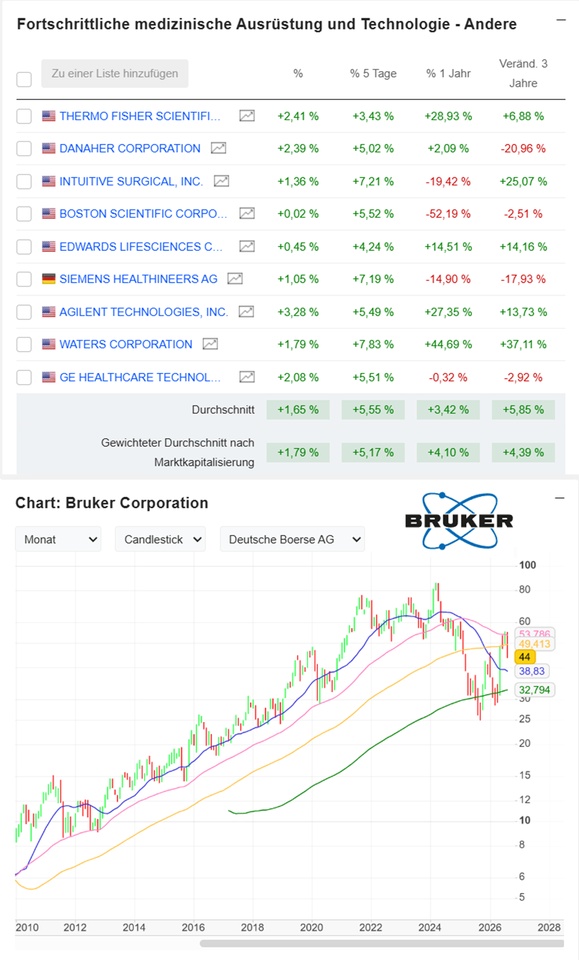
Einige von euch beobachten bestimmt schon längere Zeit die großen Player im Med. Tech. Sektor. Und sind wohl eher über die mäßige Performance enttäuscht.
Hierzu habe ich euch die untere Aufstellung hinzugefügt.
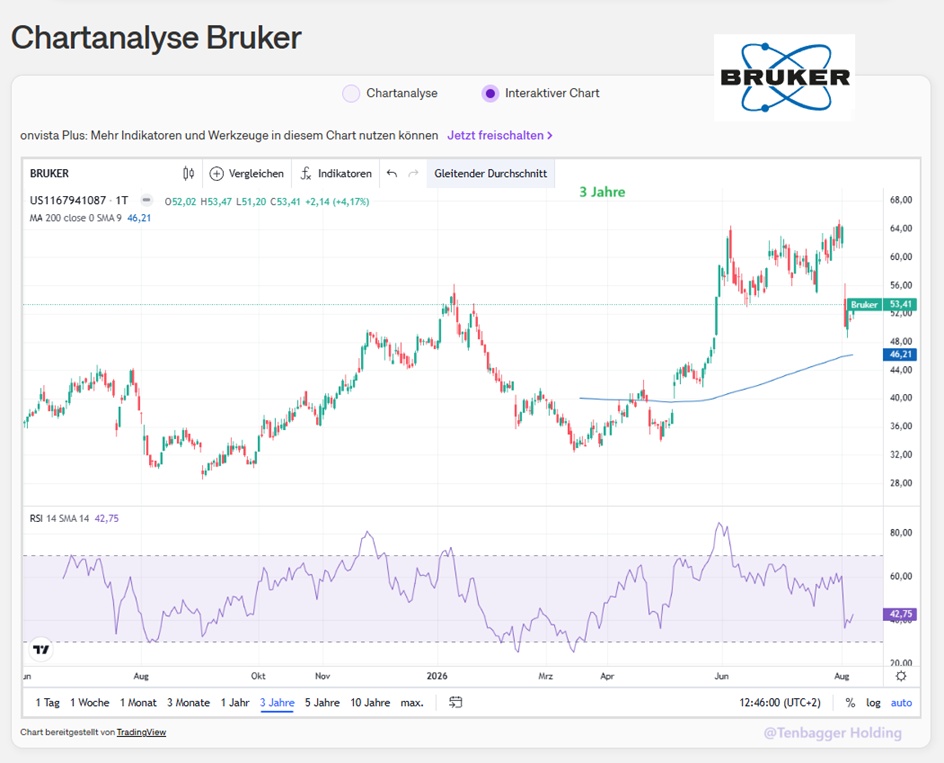
Schauen wir uns dazu den Chart des heutigen Unternehmens an, stellen wir fest, dass es mit einer Jahres Performance von +71,41 % heraussticht.
Auch wenn es nach den letzten Quartalszahlen eine größere Korrektur gab, könnte es gerade jetzt durch den attraktiven RSI eine Chance sein.
Weil langfristig könnten wir hier ein Med. Tech Unternehmen haben, welches sogar großes Potential in der Halbleiterbranche hat.
Meine Lieben, und meine lieben Prompts, wie schätzt ihr das Unternehmen ein?
(@Raketentoni , @Aktienhauptmeister )
Die Bruker Corporation verdankt ihre Existenz Professor Günther Laukien, der bereits in den 1950er Jahren den Bedarf an Impulsspektrometern erkannte. 1960 machte sich Professor Laukien daran, diesen Bedarf zu decken, indem er die Bruker Physik-AG in Karlsruhe gründete. Seitdem entwickelt Bruker bahnbrechende analytische Lösungen
Die Bruker Corporation ist ein Entwickler, Hersteller und Vertreiber von leistungsstarken wissenschaftlichen Instrumenten sowie Analyse- und Diagnoselösungen. Zu den Geschäftsbereichen des Unternehmens gehören Bruker Scientific Instruments (BSI) BioSpin, BSI CALID, BSI NANO und Bruker Energy & Supercon Technologies (BEST). Der Geschäftsbereich BSI entwickelt, produziert und vertreibt Life-Science-Instrumente auf Basis der Magnetresonanztechnologie und bietet automatisierte Lösungen für die Laborforschung und -entwicklung in der chemischen Forschung an. Das Segment BSI CALID entwickelt, produziert und vertreibt Lösungen für die Massenspektrometrie, angewandte Spektrometrie und Ionenmobilitätsspektrometrie im Bereich der Biowissenschaften sowie Analyse- und Prozessanalyseinstrumente und -lösungen auf Basis von Infrarot- und Raman-Molekülspektroskopietechnologien. BSI NANO entwickelt, produziert und vertreibt fortschrittliche Röntgengeräte, Instrumente für die Rasterkraftmikroskopie, optische Fluoreszenzmikroskope, Analysewerkzeuge für Elektronenmikroskope und weitere Produkte.
Mitarbeiterzahl: 11.085
Stifel erhöht das Kursziel von Bruker auf 50 Dollar aufgrund halber Stärke
Veröffentlicht am 05.08.2026, 05:44 Uhr
🧩 Kurzfassung des Artikels
Stifel hebt das Kursziel für Bruker von 45 auf 50 USD an, trotz eines jüngsten Kursrückgangs. Grund: starke Nachfrage aus dem Halbleiter- und KI‑Segment, wo die Bestellungen über 50 % gestiegen sind. Allerdings verzögern lange Vorlaufzeiten die Umsatzerfassung.
📉 Warum fiel die Aktie zuletzt?
- Bruker verfehlte im Q2 das organische Wachstum.
- Die Aktie verlor daraufhin 18,5 % innerhalb einer Woche.
- Umsatz lag mit 838,5 Mio. USD unter den Erwartungen (853,4 Mio. USD).
- Gewinn dagegen deutlich über Erwartung: 0,49 USD je Aktie vs. 0,3832 USD.
📊 Ausblick & Bewertung
- Gesamtjahresausblick bleibt unverändert.
- 2026 erwartet Bruker niedrig einstelliges Wachstum, 2027 mittlere einstellige Wachstumsraten.
- Schwäche im akademischen Markt belastet.
- Stifel hält ein Multiple im niedrigen 20er‑Bereich für angemessen.
- InvestingPro sieht die Aktie weiterhin als unterbewertet, mit einem erwarteten Gewinn von 2,13 USD je Aktie für 2026
- 🎯 Kernaussage
- Trotz kurzfristiger Schwäche und Umsatzverfehlung bleibt die Halbleiter- und KI‑Nachfrage ein starker Treiber, was Stifel zu einer Anhebung des Kursziels und einer konstruktiven Bewertung veranlasst.
Presentation Title in maximum two lines
Bruker übertrifft Gewinnprognose für Q2, Aktie bricht jedoch wegen verfehlter Umsatzziele ein
04,08,2026
Kurzfassung des Berichts
(Quelle: )
1. Ergebnislage Q2 2026
- Gewinn klar über Erwartung: 0,49 $ Non‑GAAP EPS vs. 0,3832 $ erwartet.
- Umsatz verfehlt: 838,5 Mio. $ vs. 853,4 Mio. $ erwartet.
- Organisches Wachstum schwach: +2,8 % (ohne Zolleffekte +3,4 %).
- Margen stark verbessert:
- Bruttomarge +350 bps auf 52,1 %.
- Operative Marge +510 bps auf 14,1 %.
2. Marktreaktion
- Aktie fällt −16,8 % auf 53,50 $.
- Grund: Anleger fokussieren stärker auf verfehlte Umsatzziele und vorsichtigen Ausblick als auf die starken Margen.
3. Geschäftsentwicklung
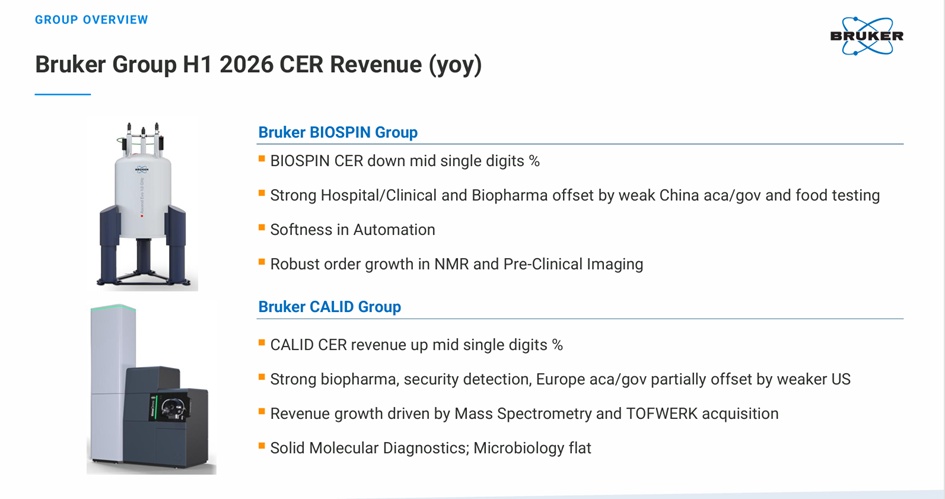
- Starke Bereiche: Biopharma, Halbleitermesstechnik, Energieforschung.
- Schwache Bereiche: US‑akademische & staatliche Einrichtungen, Lebensmittelanalytik, Industriemärkte.
- Deep‑Tech‑Segmente: Sehr starkes Auftragswachstum, aber lange Lieferzyklen → Umsatz verteilt sich über mehrere Quartale.
4. Finanzkennzahlen
- Umsatz +5,2 % YoY.
- Operativer Cashflow +50 Mio. $.
- Free Cashflow +43 Mio. $.
- Nettoverschuldung: 2,8×.
- Marktkapitalisierung: 8,15 Mrd. $.
- Beta: 1,29 (höhere Volatilität).
5. Ausblick
- Gesamtjahr 2026:
- EPS 2,10–2,15 $ bestätigt.
- Organisches Wachstum 1–2 %.
- Umsatz 3,54–3,57 Mrd. $.
- Währungsrückenwind reduziert (0,5 %).
- Q3:
- Organischer Umsatz stagnierend bis leicht steigend.
- Margen sequenziell rückläufig.
- 20 Mio. $ Halbleiterumsatz verschiebt sich in Q4.
- Q4:
- Deutlich bessere Margen, Umsatz und EPS.
- 1,02–1,04 Mrd. $ Umsatz erwartet.
- 50–66 % des Umsatzes bereits durch Backlog gedeckt.
6. Management‑Statements
- CEO: erfreut über Rückkehr zum organischen Wachstum; starke Nachfrage in NMR, Röntgen, Massenspektrometrie.
- CFO: Umsatz am unteren Ende, Margen deutlich über Plan; Zollrückerstattungen halfen +200 bps.
7. Risiken
- Schwache US‑Forschungsbudgets.
- Lange Lieferzeiten im Halbleitergeschäft → Quartalsvolatilität.
- Wechselkursdruck.
- Vorzieheffekte bei Zöllen.
- Uneinheitliche Endmärkte.
8. 2027‑Ausblick (erste Hinweise)
- Organisches Wachstum soll beschleunigen.
- Margen +100 bps oder mehr.
- EPS zweistelliges Wachstum.
- Langfristiges Ziel: Rückkehr zu ~20 % EBIT‑Marge.
Bruker erwirbt DISQVER Clinical Metagenomics Platform
Erweitert seine Next-Generation-Sequenzierungsfähigkeiten zur Infektionserkennung.
15. Juli 2026
Bruker erwirbt DISQVER Clinical Metagenomics Platform | Vertragspharma
Guggenheim bestätigt Kaufempfehlung für Bruker Aktie wegen Messtechnik-Nachfrage
Veröffentlicht am 13.07.2026, 13:45
🔍 Kernaussage
Guggenheim bestätigt die Kaufempfehlung für Bruker und belässt das Kursziel bei 70 USD. Hauptgrund: starke Wachstumsaussichten im Halbleiter‑Messtechnikgeschäft, das laut Experteninterviews kurzfristig rund 30 % wachsen könnte.
📈 Gründe für die positive Einschätzung
- Guggenheim befragte Halbleiterexperten mit 135+ Jahren Industrieerfahrung (Foundries, IDMs, OSATs, Messtechnikhersteller).
- Ergebnis: sehr starke Nachfrage nach Brukers Messtechniklösungen.
- Brukers Management bestätigt die größer werdende Bedeutung des Halbleitersegments.
- Wachstum hängt davon ab, ob Bruker die Auftragsdynamik bis Ende 2026 halten kann.
🧪 Produkt- & Technologie-Updates
Bruker zeigt starke Aktivität im Produktportfolio:
- Neues MALDI Biotyper CA System (FDA‑zugelassene Funktionen).
- Neues timsMRMS‑System für Energieforschung (hochauflösende Analytik).
- Erweiterungen im Bereich Mikrobiologie & Infektionsdiagnostik.
🎯 Fazit
Der Artikel zeichnet ein Bild von robustem Halbleiter‑Wachstum, starker Produktinnovation und bestätigtem Analystenvertrauen. Trotz einzelner Bewertungsbedenken bleibt Bruker aus Sicht der Analysten ein klarer Profiteur der Messtechnik‑Nachfrage.
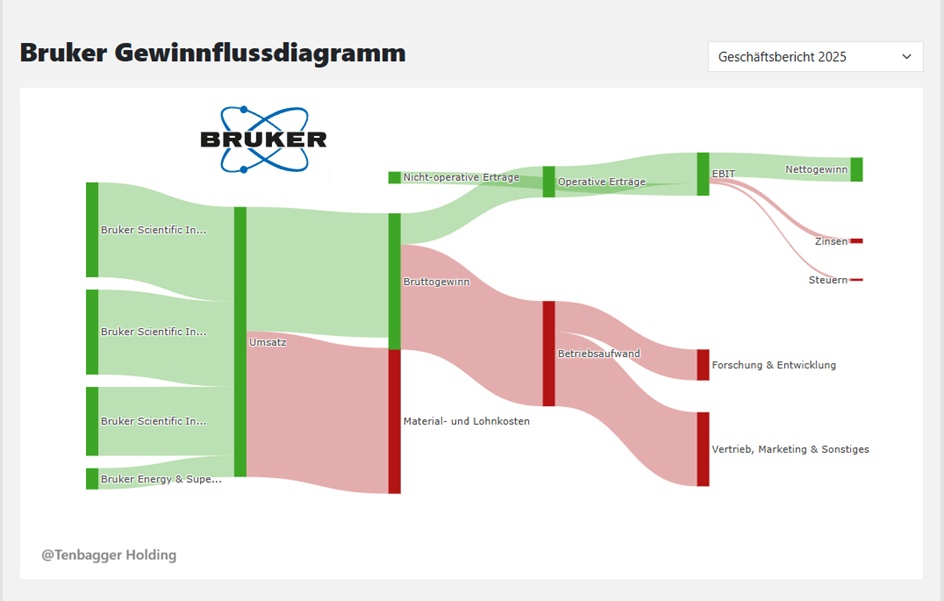
Geografische Umsatzverteilung:
2025 (USD)
Europe Excluding Germany 950 Mio.
United States 891 Mio.
Asia Pacific Excluding China 553 Mio.
China 476 Mio.
Germany 297 Mio.
Other 270 Mio.
Umsatzverteilung nach Geschäftsbereichen:
2025 (USD)
Bruker CALID 1,21 Mrd.
Bruker Nano 1,08 Mrd.
Bruker Bio Spin 879 Mio.
Bruker Energy & Supercon Tech 271 Mio.
Intersegment Revenue -7,7 Mio.
Marktwert 8.138
Anzahl der Aktien (in Tausend) 152.359
Datum der Veröffentlichung 12,02,2026
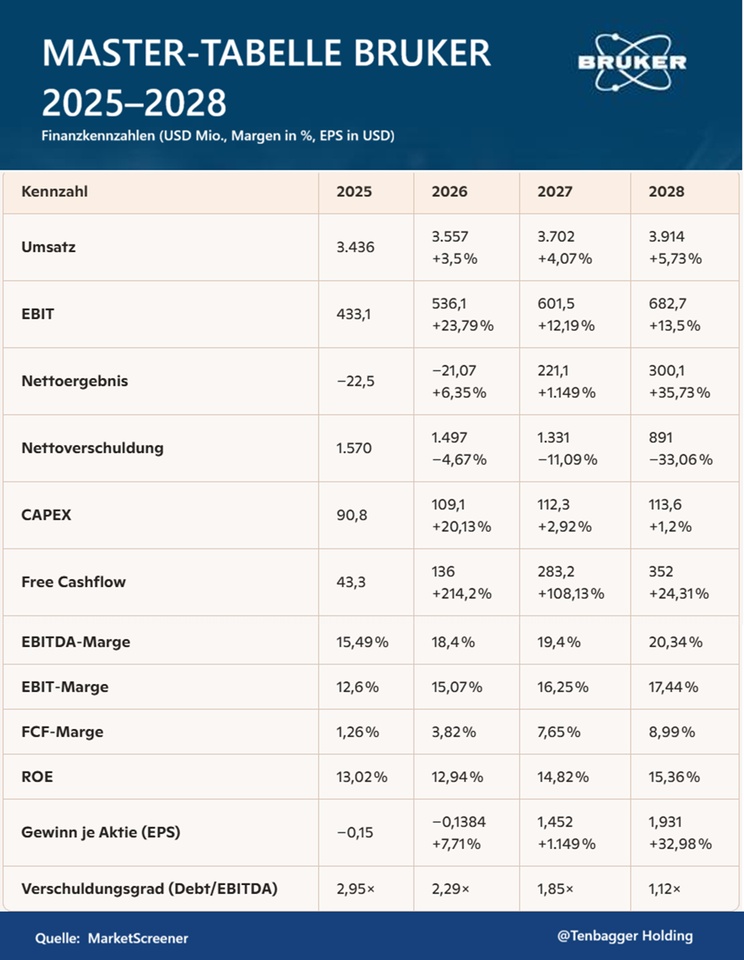
🎯 Ultra‑kompakte Interpretation
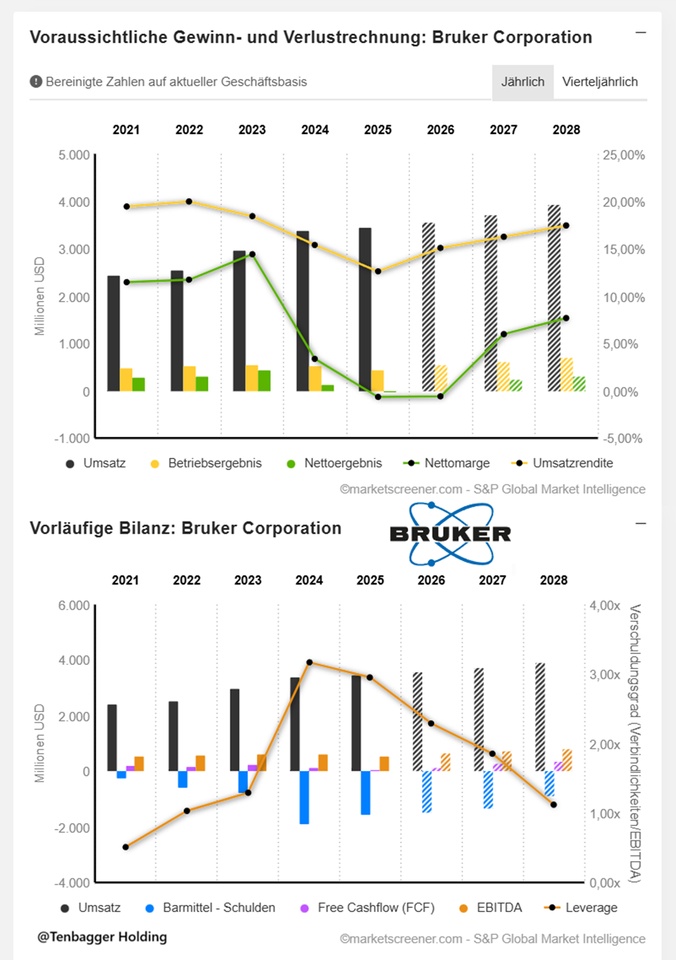
- 2026–2028 = klare Erholung: EBIT, FCF, Margen und EPS steigen stark.
- Nettoverschuldung fällt massiv → 2028 nur noch 891 Mio. USD.
- FCF‑Marge springt von 1,26 % → 8,99 %.
- EBIT‑Marge nähert sich wieder dem langfristigen Zielbereich (~17–20 %).
- EPS‑Turnaround ab 2027 sehr deutlich.
🎯 Ultra‑kompakte Interpretation
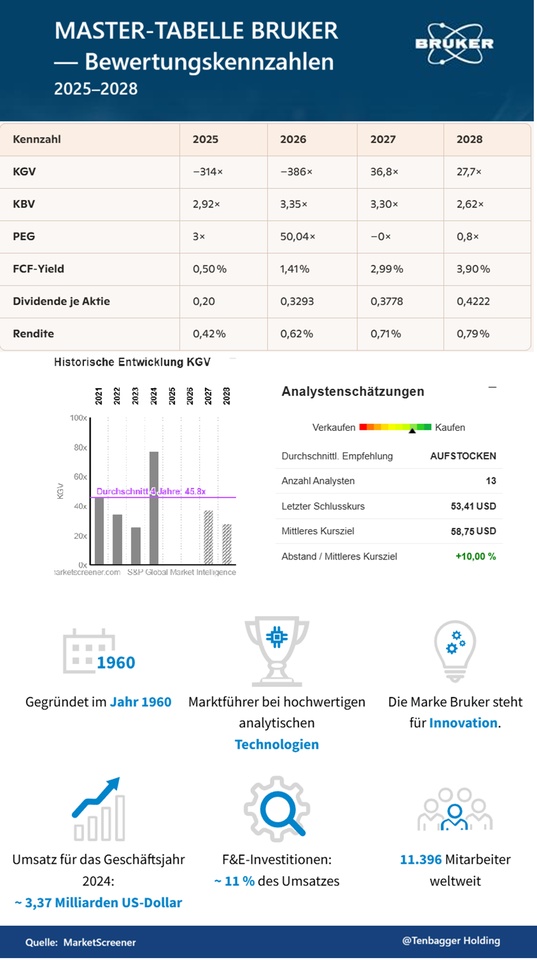
- 2027–2028 = Normalisierung der Bewertung KGV fällt von extremen Verzerrungen (negatives EPS) zurück in den 20er–30er Bereich.
- FCF‑Yield steigt jedes Jahr → 0,50 % → 3,90 %.
- Dividende wächst stabil → +30–40 % über vier Jahre.
- PEG 2028 = 0,8× → deutliche Verbesserung der Wachstumsrelation.
08,08,2026, 10:05:00 •
Lang & Schwarz (EUR)
45,87 EUR
+0,06 EUR+0,13 %


