Kontinuierliche KI-Wiederherstellung ist der einzige Weg, um ein Unternehmen stets in seinen vollständigsten Zustand zurückzuversetzen.
Hallo meine Lieben,
an Tagen wo die Investoren Unternehmen wegen fallenden und negativen Free Cashflow bei den Earnings zweistellig abstrafen. Habe ich am Wochenende für euch mal nach einem Unternehmen gesucht wo wir genau das Gegenteil sehen. Das Unternehmen wurde hier bereits vor ein paar Monaten vom lieben @Multibagger vorgestellt.
Bei dem Unternehmen handelt es sich um den Marktführer im Bereich Datensicherung und -Wiederherstellung. Die Software gilt als eine der besten Sicherungs- und Wiederherstellungslösungen in der Branche. Im letzten Quartal hat das Unternehmen die Marke von 8.000 Kunden überschritten.
Was mir gefällt ist, dass Commvault eine erfolgreiche Umstellung auf ein abonnementbasiertes Modell vollzogen hat. Das führt zu besser vorhersehbaren Einnahmen (ARR).
Als Wachstumstreiber gelten der expandierende Markt für Cyber-Resilienz, die Breite des Partner-Ökosystems sowie kontinuierliche Innovationen in KI.
Commvault Systems, Inc. ist ein Anbieter von Lösungen für Cyber-Resilienz und Datenschutz. Das Unternehmen unterstützt Unternehmen dabei, ihre Daten, Anwendungen und Identitätssysteme vor Cyberbedrohungen und -angriffen zu schützen, zu sichern und wiederherzustellen. Es stellt seine Lösungen über die Commvault Cloud bereit, eine cloudnative Plattform, die Datensicherheit, Cyber-Recovery und Identitätsresilienz in lokalen, hybriden, Multi-Cloud- und Software-as-a-Service-Umgebungen (SaaS) vereint. Das Unternehmen bietet eine Reihe von Funktionen, die Kunden dabei unterstützen sollen, sich auf Cybervorfälle wie Ransomware, Datenkorruption, Infrastrukturausfälle und Cyberangriffe vorzubereiten, diese zu überstehen und sich davon zu erholen. Die Commvault Cloud-Angebote sind in drei Pakete unterteilt: Operational Recovery, Autonomous Recovery und Cyber Recovery. Operational Recovery bietet zentrale Backup- und Wiederherstellungsfunktionen für hybride Unternehmens-Workloads. Zu den Angeboten gehören Commvault Cleanroom Recovery, Commvault HyperScale Grid und weitere.
Mitarbeiterzahl: 3.300
8a85effd-e160-46f0-957b-a034fdc99598
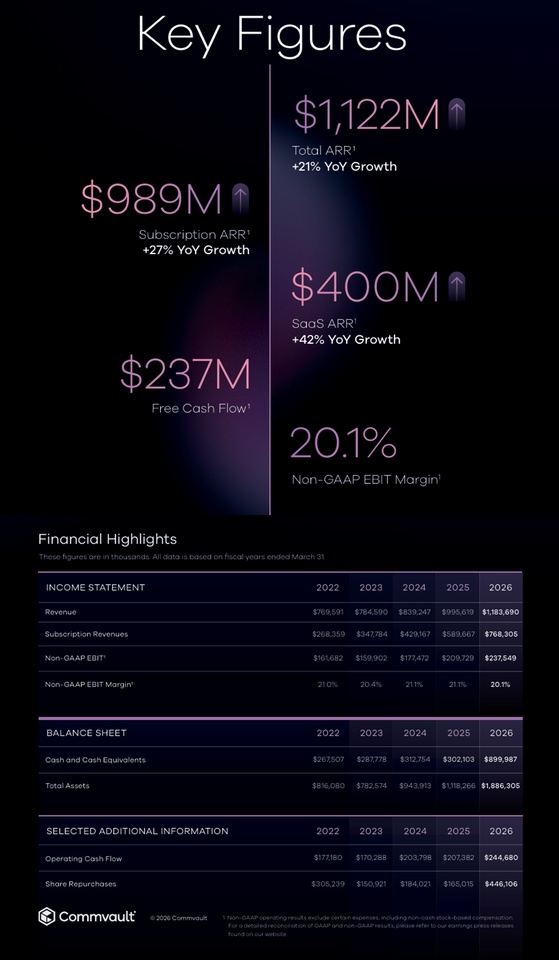
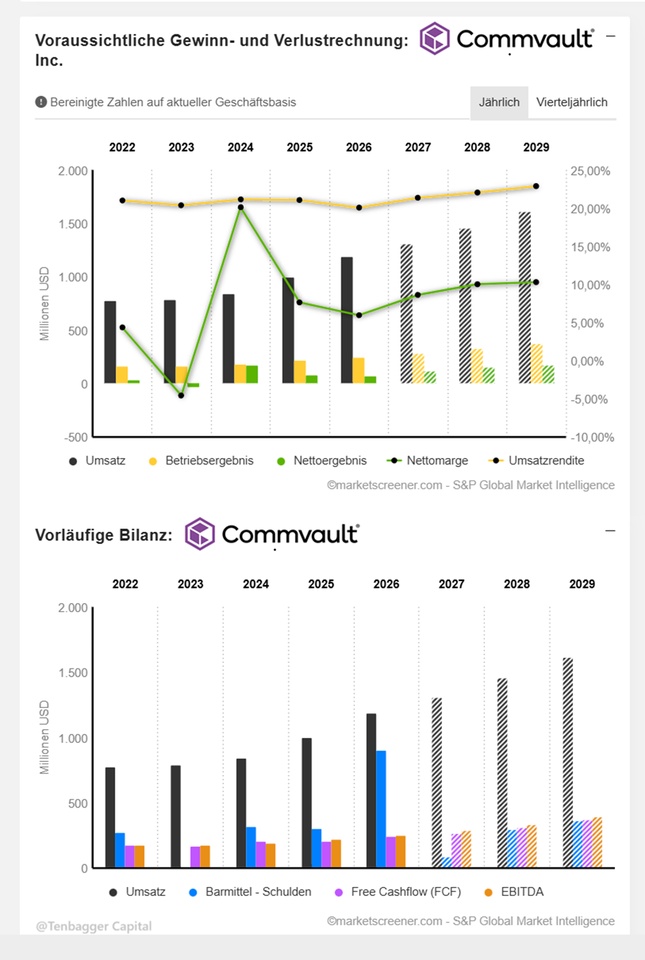
Im letzten Geschäftsjahr ist der Umsatz von Commvault Systems Inc. von 995,6 Mio. USD auf 1,2 Mrd. USD um 18,9% gestiegen. Dabei fiel der Gewinn von 76,1 Mio. USD auf 70,7 Mio. USD um 7,2%. Die Nettogewinnmarge lag damit bei 6,0% ggü. 7,6% im Vorjahr. Am 28.10.2026 meldete Commvault Systems Inc. die Q3-Zahlen für das Quartal, das am 30.09.2026 endete. Der Umsatz lag im Ergebniszeitraum bei 312,4 Mio. USD (+13,1% ggü. Vorjahresquartal) und der Gewinn bei 29,1 Mio. USD (+97,6% ggü. Vorjahresquartal).
DA Davidson erhöht das Kursziel von Commvault aufgrund starker Abonnementwachstums
Veröffentlicht am 28. Oktober 2026
Kurzfassung des Berichts zu Commvault Systems (CVLT):
Wichtigste Punkte
- DA Davidson hat das Kursziel von 185 auf 210 US-Dollar angehoben und die Kaufempfehlung ("Buy") bestätigt. [investing.com]
- Grund dafür waren stärker als erwartete Quartalszahlen. Die neu gewonnenen abonnementbasierten jährlichen wiederkehrenden Umsätze (Subscription Net New ARR) lagen bei 51 Mio. USD, während Analysten nur etwa 43,5 Mio. USD erwartet hatten. [investing.com]
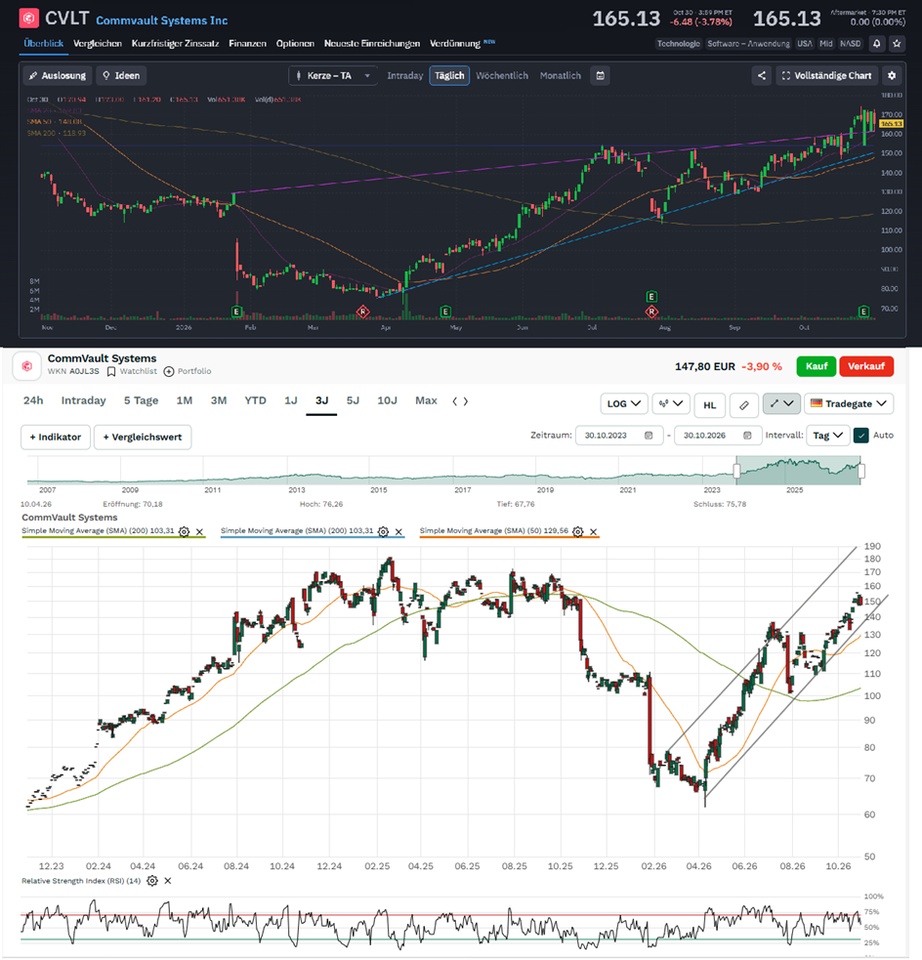
- Die Aktie notierte zum Zeitpunkt des Berichts bei rund 169,52 USD und damit nur knapp unter dem 52-Wochen-Hoch von 174,25 USD. In den vorherigen sechs Monaten hatte sie rund 76 % Kursgewinn erzielt. [investing.com]
Warum Analysten optimistischer werden
- Einige Investoren hatten Sorgen, dass sich das SaaS-Wachstum verlangsamt.
- DA Davidson hält diese Sorgen nach den Quartalszahlen für übertrieben.
- Der Ausblick für das zweite Halbjahr wirkt aus Sicht der Analysten inzwischen sogar konservativ, also eher vorsichtig angesetzt. [investing.com]
- Erwartet wird weiterhin ein nachhaltiges Wachstum der Subscription-Umsätze im Bereich von hohen Zehnerprozenten bis etwa 20 % pro Jahr. [investing.com]
Weitere positive Nachrichten
- Auch Guggenheim erhöhte nach den Zahlen sein Kursziel, und zwar von 175 auf 200 USD, bei weiterhin positiver Einstufung. [investing.com]
- Commvault meldete für das Quartal:
- Gewinn je Aktie: 1,38 USD (Erwartung: 1,24 USD)
- Umsatz: 312,39 Mio. USD (Erwartung: 310,24 Mio. USD) [investing.com]
Fazit für Investoren
Der Bericht ist klar bullish. Mehrere Analysten sehen die operative Entwicklung von Commvault stärker als erwartet. Besonders die wiederkehrenden Cloud- und Abo-Umsätze entwickeln sich sehr gut. Der einzige Wermutstropfen: Laut der im Artikel erwähnten InvestingPro-Bewertung könnte die Aktie nach dem starken Kursanstieg bereits hoch bewertet sein. [investing.com]
Juan-Urteil: 🟢 Qualitätstitel mit starkem Momentum, steigenden Schätzungen und robustem ARR-Wachstum. Fundamental aktuell einer der stärkeren Softwarewerte im Bereich Cybersecurity/Data-Protection. [investing.com]
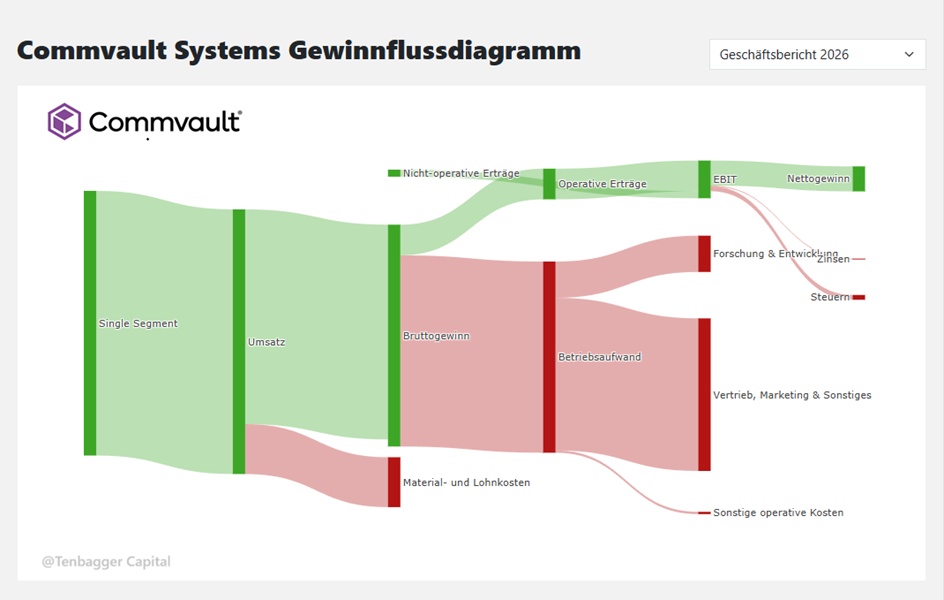
Geografische Umsatzverteilung:
2026 (USD)
United States 631 Mio.
Other 553 Mio.
Unternehmen: Commvault Systems
WKN: A0JL3S
ISIN: US2041661024
Quelle: ausschließlich MarketScreener – Finanzdaten Commvault Systems
Geschäftsjahr endet jeweils im März. Alle Finanzwerte in Mio. USD, da MarketScreener die Daten in USD ausweist.
Datum der Veröffentlichung: 28,04,2026
5. Meine Einschätzung für das Depot 2036
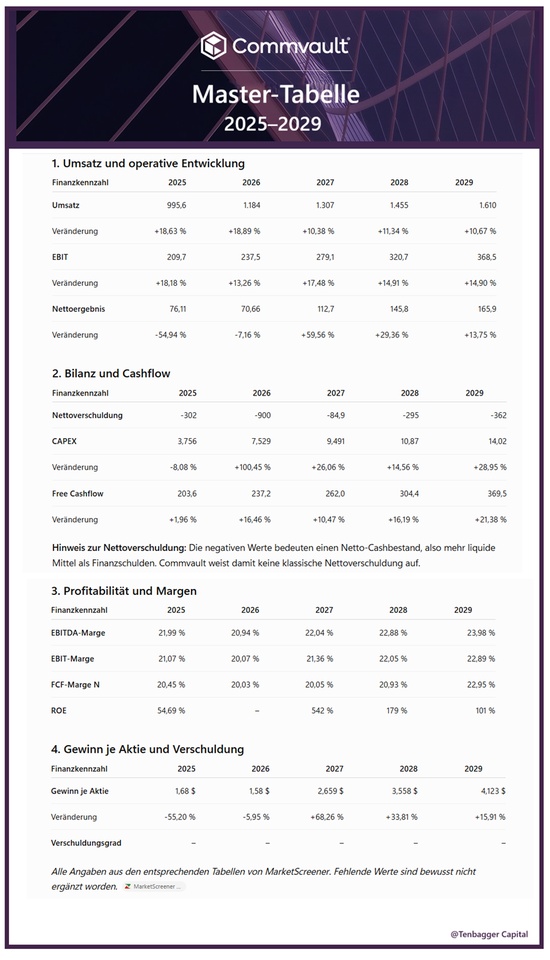
Commvault zeigt ein interessantes Wachstumsprofil. Besonders drei Punkte fallen auf:
1. Umsatzwachstum
- 2025: 995,6 Mio. USD
- 2029: 1.610 Mio. USD
- Wachstum innerhalb von vier Jahren: rund 62 %.
2. Operative Entwicklung
Das EBIT wächst von 209,7 auf 368,5 Mio. USD. Besonders positiv: Das EBIT wächst schneller als der Umsatz.
Die EBIT-Marge steigt von 21,07 % auf 22,89 %.
3. Free Cashflow
Der Free Cashflow steigt von 203,6 auf 369,5 Mio. USD.
Das entspricht einem Wachstum von rund 81,5 %.
Das ist für ein Softwareunternehmen ein starkes Zeichen.
Mein Fazit
Kriterium
Einschätzung
Umsatzwachstum
🟢 Gut
EBIT-Wachstum
🟢 Sehr gut
Margenentwicklung
🟢 Positiv
Free Cashflow
🟢 Sehr stark
Bilanz
🟢 Netto-Cash
Gewinnentwicklung
🟢 Ab 2027 stark
ROE
🟡 Auffällig hoch
Mein Urteil: Commvault ist aus fundamentaler Sicht ein interessanter Kandidat für die zweite KI-Welle.
Besonders spannend finde ich die Kombination aus Datensicherheit, Backup, Cyberresilienz und zunehmender Bedeutung von KI-generierten Daten.
Allerdings: Die Gewinnentwicklung 2025/2026 ist schwächer als die operative Entwicklung. Das sollte man bei der Bewertung berücksichtigen.
Für das Depot 2036 wäre Commvault für mich ein interessanter Kandidat aus dem Bereich KI-Datensicherheit und Cybersecurity.
Eine wichtige Einschränkung: Die Zahlen sind Unternehmensprognosen von MarketScreener, keine garantierten Ergebnisse.
Was mir besonders gefällt:
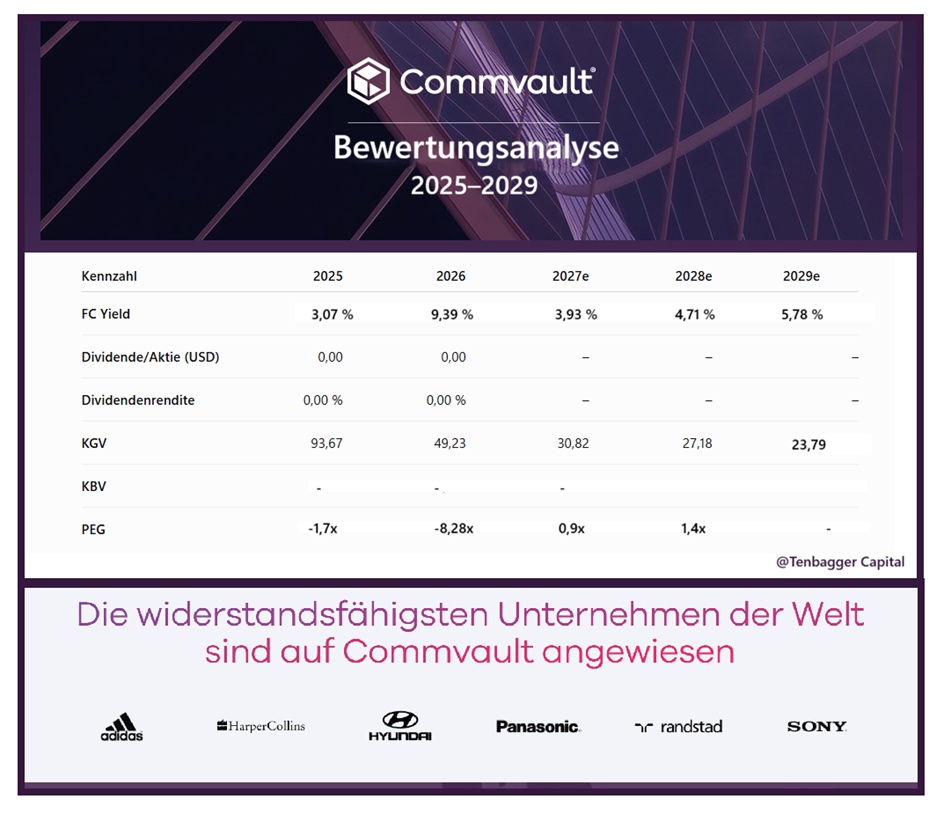
1. Free-Cashflow-Yield
Von 3,07 % (2025) auf 5,78 % (2029).
Das ist eine positive Entwicklung. Commvault wird gemessen am erwarteten freien Cashflow zunehmend interessanter bewertet.
Auffällig ist allerdings der Sprung auf 9,39 % im Jahr 2026 und der anschließende Rückgang. Hier würde ich die zugrunde liegenden Cashflow-Schätzungen beobachten.
2. KGV – deutliche Verbesserung
- 2025: 93,67
- 2026: 49,23
- 2027: 30,82
- 2028: 27,18
- 2029: 23,79
Das ist eine erhebliche Bewertungsentspannung.
Wenn Commvault seine Gewinnprognosen erfüllt, könnte die Aktie bis 2029 auf einem wesentlich vernünftigeren Bewertungsniveau ankommen.
3. PEG – jetzt besonders interessant
2027: 0,9x
2028: 1,4x
Ein PEG unter 1 gilt häufig als attraktiv, sofern das erwartete Gewinnwachstum nachhaltig ist.
Die negativen Werte für 2025 und 2026 sind dagegen nicht als günstige Bewertung zu interpretieren. Sie entstehen durch negative Gewinnwachstumsraten und sind kaum sinnvoll interpretierbar.
Besonders spannend: Commvault hat seine Jahresprognose für das Geschäftsjahr 2027 bestätigt beziehungsweise aktualisiert:
- Subscription-Umsatz: 1.127–1.133 Mio. $
- Subscription ARR: 1.205–1.215 Mio. $
- Free Cashflow: 255–265 Mio. $
- Non-GAAP EBIT-Marge: 21–21,5 %.
Das gefällt mir. Das Unternehmen wächst nicht nur, sondern produziert gleichzeitig ordentlich Cashflow.
3. Meine Bewertung für Depot 2036
Kriterium
Bewertung
Umsatzwachstum
🟢 Sehr interessant
SaaS-Wachstum
🟢 Sehr stark
Free Cashflow
🟢 Sehr gut
FC Yield
🟢 Verbesserung
KGV
🟢 Deutlicher Rückgang
PEG 2027
🟢 Attraktiv
Bilanz / Liquidität
🟢 Stark
Dividende
⚪ Keine
Bewertungsrisiko
🟡 Weiter vorhanden
4. Mein Fazit: Kaufen oder beobachten?
Ich sehe Commvault inzwischen als einen interessanten Kandidaten für die zweite KI-Welle.
Warum?
KI produziert immer mehr Daten. Unternehmen müssen diese Daten schützen, sichern, verwalten und im Ernstfall wiederherstellen können.
Genau hier liegt das Geschäftsmodell von Commvault.
Drei Bereiche finde ich besonders spannend:
KI-Datensicherheit: Schutz zunehmend komplexer Unternehmensdaten.
Cyberresilienz: Wiederherstellung nach Cyberangriffen und Ransomware.
Cloud und SaaS: Wiederkehrende Umsätze und steigende Kundenbindung.
Mein größter Pluspunkt ist die Kombination aus 33 % SaaS-Wachstum und steigendem Free Cashflow.
Meine Entscheidung für das Depot 2036:
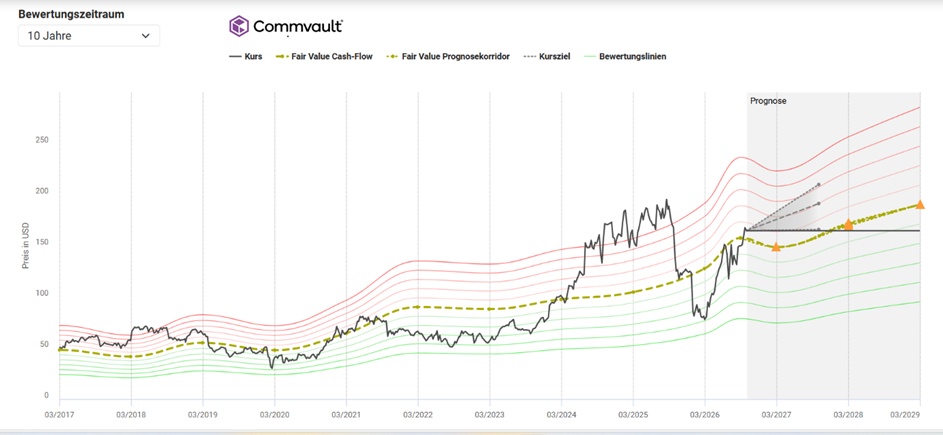
Ich werde Commvault auf die engere Kaufliste setzen. Das KGV von 23,79 für 2029 und das PEG von 0,9 für 2027 sehen interessant aus.
Allerdings werde ich nicht blind aufgrund der Zukunftskennzahlen kaufen. Die Prognosen müssen erst verdient werden.
Mein Urteil: Fundamentales Wachstum stimmt, Bewertung wird interessanter – Commvault verdient einen Platz auf der Beobachtungsliste.
Die entscheidende Frage ist jetzt, ob der Markt dem Unternehmen wieder eine höhere Bewertung zugesteht, sobald sich das prognostizierte Gewinnwachstum in den tatsächlichen Quartalszahlen zeigt.
Meine Lieben,
ich freue mich auf eure Meinungen in den Kommentaren.