
Hallo meine Lieben,
aufgrund der guten Zahlen bei Celestica, habe ich mir gestern erneut Ciena angeschaut.
Hier ist meine Idee Ciena auch mit ins Depot 2036 zu nehmen um eine kleine Challenge durchzuführen.
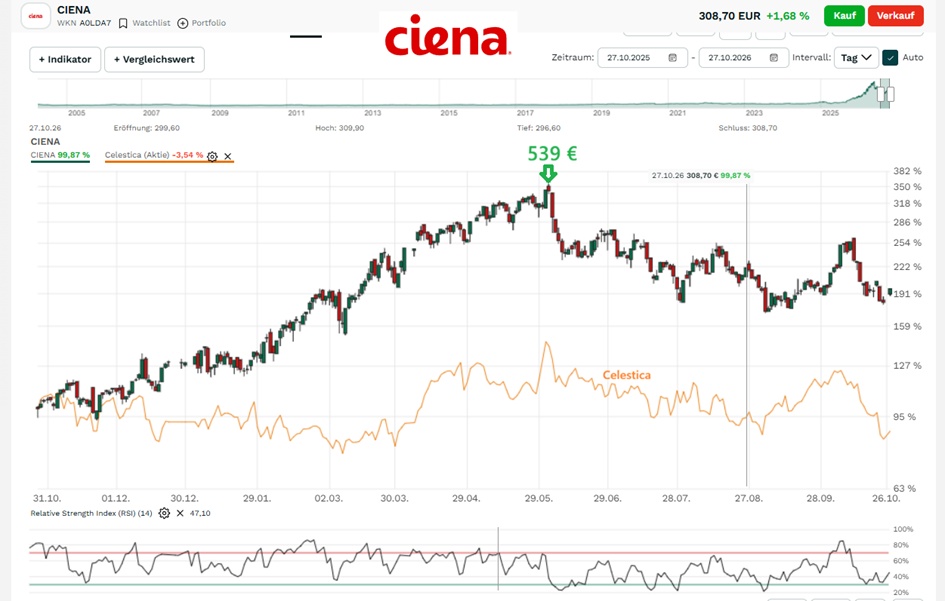
$CLS (+6,01 %) gegen $CIEN (+4,28 %)
Celestica gegen Ciena, welcher Wert sich in 6 Monaten besser entwickelt hat, darf im Depot bleiben.
Was haltet ihr von dieser Chalenge?
Ciena ist für das Depot 2036 deutlich mehr als nur ein Rechenzentrumswert.
- 🏢 KI-Rechenzentren: Hochgeschwindigkeitsverbindungen zwischen KI-Servern und Rechenzentren.
- 🤖 Zweite KI-Welle: Mit zunehmender Nutzung von KI-Anwendungen und Inferenz steigt der Bedarf an leistungsfähigen Netzwerken. Ciena liefert die optische Netzwerktechnik dafür.
- 🌐 Zukunftsbranchen: Glasfasernetze, Unterseekabel, Telekommunikation, Cloud-Infrastruktur und künftig vernetzte physische KI-Systeme und Robotik.
- 🚀 Wachstumspotenzial: Ciena erweitert seinen adressierbaren Markt über klassische Telekommunikationsnetze hinaus bis in die Rechenzentrumsinfrastruktur.
Meine Einschätzung für das Depot 2036
Ciena ist ein interessanter Kandidat für die zweite KI-Welle. Das Unternehmen profitiert nicht nur vom Aufbau der KI-Infrastruktur, sondern auch davon, dass KI künftig immer stärker im Alltag und in Unternehmen eingesetzt wird.
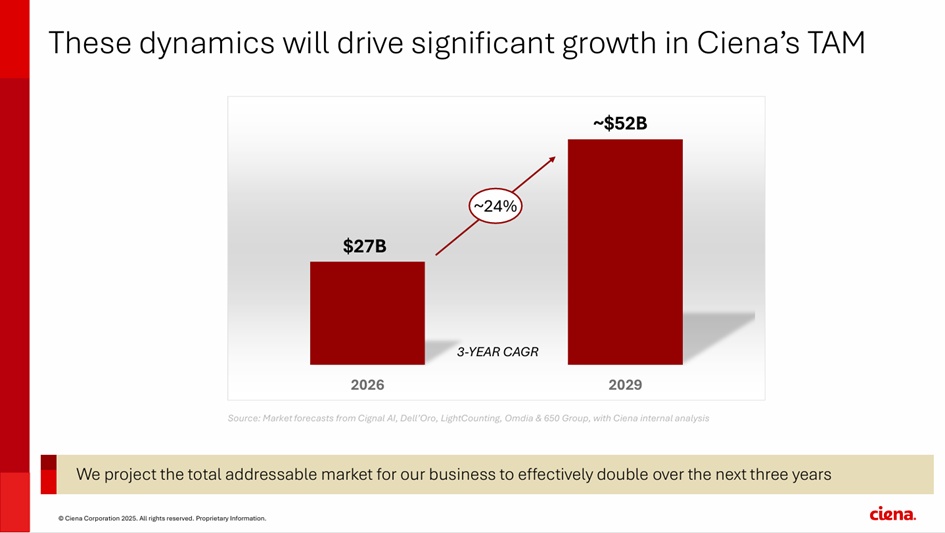
Ciena: 30 % jährliches Umsatzwachstum bis 2029! Ciena liefert Highspeed für die weltweite KI-Ära!
Was genau macht die Firma und warum läuft es so gut?
Die Ciena Corporation ist ein Unternehmen für Netzwerksysteme, Software und Dienstleistungen, das Hardware, Software und Dienstleistungen für eine Reihe von Netzwerkbetreibern bereitstellt und eine verbesserte Netzwerkkapazität, Servicebereitstellung und Automatisierung ermöglicht. Zu den Segmenten gehören Netzwerkplattformen, Plattformsoftware und -dienste, Blue Planet Automation Software und Services sowie Global Services. Das Segment Netzwerkplattformen besteht aus den Portfolios Optical Networking und Routing and Switching. Plattformsoftware und -dienste, die Domain-Control-Management, Analysen, Daten und Planungswerkzeuge und -anwendungen bereitstellen, um Kunden bei der Verwaltung ihrer Netzwerke zu unterstützen. Blue Planet Automation Software und Services umfasst Bestandsverwaltung (BPI), Multi-Domain-Service-Orchestrierung, Multi-Cloud-Orchestrierung, Routenoptimierung und -analyse (ROA) sowie Unified Assurance and Analytics (UAA). Das Segment Global Services bietet eine Reihe von Mehrwertdiensten an, die Kunden beim Aufbau, Betrieb und der Verbesserung ihrer Netzwerke unterstützen.
Mitarbeiterzahl: 8.989
KI- und Rechenzentrums-Konnektivitätsnachfrage
Ciena profitiert von der steigenden Nachfrage nach Netzwerkkonnektivität, die durch KI- und Investitionen in Rechenzentrumsinfrastruktur angetrieben wird. Im letzten Gewinnaufruf erklärte das Management, dass KI erhebliche Erhöhungen des Bandbreitenbedarfs und des Netzwerkverkehrs vorantreibt, wodurch hochgeschwindigkeits- und latenzarme optische Konnektivität zwischen Netzwerken und Rechenzentren zunehmend kritisch wird. Diese Nachfrage umfasst traditionelle WAN-, KI-WAN- und Rechenzentrumskonnektivität, einschließlich Rechenzentrumsverbindungen und -anschlüsse innerhalb von Rechenzentren.
Da KI-Workloads höhere Datenraten, Bandbreite, Kapazitäten und Dichte erfordern, verzeichnet Ciena eine steigende Nachfrage nach seinen optischen und Interconnect-Lösungen. Die WaveLogic 5 Nano-Plattform verzeichnet weiterhin eine starke Akzeptanz, während sich die 800ZR-Auslieferungen im dritten Geschäftsquartal sequentiell mehr als verdoppelten. Das Unternehmen berichtete außerdem von einer starken Empfängnisbereitschaft gegenüber seinem Nitro-Aktiv-Kupferkabel-Retreiber und erhielt Musteraufträge für Vesta, seine offene, co-verpackte optische Lösung. Die Umsätze der direkten Cloud-Anbieter stiegen im dritten Geschäftsquartal im Jahresvergleich um 80 %, während die Umsätze in und um Rechenzentren im Jahresverlauf vervierfacht wurden.
Starkes Portfolio der optischen Technologie
Ciena profitiert von seiner führenden Position in der optischen Technologie, unterstützt durch gezielte Forschung und Entwicklung, tiefgehende Expertise und bewährte Einsätze in großem Maßstab. Das Unternehmen hob die starke Akzeptanz seiner WaveLogic 6 Extreme-Plattform hervor, die nach wie vor das einzige 1,6-terabit-Hochleistungsmodem auf dem Markt ist und dessen Rampe die der vorherigen WaveLogic 5e-Generation übertrifft. Das RLS-Portfolio von Ciena bleibt ebenfalls ein wichtiger Wachstumstreiber, mit etwa 70 % Marktanteil in deaggregierten optischen Leitungssystemen.
Darüber hinaus wird erwartet, dass die Hyper-Rail-Technologie des Unternehmens, die mit Hyperscalern entwickelt wurde, um KI-Training in Rechenzentren zu unterstützen, bis Ende 2026 zunächst standardisiert wird und bis 2027 ein materielles Umsatzwachstum erreicht wird. Ciena erzielte zudem einen bedeutenden Hyperscaler-Erfolg für seine kohärente WaveLogic 6e-Technologie, wobei Kundenverpflichtungen bis 2029 verlängert werden und Bestellungen sowie Rückstände das Wachstum bis ins Geschäftsjahr 2028 unterstützen.
Für das Geschäftsjahr 2026 im vierten Quartal erwartet Ciena einen Umsatz von 1,75 Milliarden US-Dollar (+/- 50 Millionen US-Dollar). Das Unternehmen erhöhte die Umsatzprognose für das Geschäftsjahr 2026 auf 6,42 Milliarden US-Dollar (+/- 50 Millionen US-Dollar), was auf ein Jahreswachstum von 35 % zur Jahresmitte hindeutet. Für das Geschäftsjahr 2027 deutet die vorherige Einschätzung des Managements auf ein Umsatzwachstum von mindestens 30 %, eine bereinigte Bruttomarge von 45–46 % und eine bereinigte operative Marge von 25–27 % an.
Verbesserung der Margen und operativer Hebelwirkung
Ciena profitiert auch von einer verbesserten Rentabilität. Die bereinigte Bruttomarge im dritten Geschäftsquartal erreichte 46,4 %, gestützt durch Kostenausführung, günstige Produktmischung und Preisdisziplin, während die bereinigte operative Marge auf rekordverdächtige 22,5 % stieg. In der letzten Ergebnisübersicht erklärte das Management, dass die Bruttomarge nun im Bereich von etwa 40 % liegt und erwartet, dass die Kostenstruktur und das Portfolio eine weitere Expansion unterstützen.
Für das vierte Quartal des Geschäftsjahres 2027 wird die bereinigte Bruttomarge auf 45 % (+/- 50 Basispunkte) prognostiziert. Die bereinigte operative Marge wird mit 20 % (+/- 50 Basispunkten) prognostiziert. Ciena erwartet für das Geschäftsjahr 2027 eine bereinigte operative Marge von 25 % bis 27 %, wobei das Wachstum der optischen System- und Plug-Geschäfte weiterhin die operative Hebelwirkung unterstützt. Das Unternehmen erwartet außerdem, dass die Wirtschaftlichkeit von Hyper-Rail mit dem Fortschritt der Technologie profitieren wird, während sich die Bruttomargen von RLS in den letzten zwei bis drei Jahren verbessert haben und sich dem Unternehmensdurchschnitt nähern.
Angebotsbeschränkungen bleiben ein Hindernis
CIEN kämpft mit Angebotsbeschränkungen, da die Nachfrage weiterhin die verfügbare Kapazität übersteigt. Im letzten Ergebnisaufruf hob das Unternehmen hervor, dass sein Rückstau bis Ende des Geschäftsjahres 2026 voraussichtlich 10 Milliarden US-Dollar überschreiten wird, wobei der Großteil des Rückstands Kundenanfragen erst 2027 hat. Das Management stellte fest, dass die Einnahmen für das Geschäftsjahr 2027 höher sein könnten, wenn mehr Angebot verfügbar wäre, und erwartet, dass das Ungleichgewicht zwischen Angebot und Nachfrage auch 2028 anhalten wird. Ciena adressiert diese Einschränkung, indem es langfristige Vereinbarungen für Schlüsselkomponenten bis 2029 sichert, zusätzliche Kapazitäten ausbaut und weiterhin Investitionen im Fluss vorwärts tätigt, um die Lieferbasis zu stärken. Das Unternehmen erwartet außerdem, dass seine Investitionen in die Kapazitäten im vierten Geschäftsquartal beim Einsatz der Ausgaben die Liquidität aus dem Betrieb belasten.
CIEN-Bewertung
CIEN handelt mit einem 12-Monats-Kurs-Gewinn-Verhältnis (KGV) von 43,93X, was über 40,13X der Branche liegt. $CSCO (-1,18 %) , $GLW (+3,54 %) und $ANET (-1,32 %) handeln mit einem Forward-12-Monats-KGV von 26,29X, 41,66X bzw. 48,75x.
Ciena Corporation – Ciena gibt finanzielle Ziele für das Geschäftsjahr 2029 bekannt
Bernstein-Analyst Daniel Zhu nimmt die Coverage Aktie von CIENA Corp. (ISIN: US1717793095, WKN: A0LDA7, Ticker-Symbol: CIE1, NYSE-Symbol: CIEN) mit dem Rating "outperform" und einem Kursziel von 440 USD auf.
05.10.2026
Rallye bei Optik-Aktien: Evercore ISI nennt drei zentrale Treiber für Kursgewinne
- Investing.com
- Vor 1 Stunde
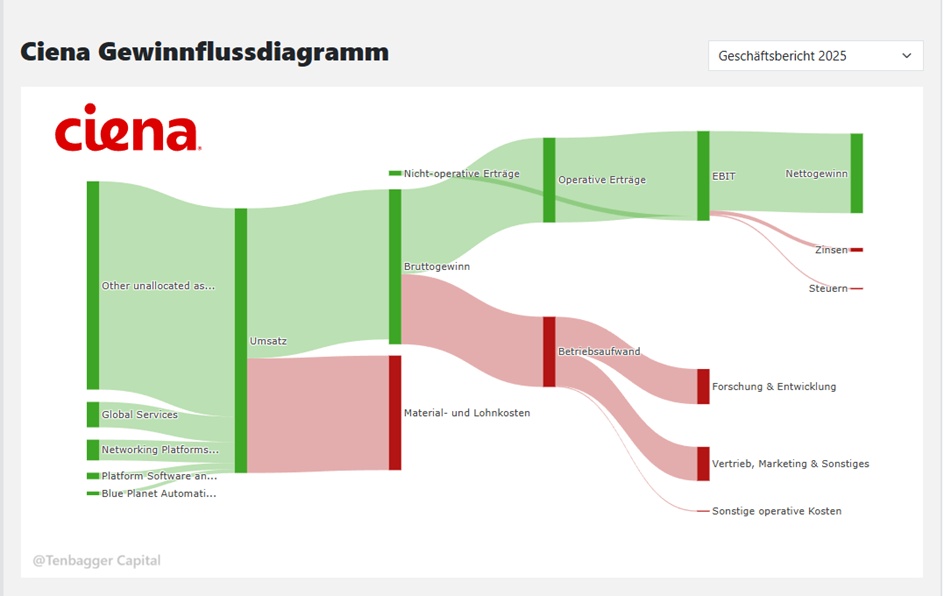
Umsatzverteilung nach Geschäftsbereichen:
2025 (USD)
Networking Platforms 3,68 Mrd.
Global Services 614 Mio.
Platform Software and Services 364 Mio.
Blue Planet Automation Software 116 Mio.
Geografische Umsatzverteilung:
2025 (USD)
United States 3,4 Mrd.
Europe, Middle East and Africa (EMEA) 732 Mio.
Asia Pacific (APAC) 431 Mio.
Americas (Excluding USA) 206 Mio.
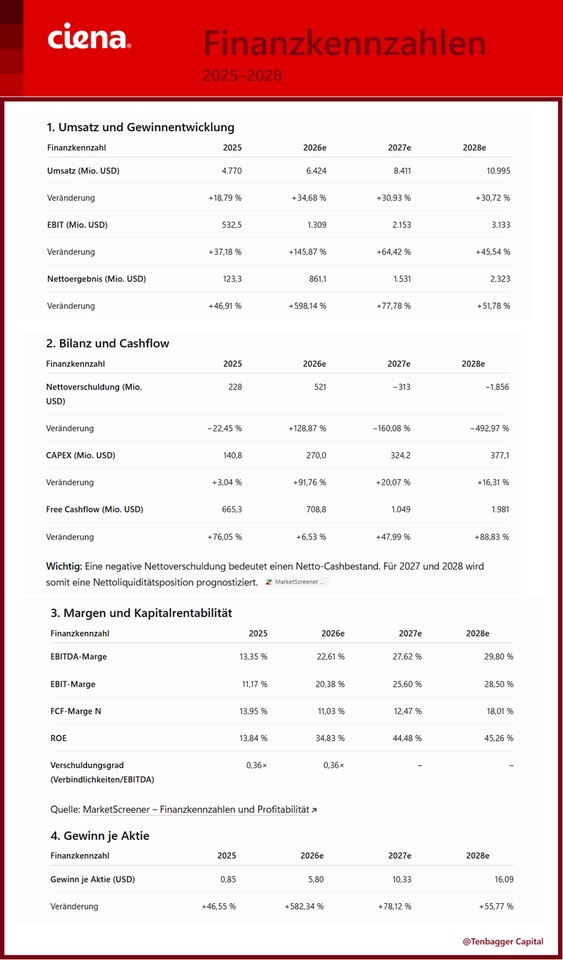
Wichtige Hinweise
- Geschäftsjahresende: Oktober.
- 2025 = Geschäftsjahr 2025; 2026–2028 = Prognosen.
- Geldbeträge in Mio. USD, Gewinn je Aktie in USD.
- Die Tausendertrennung erfolgt mit Punkten.
- Margen und Verschuldungsgrad stammen ausschließlich von MarketScreener.
- Datum der Veröffentlichung 11.12.2025
Hinweis zur Datenbasis: Die Veränderungsraten entsprechen den Angaben von MarketScreener. Die Prognosen können sich mit neuen Analystenschätzungen ändern. Die Kennzahlen aus den vorgegebenen Quellen können methodisch voneinander abweichen.
Meine kurze Einschätzung für das Depot 2036
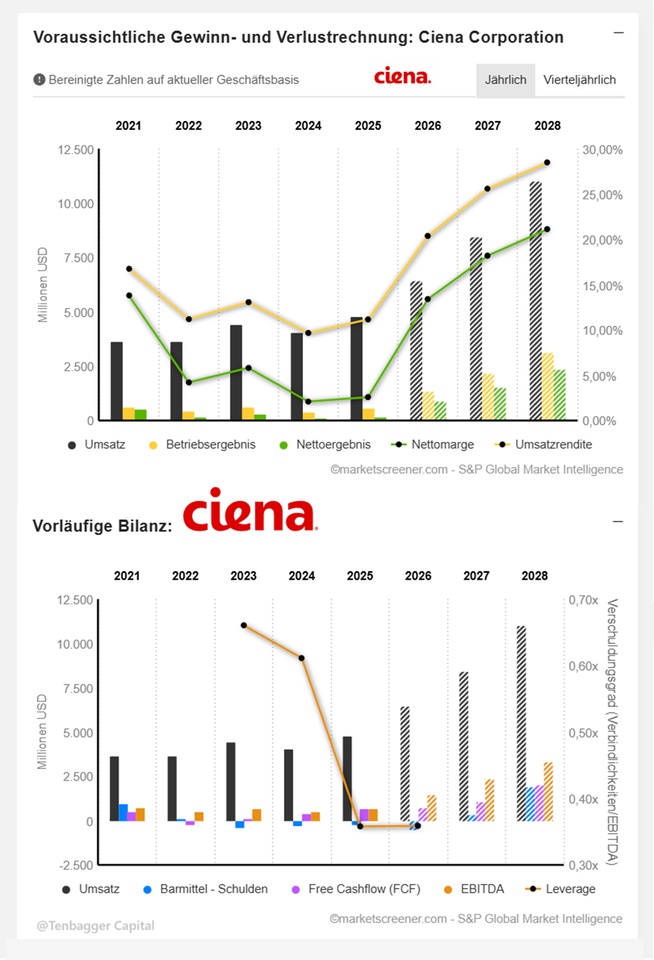
Ciena zeigt in diesen Prognosen eine außergewöhnlich starke operative Beschleunigung.
- Umsatz: steigt von 4,77 Mrd. USD auf knapp 11 Mrd. USD.
- EBIT-Marge: verbessert sich von 11,17 % auf 28,50 %.
- Free Cashflow: soll sich von 665 Mio. USD auf fast 2 Mrd. USD erhöhen.
- Bilanz: Ab 2027 wird ein Netto-Cashbestand erwartet.
Das wäre eine Kombination aus starkem Wachstum, steigender Profitabilität und zunehmender finanzieller Stärke.
Mein Fazit: Fundamental ist Ciena damit ein interessanter Kandidat für die Depot-2036-Strategie und die zweite KI-Welle. Entscheidend bleibt, ob die hohen Wachstumserwartungen bereits im Aktienkurs eingepreist sind.
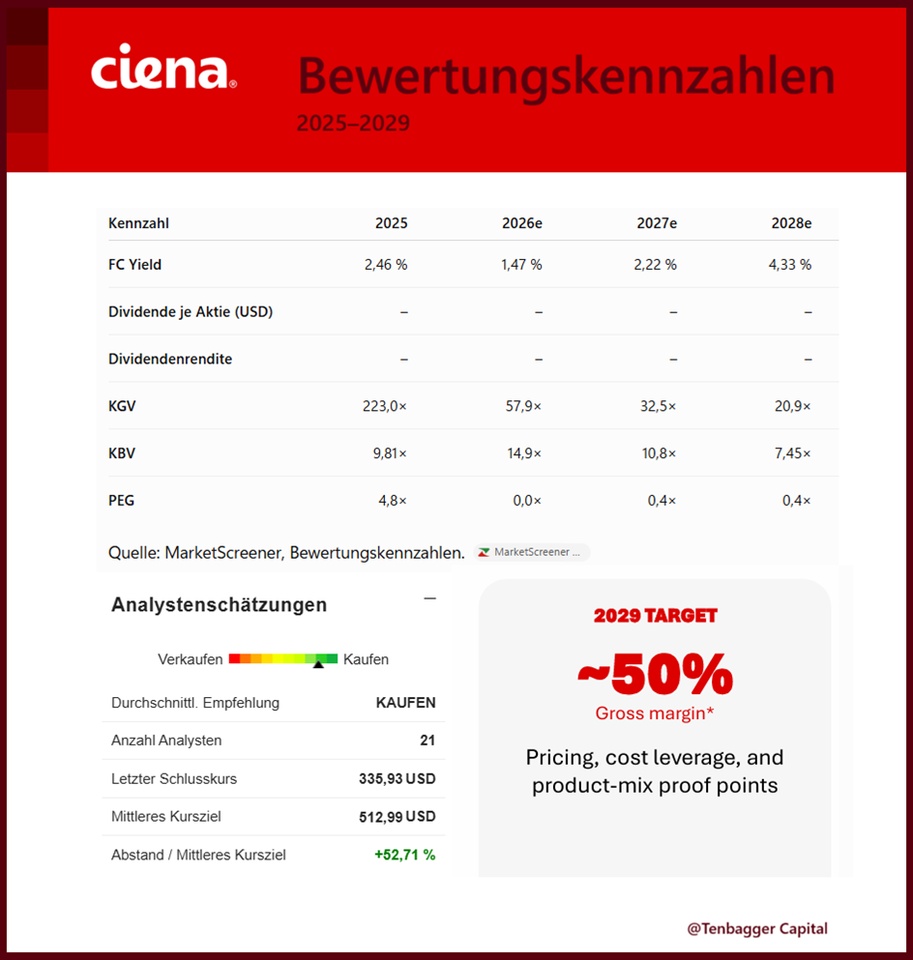
Kurze Einschätzung für das Depot 2036
- KGV: Sinkt laut Prognose von 223 auf 20,9. Das setzt allerdings voraus, dass Ciena die erwarteten Gewinnsteigerungen tatsächlich erreicht.
- FC Yield: Steigt bis 2028 auf 4,33 %. Das wäre eine deutliche Verbesserung der Cashflow-Rendite.
- KBV: Sinkt ab 2026. Die Bewertung bleibt dennoch stark vom erwarteten Wachstum abhängig.
- Dividende: MarketScreener weist für die dargestellten Jahre keine Dividende aus.
Mein Fazit: Ciena ist als Infrastrukturwert für die zweite KI-Welle interessant. Die Prognosen zeigen eine mögliche deutliche Bewertungsentspannung durch Gewinnwachstum. Für meine Depot-2036-Strategie wäre aber entscheidend, ob dieses Wachstum die heute bereits hohen Erwartungen erfüllt.
Vergleich mit Celestica:
314,90 EUR
27,10,2026 um 19:25 UHR
351,08 USD


