

Schön, dass ihr wieder im Wintergarten hier bei mir in Dänemark vorbeischaut!
Kaffee steht bereit.
Heute gibt es allerdings keinen gemütlichen Dividendenzahler, sondern eine Aktie, bei der die nächste Studienmeldung mehr bewegen kann als drei Jahre Quartalszahlen.
Die Rede ist von EyePoint, Nasdaq-Kürzel EYPT $EYPT (-5,13 %) .
Das Unternehmen entwickelt langwirksame Behandlungen für schwere Netzhauterkrankungen. Die Idee ist attraktiv: weniger Spritzen ins Auge, ohne beim Sehvermögen Abstriche machen zu müssen.
Die Börse hat nach einer enttäuschenden Phase-3-Studie allerdings erst einmal den Stecker aus der Hoffnungsmaschine gezogen.
Ist das eine interessante zweite Chance – oder liegt der Kurs nicht ohne Grund im Keller?
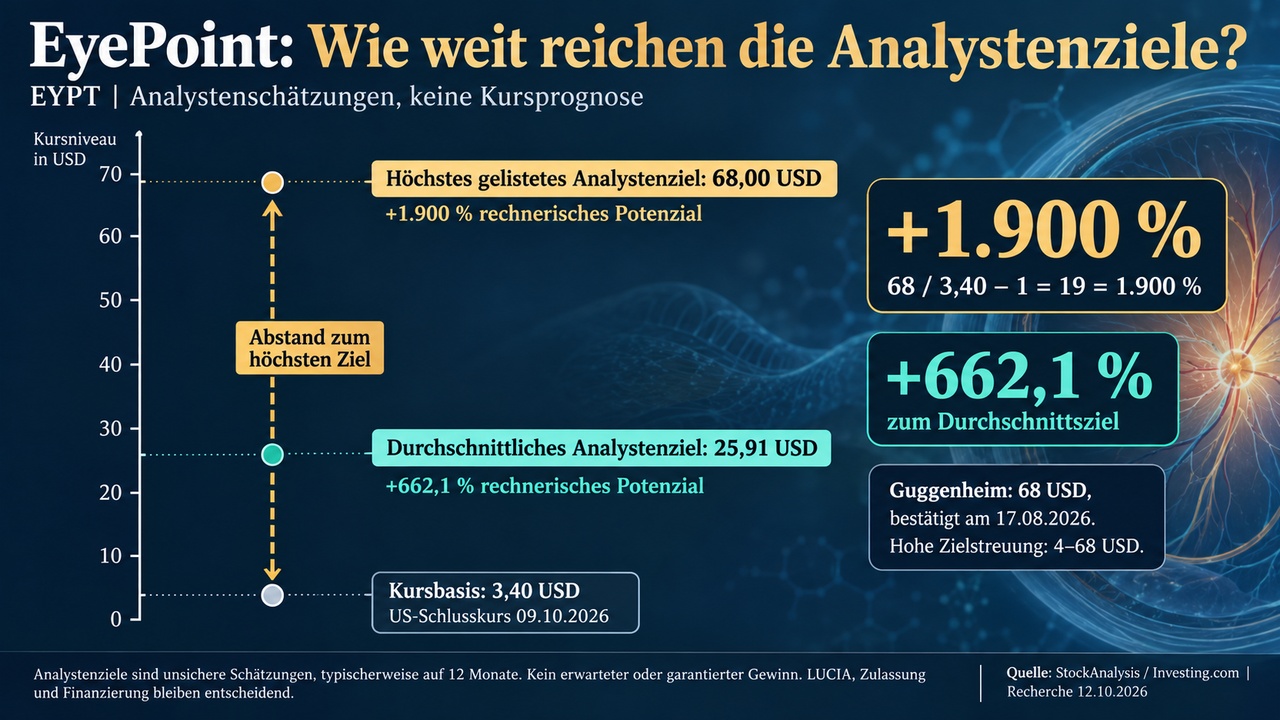
Analysten sehen hier großes Potenzial, also liebe Zocker, aufgepasst!
Wir schauen genauer hin. Mit Taschenlampe, nicht mit rosaroter Biotech-Brille.
Recherchestand: 12.10.2026. Kursbasis: 3,40 USD, US-Schlusskurs vom 09.10.2026. Die bereitgestellten Charts zeigen vorbörslich ungefähr 3,36 USD.
1. Geschäftsmodell – was macht EyePoint überhaupt?
EyePoint entwickelt Medikamente mit langanhaltender Wirkstofffreisetzung für Netzhauterkrankungen.
Das Unternehmen ging aus pSivida hervor und wurde nach der Übernahme von Icon Bioscience 2018 in EyePoint Pharmaceuticals umbenannt.
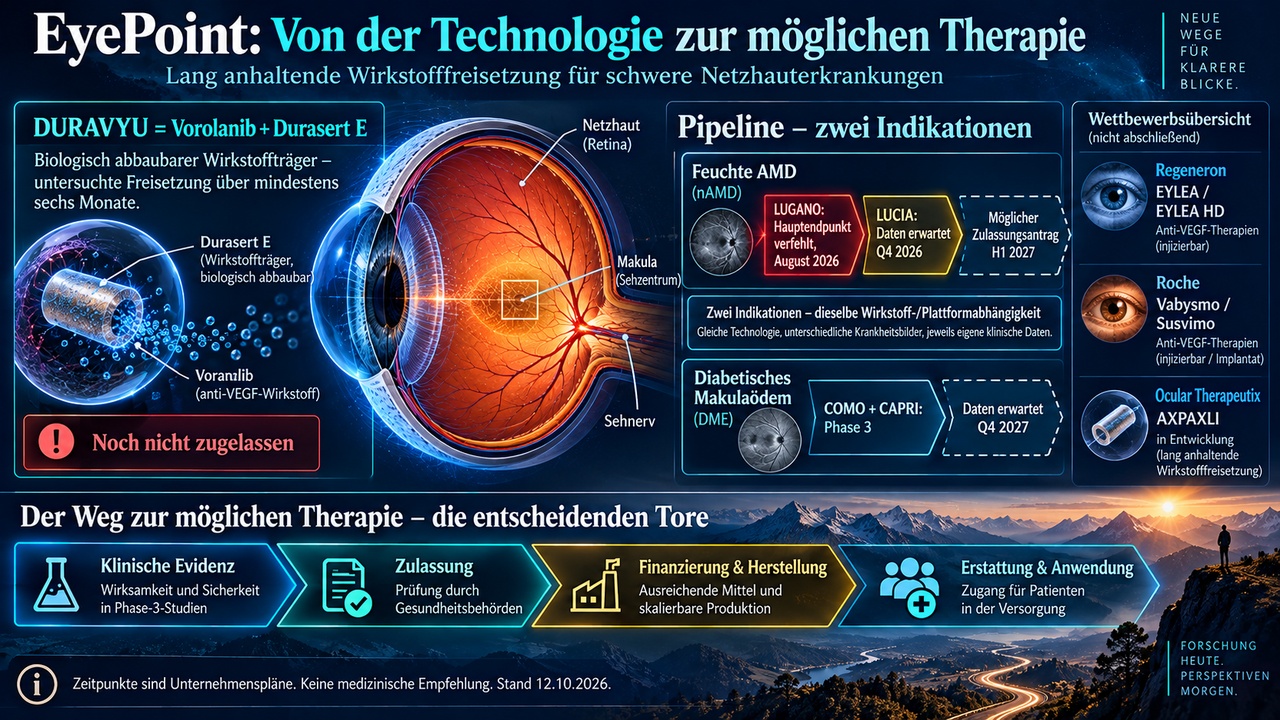
Im Mittelpunkt steht DURAVYU, früher EYP-1901: ein biologisch abbaubarer Wirkstoffträger, der Vorolanib über mindestens sechs Monate freisetzen soll. Verabreicht wird er durch eine Injektion ins Auge.
Entwickelt wird die Behandlung für feuchte altersbedingte Makuladegeneration und diabetisches Makulaödem.
Wichtig: DURAVYU ist noch nicht zugelassen. Die Aktie lebt momentan von der Entwicklungschance, nicht von einem etablierten Medikamentengeschäft.
2. Marktstellung & Burggraben – Technologie vorhanden, Beweis noch offen
Spezialisierte Wirkstoffabgabe, Entwicklungserfahrung und Lizenzrechte sind echte Vermögenswerte. Daraus entsteht aber noch kein abgesicherter wirtschaftlicher Burggraben.
Meine Einordnung:
Technologisch steckt hier mehr dahinter als eine hübsche Laborpräsentation.
Kommerziell muss EyePoint seine Stellung aber erst verdienen.
Außerdem hängt sehr viel an DURAVYU. Mehrere Studiennamen bedeuten nicht automatisch mehrere unabhängige Produkte.
Oder anders gesagt: Vier Türschilder machen aus einem Haus noch keine Reihenhaussiedlung.
3. Core Quality Formula – diesmal mit Warnschild
Unser übliches Raster lautet:
Umsatzwachstum + operative Marge.
Bei einem Entwicklungsbiotech kann diese Rechnung groteske Ergebnisse liefern.
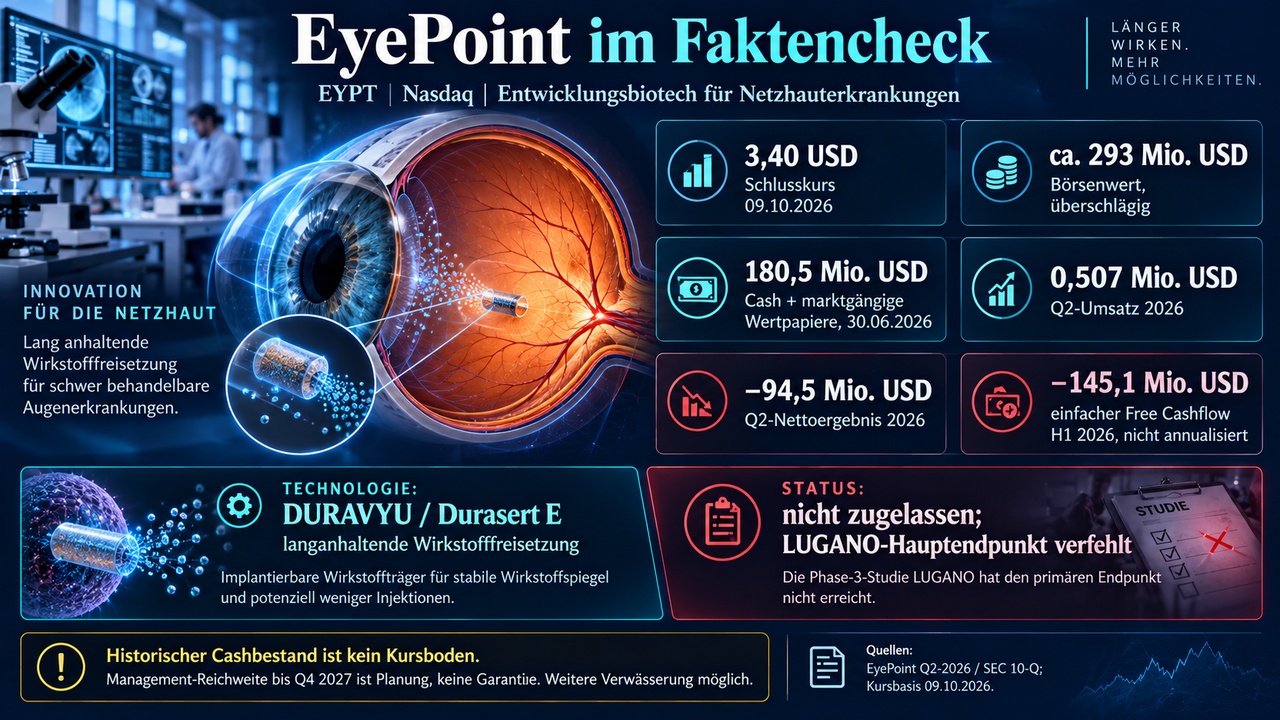
EyePoint erzielte im zweiten Quartal lediglich rund 0,507 Mio. USD Umsatz, gegenüber 5,333 Mio. USD im Vorjahr.
Das entspricht ungefähr −90,5 %. Gleichzeitig betrug der operative Verlust rund 97,38 Mio. USD. Der Umsatzrückgang hängt wesentlich mit der Verbuchung früherer YUTIQ-Lizenzerlöse zusammen.
Forschungskosten durch einen winzigen Lizenzumsatz zu teilen, ergibt keine sinnvolle Qualitätsnote.
Deshalb: kein künstlicher Score.
EyePoint ist derzeit keine operative Quality-Growth-Aktie. Entscheidend sind klinische Evidenz, Finanzierung und Zulassungsweg.
Die Excel-Tabelle darf mitkommen – sie darf nur nicht den Chefarzt spielen.
4. Cashflow Quality Formula – der Tank ist gefüllt, aber der Motor säuft
Im ersten Halbjahr 2026:
- Operativer Cashflow: −142,9 Mio. USD
- Sachinvestitionen: 2,2 Mio. USD
- Einfacher Free Cashflow: rund −145,1 Mio. USD
- Cash und marktgängige Wertpapiere am 30.06.: 180,5 Mio. USD.
Das Management erwartet gesicherte Finanzierung bis in Q4 2027.
Eine rein mechanische Fortschreibung des bisherigen Verbrauchs ergibt dagegen eine deutlich kürzere Reichweite.
Diese Fortschreibung ist keine Insolvenzprognose: Studienkosten können abflauen und Zahlungen schwanken.
Sie zeigt aber: Der künftige Kostenpfad ist entscheidend.
Und 180 Mio. USD auf einem Juni-Konto sind nicht automatisch 180 Mio. USD auf dem heutigen Konto.
5. Dividenden-Filter – die Ausschüttung heißt Forschung
EyePoint zahlt keine Dividende.
Damit ist die Aktie kein Income-Titel. Auch ein selbstfinanzierendes operatives Geschäft fehlt derzeit.
Das bedeutet nicht, dass dividendenlose Unternehmen grundsätzlich schlecht wären. Bei EyePoint handelt es sich schlicht um eine Entwicklungs- und Ereigniswette.
6. KGV – minus eins ist nicht besonders billig
Ein negatives KGV ist bei Verlusten kein Schnäppchenindikator.
Sinnvoller wäre ein risikoadjustierter Pipelinewert: mögliche Gewinne nach Zulassung, Erfolgswahrscheinlichkeit, verbleibende Kosten und künftige Aktienzahl.
Gerade nach LUGANO sind diese Annahmen sehr unsicher.
Deshalb gebe ich hier keinen scheinbar präzisen intrinsischen Fair Value aus.
Eine schöne Dezimalstelle macht aus ungewissen Studiendaten noch kein belastbares Bewertungsmodell.
7. KCV – ebenfalls keine Schnäppchenampel
Der operative Cashflow ist negativ. Ein rechnerisch negatives KCV hat deshalb keine klassische Aussagekraft.
Wichtiger ist die Finanzierung.
Verwässerung ist nicht nur eine theoretische Möglichkeit: EyePoint verkaufte bereits in Q2 rund 1,43 Mio. neue Aktien und im Juli weitere rund 1,21 Mio. Aktien über sein ATM-Programm.
Eine konkret bevorstehende neue Emission konnte ich nicht bestätigen.
Weitere Kapitalaufnahmen bleiben aber möglich.
Gute Daten könnten eine Finanzierung erleichtern. Schlechte Daten könnten sie wesentlich teurer machen.
8. KUV – hoher Multiplikator, falscher Maßstab
Beim überschlägigen Börsenwert von rund 293 Mio. USD und den sehr niedrigen aktuellen Erlösen liegt das Umsatzmultiple im dreistelligen Bereich.
Das klingt nach Mondpreis, ist aber kein sinnvoller Vergleich mit einem Pharmaunternehmen, das bereits Medikamente verkauft.
Die richtige Frage lautet nicht:
„Wie günstig sind die heutigen Umsätze?“
Sondern:
„Wie viel zahlen wir für eine noch unsichere künftige Zulassung?“
9. KBV – der Buchwert ist kein Airbag
Das Eigenkapital lag zum 30.06. bei rund 166,4 Mio. USD. Daraus ergibt sich überschlägig ein KBV von etwa 1,76.
Aber Forschung verbraucht Liquidität. Der historische Buchwert ist deshalb kein stabiler Sicherheitsanker.
Auch die Schuldenangabe im Report benötigt Einordnung:
Die rund 22,4 Mio. USD entsprechen weitgehend operativen Leasingverpflichtungen, nicht einem gleich hohen klassischen Bankkredit. Wirtschaftlich relevant sind sie trotzdem.
Cash ist ein Puffer. Kein garantierter Mindestkurs.
10. Aktuelle Zahlen & Katalysatoren – was ging bei LUGANO schief?
Am 17.08.2026 meldete EyePoint, dass LUGANO den primären Endpunkt verfehlte: die vorab definierte Nichtunterlegenheit beim Sehvermögen gegenüber Aflibercept.
Das Management verweist auf neun DURAVYU-Patienten mit deutlichem Sehverlust, den es anderen Ursachen zuschreibt. Nach Ausschluss dieser Fälle zeigte eine nachträgliche Analyse Nichtunterlegenheit.
Diese Erklärung ist prüfenswert. Sie macht aus dem verfehlten Hauptendpunkt aber keine bestandene Studie.
Positive Signale gab es ebenfalls: 42 % geringere Behandlungslast und 54 % ohne zusätzliche Behandlung bis Woche 56. Diese Patienten blieben nicht unbehandelt – sie erhielten DURAVYU.
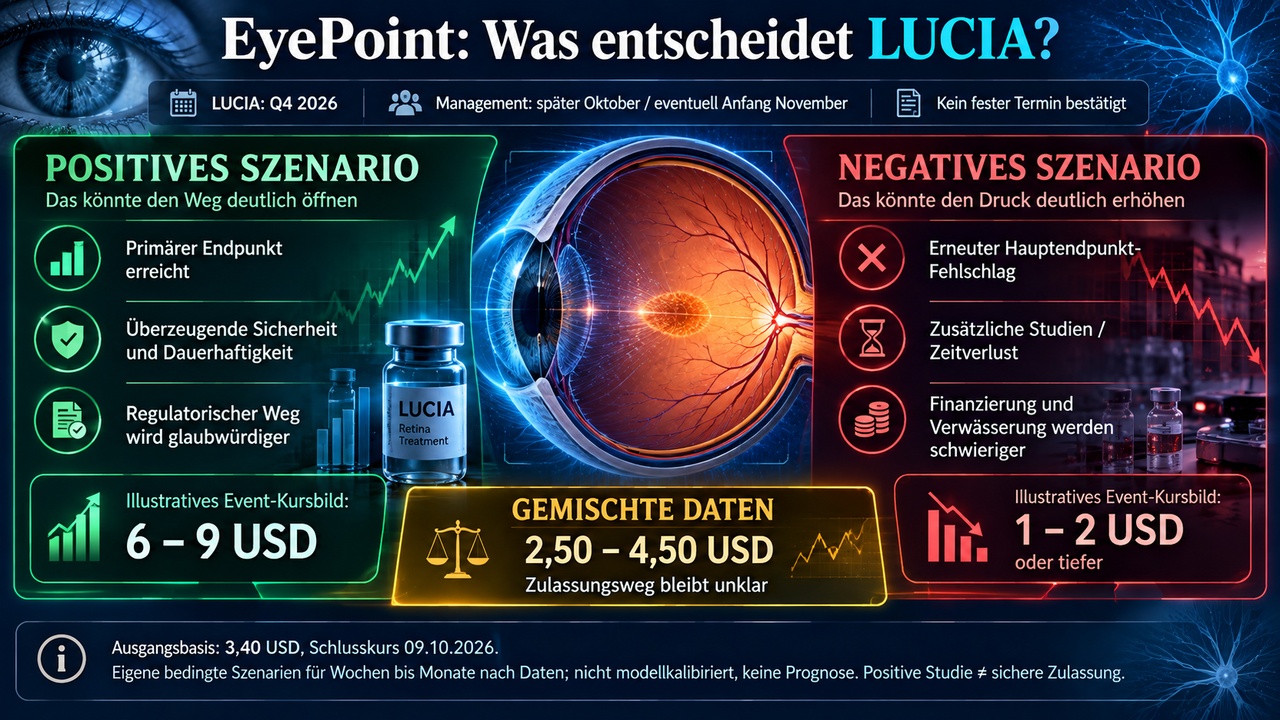
Und wann kommt LUCIA?
Offiziell: Q4 2026.
Der CEO konkretisierte zuletzt: möglicherweise später im Oktober oder Anfang November. Ein fester Veröffentlichungstag ist nicht bestätigt.
LUCIA umfasst mehr Patienten als LUGANO. Eine unterstützende Analyse soll Erkenntnisse aus LUGANO berücksichtigen; der primäre Endpunkt bleibt laut Management unverändert.
Entscheidend ist der Erfolg nach dem vorgesehenen Analyseplan – nicht nur eine schöne Untergruppe.
11. Wettbewerb & Risiken – die Konkurrenz schläft nicht auf dem Gartensofa
Regeneron bietet EYLEA HD, inzwischen mit verlängerten Intervallen bei geeigneten Patienten. Roche hat Vabysmo und Susvimo. Ocular Therapeutix entwickelt mit AXPAXLI ebenfalls eine langwirksame Therapie.
Roche veröffentlichte am 01.10. außerdem neue Praxisdaten zu Vabysmo.
Der Wettbewerbsmaßstab entwickelt sich weiter.
Die größten Risiken:
- Erneuter Hauptendpunkt-Fehlschlag.
- Zusätzliche Studien trotz positiver LUCIA-Daten.
- Finanzierung und Verwässerung.
- Abhängigkeit von einem zentralen Wirkstoff.
- Herstellung, Erstattung und kommerzielle Umsetzung.
- Kurslücken bei Studienmeldungen.
Der im Report erwähnte FDA-Warnbrief stammt übrigens aus Juli 2024 und betrifft die damalige YUTIQ-Herstellung. Er ist kein neuer DURAVYU-Warnbrief vom Oktober 2026. Den aktuellen formalen Abschlussstatus konnte ich nicht sicher bestätigen.
12. Zukunftsaussichten – drei Szenarien statt einer Wunderzahl
Ein positives LUCIA-Ergebnis könnte Vertrauen zurückbringen. EyePoint strebt einen möglichen Zulassungsantrag in H1 2027 an; DME-Daten aus COMO und CAPRI werden für Q4 2027 erwartet. Das sind Unternehmenspläne, keine zugesagten Erfolge.
Für die Diskussion folgende eigene illustrative Kursbilder für Wochen bis Monate nach LUCIA:
Positiv: 6–9 USD. Hauptendpunkt erreicht, überzeugende Sicherheit und glaubwürdiger regulatorischer Weg. Das wäre eine deutliche Rehabilitation, nicht bereits die Bewertung eines etablierten Medikamentenherstellers.
Sehr positiv: 9–13 USD. Dafür wären zusätzlich mehr regulatorische Klarheit oder ein wertschaffender Partner hilfreich.
Gemischt: 2,50–4,50 USD. Interessante Sekundärdaten, aber weiterhin unklarer Zulassungsweg.
Negativ: 1–2 USD oder tiefer. Erneuter Fehlschlag, zusätzliche Entwicklungsjahre oder ungünstige Finanzierung könnten weitere erhebliche Verluste auslösen.
Diese Spannen sind nicht modellkalibriert und keine Kursprognosen. Sie übersetzen mögliche Zustände in Größenordnungen. Ein Totalverlust gehört langfristig zum extremen Risikospektrum.
Ein Studiengewinn ist noch kein Unternehmensgewinn. Danach warten FDA, Finanzierung und Markt.
13. Charttechnik – Wochenchart
Im Wochenchart:
- Kurs ungefähr 3,40 USD
- EMA50 ungefähr 9,67 USD
- EMA200 ungefähr 10,68 USD
- RSI ungefähr 28,3
- MACD weiterhin negativ.
Das ist ein schwer beschädigter langfristiger Trend.
Im Tageschart lässt das Abwärtsmomentum etwas nach.
Der RSI liegt um 34,8; das MACD-Histogramm ist positiv, die Linien aber noch unter null.
Meine technischen Beobachtungszonen:
- 3,00–3,20 USD: jüngste Tiefregion.
- 3,60–3,80 USD: erste Rückeroberungszone.
- 4,20–4,50 USD: nächste wichtige Hürde.
- 5,00–5,80 USD: frühere Handelszone und Bereich Richtung Tages-EMA50.
Bodenbildung ist denkbar. Trendwende ist noch nicht bestätigt.
„Überverkauft“ heißt leider nicht „ausverkauft an weiteren Verlusten“.
14. Bargain Hunter’s List – Einstiegszonen
3,05–3,25 USD: spekulativer Starter.
Nur nach Stabilisierung und nur, wenn ein heftiger Studien-Gap tragbar wäre. Der niedrigere Kaufkurs reduziert nicht das klinische Risiko.
2,70–2,90 USD: tieferes spekulatives Limit-Szenario.
Keine bestätigte historische Unterstützung. Nach negativen Studiendaten gilt die bisherige These nicht unverändert weiter.
Über 3,70–3,80 USD: Momentum-Variante.
Schlusskursbestätigung, erhöhtes Volumen und möglichst ein stabiler Retest wären hilfreich. Die nächste Hürde liegt allerdings schon bei 4,20–4,50 USD.
Meine bevorzugte Variante: Daten abwarten.
Lieber einen höheren Preis für bessere Evidenz bezahlen als einen niedrigen Preis für eine kaputte These.
Ein technischer Trade mit beispielsweise 3,20 USD Einstieg, 2,90 USD Invalidierung und 4,20 USD Ziel hätte rechnerisch ein CRV von etwa 3,3.
Dieses CRV gilt nicht für das Halten durch die Studienmeldung.
Eine Kurslücke kann den tatsächlichen Verlust erheblich vergrößern.
Nach einem positiven Sprung würde ich die Widerstandszonen neu bewerten und bei starkem Kursgewinn ohne klare Zulassungsperspektive auch Teilverkäufe prüfen.
Bei einem erneuten Hauptendpunkt-Fehlschlag gilt: zuerst die These prüfen, nicht automatisch verbilligen.
15. Mein persönliches Fazit
EyePoint ist keine leere Biotech-Hülle. Es gibt Technologie, klinische Aktivität und einen Liquiditätspuffer. Weniger Behandlungslast hätte echten medizinischen und wirtschaftlichen Wert.
Aber heute kaufen wir keine bewiesene Ertragsmaschine.
Wir kaufen eine Wette darauf, dass der nächste Datensatz die Zweifel nach LUGANO wesentlich reduziert.
Mein Urteil:
🟠 Spekulativ interessant – 🔴 hohes klinisches und finanzielles Risiko.
Vor LUCIA sehe ich EyePoint eher als begrenzte Event-Spekulation. Als langfristiges Investment würde ich bessere klinische Evidenz sowie mehr Klarheit über Zulassung und Finanzierung verlangen.
Ich würde nicht allein deshalb kaufen, weil die Aktie stark gefallen ist. Für mich hat das Abwarten der Daten momentan Vorrang vor einem größeren Einstieg.
Der Wintergarten-Platz bleibt reserviert. Den Hausschlüssel gibt es aber erst, wenn LUCIA mehr liefert als eine hübsche Ausrede.
Wie seht ihr den Fall: statistischer Ausrutscher in LUGANO oder berechtigte Zweifel an der Therapie? Konstruktive Gegenargumente sind ausdrücklich willkommen.
Für die Vorstellung wurden folgende Quellen genutzt:
- EyePoint Investor Relations: Unternehmensmeldungen und Quartalszahlen
- SEC: EyePoint-Quartalsbericht für das zweite Quartal 2026
- EyePoint: Ergebnisse der Phase-3-Studie LUGANO
- Managementgespräch auf der Cantor Fitzgerald Healthcare Conference vom 10. September 2026, über Quartr/StockAnalysis
- FDA: Warnbrief zur damaligen YUTIQ-Herstellung vom Juli 2024
- Regeneron, Roche und Ocular Therapeutix: Produkt- und Studienmeldungen zum Wettbewerb
- StockAnalysis und Investing.com: Kursdaten und Analystenziele
- Investing.com Pro Research: bereitgestellter EyePoint-Report vom 8. Oktober 2026
- Bereitgestellte Tages- und Wochencharts vom 12. Oktober 2026
und natürlich alle anderen :)

