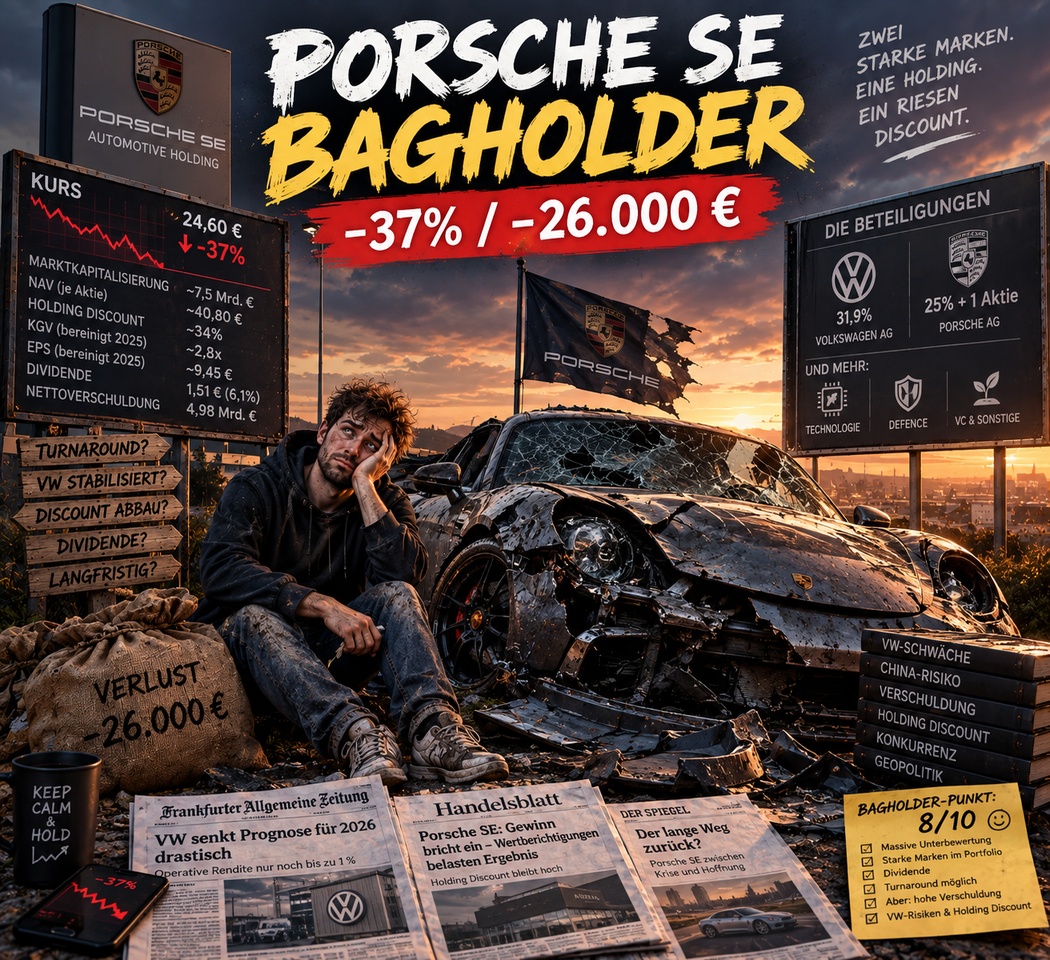
Zweiter Tag - zweite Bagholder-Vorstellung von mir! Was Grenke kann, schafft Porsche in der Hälfte der Zeit! Mit einem Porsche ist man halt eben immer ein Stückchen schneller... 😉
👉🏻 Kaufwert: 70.000 Euro
👉🏻 Verlust: 26.000 Euro (-37%)
🏎️ Kurzprofil
Die Porsche Automobil Holding SE ($PAH3 (-2,28 %) ) ist eine Beteiligungsholding der Familien Porsche und Piëch. Die beiden wichtigsten Beteiligungen sind Volkswagen AG mit rund 31,9 % der Stammaktien und Porsche AG mit 25 % plus einer Aktie der Stammaktien. Daneben baut Porsche SE zunehmend ein diversifiziertes Portfolio aus Technologie-, Industrie-, Defence- und Venture-Capital-Beteiligungen auf.
Der entscheidende Punkt bei der Aktie ist: Wer Porsche SE kauft, kauft im Wesentlichen Volkswagen + Porsche AG mit einem erheblichen Abschlag.
📊 Fundamentaldaten
Bei einem Aktienkurs von rund 24,60 € ergibt sich ungefähr:
Marktkapitalisierung: ~7,5 Mrd. €
KGV (TTM): ~79x (massiv durch nicht cashwirksame Abschreibungen beeinflusst)
Bereinigtes KGV auf Basis 2025: ~2,8x
Bereinigtes EPS 2025: ~9,45 €
Dividende: 1,51 €
Dividendenrendite: ~6,1 %
Net Asset Value: 12,5 Mrd. €
NAV je Aktie: ~40,80 €
Holding Discount: ~34 % (30.06.2026)
📉 Wie läuft das Geschäft aktuell?
Im ersten Halbjahr 2026 erzielte Porsche SE ein bereinigtes Konzernergebnis von 949 Mio. €, nach 1,11 Mrd. € im Vorjahreszeitraum. Das entspricht einem Rückgang von rund 15 %. Gleichzeitig fiel das ausgewiesene Konzernergebnis aufgrund nicht zahlungswirksamer Wertberichtigungen auf −2,22 Mrd. €. Auf die Volkswagen-Beteiligung entfiel dabei eine Wertberichtigung von 3,0 Mrd. €, auf Porsche AG 0,2 Mrd. €.
Und genau hier liegt momentan das Problem: Volkswagen läuft schwach. Im September musste VW seine Prognose für 2026 drastisch reduzieren. Die erwartete operative Umsatzrendite wurde von ursprünglich 4–5,5 % auf bis zu 1 %gesenkt. Rund 10 Mrd. € an Sondereffekten belasten das operative Ergebnis, davon rund 6 Mrd. € im Zusammenhang mit dem Porsche-Geschäft. Porsche SE musste daraufhin seine eigene Prognose für das bereinigte Konzernergebnis von ursprünglich 1,5–3,5 Mrd. € auf −0,5 bis +1,5 Mrd. € reduzieren.
Es gibt aber auch erste positive Signale: Volkswagen hat Anfang September einen umfassenden Zukunftsplan 2030beschlossen, der Kosten deutlich reduzieren, die Profitabilität verbessern und die Wettbewerbsfähigkeit stärken soll. Porsche SE begrüßt den Plan ausdrücklich und hatte zuvor selbst ein schnelleres und härteres Umsteuern gefordert.
Auch bei Porsche AG gibt es zumindest operative Lichtblicke. Im ersten Halbjahr 2026 stieg die operative Marge auf 7,8 % nach 5,5 % im Vorjahr, während das operative Ergebnis von 1,01 auf 1,35 Mrd. € stieg – trotz eines deutlich niedrigeren Absatzes.
🧐 Warum könnte die Aktie günstig sein?
Für mich ist der Investment Case bei Porsche SE relativ einfach:
Der Markt bewertet die Holding aktuell mit nur rund 7,5 Mrd. €, obwohl der von Porsche SE ausgewiesene Net Asset Value bereits zum 30.06.2026 bei 12,5 Mrd. € lag.
Das bedeutet: Selbst auf Basis des ohnehin angeschlagenen Standes vom Sommer wird die Aktie mit einem erheblichen Abschlag auf den Wert der Beteiligungen gehandelt. Porsche SE selbst bezifferte den Holding Discount Ende Juni auf 34 %. Nach dem weiteren Kursrückgang der Aktie liegt der rechnerische Abschlag auf den damaligen NAV inzwischen sogar bei rund 40 %. Dazu kommt eine Dividendenrendite von aktuell rund 6 %. Die Gesellschaft hat für 2025 trotz der schwierigen Lage 1,51 € je Vorzugsaktie ausgeschüttet.
Für mich ist deshalb der interessante Punkt: Man muss gar nicht darauf wetten, dass Volkswagen plötzlich wieder boomt. Es würde bereits reichen, wenn sich die operative Situation bei VW und Porsche stabilisiert, die Gewinne wieder steigen und der Markt den Holding Discount zumindest teilweise abbaut. Dann hätte man theoretisch eine Kombination aus steigendem NAV + steigenden Beteiligungserträgen + Dividende + möglichem Abbau des Holding Discounts.
Und Porsche SE versucht gleichzeitig, die Abhängigkeit vom klassischen Autogeschäft langfristig zu reduzieren. Das Portfolio der sonstigen Beteiligungen hat mittlerweile einen Buchwert von mehr als 630 Mio. € und lieferte im ersten Halbjahr rund 150 Mio. € Ergebnisbeitrag. Zuletzt investierte Porsche SE unter anderem erneut in den Raumfahrtsektor und beteiligte sich mit einem niedrigen zweistelligen Millionen-Dollar-Betrag am US-Raumfahrtunternehmen Stoke Space.
⚠️ Warum ist die Aktie trotzdem so billig?
Der entscheidende Punkt ist die Qualität und Verschuldung der zugrunde liegenden Beteiligungen.
Porsche SE hängt mit rund 32 % an Volkswagen und zusätzlich an Porsche AG. Wenn Volkswagen strukturelle Probleme bekommt, trifft das Porsche SE überproportional. Genau das sehen wir gerade: China schwächelt, der Wettbewerb durch chinesische Hersteller nimmt zu, die Transformation kostet Milliarden und Volkswagen musste seine Prognose massiv reduzieren.
Dazu kommt die Verschuldung von Porsche SE selbst. Die Nettoverschuldung liegt bei knapp 5 Mrd. €. Das ist für eine Holding zwar noch keineswegs existenzbedrohend, begrenzt aber den finanziellen Spielraum und sorgt dafür, dass ein Teil des Wertes der Beteiligungen durch Fremdkapital finanziert ist.
Das größte Risiko ist deshalb ein dauerhafter Value Trap. Volkswagen und Porsche AG könnten über Jahre schwach bleiben, während Porsche SE gleichzeitig hoch verschuldet bleibt. Dann kann der Holding Discount trotz der vermeintlich günstigen Bewertung jahrelang bestehen bleiben.
Und die jüngste Prognosekorrektur zeigt wie schnell sich die Gewinnsituation ändern kann. Noch im August erwartete Porsche SE 1,5–3,5 Mrd. €, wenige Wochen später waren es nur noch −0,5 bis +1,5 Mrd. €.
Positiv ist immerhin, dass ein weiterer großer Unsicherheitsfaktor inzwischen weggefallen ist: Der Bundesgerichtshof hat Ende September die Schadensersatzklagen gegen Porsche SE im Zusammenhang mit der früheren VW-Übernahmeschlacht endgültig zurückgewiesen. Damit sind Forderungen von rund 5,4 Mrd. € vom Tisch.
🎯 Mein Bagholder-Fazit -> 8/10 Bagholder-Punkte 🤑
Porsche SE ist für mich eine extrem unbeliebte Holding mit einem massiven Abschlag auf ihre Beteiligungen. Bei rund 24,60 € kostet die Aktie gerade nur etwa 60 % des zuletzt ausgewiesenen NAV. Gleichzeitig bekommt man rund 6 % Dividendenrendite und ein Portfolio, das neben VW und Porsche zunehmend um Technologie-, Defence- und Wachstumsbeteiligungen ergänzt wird.
Wenn Volkswagen seine Restrukturierung tatsächlich durchzieht, die Margen in Richtung Normalität zurückkehren und Porsche AG ihre Profitabilität stabilisieren kann, halte ich einen deutlichen Abbau des aktuellen Holding Discounts für durchaus realistisch.
Selbstverständlich bleibt Porsche bei mir im Depot. Qualität ist mir nämlich wichtig. Das gilt für die Autos als auch für das Depot ... und wenn die Aktie erst einmal den Vorwärtsgang findet, dann... ! 😅
PS: Natürlich habe ich auch die Porsche AG als auch VW direkt im Depot. Beide haben sich natürlich deutlich besser entwickelt, wenn auch nicht gut - verstehe das wer will.