Hallo meine Lieben,
wer mich kennt sollte wissen, dass ich für euch die Wachstumssektoren ganz genau beobachte. Immer auf der Suche nach Neuen und Innovationen.
Und euch sollte wohl auch nicht der Erfolg von Muse entgangen sein.
Wie es die meisten von mir kennen, schaue ich natürlich nach den evtl. Profiteuren, sprich Schaufellieferanten.
Ich freue mich auf eure Kommentare, ob ihr das heutige Unternehmen auch als evtl. Profiteure von Meta Muse seht.
Meta hat mit Muse einen überraschend schnellen Erfolg gelandet. Gut eine Woche nach dem US-Start führt der persönliche KI-Agent die Rangliste der kostenlosen iPhone-Apps in den USA an und zog damit an ChatGPT vorbei.
Muse beantwortet nicht nur Fragen, sondern erledigt Aufgaben. Der Agent verwaltet E-Mails und Termine, reserviert Tische, vergleicht Preise, kündigt Abonnements und kauft nach einer Freigabe ein. Er arbeitet in einer eigenen virtuellen Maschine weiter, wenn der Nutzer die App schließt, und merkt sich dessen Vorlieben. Erreichbar ist Muse in den USA als iPhone-App und über WhatsApp.
🚀 1. Warum Sinch von Meta Muse profitiert
Meta Muse ist Metas neue KI‑Schicht für personalisierte Kommunikation, Content‑Generierung und automatisierte Interaktionen über WhatsApp, Instagram und Messenger. Genau diese Kanäle sind das Spielfeld von Sinch.
Sinch ist ein CPaaS‑Player, der Unternehmen ermöglicht:
- Messaging (SMS, WhatsApp, Rich Messaging)
- Voice
- E‑Mail
- Verifizierung
- Omnichannel‑Automatisierung
Meta Muse verstärkt die Nachfrage nach genau diesen Diensten.
📈 2. Die konkreten Profit‑Hebel für Sinch
A) Mehr WhatsApp‑ und Instagram‑Automatisierung
Muse erzeugt KI‑gestützte Antworten, Produktvorschläge, Support‑Flows. Unternehmen brauchen dafür:
- Messaging‑APIs
- Routing
- Zustellbarkeit
- Skalierbarkeit
Sinch liefert diese Infrastruktur. → Mehr Traffic, mehr Volumen, mehr Umsatz.
B) KI‑Personalisierung → mehr Kampagnenvolumen
Muse ermöglicht hyperpersonalisierte Kampagnen. Sinch ist der Versandkanal für:
- Rich SMS
- WhatsApp Business
- E‑Mail (250 Mrd. Mails/Jahr)
→ Mehr Kampagnen = mehr CPaaS‑Umsatz.
C) Verifizierung & Login
Meta Muse wird in Commerce‑Flows integriert (z. B. WhatsApp‑Shops). Jede Commerce‑Interaktion braucht:
- MFA
- OTP‑SMS
- Telefonnummer‑Verifizierung
Sinch ist hier extrem stark (3,5 Mrd. E‑Mail‑Verifizierungen/Jahr, massive SMS‑Verification‑Cases wie EasyPark)
→ Muse steigert die Anzahl der Verifizierungen → Sinch profitiert.
D) Meta verschiebt Werbebudgets Richtung Messaging
Unternehmen investieren weniger in klassische Ads und mehr in:
- Conversational Commerce
- Chat‑basierte Customer Journeys
- KI‑gestützte Lead‑Konversion
Sinch ist der technische Backbone dieser Messaging‑Journeys.
→ Budget‑Shift = struktureller Rückenwind.
3. Strategischer Fit: Sinch + Meta Muse
Sinch ist bereits:
- global Tier‑1 Messaging‑Carrier (600+ Direktverbindungen)
- mit 700 Mrd. Interaktionen/Jahr einer der größten CPaaS‑Player weltweit
- Magic Quadrant Leader (4 Jahre in Folge)
Meta Muse braucht:
- globale Zustellbarkeit
- Carrier‑Routing
- Telefon‑Verifizierung
- Omnichannel‑APIs
Das ist exakt Sinchs Kernkompetenz.
🔮 4. Fazit
Ja – Sinch profitiert deutlich von Meta Muse. Nicht nur taktisch, sondern strategisch. Muse erhöht die Nachfrage nach Messaging‑Infrastruktur, Verifizierung, Omnichannel‑Flows und KI‑gestützten Customer Journeys. Sinch ist einer der wenigen Anbieter, die diese globale Skalierung liefern können.
Sinch AB (publ), ehemals CLX Communications AB (publ), ist ein in Schweden ansässiges Unternehmen, das sich in erster Linie mit der Bereitstellung von Cloud-Computing-Diensten unter der Marke Sinch befasst. Es betreibt eine Kommunikationsplattform, die es Unternehmen ermöglicht, mit ihren Kunden zu kommunizieren. Die Aktivitäten des Unternehmens sind in vier Geschäftsbereiche unterteilt: Enterprise Division, Operator Division, Sinch Voice & Video und Vehicle. Die Enterprise Division ist unter anderem für die Abwicklung von Nachrichten für Unternehmen über Short Message Service (SMS), Sprach- und Mobilfunkdaten zuständig. Der Geschäftsbereich Operator bietet Mobilfunkbetreibern Software, Lizenzen und technischen Support an. Der Geschäftsbereich Sinch Voice & Video umfasst die Echtzeit-Sprach- und Videoprodukte des Unternehmens. Der Geschäftsbereich Vehicle bietet eine mobile Videomarketing-Plattform an.
Mitarbeiterzahl: 3.579
24.09.2026
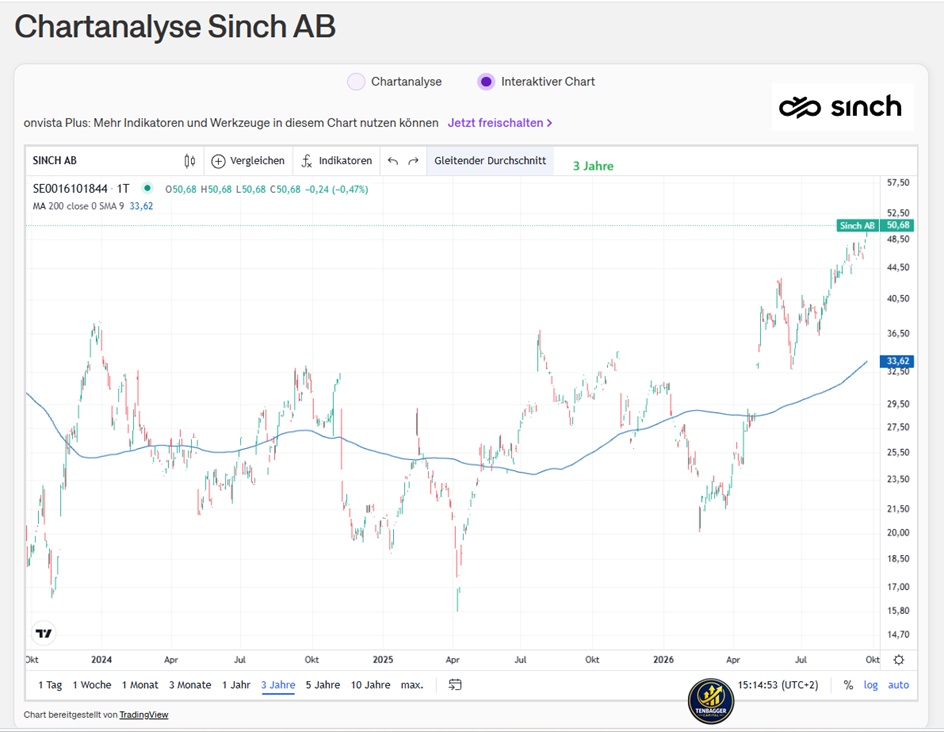
Schwedische Aktie auf 4-Jahres-Hoch: JP Morgan sieht erhebliches Aufwärtspotenzial
Pro
- Investing.com
- 08. Sept. 2026
sinch-q2-2026-presentation_.pdf
Sinch Aktie bricht ein: Schwache Profitabilität und Führungswechsel belasten
22.07.2026
Sinch Aktie bricht ein: Schwache Profitabilität und Führungswechsel belasten Von Investing.com
Die Sinch‑Aktie fällt um rund 6 %, nachdem das Unternehmen seine Q2‑Zwischenergebnisse 2026 veröffentlicht hat. Der Markt reagiert deutlich negativ, weil mehrere Faktoren gleichzeitig belasten:
1) Schwache Profitabilität trotz organischem Umsatzwachstum
- Umsatz organisch +6 % auf 6.866 Mio. SEK
- Bruttogewinn sinkt von 2.322 Mio. SEK → 2.300 Mio. SEK
- Bereinigtes EBITDA fällt von 869 Mio. SEK → 858 Mio. SEK → Anleger hatten eine Trendwende bei der Profitabilität erwartet – stattdessen zeigt sich Margendruck.
2) Währungsbelastung
- Umsatzwachstum durch FX um –2 Prozentpunkte gedrückt
- Bruttogewinnwachstum durch FX um –3 Prozentpunkte geschmälert → Sinch bleibt anfällig für Währungsschwankungen.
3) Führungswechsel sorgt für Unsicherheit
- CEO Laurinda Pang ist gegangen
- Interims‑CEO Jonas Dahlberg führt das Unternehmen parallel als CFO → Doppelrolle erzeugt Zweifel an strategischer Stabilität.
4) Hohe Erwartungen wurden verfehlt
- DNB Carnegie Kursziel: 52 SEK
- Danske Bank Kursziel: 43 SEK → Die Zahlen bleiben hinter den Erwartungen zurück → „Sell the news“-Reaktion.
5) Marktumfeld hilft nicht
- US‑Techindizes unter Druck
- Keine positiven Impulse aus Schweden oder der Riksbank → Verstärkt den Abverkauf.
Kurzfazit
Sinch zeigt organisches Wachstum, aber keine Verbesserung der Profitabilität.
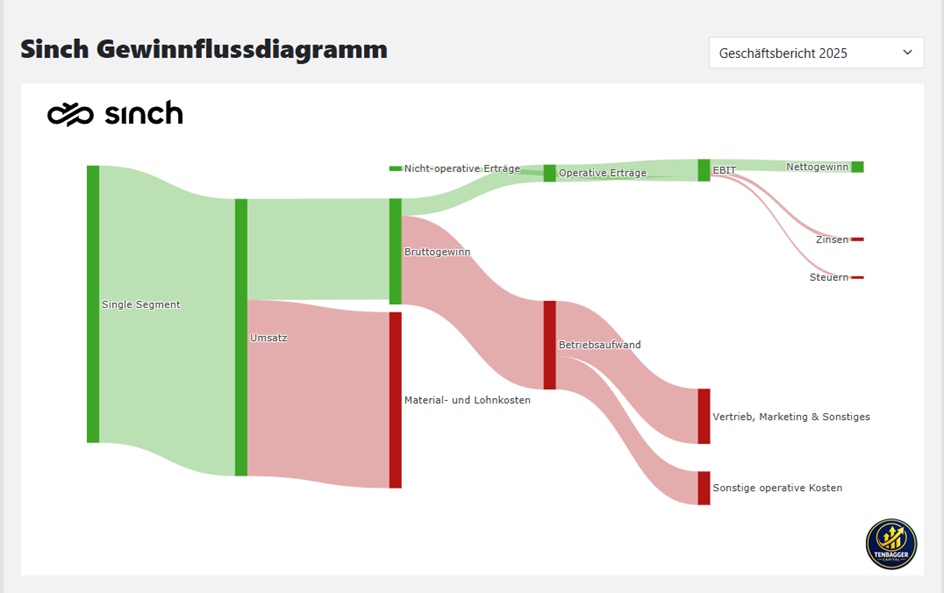
Geografische Umsatzverteilung:
2025 (SEK)
United States 15,23 Mrd.
Rest oft he World 3,49 Mrd.
United Kingdom 2,16 Mrd.
India 1,39 Mrd.
Australia 1,09 Mrd.
France 936 Mio.
Brazil 832 Mio.
Singapore 543 Mio.
Germany 492 Mio.
Sweden 475 Mio.
Netherlands 442 Mio.
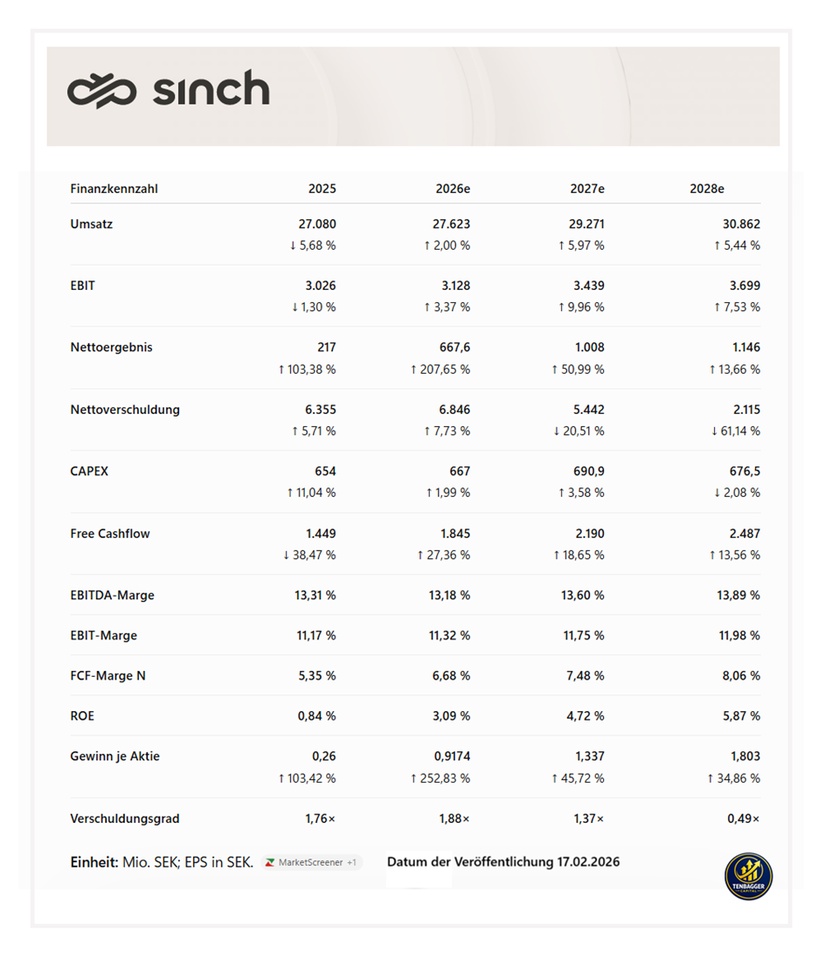
📈 Wachstum & Profitabilität
- Umsatz: 27,08 → 30,86 Mrd. SEK bis 2028
- → nach -5,68 % in 2025 wieder Wachstum, aber mit moderaten 2–6 % p.a.
EBIT: 3,03 → 3,70 Mrd. SEK- → wächst deutlich schneller als der Umsatz.
- EBIT-Marge: 11,17 % → 11,98 %
- → kontinuierliche operative Verbesserung.
- EBITDA-Marge: 13,31 % → 13,89 %.
💰 Cashflow ist der interessante Punkt
- FCF: 1,45 → 2,49 Mrd. SEK
FCF-Marge: 5,35 % → 8,06 %- Damit wächst der freie Cashflow wesentlich stärker als der Umsatz.
🧾 Gewinnentwicklung
- Nettoergebnis: 217 Mio. → 1,15 Mrd. SEK
EPS: 0,26 → 1,803 SEK- Besonders stark ist die prognostizierte Entwicklung 2026–2027.
🏦 Bilanz
Die Prognose sieht einen deutlichen Schuldenabbau vor:
Nettoverschuldung:
6,36 → 6,85 → 5,44 → 2,12 Mrd. SEK
Verschuldungsgrad:
1,76× → 1,88× → 1,37× → 0,49×
Das bedeutet: Nach einem zunächst noch hohen Verschuldungsniveau soll die Bilanz ab 2027 deutlich besser werden.
🎯 Mein Fazit zur Entwicklung
Sinch ist nach diesen MarketScreener-Schätzungen vor allem eine Turnaround-/Effizienzstory und weniger eine reine Wachstumsstory.
Umsatz ↗ moderat
EBIT ↗ stärker
Gewinn ↗ sehr stark
FCF ↗ sehr stark
Margen ↗
Schulden ↘ deutlich
Der entscheidende Punkt für mich wäre daher, ob Sinch tatsächlich die prognostizierte Verbesserung bei FCF, EPS und Verschuldung liefert. Genau daran würde ich die Investment-These in den kommenden Quartalen messen.
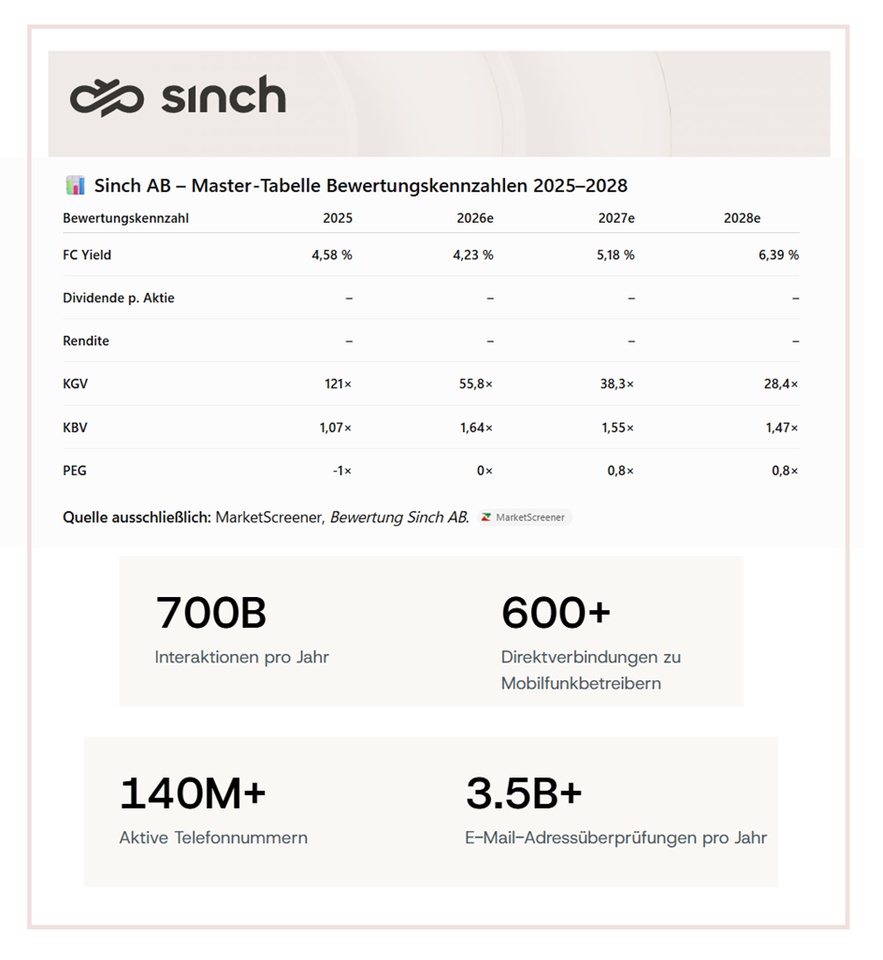
🔎 Bewertung auf einen Blick
- KGV: 121× → 28,4× – durch das erwartete Gewinnwachstum fällt das KGV sehr deutlich.
- FC Yield: 4,58 % → 6,39 % – der erwartete freie Cashflow wird im Verhältnis zur Bewertung zunehmend attraktiver.
- KBV: 1,07× → 1,64× → 1,47× – nach dem Anstieg 2026 wieder rückläufig.
- PEG: 2027/28 bei 0,8×.
- Dividende: MarketScreener weist für alle vier Jahre keine Dividende bzw. keine Dividendenrendite aus.
Interessant ist vor allem die Kombination aus stark fallendem KGV und gleichzeitig steigender FCF-Rendite. Das passt zu der zuvor gesehenen Entwicklung bei Sinch: Der Umsatz wächst relativ moderat, während Gewinn und Free Cashflow deutlich stärker zulegen sollen
Performance
1 Woche +7,91 %
1 Monat +13,50 %
6 Monate +127,86 %
1 Jahr +61,30 %
3 Jahre +145,96 %
(@Aktienhauptmeister , @Raketentoni )
24.09.2026, 16:26:20 •
Tradegate BSX (EUR)
4,504 EUR