
Hallo meine Lieben,
Eine aktuelle Analyse von TrendForce deutet darauf hin, dass sich der Markt für NAND-Flash-Speicher auf dem Weg zu einem Gleichgewicht zwischen Angebot und Nachfrage befindet, wobei eine vollständige Stabilisierung bis zur zweiten Hälfte des Jahres 2027 erwartet wird.
Gute Nachricht: NAND-Flash-Speicher-Knappheit soll bis 2027 enden
Dass sorgt trotz guter Nvidia Zahlen weiterhin für Verunsicherung im Halbleitersektor.
Deshalb bin ich für euch wieder einmal auf die Suche gegangen. Nach einem Wert der von der Unsicherheit bei den KI-Werten nicht beeinflusst wird.
Im Gegensatz zu den Tech-Werten haben wir hier sogar einen Wert, welcher von der steigenden Inflation profitiert.
Die Inflation hat das Einkaufsverhalten der Konsumenten stark verändert.
Das können wir auch gut an den letzten Quartalszahlen erkennen.
Meine Lieben, morgen gibt es die neuen Zahlen. Die Mutigen von euch werden vielleicht sogar noch eine Position eröffnen. (keine Anlagenempfehlung) @Multibagger , @Dividendenopi (Zockeropi)
Last es uns gerne in den Kommentaren wissen.
Ross Stores Inc.: Der Discounter legt sein bestes Quartal aller Zeiten hin und erobert Generation Z
(26,06,2026)
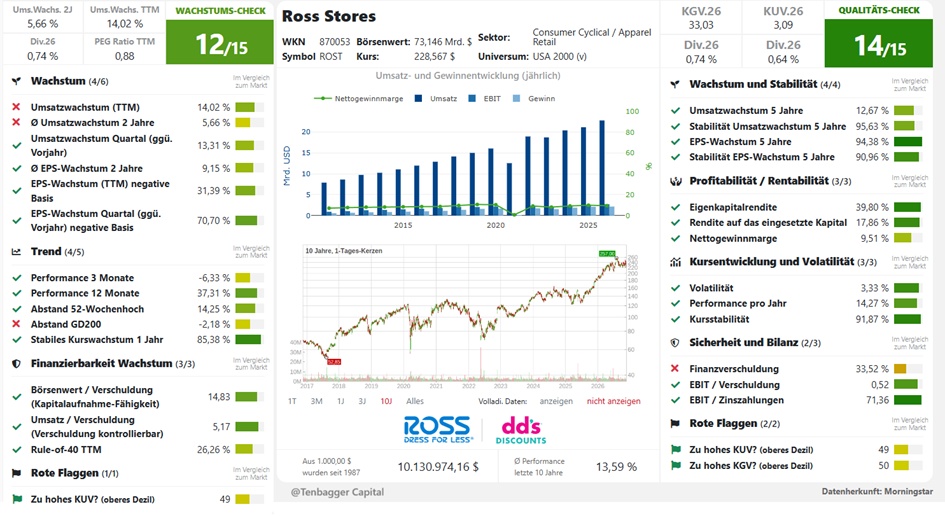
Ross Stores verkauft Markenkleidung, Schuhe und Haushaltsware zu Preisen, die bis zu 70 % unter dem regulären Kaufhauspreis liegen. Im 1. Quartal 2026 hat das Unternehmen das stärkste Ergebnis seiner vierzigjährigen Geschichte eingefahren. Der Umsatz stieg um 21 %, der Gewinn je Aktie um 37 %.
Wird Ross Stores (ROST) die Erwartungen in seinem nächsten Gewinnbericht erneut übertreffen?
Wenn man sich die letzten beiden Berichte ansieht, hat der Discounthändler eine starke Serie verzeichnet, bei der er die Gewinnschätzungen übertroffen hat. Das Unternehmen hat in den letzten beiden Quartalen im Durchschnitt die Prognosen um 12,78 % übertroffen.
Im letzten Quartal wurde erwartet, dass Ross Stores einen Gewinn von 1,93 US-Dollar pro Aktie verbuchen würde, meldete jedoch stattdessen 2,06 US-Dollar pro Aktie, was eine Überraschung von 6,74 % darstellt. Für das vorangegangene Quartal lag die Konsensschätzung bei 1,7 US-Dollar pro Aktie, während sie tatsächlich 2,02 US-Dollar pro Aktie erwirtschaftet – eine Überraschung von 18,82 %.
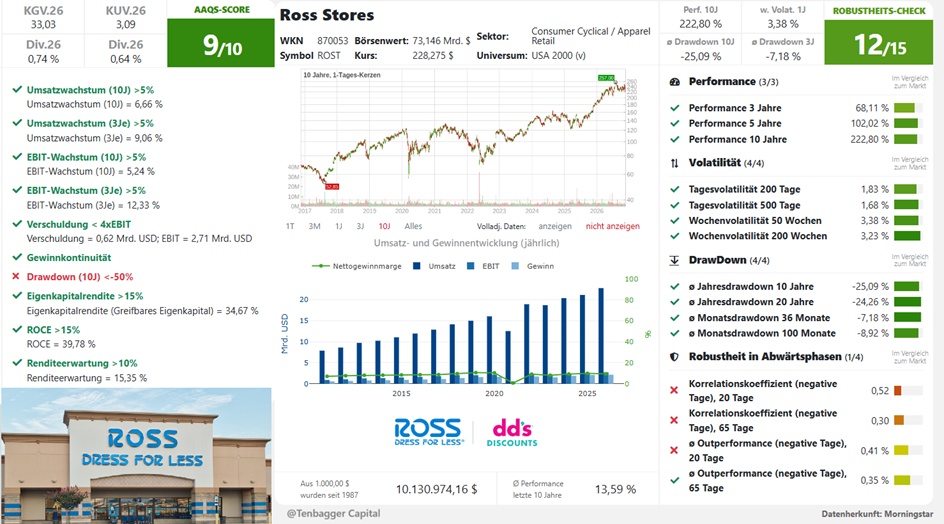
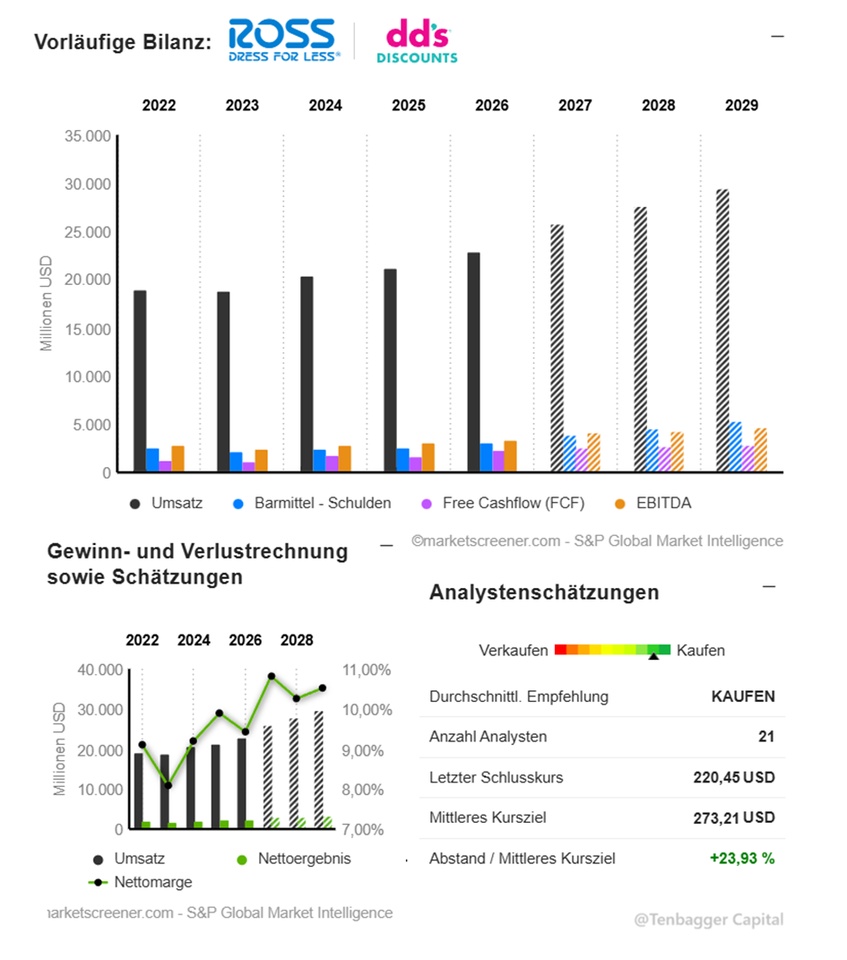
Im letzten Geschäftsjahr ist der Umsatz von Ross Stores Inc. von 21,1 Mrd. USD auf 22,8 Mrd. USD um 7,7% gestiegen. Dabei stieg der Gewinn von 2,1 Mrd. USD auf 2,1 Mrd. USD um 2,6%. Die Nettogewinnmarge lag damit bei 9,4% ggü. 9,9% im Vorjahr.
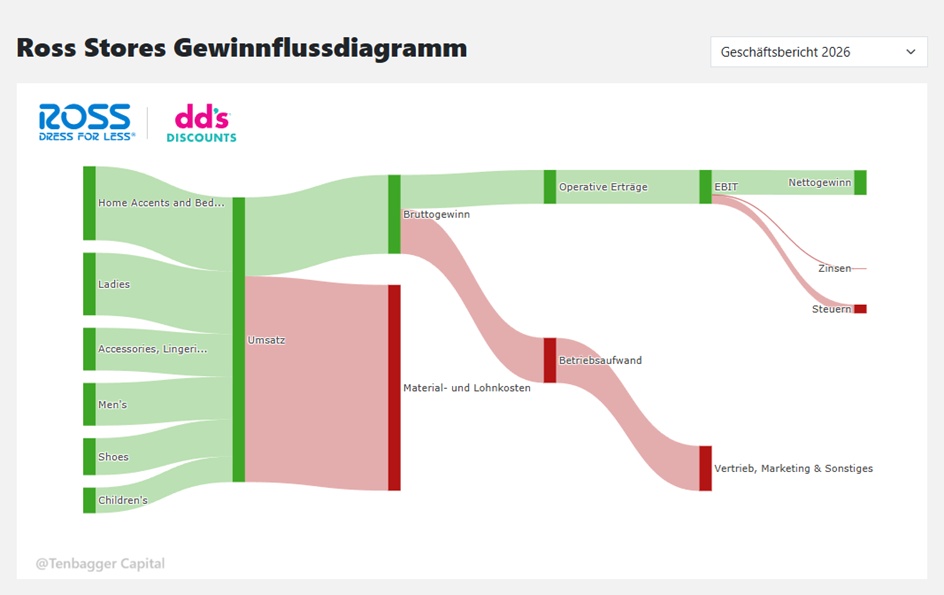
Ross Stores, Inc. ist Amerikas zweitgrößter Händler von Bekleidung und Accessoires bekannter Marken zu Discountpreisen. Der Nettoumsatz verteilt sich wie folgt auf die einzelnen Produktfamilien:
- Haushaltswaren (26 %);
- Damenbekleidung (22 %);
- Herrenbekleidung (16 %);
- Accessoires (15 %): Schmuck, Dessous, Parfüms und Kosmetika;
- Schuhe (12 %);
- Kinderbekleidung (9 %).
Zum 1. Februar 2025 verfügte die Gruppe über ein Netzwerk von 2.186 Filialen, die sich nach Namen aufteilen in Ross Dress For Less (1.831) und dd's DISCOUNTS (355).
Der gesamte Umsatz wird in den Vereinigten Staaten erzielt.
Mitarbeiterzahl: 111.000
Im Segment Home Accents & Bed & Bath verkauft Ross Stores Heimwarenartikel wie Dekorationen, Geschirr, Küchenutensilien, Bettwäsche, Handtücher und Bademattenartikel in den eigenen Filialen, die als Off-Price-Sortiment gegenüber traditionellen Einzelhändlern erhebliche Preisnachlässe bieten und das umsatzstärkste Segment des Konzerns darstellen. Im Segment Ladies verkauft das Unternehmen Damenmode wie Kleider, Hosen, Oberbekleidung, Outerwear und Sportbekleidung renommierter Marken zu Off-Price-Konditionen. Im Segment Men's bietet das Unternehmen Herrenmode wie Hemden, Hosen, Oberbekleidung, Outerwear und Sportbekleidung an. Im Segment Accessories, Lingerie, Fine Jewelry, & Cosmetics verkauft das Unternehmen Accessoires wie Taschen und Schmuck, Damenwäsche, hochwertigen Schmuck und Beautyprodukte zu Off-Price-Konditionen.
Ross Stores profitiert von einem konjunkturresistenten Off-Price-Geschäftsmodell. Das Unternehmen verfügt über eine ausgeprägte Disziplin in der Lagerverwaltung.
BEVORSTEHENDE VERANSTALTUNGEN
Q3 2026 Ross Stores, Inc. Gewinnkonferenzkonferenz
19. Nov 2026 um 16:15 Uhr EST
10/12/26
Ross Stores eröffnet 51 neue Standorte
08/20/26
Ross Stores berichtet starke Umsatz- und Gewinnergebnisse im zweiten Quartal
07/20/26
Ross erweitert seine Präsenz mit 47 neuen Filialen
05/21/26
Unternehmen: Ross Stores
ISIN: US7782961038
Quelle ausschließlich:
MarketScreener – Finanzdaten Ross Stores
Alle Finanzwerte in Mio. USD, sofern nicht anders angegeben. Gewinn je Aktie in USD. Die Prozentwerte zeigen die jeweilige Veränderung gegenüber dem Vorjahr.
Datum der Veröffentlichung: 03,03,2026
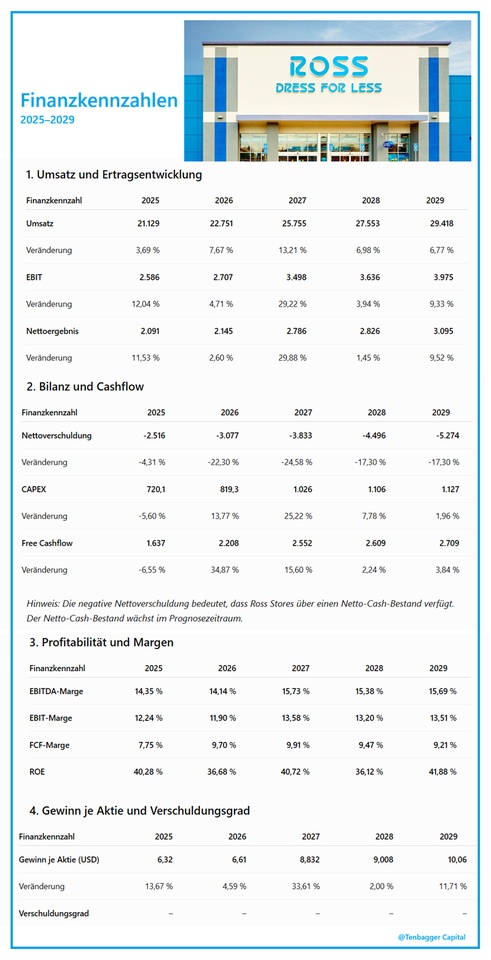
5. Investmentrelevante Entwicklung 2025–2029
Drei Punkte fallen besonders auf:
Kennzahl
Entwicklung 2025 - 2029
Umsatz
21.129 Mio. $
29.418 Mio. $
+39,2 %
EBIT
2.586 Mio. $
3.975 Mio. $
+53,7 %
Nettoergebnis
2.091 Mio. $
3.095 Mio. $
+48,0 %
Free Cashflow
1.637 Mio. $
2.709 Mio. $
+65,5 %
Gewinn je Aktie
6,32 $
10,06 $
+59,2 %
Meine Einschätzung:
Ross Stores zeigt ein interessantes Qualitätsprofil:
- Wachstum: Umsatz und Gewinn steigen kontinuierlich.
- Profitabilität: Die EBIT-Marge bewegt sich perspektivisch oberhalb von 13 %.
- Cashflow: Der Free Cashflow wächst deutlich schneller als der Umsatz.
- Bilanz: Der Netto-Cash-Bestand nimmt weiter zu.
- Eigenkapitalrendite: Mit rund 36–42 % außergewöhnlich hoch.
Besonders interessant ist die Kombination aus steigender Profitabilität, starkem Cashflow und einer sehr soliden Bilanz.
Fazit: Ross Stores ist ein Unternehmen mit überzeugender operativer Qualität. Die entscheidende Frage für eine Investition bleibt allerdings die Bewertung: Wie viel Wachstum ist im aktuellen Aktienkurs bereits eingepreist?
Meine Einschätzung
Drei Entwicklungen sind interessant:
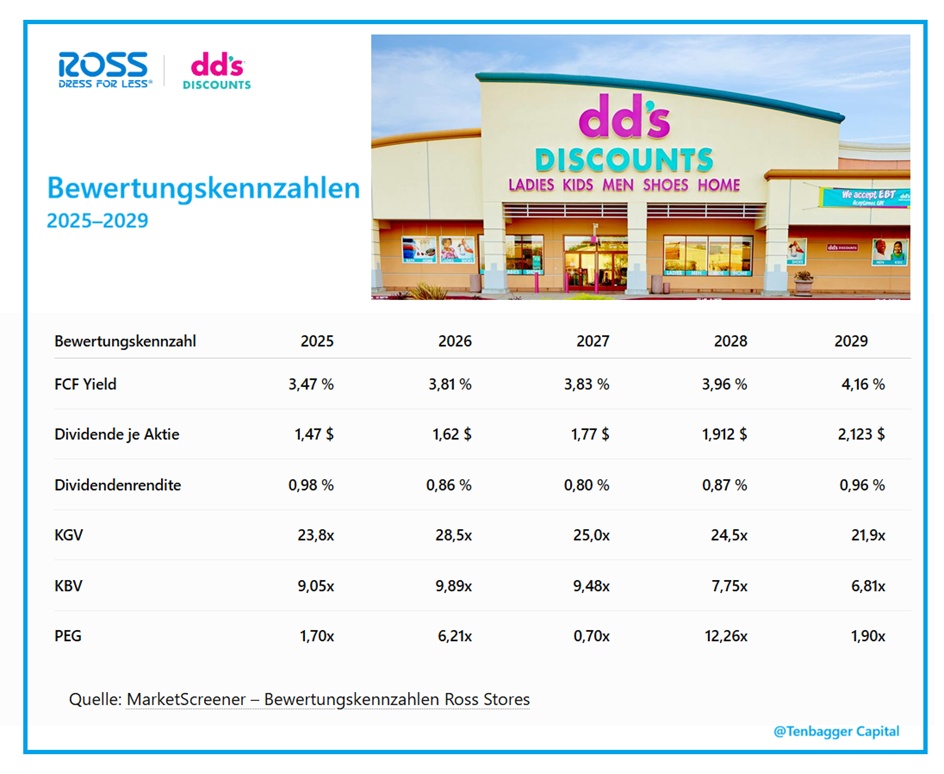
FCF Yield: Steigt kontinuierlich von 3,47 % auf 4,16 %. Das spricht für eine verbesserte Free-Cashflow-Rendite.
KGV: Sinkt bis 2029 auf 21,9. Das deutet auf eine günstigere Bewertung bei unterstelltem Gewinnwachstum hin.
Dividende: Die Ausschüttung je Aktie steigt um rund 44 %.
Fazit: Ross Stores entwickelt sich bei den Bewertungskennzahlen durchaus interessant. Besonders die Kombination aus wachsender Dividende, steigendem FCF Yield und sinkendem KGV verdient Aufmerksamkeit.
Hinweis: Die Zahlen für 2027–2029 sind Analystenschätzungen. Die Dividende ist in USD angegeben; eine Umrechnung in Euro wurde nicht vorgenommen.
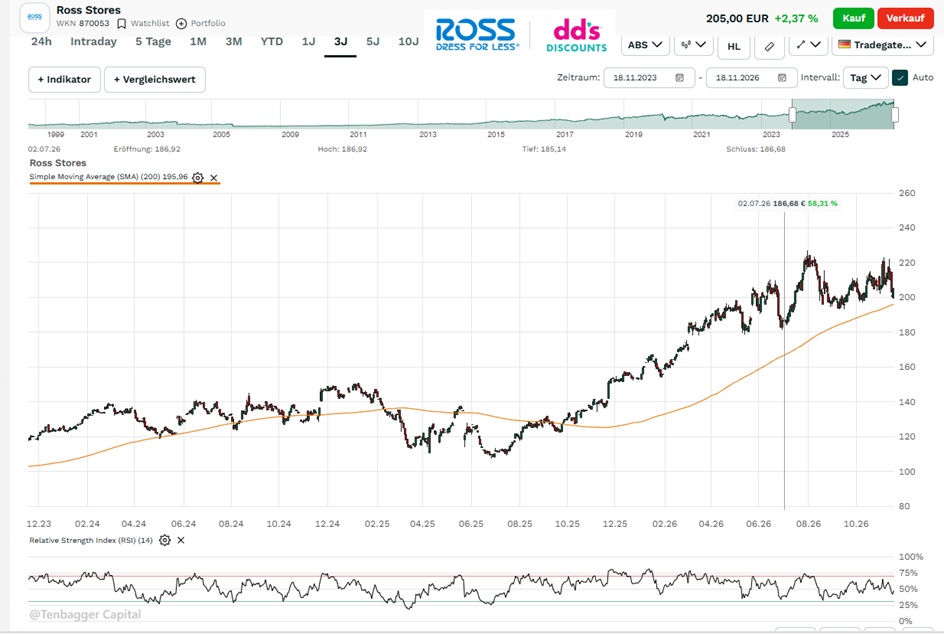
207,85 EUR+7,75 EUR+3,87 %
17:03:47
STU
227,06 USD+6,63 USD+3,01 %
17:17:06
BTT
