
Hallo meine Lieben,
nachdem die Speicherchip Hersteller ein ATH nach dem anderen knacken. Bin ich für euch natürlich mal wieder bei unseren geliebten Schaufellieferanten auf die Suche gegangen.
(zu wertvoll für Sand- und Kartoffel- Kiste @Raketentoni )
Materealien und Reinheit ist einer der wichtigsten Bausteine in der Halbleiterproduktion. Und deshalb gibt es heute zum Wochenende einen wichtigen Lieferanten aus diesem Bereich.
Meine Lieben, was haltet ihr von
$ENTG (+1,81 %)
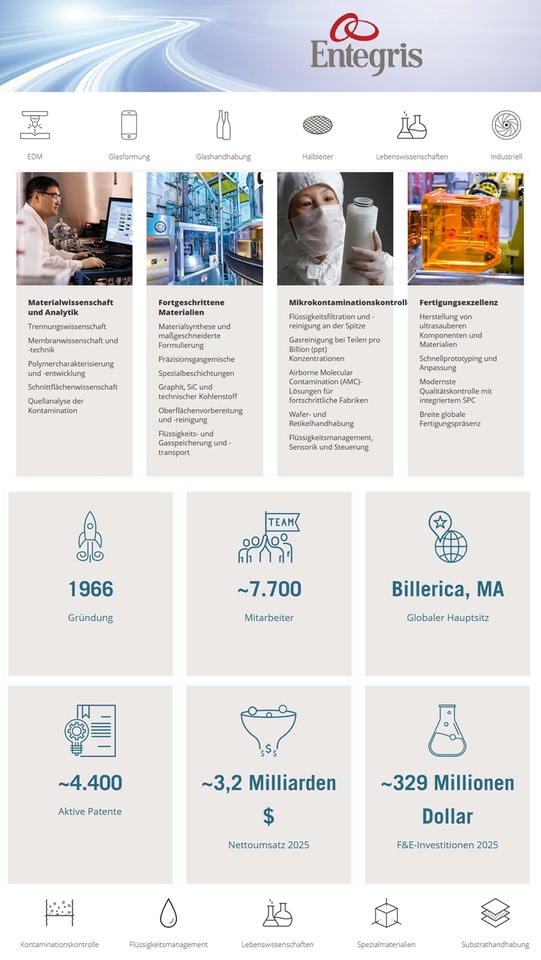
Entegris, Inc. ist ein Anbieter von kritischen Hochleistungsmaterialien und Prozesslösungen für die Halbleiterindustrie und andere Hochtechnologiebranchen. Zu den Geschäftsbereichen des Unternehmens gehören Materials Solutions (MS) und Advanced Purity Solutions (APS). Das MS-Segment bietet materialbasierte Lösungen an, darunter Materialien für die chemische Gasphasenabscheidung und die Atomlagenabscheidung, Slurries und Pads für die chemisch-mechanische Planarisierung (CMP), Spezialgase für die Ionenimplantation, formulierte Ätz- und Reinigungsmaterialien sowie weitere Spezialmaterialien. Das APS-Segment bietet Filtrations-, Reinigungs- und Kontaminationskontrolllösungen an, die die Ausbeute und die Zuverlässigkeit der Geräte der Kunden verbessern, indem sie die Reinheit kritischer flüssiger Chemikalien und Gase sowie die Sauberkeit von Wafern und anderen Substraten gewährleisten, die in Halbleiterfertigungsprozessen, im Halbleiter-Ökosystem und in anderen Hochtechnologiebranchen verwendet werden.
Entegris beschäftigt weltweit etwa 7.700 Mitarbeiter. Entegris hat seinen Hauptsitz in Massachusetts und verfügt über Produktions-, Kundenservice- und/oder Forschungseinrichtungen in den Vereinigten Staaten, Kanada, China, Frankreich, Deutschland, Israel, Japan, Malaysia, Singapur, Südkorea und Taiwan.
Sie arbeiten mit Branchenführern in der Halbleiter- und anderen High-Tech-Industrien zusammen, um sicherzustellen, dass ihre Kunden die neuesten Fortschritte in der Kontrolle von Mikrokontaminationen, im Umgang mit kritischen Materialien und bei fortschrittlichen Prozessmaterialien voll nutzen können. Zusätzlich zu strategischen Partnerschaften und der Mitgliedschaft in wichtigen Industriegruppen, wie der International Technology Roadmap for Semiconductors (ITRS) und SEMI, ist Entegris aktiv in branchenbezogenen Technologie-Konsortien engagiert.
Besitzt ~4.400 aktive Patente •
Wichtige Meilensteine und Übernahmen Entegris®
- 1966
Gegründet als Fluoroware, Inc.
- 2000
Beginnt mit dem Handel unter dem Symbol ENTG an der NASDAQ
- 2005
Fusioniert mit Mykrolis Corporation, einem führenden Anbieter von Flüssigkeitsfiltration und Gasreinigungstechnologien
- 2014
Übernimmt ATMI, Inc., einen führenden Anbieter von fortschrittlichen Materialien
- 2016
Feiert 50 Jahre Geschäftstätigkeit
- 2017
Partnerschaft mit Spectrum Materials und Hubei Jingxing Produktion von Spezialchemikalien in China
- 2018
Übernimmt PSS Partikelgrößenmessgeräte für Flüssiganwendungen
Übernimmt SAES Pure Gas Hochkapazitäts-Gasreinigungssysteme
Übernimmt Flex Concepts Schnelle kundenindividuelle Konfigurationen für Bioprozessierung
- 2019
Übernimmt Digital Specialty Chemicals Organometallische und andere Feinchemikalien
Übernimmt MPD Chemicals Organosilane und andere fortschrittliche Chemikalien
Übernimmt Hangzhou Anow Mikrofiltration Filtrationsfertigung in Asien
- 2020
Übernimmt Sinmat CMP-Schlämme für SiC, GaN, C
Übernimmt GMTI und CRP Fortgeschrittenes Prozessmonitoring für CMP-Chemien
- 2021
Übernimmt BASF’s Precision Microchemicals Geschäft CMP-Schlämme für SiC und hochreine Reiniger für HDD
- 2022 Übernimmt CMC Materials Branchenführende CMP-Schlämme und Pads
Entegris
Entegris (ENTG) hat sich als Spezialist für die Kontaminationskontrolle als unverzichtbarer Partner innerhalb der Halbleiterindustrie positioniert. Geliefert werden hochreine Materialien, Spezialchemikalien und Komponenten bereit, mit denen sich selbst winzige Verunreinigungen verhindern lassen, die Chips unbrauchbar machen könnten. Kunden sind führende Halbleiterhersteller wie TSMC, Intel und Micron bis hin zu Ausrüstungs- und Materialzulieferer wie Applied Materials oder Lam Research. Der Übergang von zu Sub-5- Sub-2-Nanometer-Technologien steigert mit der zunehmenden Komplexität auch die Reinheitsanforderungen.
Die Integration in das Ökosystem soll unter dem seit August 2025 neu amtierenden CEO Dave Reeder ausgeweitet werden, um schon beim Transport für reinere Ausgangsmaterialien in Chipfabriken zu sorgen. Damit entstehen neue Umsatzchancen mit Zulieferern. Neue Fabriken in Colorado und Taiwan werden hochgefahren. Auch China ist mit einem sequenziellen Wachstum von 8 % im letzten Quartal eine wichtige Stütze, wo die lokale Fertigung zur Umgehung von US-Exportbeschränkungen im Jahr 2026 auf über 90 % ausgebaut werden soll.
Advanced-Logic-Chips und HBM-Speicher für KI-Anwendungen sind wichtige Treiber, wobei auch 3D-NAND und Advanced Packaging neue Chancen bieten.
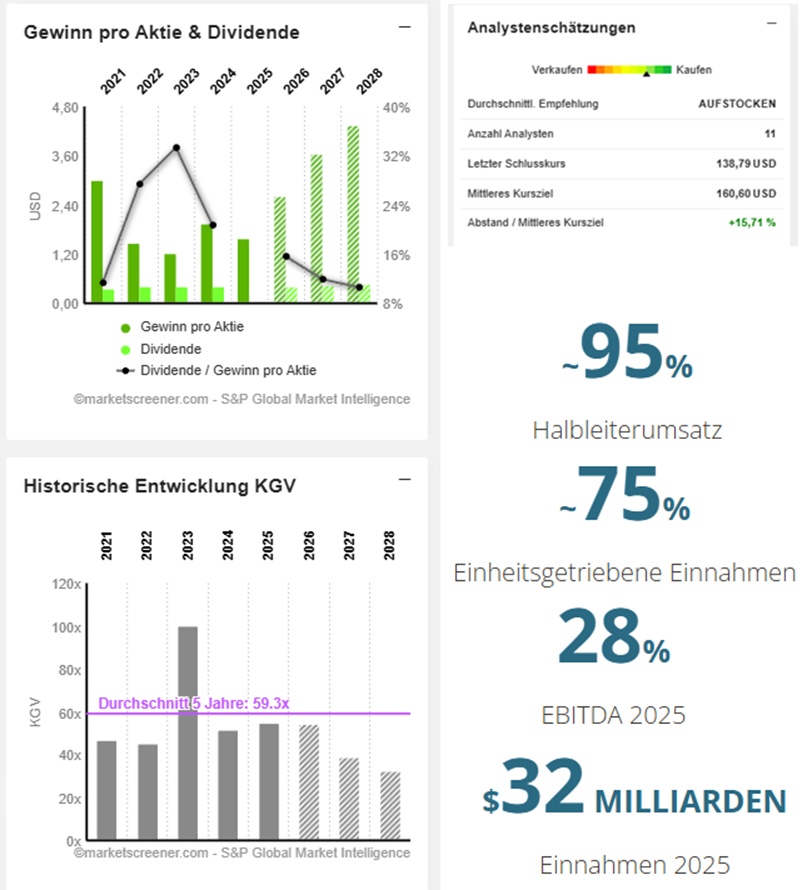
Im letzten Geschäftsjahr ist der Umsatz von Entegris Inc. von 3,2 Mrd. USD auf 3,2 Mrd. USD um 1,4% gefallen. Dabei fiel der Gewinn von 292,8 Mio. USD auf 235,6 Mio. USD um 19,5%. Die Nettogewinnmarge lag damit bei 7,4% ggü. 9,0% im Vorjahr. Am 30.04.2026 meldete Entegris Inc. die Q3-Zahlen für das Quartal, das am 31.03.2026 endete. Der Umsatz lag im Ergebniszeitraum bei 811,9 Mio. USD (+5,0% ggü. Vorjahresquartal) und der Gewinn bei 92,0 Mio. USD (+46,3% ggü. Vorjahresquartal).
Nachrichten
27,05,2026
Entegris berichtet Ergebnisse für das erste Quartal 2026
30,04,2026
Veröffentlicht am 10. Februar 2026Entegris berichtet Ergebnisse für das vierte Quartal 2025
Veröffentlicht am 21. August 2025Entegris kündigt Pläne für eine Investition von 700 Millionen Dollar in den Vereinigten Staaten an, Technology Center in Illinois
Veröffentlicht am 18. Juli 2025Entegris eröffnet neues Technologiezentrum in Korea
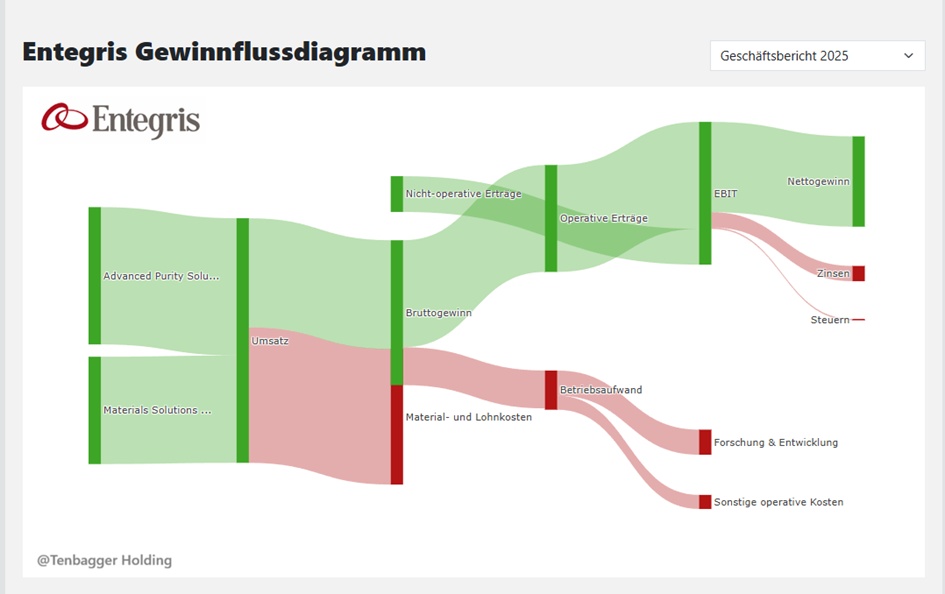
Umsatzverteilung nach Geschäftsbereichen:
2025 (USD)
Advanced Purity Solutions (APS) 1,8 Mrd.
Materials Solutions (MS) 1,41 Mrd.
Inter-Segment Elemation -9,2 Mio.
Geografische Umsatzverteilung:
2025 (USD)
Taiwan 736 Mio.
China 658 Mio.
North America (NA) 562 Mio.
South Korea 428 Mio.
Japan 318 Mio.
Southeast Asia 256 Mio.
Europe 239 Mio.
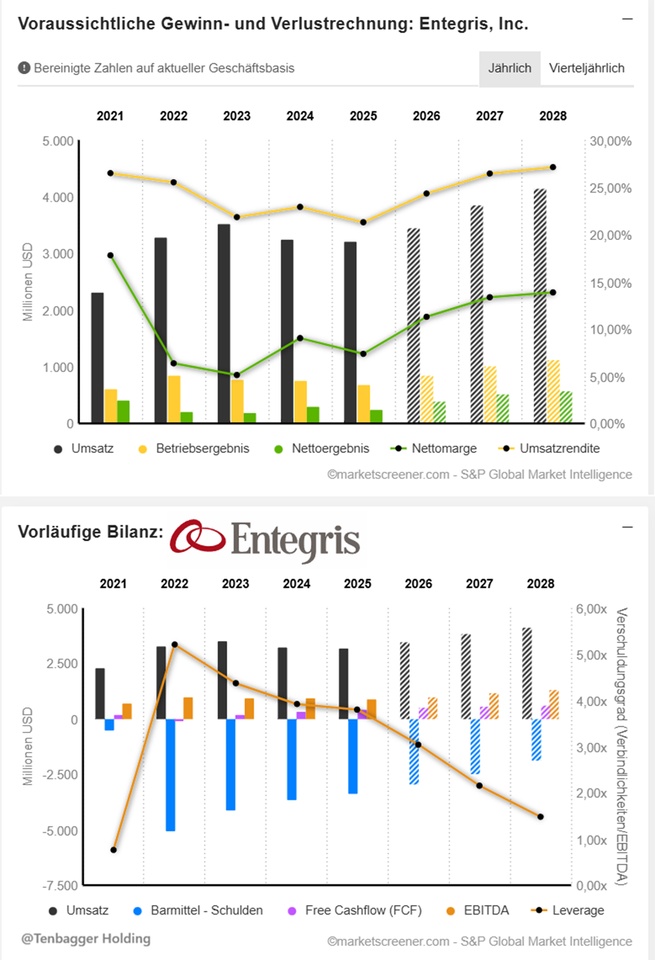
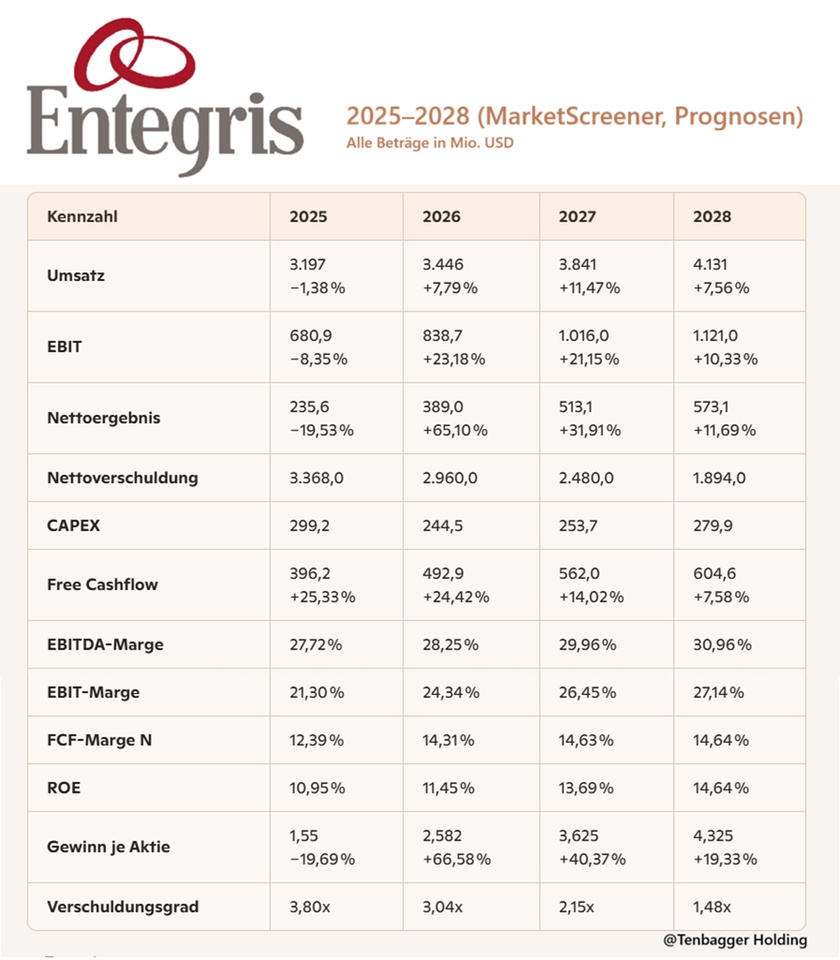
Juan‑Fazit – Entegris Finanzkennzahlen (2025–2028)
„Entegris liefert ein klares Bild: Die Talsohle ist 2025 erreicht – danach zieht das gesamte Zahlenwerk kraftvoll an. Umsatz, EBIT und Nettoergebnis wachsen ab 2026 zweistellig, die Margen steigen sauber durch, und der Free Cashflow wird jedes Jahr stärker. Die Nettoverschuldung sinkt schnell, der Verschuldungsgrad halbiert sich bis 2028. Das ist ein klassisches High‑Quality‑Rebound‑Profil: operative Hebel greifen, Cashflow wird wieder König, und die Bilanz entspannt sich sichtbar.“
Marktwert 21.165
Anzahl der Aktien (in Tausend) 152.500
Datum der Veröffentlichung 10,02,2026
🧩 Interpretation (ultra‑kompakt)
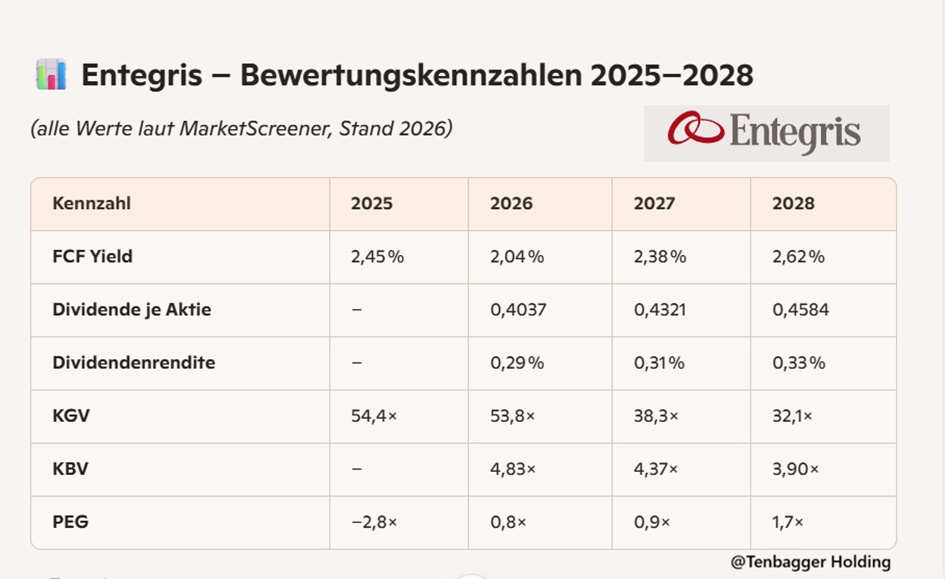
- KGV fällt von 54 → 32 → Bewertung entspannt sich deutlich.
- PEG normalisiert sich ab 2026 → Wachstum wieder im Einklang mit Bewertung.
- FCF‑Yield steigt kontinuierlich → Cashflow‑Qualität verbessert sich.
- KBV sinkt → Aktie wird bilanziell günstiger.
- Dividende wächst moderat, Rendite bleibt klein (typisch für High‑Growth‑Semis).
Juan‑Fazit – Finanzkennzahlen + Bewertungskennzahlen (2025–2028)
„Entegris zeigt ein sauberes Doppel‑Signal: Operativ zieht die Maschine ab 2026 wieder voll an – Umsatz, EBIT, Cashflow und Margen steigen Jahr für Jahr. Gleichzeitig entspannt sich die Bewertung sichtbar: KGV fällt, PEG normalisiert sich, FCF‑Yield steigt und die Bilanz wird leichter. Das ist die Kombination, die Juan liebt: Fundament stark, Bewertung rückläufig, Cashflow im Aufbau. Ein klassisches Setup, bei dem Qualität wieder bezahlbar wird.“
Performance
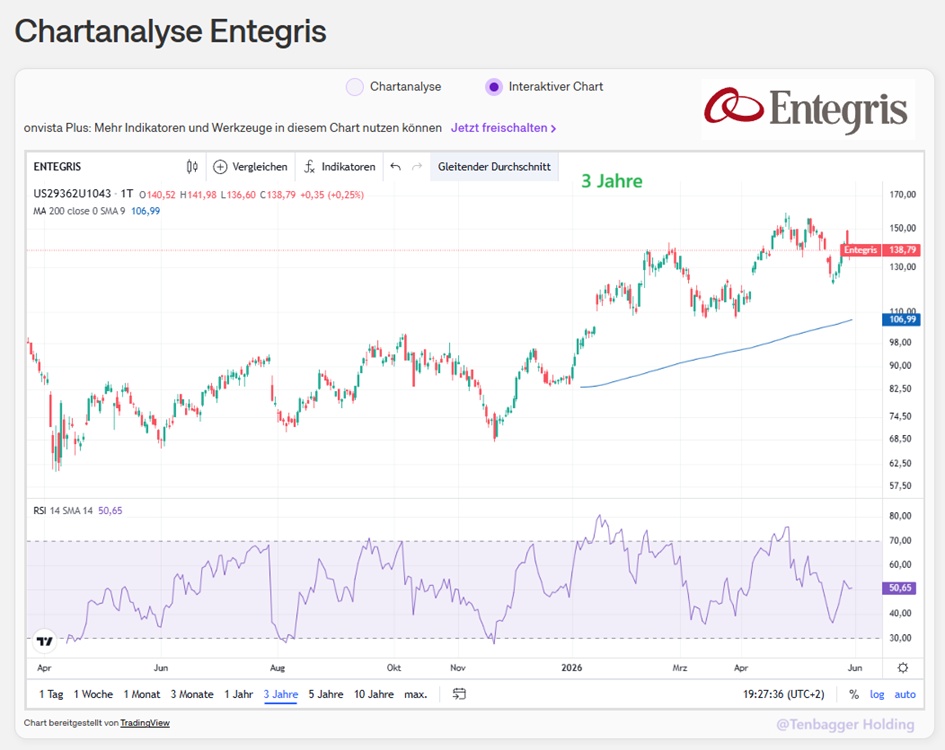
1 Woche +2,59 %
1 Monat -7,08 %
6 Monate +79,92 %
1 Jahr +91,65 %
3 Jahre +29,44 %
29.05.2026, 22:43:08 •
gettex (EUR)
118,74 EUR


