
Hallo meine Lieben,
einen Besuch in Silicon Valley um nach neuen Unternehmen zu suchen, lasse ich mir normalerweise nicht nehmen.
Aber Juan hat mit seinen letzten Unternehmen wirklich Spürsinn bewiesen.
Und eine Tolle Arbeit gemacht.
Deshalb hat er sich die Reise mehr als verdient.
Meine Lieben, und mit dem Unternehmen welches er uns von der Reise mitgebracht hat. Zeigt er mal wieder, dass er sein Handwerk versteht.
Hier ist sein Gedanke:
Chancen in großen Korrekturen nutzen.
Meine Lieben wie seht ihr Juan seinen Gedanken?
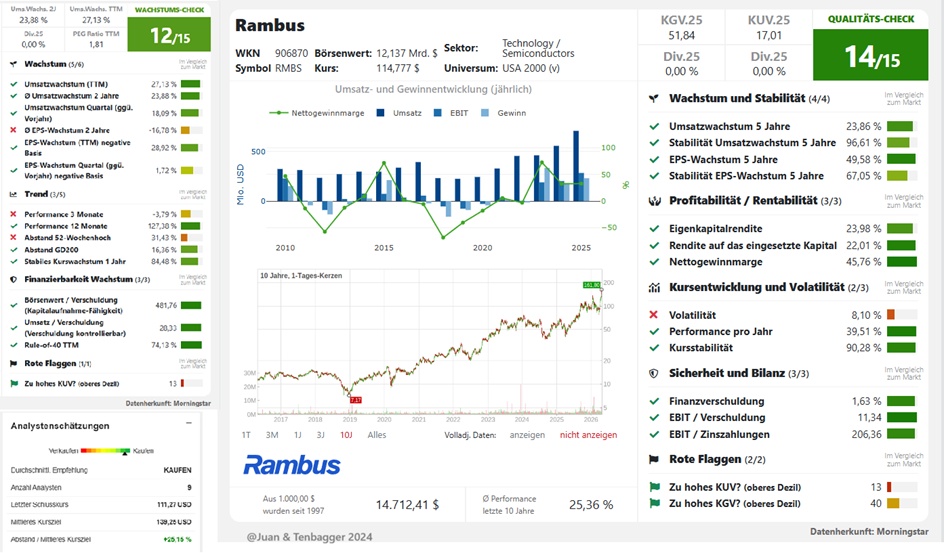
Wir freuen uns auf eure Kommentare zu Rambus $RMBS (-1,12 %)
KI-getriebener Speicherchip-Spezialist rutscht nach Prognose-Enttäuschung ab – Chance oder überzogene Erwartung?
Die Rambus-Aktie kassiert nach einer starken Rally zwar einen Dämpfer, doch Experten werten den Kursrutsch nach den jüngsten Zahlen eher als gesunde Korrektur denn als echte Trendwende. Als unverzichtbarer Wegbereiter für KI-Rechenzentren bleibt das Unternehmen fundamental hervorragend positioniert, erfordert von Anlegern angesichts der ambitionierten Bewertung aber gute Nerven für kurzfristige Schwankungen. Kursrutsch trotz solider Zahlen: Analysten bleiben bullisch.
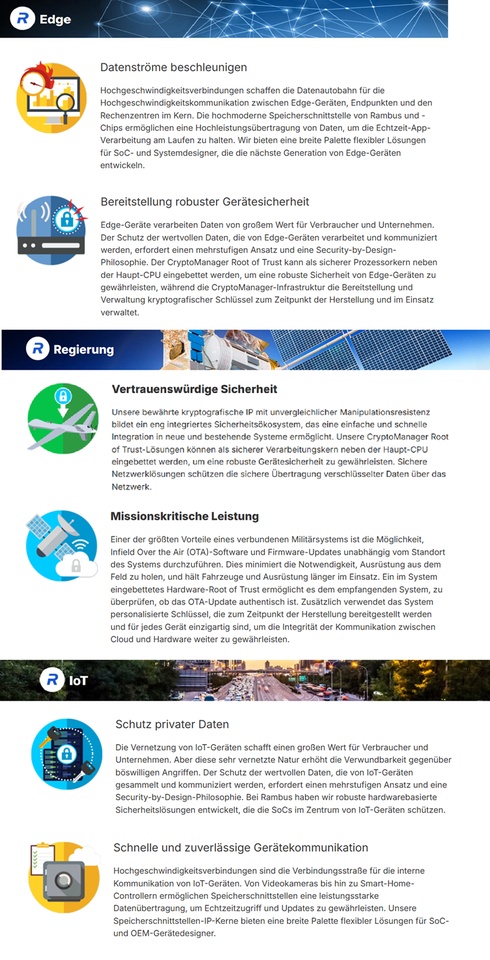
Rambus Inc. ist ein Anbieter von Chips, geistigem Eigentum auf Siliziumbasis (IP) und Innovationen, die sich den grundlegenden Herausforderungen der Datenbeschleunigung stellen und entscheidende Leistungsverbesserungen für Rechenzentren und andere wachsende Märkte ermöglichen. Das Unternehmen bietet ein ausgewogenes und vielfältiges Portfolio an Lösungen für Chips, Silizium-IP und Patentlizenzen. Seine Rambus Double Data Rate (DDR) Speicherschnittstellenchips für Server-Speichermodule ermöglichen eine höhere Bandbreite und erweiterte Kapazität in Unternehmens- und Cloud-Servern. Das Portfolio umfasst DDR5- und DDR4-Speicherschnittstellen-Chipsätze. Die DDR5-Chipsatzlösung umfasst den Registering Clock Driver (RCD), Serial Presence Detect Hubs (SPD Hub) und Temperatursensoren (TS). Rambus Silicon IP umfasst Schnittstellen- und Sicherheits-IP-Lösungen für die Übertragung und den Schutz von Daten in fortschrittlichen Rechenzentren, Behörden und Automobilanwendungen. Das Unternehmen verkauft Speicherschnittstellenchips direkt und indirekt an Hersteller von Speichermodulen und Originalgerätehersteller (OEMs).
Mitarbeiterzahl: 791
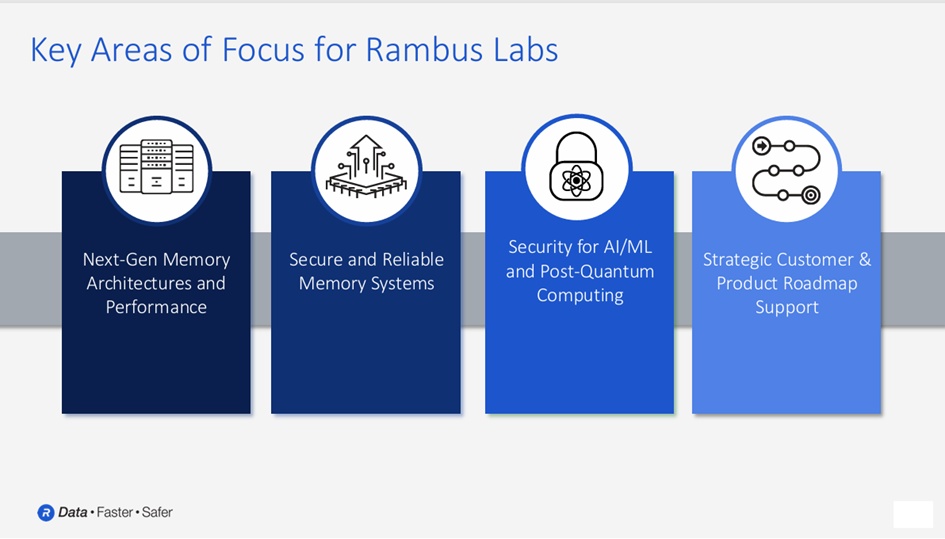
Rambus Inc. – Rambus berichtet über die Finanzergebnisse des ersten Quartals 2026
Rambus Inc. – Rambus ermöglicht energieeffiziente KI-Plattformen mit SOCAMM2 Servermodul-Chipsatz
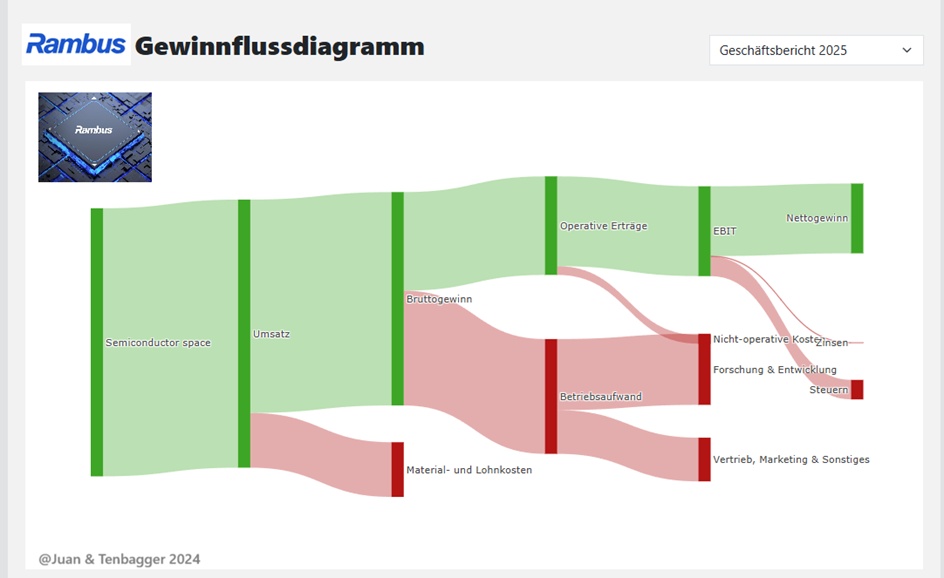
Geografische Umsatzverteilung:
2025 (USD)
South Korea 329 Mio.
Singapore 164 Mio.
USA 124 Mio.
Other 90,45 Mio.
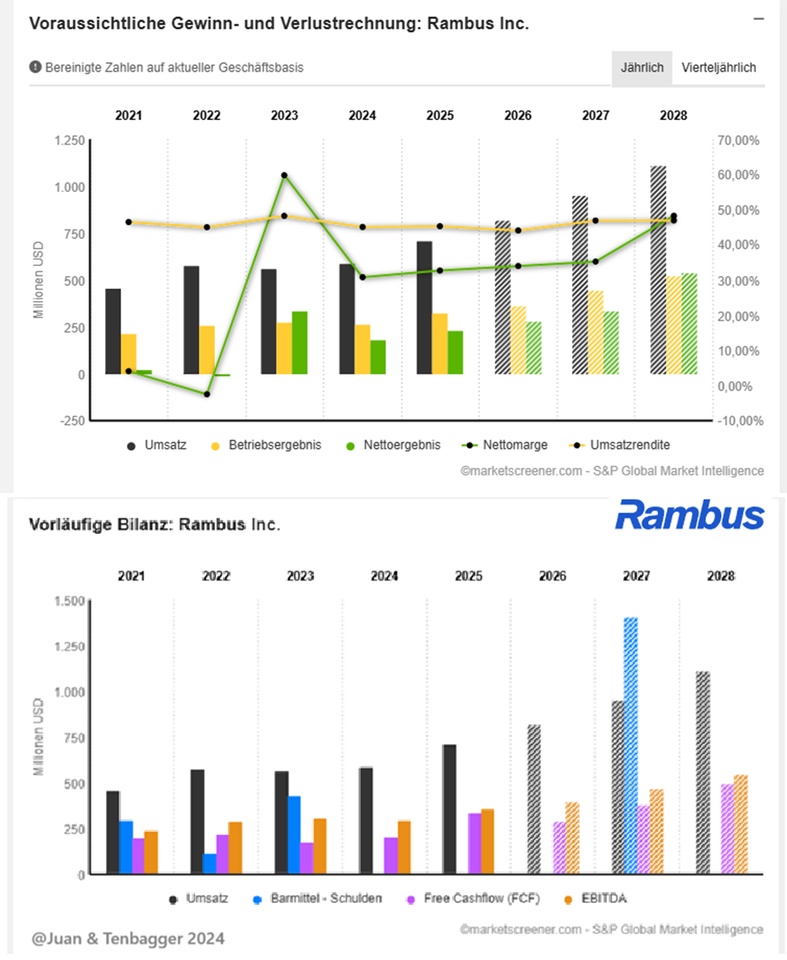
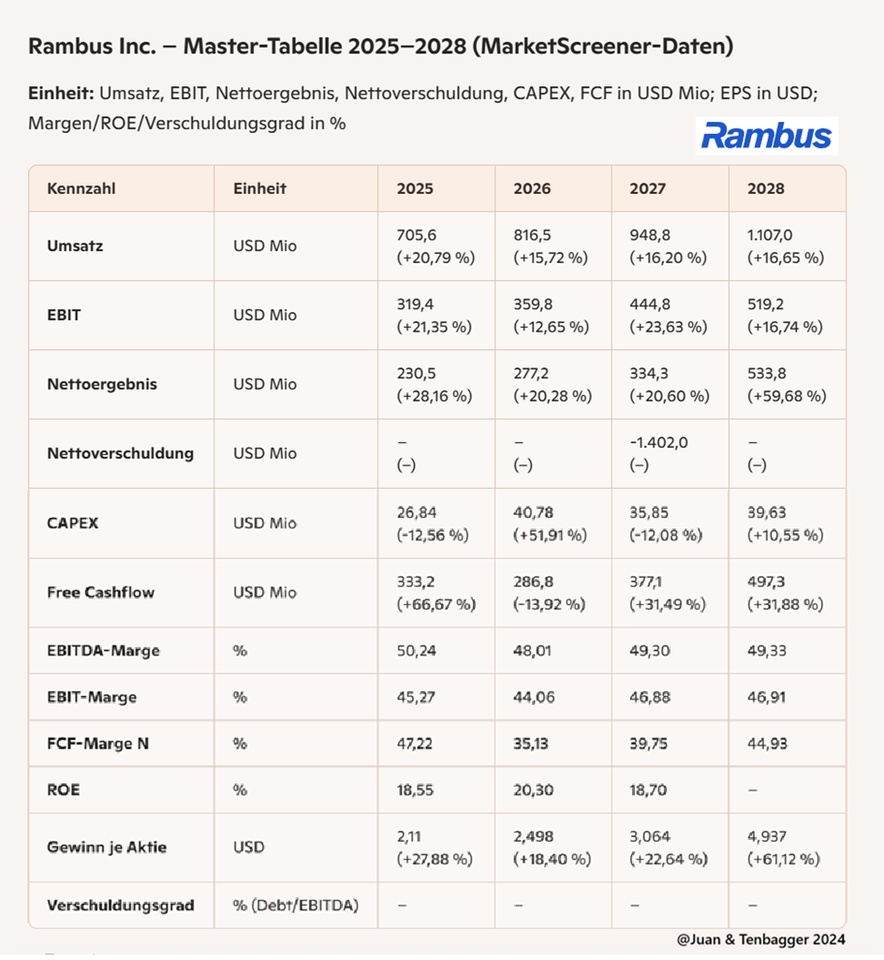
Juan’s kurzes Fazit zu Rambus (2025–2028)
„Rambus liefert ein sauberes, kraftvolles Zahlenbild – genau die Art von Struktur, die ich mag.“
Wachstum bleibt stabil zweistellig: Umsatz und EBIT steigen Jahr für Jahr klar durch, ohne Aussetzer. Das ist typisch für ein Unternehmen mit starkem Pricing‑Power und hoher Nachfrage im Halbleiter‑IP‑Segment.
Margen auf Premium‑Niveau: EBIT‑Marge konstant >44 %, FCF‑Marge stark und 2028 wieder Richtung 45 %. Das ist absolute Qualitätsklasse.
Free Cashflow beeindruckt: 2025–2028 zeigt Rambus eine FCF‑Maschine, die jedes Jahr solide Cash generiert – 2028 fast 500 Mio. USD.
EPS‑Explosion 2028: Der Sprung auf 4,94 USD (+61 %) ist ein echtes Highlight und zeigt, wie stark die operative Hebelung wirkt.
Net Cash Position: 2027 mit –1,402 Mrd. USD Netto‑Cash – ein seltener Luxus in der Branche.
Risiko niedrig, Qualität hoch: Keine Verschuldung, starke Margen, planbares Wachstum – Rambus ist ein struktureller Gewinner im Memory‑ und Security‑IP‑Markt.
Juan‑Fazit: „Rambus sieht aus wie ein Unternehmen, das seine Hausaufgaben macht: starkes Wachstum, starke Margen, starker Cashflow. Keine Show, nur solide Execution. Für langfristige Qualitäts‑Investoren definitiv ein spannender Kandidat.“
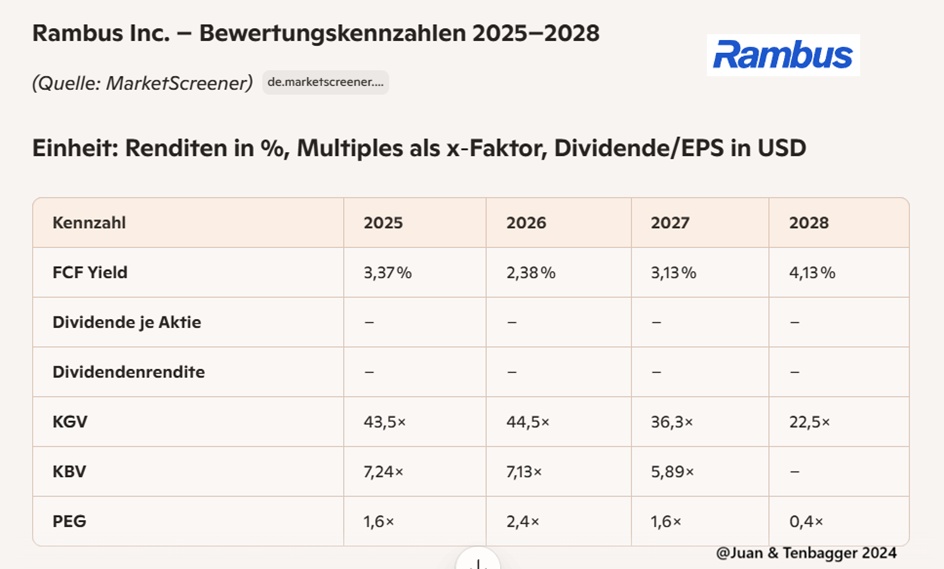
Juan‑Fazit zu den Bewertungskennzahlen (Rambus 2025–2028)
„Bewertungstechnisch wirkt Rambus wie ein Qualitäts‑Techwert, der gerade erst anfängt, effizienter bewertet zu werden.“
KGV fällt massiv ab 2027/2028: Von 43–44× in 2025/26 runter auf 22,5× in 2028. Das ist ein klarer Hinweis, dass das Gewinnwachstum schneller steigt als der Preis.
PEG 2028 extrem attraktiv: Ein PEG von 0,4× ist für einen strukturellen Wachstumswert fast schon ein Geschenk. Das signalisiert: Der Markt preist das Wachstum nicht vollständig ein.
FCF‑Yield verbessert sich stetig: Von 3,37 % auf 4,13 % – nicht spektakulär, aber solide und wachsend. Für einen IP‑Player mit hoher Marge absolut stark.
Keine Dividende – aber das ist gut: Rambus steckt alles in Wachstum, Buybacks und IP‑Entwicklung. Für einen High‑Margin‑Compounder ist das die richtige Kapitalallokation.
KBV sinkt Richtung fair: Von 7,24× auf 5,89× – zeigt, dass die Bewertung trotz steigender Gewinne nicht überhitzt.
Juan‑Fazit:
„Rambus wird jedes Jahr günstiger, obwohl die Gewinne explodieren. Das ist genau die Art Bewertungsprofil, die langfristige Outperformance ermöglicht. Wenn ein Qualitätsunternehmen billiger wird, während es stärker wächst – dann wird’s für Investoren richtig spannend.“
Tenbagger‑Wahrscheinlichkeitsmatrix
– Rambus Inc.
(Basierend auf deinen MarketScreener‑Daten 2025–2028 und unserem standardisierten Juan‑Scoring)
Ich baue dir die Matrix wie immer kompakt, klar – und natürlich im typischen Juan‑Stil.
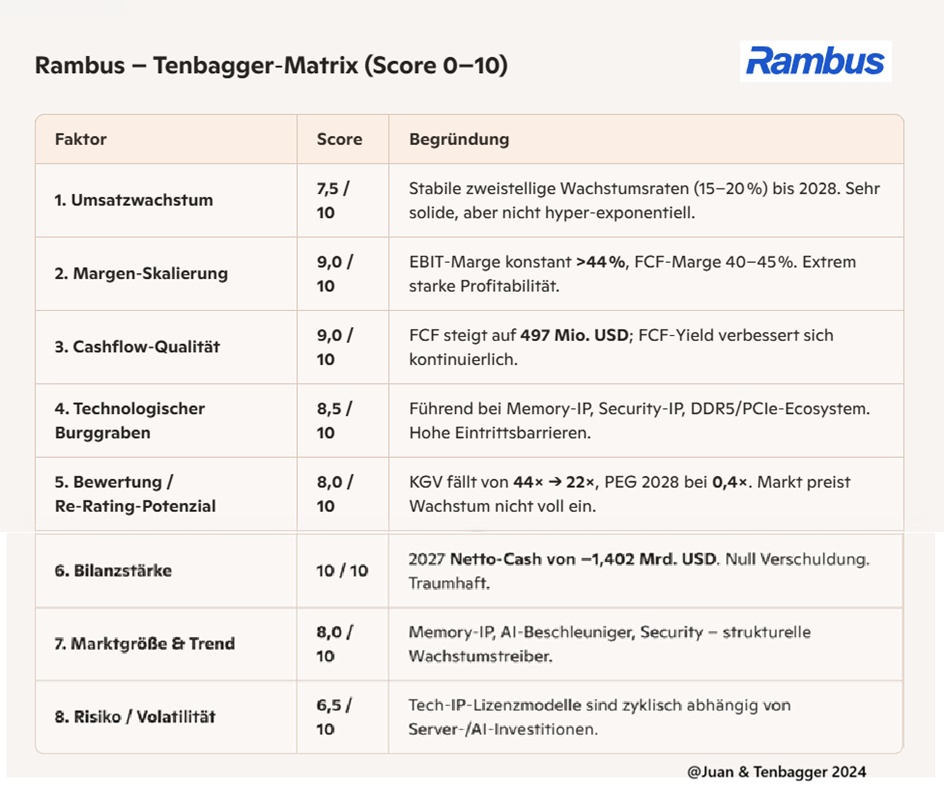
⭐ Gesamt‑Score: 8,3 / 10
🎯 Realistische Tenbagger‑Wahrscheinlichkeit bis 2033: 25–35 %
Juan’s Fazit zur Tenbagger‑Chance
„Rambus ist ein Qualitäts‑Compounder mit Premium‑Margen, Netto‑Cash und einem Bewertungsprofil, das immer attraktiver wird. Kein klassischer High‑Risk‑Moonshot – eher ein stiller, effizienter Wert, der über Jahre enorme Renditen stapeln kann.“
- Die Margen sind Weltklasse.
- Die Bilanz ist überragend.
- Die Bewertung wird jedes Jahr günstiger, obwohl die Gewinne explodieren.
- Das Wachstum ist stabil, aber nicht hyperbolisch – deshalb kein 50–60 % Score, sondern realistische 25–35 %.
„Wenn Rambus weiter so liefert und der AI‑Memory‑Boom anhält, kann das ein echter Langstrecken‑Tenbagger werden.“
Performance:
1 Woche -14,59 %
1 Monat +21,91 %
6 Monate +6,98 %
1 Jahr +107,78 %
3 Jahre +136,13 %
5 Jahre +487,81 %
7 Jahre +820,74 %
KURS 97,10€ (30,04,2026 um 11,00 Uhr)

