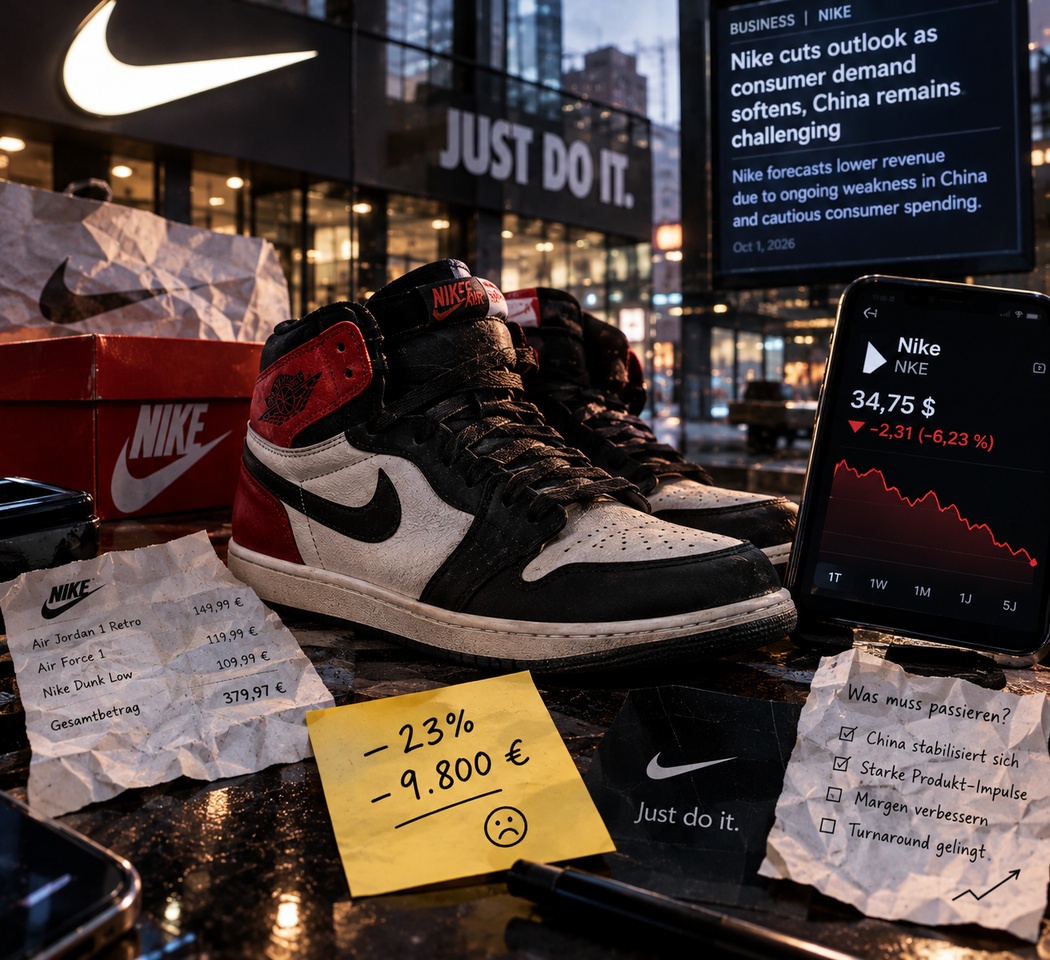
Mit dem letzten Werktag diese Woche folgt auch meine letzte Bagholder-Vorstellung - Nike ($NKE (+2,87 %) ). Mit ca. 23% Verlust (knapp 10.000 Euro) ist es ja eigentlich fast gar keine Bagholder-Aktie. Aber da ich glaube, dass sich der Turnaround noch etwas ziehen wird, habe ich sie trotzdem mal auf die Liste gesetzt! 😉
👟 Kurzprofil
Zu Nike muss man eigentlich nicht viel sagen. Ich glaube es gibt niemanden auf der Welt, der die Marke nicht kennt. Neben der Kernmarke gehören auch Jordan Brand und Converse zum Konzern. Das Geschäft reicht von Sportschuhen und Bekleidung bis hin zu Sportausrüstung und dem Direktvertrieb über eigene Stores und den Onlineshop.
📊 Fundamentaldaten
- Aktienkurs: ca. 34,75 Dollar
- KGV (TTM): ca. 16,6
- Forward-KGV: ca. 25,5
- Dividende: 1,64 Dollar
- Dividendenrendite: ca. 4,7 %
- Umsatz GJ 2026: 46,4 Mrd. Dollar
- Nettogewinn GJ 2026: ca. 3,1 Mrd. Dollar
📉 Wie läuft das Geschäft aktuell?
Die neuesten Zahlen zum ersten Quartal des Geschäftsjahres 2027 sind eher ernüchternd:
- Umsatz: 11,2 Mrd. Dollar (-4% yoy)
- Nike Direct: 4,1 Mrd. Dollar (-8% yoy)
- China: weiterhin eine der größten Baustellen des Konzerns
- Bruttomarge: 42,8 % (+0,6 pp)
- EPS: 0,48 Dollar
Problematisch ist, dass Nike Direct – also der eigene Vertrieb inklusive Onlinegeschäft – weiter schwächelt. Nike kündigte deshalb mit „Pace“ ein neues mehrjähriges Umbauprogramm an. Bis zum Geschäftsjahr 2031 sollen 2,5 Mrd. Dollar eingespart werden. Dazu gehören weitere Stellenstreichungen und eine Umstrukturierung der Regionen.
🤔 Warum könnte die Aktie günstig sein?
1. Die Marke ist weiterhin extrem stark.
Nike verfügt über globale Bekanntheit, Vertriebskraft und eine enorme Reichweite im Sport.
2.
Der Umbau könnte sich auszahlen. Das Pace-Programm soll die Kostenstruktur verbessern und die Organisation effizienter machen. Gelingt es die Kosten nachhaltig zu senken, würde man das EPS und damit auch das KGV wieder in akzeptable Bereiche hieven.
3. Die Erwartungen sind inzwischen niedrig.
Bei einem Kurs von rund 35 US-Dollar ist bereits viel Pessimismus eingepreist. Sollte Nike die Umsatzentwicklung mittelfristig stabilisieren, könnte eine Neubewertung folgen. Der Markt erwartet derzeit nicht mehr viel.
4. Es gibt weiterhin eine Dividende.
Die Rendite liegt aktuell bei rund 4,7 %. Das ist nett, aber natürlich kein ausreichender Grund, eine Aktie zu kaufen, wenn sich das operative Geschäft weiter verschlechtert.
⚠️ Warum ist die Aktie trotzdem so billig?
China bleibt ein echtes Problem. Dort leidet Nike unter schwächerer Kundenfrequenz, hohen Lagerbeständen und starkem Rabattdruck. Im ersten Quartal fiel der Umsatz in Greater China um 26 %. Damit war natürlich auch die Prognose für das Geschäftsjahr 2027 hinfällig. Man erwartet nun einen Umsatzrückgang im hohen einstelligen Prozentbereich. Der bereinigte Gewinn je Aktie soll bei 1,15–1,35 Dollar liegen. Es wird also erst einmal schlechter bevor es (hoffentlich) dann ab 2028 / 2029 wieder besser wird!
Unterm Strich wird der Turnaround Zeit brauchen. Die Einsparungen aus Pace sollen sich über mehrere Jahre entfalten. Weitere Stellenstreichungen sind angekündigt, und die Probleme bei Sportswear, Jordan Brand und Converse sind noch nicht gelöst.
🎯 Mein Bagholder-Fazit -> 7/10 Bagholder-Punkte
Nike ist für mich eine klassische Turnaround-Wette - allerdings eine wo ein langer Atem notwendig sein wird. Nike ist eine Weltmarke mit enormer Reichweite, aber durch strategische Fehler in der Vergangenheit ist man eben operativ in relativ holpriges Fahrwasser geraten... und bis das korrigiert ist, werden ein paar Jahre vergehen.
Der Reiz liegt darin, dass die Erwartungen niedrig sind und eine Stabilisierung bei China, neue erfolgreiche Produkte und bessere Margen viel verändern könnten.
Mit meinem Einstiegskurs von knapp unter 40 Euro fühle ich mich (noch) wohl. Auf 5 Jahressicht kann ich mir durchaus eine Verdopplung ausgehend von diesem Niveau vorstellen und das wären ja auch immerhin knapp 20% pa. zuzüglich der Dividende. 😉