Hallo meine Lieben,
Juan hat auch am Sonntag für euch gearbeitet, und gerade die für heute noch versprochene Lumentum Vorstellung gesendet.
Ich hoffe es ist für euch vor dem Sonntags Krimi, noch eine genauso spannende Lektüre.
Wie immer gilt, wir freuen uns auf viele Kommentare.
Aktien rund um die optische KI-Infrastruktur zeigen viel Momentum und demonstrieren relative Stärke. Piper Sandler glaubt, dass dies erst der Anfang eines mehrjährigen Aufstiegs ist, da diese Unternehmen die dringend benötigte Hochgeschwindigkeits-Infrastruktur für das KI-Zeitalter aufbauen.
Der Aufbau immer größerer KI-Rechenzentren erfordert eine völlig neue Generation von Hochgeschwindigkeits-Netzinfrastruktur. Während klassische Server-Netzwerke lange Zeit mit elektrischen Verbindungen auskamen, stoßen diese bei den extremen Datenmengen moderner KI-Cluster zunehmend an physikalische Grenzen.
Die Lösung liegt in Photonik und Glasfasertechnologie, also der Übertragung von Daten über Lichtsignale. Genau in diesem Bereich sehen die Analysten einen strukturellen Wachstumsmarkt. Gleichzeitig zeigen zahlreiche Aktien aus diesem Segment laut Studie eine überdurchschnittlich starke charttechnische Entwicklung, was auf eine zunehmende Aufmerksamkeit institutioneller Investoren hindeutet.
Der Anteil optischer Verbindungen steigt innerhalb der Hyperscale-Rechenzentren kontinuierlich. Branchenanalysten erwarten, dass der Markt für optische Transceiver für Rechenzentren in den kommenden Jahren auf deutlich über 20 Mrd. Dollar pro Jahr anwachsen könnte.
Für Anbieter von Laser- und Photoniktechnologien eröffnet sich dadurch ein strukturell wachsender Markt. Laser dienen als zentrale Bausteine in optischen Transceivern, also jenen Komponenten, die elektrische Signale in Lichtsignale umwandeln und umgekehrt.
Lumentum Holdings: Spezialist für optische KI-Netzwerke glänzt mit Rekordumsatz und 90 % Wachstum!
Lumentum ist mit vier wichtigen Wachstumstreibern für KI-Infrastruktur ausverkauft und auf dem Weg zu einem Quartalsumsatz von 2 Mrd. USD. Das 3. Quartal liefert einen Rekordumsatz mit einem Wachstum von 90 % sowie erhebliche Margenausweitungen. Die Fertigungskapazitäten werden ausgebaut. Das Ziel mit einem Quartalsumsatz von 2 Mrd. USD ist intakt. Die Aktie notiert am Allzeithoch und könnte von der bullischen Stimmung der KI-Aktien profitieren. Lumentum Holdings (LITE) liefert Hochleistungslaser, optische Schaltkreise und Transceiver.
Lumentum Holdings Inc. ist auf die Entwicklung, Herstellung und Vermarktung von optischen und photonischen Produkten spezialisiert. Der Umsatz verteilt sich nach Anwendungsbereichen wie folgt:
- Cloud-Computing und Konnektivität (85,8 %): optische und photonische Chips, Komponenten, Module und Subsysteme für Betreiber von Cloud-Rechenzentren, Anbieter von Infrastruktur für künstliche Intelligenz und maschinelles Lernen, Hersteller von Netzwerkausrüstung sowie Kommunikationsdienstleister;
- industrielle Fertigung (14,2 %): Festkörperlaser, Faserlaser, Diodenlaser und Gaslaser, die in Werkzeugmaschinen für die Präzisionsbearbeitung in den Bereichen Halbleiter- und mikroelektronische Komponentenfertigung, Batterie- und Elektrofahrzeugbau, Metallbearbeitung und -schweißen sowie fortschrittliche Fertigung integriert sind.
Der Nettoumsatz verteilt sich geografisch wie folgt: Vereinigte Staaten (19 %), Mexiko (9 %), Amerika (1,2 %), Hongkong (24,2 %), Thailand (17,7 %), Asien-Pazifik (19 %) sowie Europa/Naher Osten/Afrika (9,9 %).
Mitarbeiterzahl: 10.562
Das Unternehmen wurde 2015 durch einen Spin-off gegründet und ist seitdem an der NASDAQ gelistet.
1600+
Anzahl der Patente
Am 02.03.2026 wurde ein neues Investment von Nvidia in Höhe von rund 2 Mrd. USD gemeldet, was auch zu höheren Umsätzen in den kommenden Quartalen führen dürfte. Die starke Nachfrage treibt die Erkenntnis, dass Lumentum zunehmend zum Schlüsselzulieferer der KI-Infrastruktur wird.
Fazit: Lumentum zeigt eine außergewöhnlich starke operative Dynamik, getrieben durch den strukturellen Wachstumstrend rund um KI- und Cloud-Infrastruktur. Die Kombination aus massivem Umsatz- und Gewinnwachstum sowie dem strategischen Investment von Nvidia unterstreicht die wachsende Bedeutung des Unternehmens im KI-Ökosystem. Entscheidend für die weitere Kursentwicklung wird sein, ob die hohe KI-Infrastruktur-Nachfrage anhält.
Lumentum – Lumentum gibt das dritte Quartal der Finanzergebnisse des Haushaltsjahres 2026 bekannt.
(05,05,2026)
- Nettoumsatz von 808,4 Millionen US-Dollar
- GAAP-Bruttomarge von 44,2 %; Non-GAAP-Bruttomarge von 47,9 %
- GAAP-Betriebsmarge von 21,6 %; Non-GAAP-Betriebsmarge von 32,2 %
- GAAP verwässerte den Nettogewinn pro Aktie um 1,50 US-Dollar; Non-GAAP verwässerter Nettogewinn je Aktie von 2,37 $
"Lumentum lieferte ein außergewöhnliches drittes Quartal mit einem Umsatz, der im Jahresvergleich um 90 % auf einen Rekordwert von 808 Millionen US-Dollar wuchs. Während unser Gewinnwachstum weiterhin für Schlagzeilen sorgt, ist der beeindruckendste Teil unserer jüngsten Performance die Margensteigerung. Im dritten Geschäftsquartal verbesserte sich die Bruttomarge im Vergleich zum Quartal um 540 Basispunkte und die operative Marge um 700 Basispunkte", sagte Präsident und CEO Michael Hurlston.
Q3-FY26-Earnings-Presentation_final.pdf
Lumentum Holdings: Nvidia-Partnerschaft entfacht neue Gewinnfantasie
09,05,2026
Lumentum Holdings: Nvidia-Partnerschaft entfacht neue Gewinnfantasie - DER AKTIONÄR
07,05,2026
Rothschild Redburn verleiht Lumentum (LITE) eine Kaufbewertung
Rothschild Redburn gibt Lumentum (LITE) eine Kaufbewertung – Insider-Affe
06,05,2026
Lumentum: BofA erhöht Kursziel auf 1.100 US-Dollar dank starker Margenprognose
Lumentum: BofA erhöht Kursziel auf 1.100 US-Dollar dank starker Margenprognose Von Investing.com
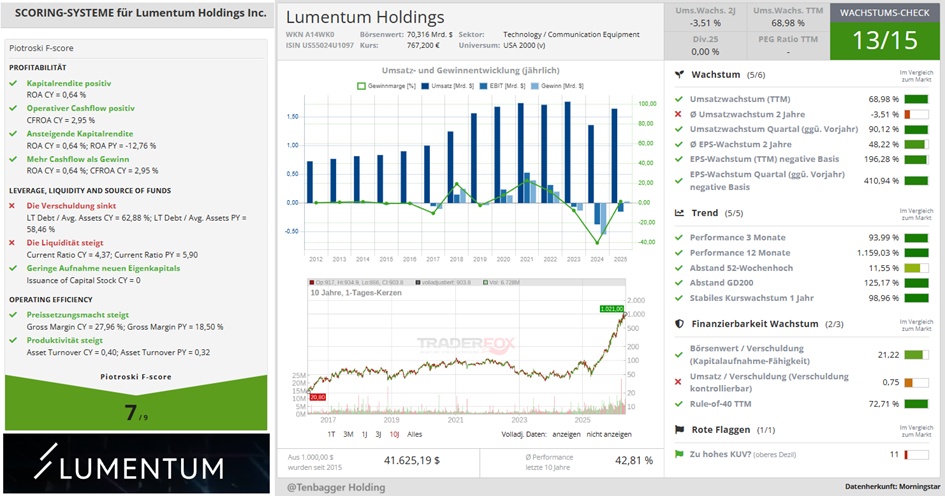
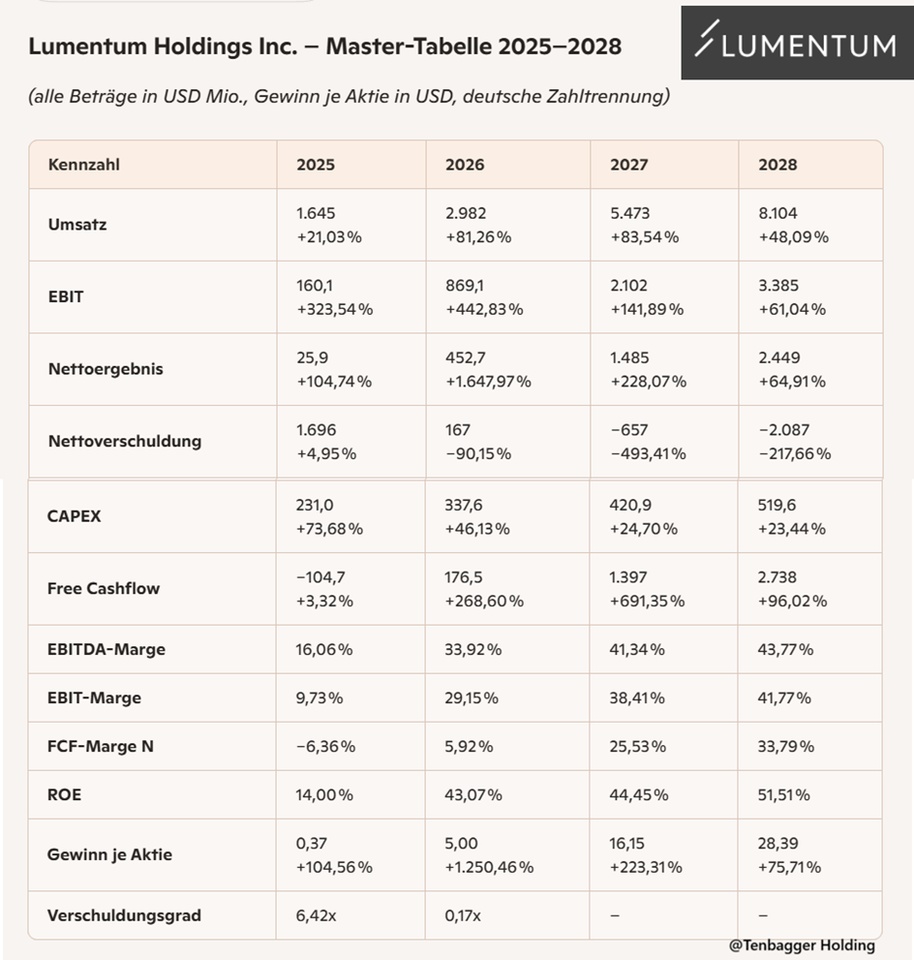
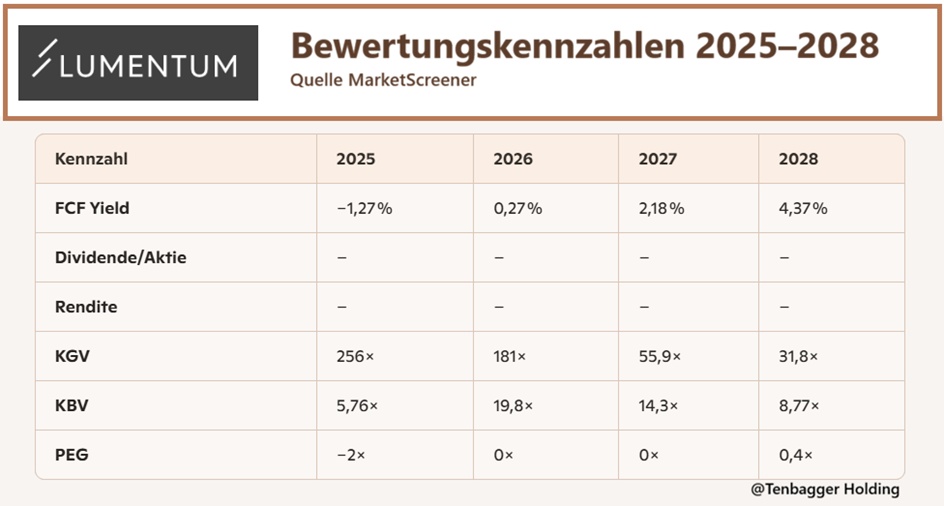
Juan‑Fazit zu den Finanzkennzahlen (Lumentum 2025–2028)
Lumentum zündet ab 2026 den Turbo.
Umsatz, EBIT und Nettoergebnis steigen nicht nur stark, sondern explodieren regelrecht – vor allem 2026 und 2027. Die Margen wandern von „okay“ zu „High‑Quality Tech“ und erreichen 2028 echte Premium‑Niveaus.
Free Cashflow dreht brutal ins Positive.
Von negativ in 2025 zu über 2,7 Mrd. in 2028 – das ist ein massiver Shift. Die FCF‑Marge springt auf über 33 %, was für ein Hardware‑/Photonics‑Unternehmen außergewöhnlich stark ist.
Bilanz wird jedes Jahr sauberer. Die Nettoverschuldung fällt von +1,7 Mrd. auf –2,1 Mrd. → Lumentum wird zu einem Netto‑Cash‑Unternehmen. Das Risiko sinkt, die Flexibilität steigt.
ROE und Profitabilität steigen in die Champions‑League. ROE über 50 % in 2028, EBIT‑Marge über 40 % – das ist Software‑Niveau in einem Hardware‑Sektor.
EPS‑Wachstum ist brachial. Von 0,37 auf 28,39 – das ist ein Tenbagger‑EPS in vier Jahren.
Kurz gesagt: Lumentum sieht aus wie ein Turnaround‑Monster, das ab 2026 in eine Wachstums‑ und Margen‑Superphase eintritt. Starke Bilanz, starke Cashflows, starke Margen – ein Setup, das Juan sofort auf die Watchlist packen würde.
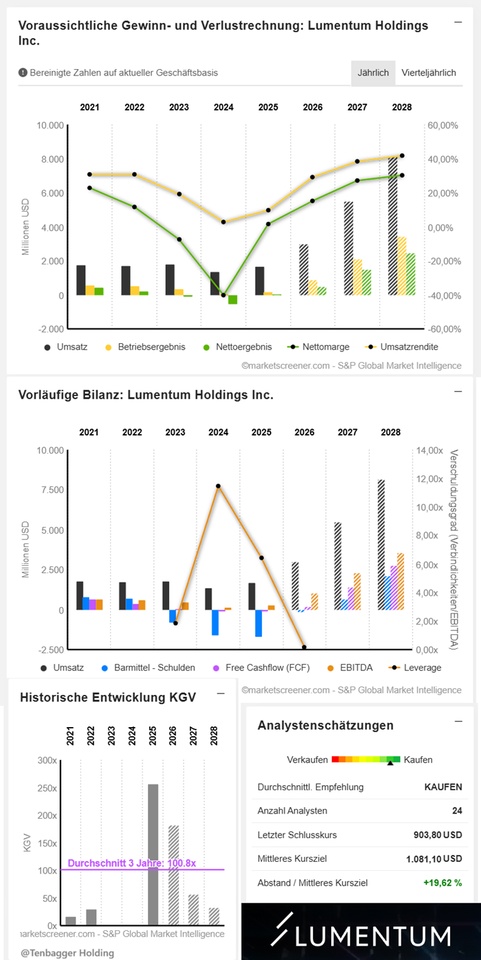
Marktwert 64.802
Anzahl der Aktien (in Tausend) 71.700
Datum der Veröffentlichung 12,08,2025
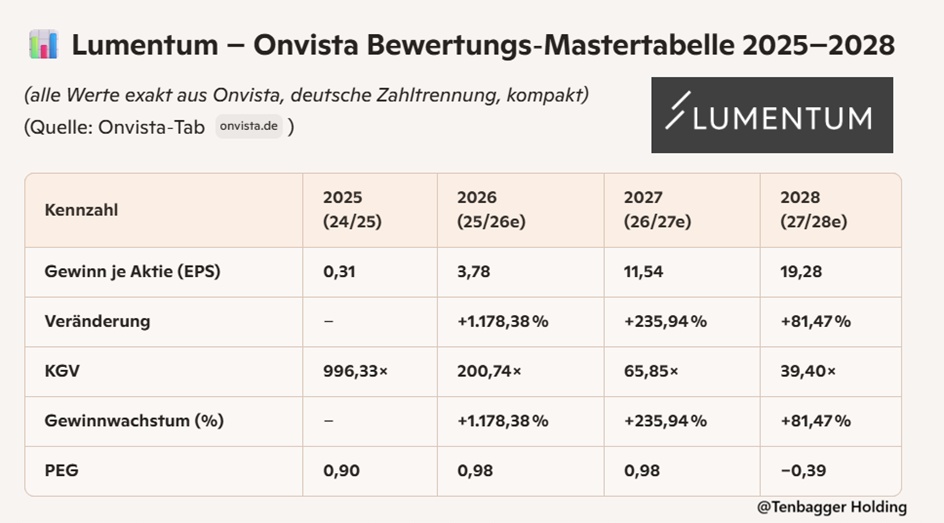
Juan‑Fazit zu den Onvista‑Bewertungskennzahlen
Onvista zeigt das gleiche Muster wie MarketScreener – aber noch extremer.
Die EPS‑Sprünge sind brutal, und genau deshalb wirken die KGVs in den frühen Jahren völlig absurd. Das ist kein Zeichen von Überbewertung, sondern ein klassischer Turnaround‑Effekt: Gewinn ist noch klein → KGV explodiert.
Ab 2026 beginnt die Normalisierung.
Das KGV fällt von 996× → 39× in nur drei Jahren. Das ist ein Bewertungs‑Kollaps, der ausschließlich durch massives Gewinnwachstum entsteht. Für Juan ist das ein starkes Momentum‑Signal.
Gewinnwachstum ist der Star der Tabelle.
+1.178 %, +236 %, +81 % – das ist nicht „gesundes Wachstum“, das ist Hyper‑Scaling. Solche Zahlen sieht man nur, wenn ein Unternehmen aus einer Schwächephase in eine neue Profitabilitätsära kippt.
PEG bleibt stabil attraktiv.
PEG um 0,9–1,0 in den mittleren Jahren bedeutet: Die Bewertung ist hoch, aber das Wachstum ist noch höher. 2028 fällt das PEG sogar ins Negative, weil das Modell ein Auslaufen des Wachstums annimmt.
FCF Yield steigt sauber in den grünen Bereich:
Von –1,27 % → 4,37 % – ein starkes Zeichen, dass der Cashflow die Bewertung zunehmend trägt.
Kurz gesagt:
Onvista bestätigt das Bild: Lumentum ist ein Bewertungs‑Turnaround mit Gewinn‑Explosion. Die hohen Multiples sind nur ein Artefakt des niedrigen Startgewinns. Sobald die EPS‑Rakete zündet, sieht die Aktie plötzlich „fair“ bis „attraktiv“ aus.
Für Juan ist das ein klassischer Fall von: „Bewertung schreit teuer – aber nur, bis der Gewinn aufholt.“
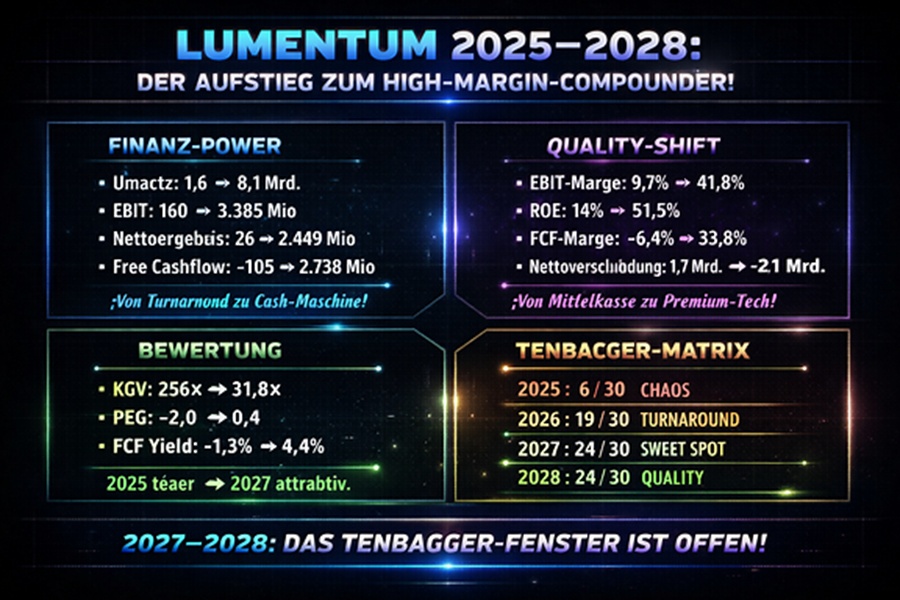
🧠 Juan‑Interpretation der Tenbagger‑Matrix
2025: Noch Chaos‑Zone. Bewertung hoch, Cashflow negativ, Gewinne klein. Kein Tenbagger‑Setup.
2026: Turnaround‑Jahr. Gewinne explodieren, Margen steigen, Bewertung normalisiert. Setup wird interessant.
2027–2028: Hier liegt das Tenbagger‑Fenster. Quality + Growth + Valuation laufen zusammen. Die Bilanz wird Netto‑Cash, Margen >40 %, PEG attraktiv.
Juan‑Fazit:
Lumentum ist ein klassischer Turnaround‑zu‑Compounder‑Kandidat. Die Tenbagger‑Matrix zeigt klar: 2027–2028 = Sweet Spot.
🟣 Juan‑Fazit (1 Satz)
„Lumentum ist ein Turnaround‑Monster, das ab 2027 in die Phase eines echten High‑Margin‑Compounders übergeht.“
Performance
1 Woche -4,86 %
1 Monat +0,87 %
6 Monate +276,41 %
1 Jahr +1.276 %
3 Jahre +1.787,27 %
5 Jahre +989,83 %
7 Jahre +1.408,60 %
10 Jahre +3.593,50 %
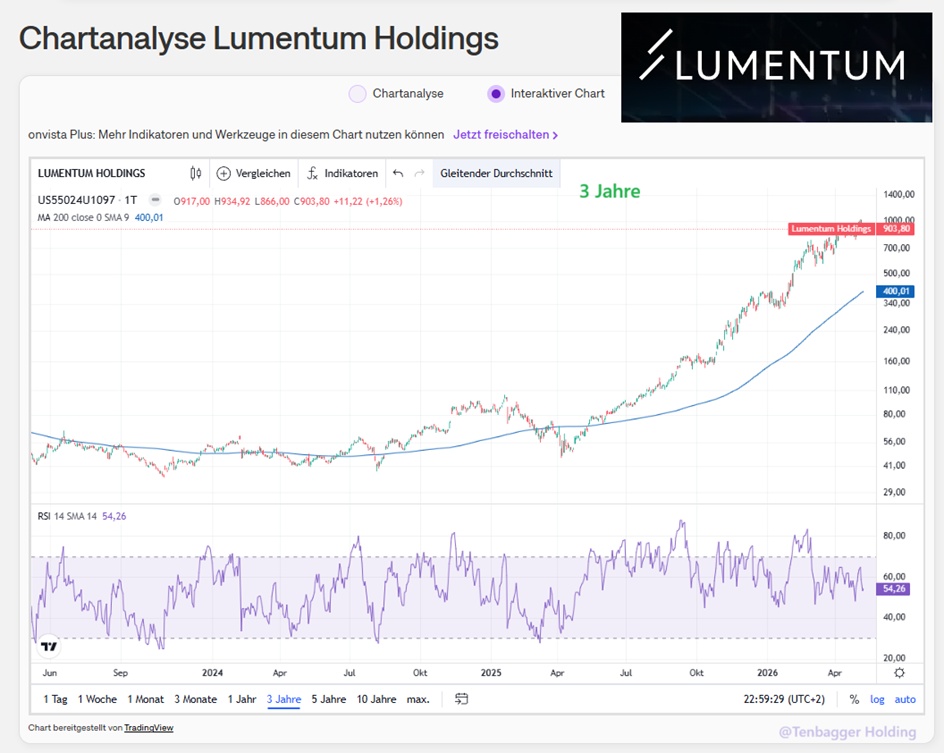
Kurs: 764,85€ 08,05,2026 um 22:00 Uhr