

Kennt ihr Unternehmen, deren Produkte man ständig sieht, deren Aktie aber kaum jemand auf dem Radar hat?
Ich bin vor kurzem bei Tiger Brands 🇿🇦 hängen geblieben.
Und je tiefer ich mich mit dem Unternehmen beschäftigt habe, desto interessanter wurde es für mich.
Denn Tiger Brands ist nicht einfach nur „ein Lebensmittelhersteller“.
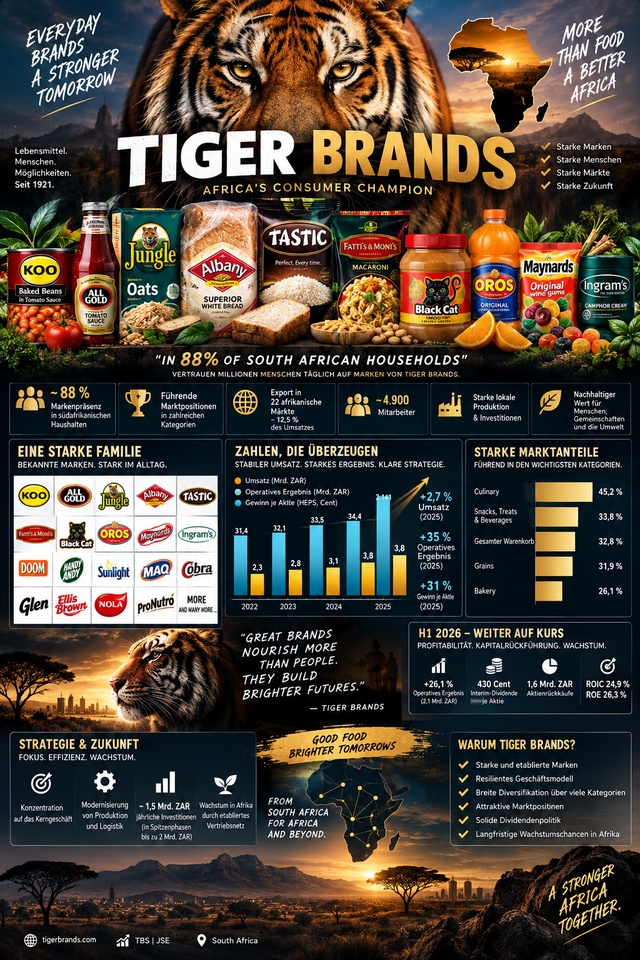
Hinter der Aktie steckt ein riesiges Portfolio aus etablierten Alltagsmarken:
@ KOO
@ All Gold
@ Jungle
@Albany
@ Black Cat
@ Oros
@ Maynards
@ Fatti’s & Moni’s
@Tastic
…und viele weitere.
Genau deshalb erinnert mich Tiger Brands ein bisschen an einen kleinen Konsumgüter-ETF.
Natürlich ist es kein ETF – am Ende investiert man in ein einziges Unternehmen.
Aber innerhalb dieses Unternehmens bekommt man eine bemerkenswerte Diversifikation über verschiedene Produktkategorien.
Und dann werden die Zahlen interessant
Tiger Brands kommt in seinem definierten südafrikanischen Warenkorb auf rund 32,8 % Value Share.
Noch spannender:
Culinary: 45,2 %
Snacks, Treats & Beverages: 33,8 %
Grains: 31,9 %
Bakery: 26,1 %
Beim Volumen liegt der gesamte definierte Warenkorb sogar bei 36,5 %.
Das bedeutet für mich:
Hier geht es nicht darum, die nächste große Trendmarke zu erraten.
Es geht um Produkte, die Menschen im Alltag kaufen.
Und genau solche Geschäftsmodelle finde ich langfristig spannend.
Noch interessanter: Die operative Entwicklung
Im Geschäftsjahr 2025 stieg der Umsatz auf 34,4 Mrd. Rand – ein Plus von 2,7 %.
Das Volumen wuchs um 3,5 %.
Der operative Gewinn legte dagegen um satte 35 % auf 3,8 Mrd. Rand zu.
Und 2026 ging die Entwicklung weiter:
Im ersten Halbjahr stieg das operative Ergebnis erneut deutlich.
Der ROIC lag bei 24,9 % und die Eigenkapitalrendite verbesserte sich gegenüber dem Geschäftsjahr 2025 deutlich.
Dazu kamen 5,8 Mrd. Rand Dividenden und 1,6 Mrd. Rand Aktienrückkäufe im ersten Halbjahr 2026.
Die aktuelle Zwischendividende beträgt 430 Cent je Aktie.
Was mir besonders gefällt
Tiger Brands versucht nicht einfach, immer mehr Geschäftsbereiche zusammenzukaufen.
Das Unternehmen verfolgt momentan eher die gegenteilige Strategie:
Fokus.
Nicht zum Kerngeschäft passende Bereiche werden verkauft und Kapital soll stärker in die Kategorien fließen, in denen Tiger Brands bereits eine starke Marktposition besitzt.
Parallel wird in Produktions- und Logistikstrukturen investiert.
Das ist für mich interessant, weil hier mehrere Dinge zusammenkommen:
starke Marken + hohe Marktanteile + alltägliche Produkte + operative Verbesserungen + Kapitalrückführung
Das ist eine Kombination, die ich mir bei einem langfristigen Investment gerne anschaue.
Aber jetzt kommt der Teil, den man nicht vergessen sollte
Tiger Brands ist kein Selbstläufer.
🇿🇦 Südafrika bleibt der wichtigste Markt.
Der Rand bringt zusätzliches Währungsrisiko für Euro-Investoren.
Rohstoffpreise können die Margen beeinflussen.
Die Konsumenten stehen teilweise stark unter Preisdruck.
Und natürlich bleibt das Risiko eines Einzelunternehmens bestehen.
Genau deshalb würde ich Tiger Brands auch niemals mit einem breit diversifizierten ETF gleichsetzen.
Mein persönlicher Gedanke
Was mich an Tiger Brands fasziniert, ist eigentlich etwas ziemlich Unspektakuläres:
Menschen müssen essen.
Sie kaufen Brot.
Reis.
Nudeln.
Tomatensauce.
Frühstücksprodukte.
Getränke.
Snacks.
Und Tiger Brands sitzt bei sehr vielen dieser alltäglichen Kaufentscheidungen direkt mit am Tisch.
Das ist für mich der eigentliche Investment Case.
Keine Hype-Aktie.
Kein KI-Fantasiewert.
Kein „10x oder nichts“.
Sondern ein etabliertes Konsumgüterunternehmen, das gerade versucht, seine Effizienz und Profitabilität weiter zu verbessern.
Und vielleicht ist genau das manchmal interessanter als die nächste Aktie, über die bereits jeder spricht.
Tiger Brands kommt bei mir deshalb definitiv auf die Watchlist.
Was meint ihr?
Ist Tiger Brands für euch ein interessanter „Hidden Champion“?
Würdet ihr lieber so ein breit aufgestelltes Einzelunternehmen kaufen oder einen klassischen Konsumgüter-ETF?
Und vor allem: Warum findet man solche Unternehmen im europäischen Anlegeruniversum eigentlich so selten?
Keine Anlageberatung – ich teile hier lediglich meine persönliche Recherche und Gedanken zur Aktie.
TigerBrands #TBS
#Aktienanalyse
#Aktien
#Dividendenaktien
#ValueInvesting
#LangfristigInvestieren
#BuyAndHold
#HiddenGem
#HiddenChampion
#Konsumgüter
#FMCG
#SouthAfrica
#EmergingMarkets
#Diversifikation
#Portfolio
#Börse
#Investieren
#Aktien2026
#Getquin


